iDeCoは、自分で掛金を出して運用し、原則60歳から受け取る年金の制度です。掛金は月5,000円から1,000円単位で決められ、全額が所得控除の対象になります1。上限は働き方と勤め先の企業年金で変わります。
ただし、原則60歳まで引き出せず、受け取る額は運用の結果で増減します。始める前に見ておきたい決まりを、順に確認していきましょう。どの商品がよいかの話には触れません。
仕組みは、出す、運用する、受け取るの3段階
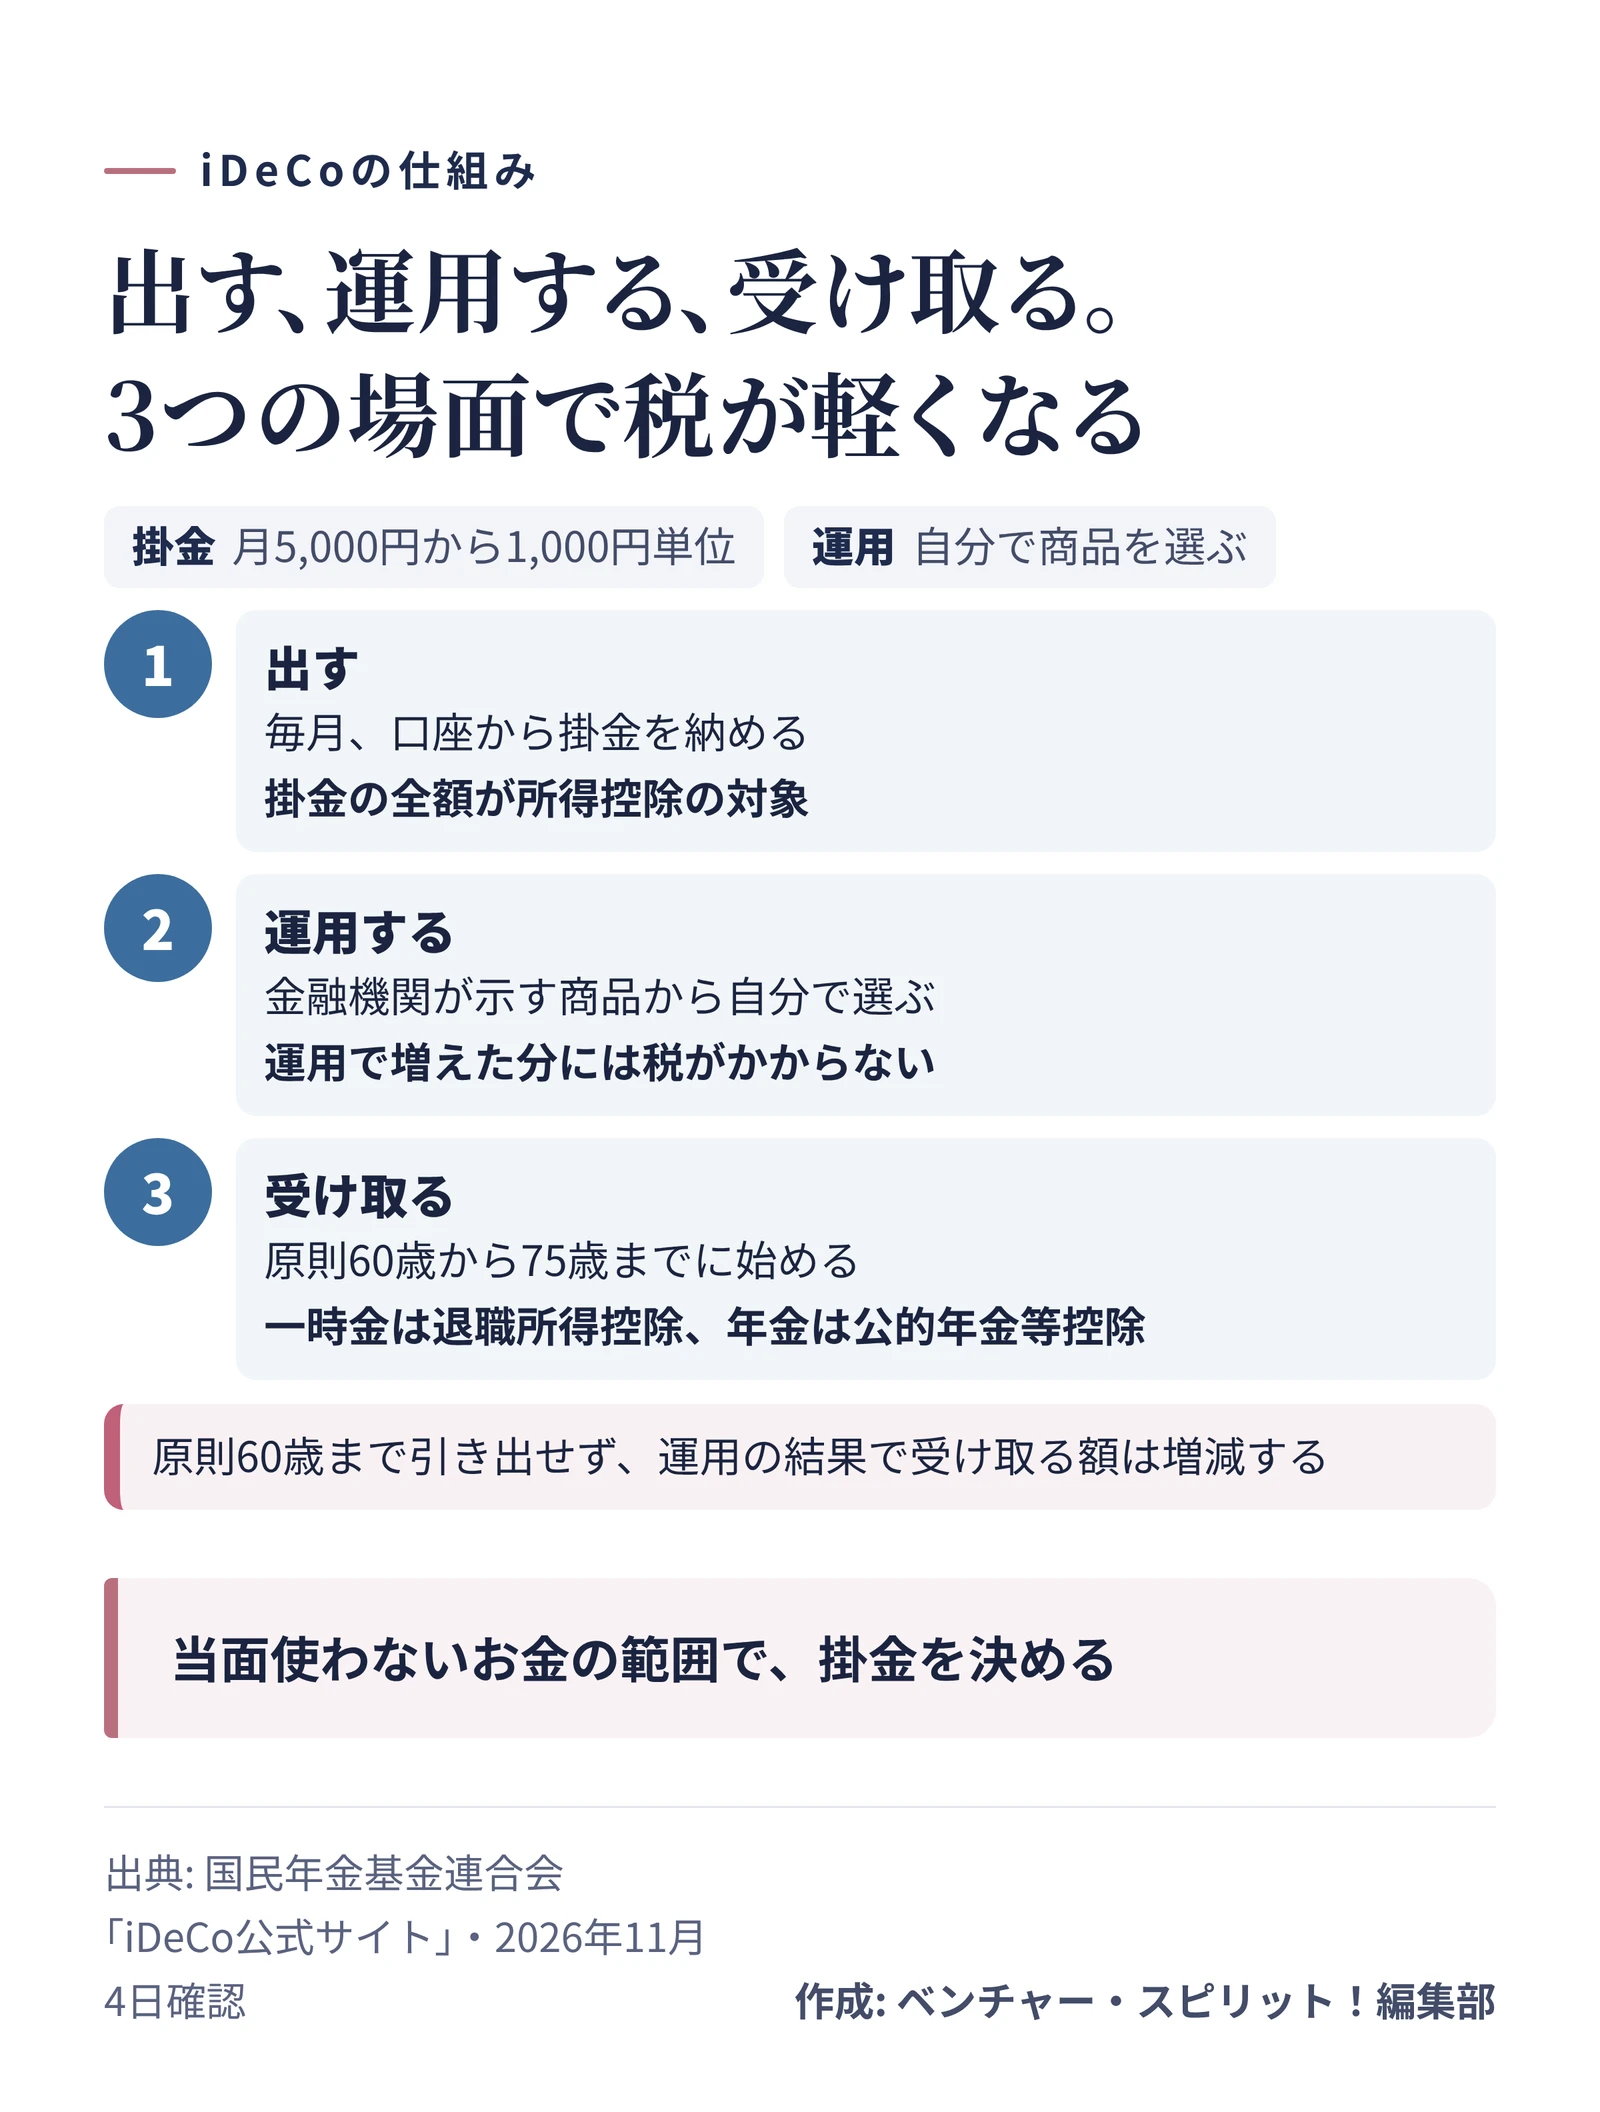
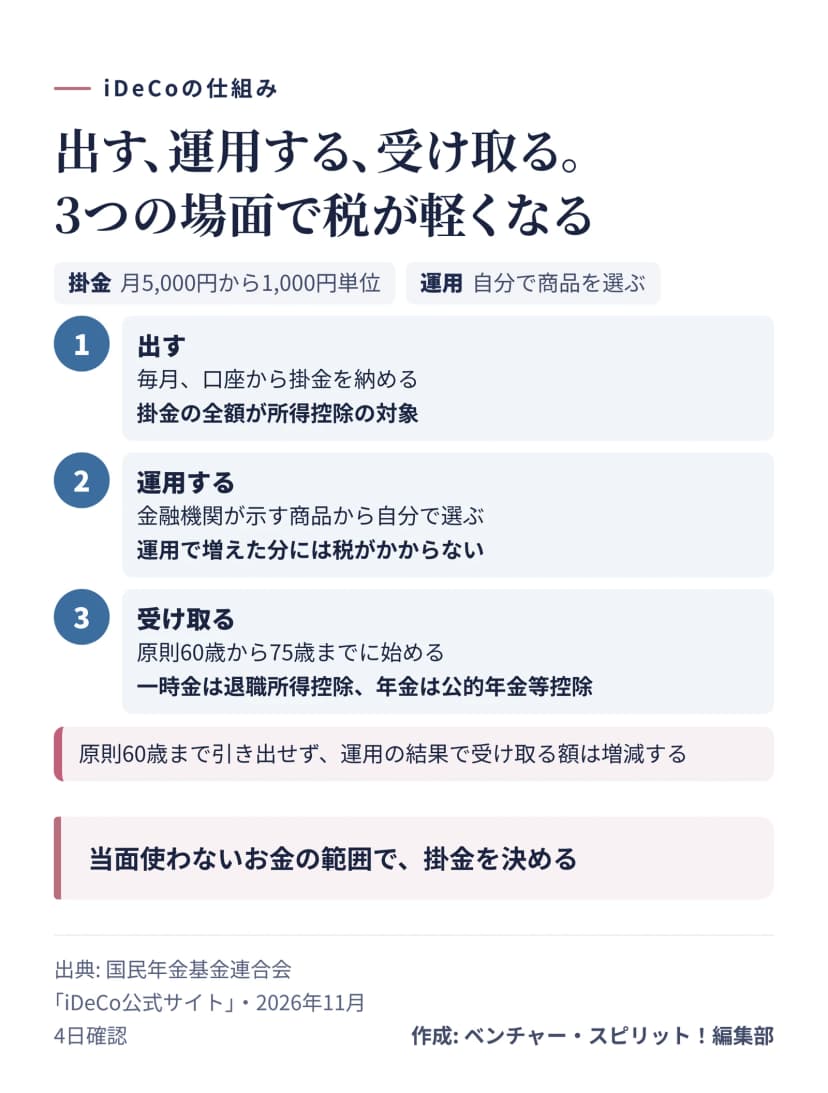 iDeCoの仕組みと、3つの場面の税の扱い作成: 編集部 / 出典: 国民年金基金連合会
税の軽さが、この制度のいちばんの特徴です。掛金は全額が小規模企業共済等掛金控除の対象で、月1万円なら、所得税10%と住民税10%の人で年間2.4万円ほど税が軽くなります2。自分の手元のお金が増えるわけではなく、掛金として出した分は60歳以降まで使えない点は、頭に入れておきましょう。
運用で増えた分には、通常かかる20.315%の税がかかりません。受け取るときは、一時金なら退職所得控除、年金なら公的年金等控除の対象です2。退職金と同じ控除を使うので、計算の考え方は退職金の税金の記事と共通です。
運用の商品は自分で選びます。窓口の金融機関は商品の説明はしますが、特定の商品を勧めることはできません1。
掛金の上限は、働き方と企業年金で決まる
 自分の働き方の行を探して、上限を確認するイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
上限は2026年12月分(2027年1月の引き落とし分)から上がります3。
| 働き方 |
2026年11月分まで |
2026年12月分から |
| 自営業、フリーランス、学生 |
月6.8万円 |
月7.5万円 |
| 会社員(企業年金なし) |
月2.3万円 |
月6.2万円 |
| 会社員(企業年金あり) |
月2万円など |
6.2万円から会社の分を引いた額 |
| 公務員 |
月2万円 |
月5.4万円 |
| 会社員や公務員に扶養されている配偶者 |
月2.3万円 |
月2.3万円 |
上限が上がっても、掛金は自動では増えません。増やす人は手続きが要ります3。自分がどの行に当たるかわからないときは、iDeCoの上限の診断の記事を3問たどると額まで出せます。
掛金の見直しは、12月分から翌年11月分までの1年に1回です。止めるのはいつでもできます1。つまり、最初から上限まで出す必要はありません。続けられる額で始めて、余裕ができたら増やす形でも十分でしょう。
加入の手続きは、金融機関を決めて申出書を出す
iDeCoの窓口は、運営管理機関と呼ばれる金融機関などです。手続きは次の順に進みます4。
- 自分の加入区分と、掛金の上限を確認する。
- 毎月の掛金の額を決める。
- 窓口の金融機関を選び、「加入申出書」を取り寄せる。
- 必要事項を書き、添付書類をつけて金融機関に出す。電子申請ができるところもあります。
- 掛金の配分を決める運用商品を、金融機関が示す中から選ぶ。
費用も確認しておきましょう。国民年金基金連合会の手数料は、加入のときに2,829円、掛金を納めるたびに105円です。これに、金融機関ごとに違う口座管理の手数料などが加わり、商品によっては信託報酬もかかります5。掛金が少ないほど、手数料の重みは大きくなります。
掛金は、原則として翌月26日に口座から引き落とされます。残高が足りないと、その月の分は後から納められません。会社員は、自分の口座から払う「個人払込」か、給与から引いて会社が納める「事業主払込」を選びます4。個人払込の人は、年末調整で控除証明書を出す手続きが要るので、iDeCoの年末調整の記事で流れを確認してください。
受け取りは60歳から、請求は75歳まで
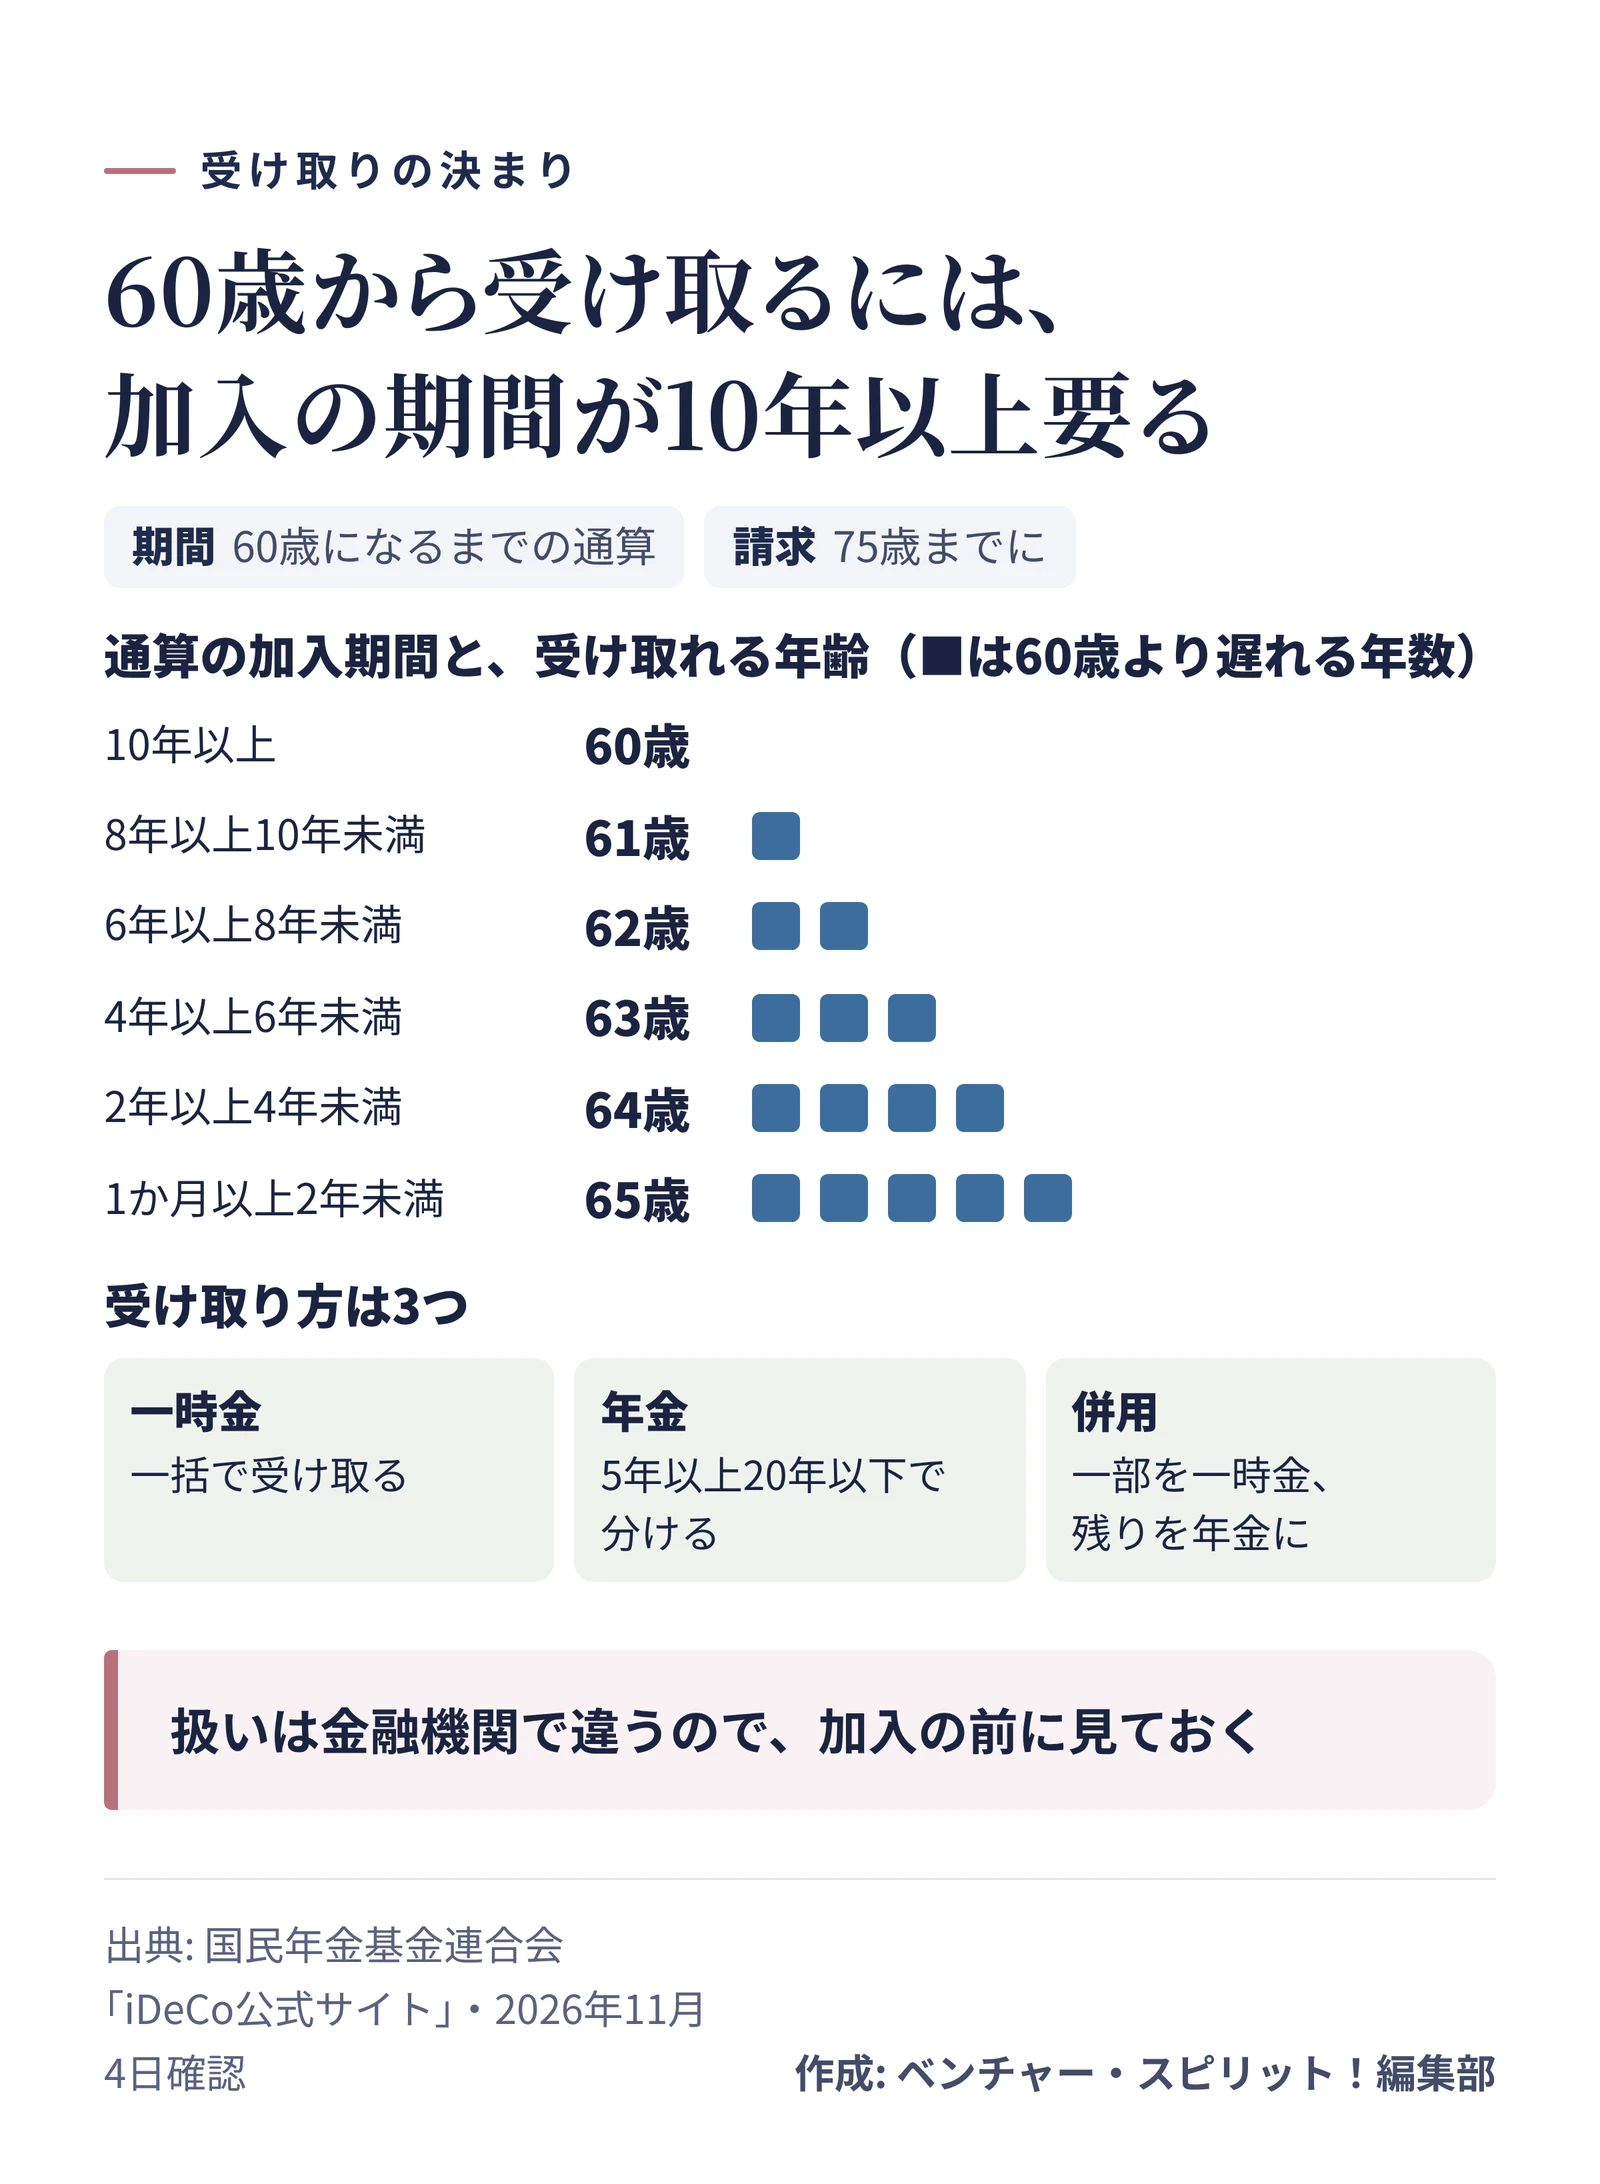
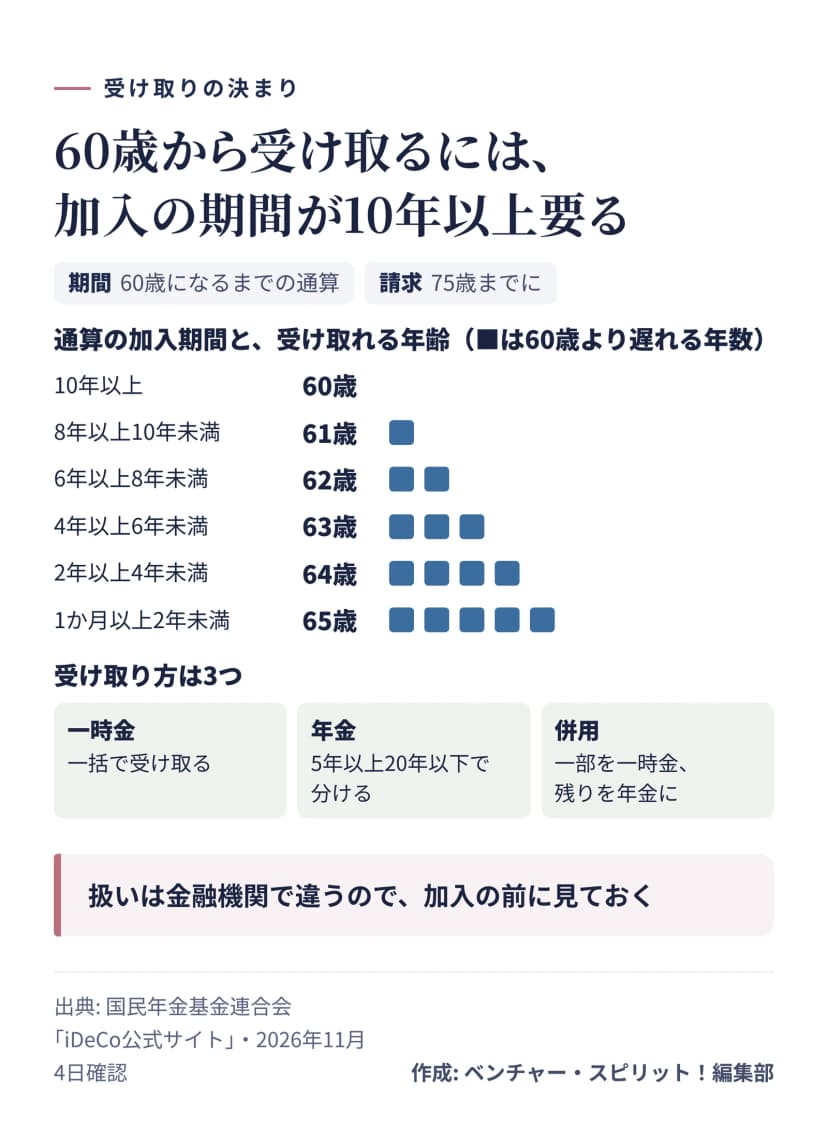 加入期間と受け取れる年齢、3つの受け取り方作成: 編集部 / 出典: 国民年金基金連合会
受け取れる年齢は、60歳になるまでの通算の加入期間で決まります。10年以上なら60歳からで、短いと最大65歳まで遅れます。受け取りを始めるのは75歳までで、請求しないままだと法務局に供託されます6。
受け取り方は、一時金、年金、その2つの併用の3つです。年金は5年以上20年以下の期間で受け取り、併用できるかは金融機関によって違います1。一時金を選ぶなら、退職金と同じ控除を使うので、受け取る順番と間隔でも税額が変わることがあります。受け取りが近づいたら、税務署や税理士に確認するとよいでしょう。
途中で引き出せないことと、働き方が変わったとき
iDeCoは、原則として中途解約ができません。例外の脱退一時金は、60歳未満で、iDeCoに加入できない立場にあり、通算の拠出期間が5年以下か資産が25万円以下、資格を失ってから2年以内など、7つの条件をすべて満たす場合に限られます6。住宅の頭金や教育費のように、60歳より前に使う予定のお金は、別に分けて考えてください。
一方で、働き方が変わっても続けられます。会社員から自営業や専業主婦(夫)になっても加入を続けられ、転職のときは資産を持ち運べます2。ただし、立場が変わると上限も変わるので、金融機関に変更の届出が要ります5。国民年金の保険料が未納の月は掛金を納められない点にも注意が要ります4。
加入の前に確認すること
- 自分の働き方と、勤め先の企業年金の有無を確認した。
- 企業年金があるなら、会社の分の額を総務か人事に聞いた。
- 60歳まで使わないお金の範囲で、毎月の額を決めた。
- 金融機関ごとの手数料と、受け取り方の扱いを見比べた。
- 運用商品を自分で選ぶことを理解した。
- 掛金の払い方と、年末調整の手続きを確認した。
- 国民年金の保険料に未納や免除がないかを見た。
この記事は制度の説明で、加入や特定の商品を勧めるものではありません。上限や手数料は、2026年11月4日に国民年金基金連合会と厚生労働省の案内で確認したものです。