受託開発の会社や、自社サービスを作る会社の経理は、開発にかかった人件費を「費用」にするか「資産」にするかで、毎期の利益が大きく変わります。ものさしは、そのソフトウェアを何のために作るかです。この記事は2026年10月24日時点の、企業会計基準委員会(ASBJ)・国税庁・e-Govの資料で確かめました。
ソフトウェアの会計は「作る目的」で3つに分かれる
ソフトウェアの会計の土台は、企業会計審議会が1998年(平成10年)3月13日に公表した「研究開発費等に係る会計基準」です。具体的な取り扱いは、日本公認会計士協会が1999年に実務指針(会計制度委員会報告第12号)として示しました。この実務指針は2024年7月1日にASBJへ移され、いまは「移管指針第8号」として公表されています。2025年10月16日までの修正が反映された版を読みました。
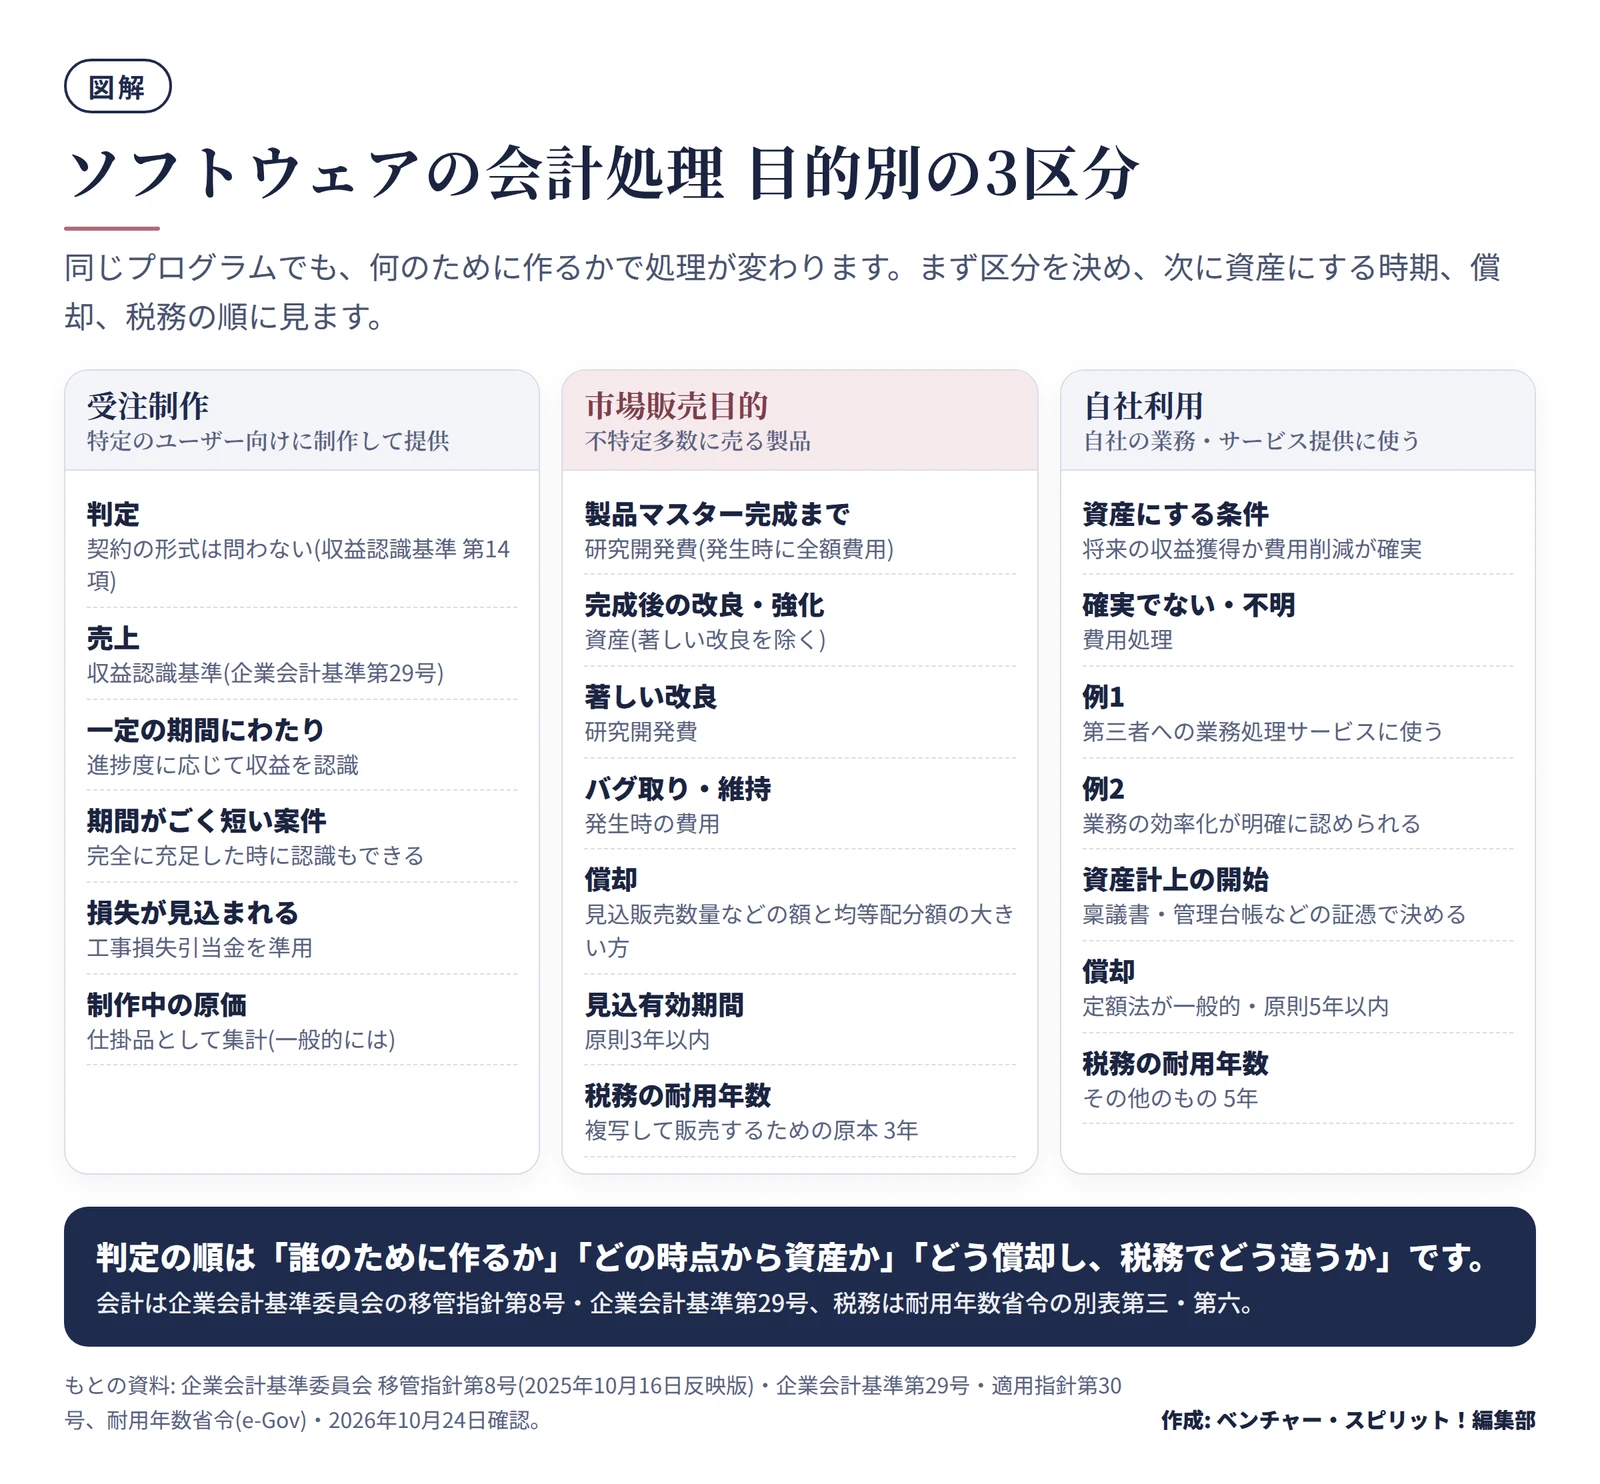
目的別に見ると、次の3つに分かれます。
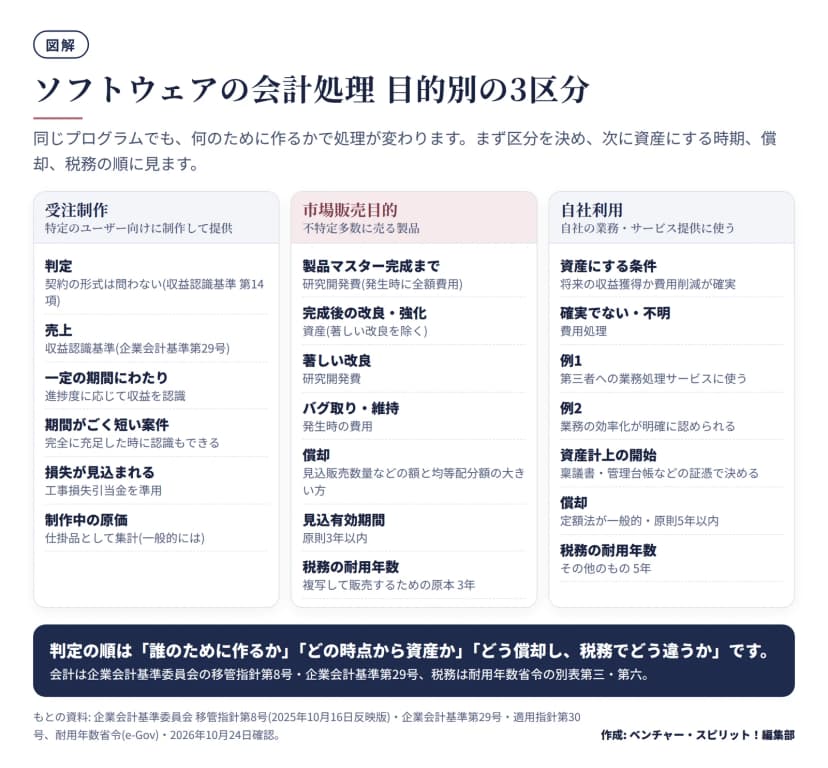 ソフトウェアの会計処理 受注制作・市場販売目的・自社利用の3区分作成: 編集部 / もとの資料: 企業会計基準委員会 移管指針第8号・企業会計基準第29号
| 区分 |
判定のしかた |
会計の処理 |
税務の耐用年数 |
| 受注制作 |
特定のユーザー向けに制作して提供する |
収益認識に関する会計基準(企業会計基準第29号)で収益を処理する |
発注者側は「その他のもの」で5年 |
| 市場販売目的 |
不特定多数に売る製品を作る |
最初の製品マスターの完成までは研究開発費。以後は資産 |
複写して販売するための原本は3年 |
| 自社利用 |
自社の業務やサービス提供に使う |
将来の収益獲得か費用削減が確実なら資産。そうでなければ費用 |
その他のものは5年 |
固定資産税の償却資産の申告では、ソフトウェアは対象外です。その違いは償却資産の申告の書き方にまとめています。
受注制作のソフトウェア 売上は収益認識の基準で決める
企業会計基準第29号は、受注制作のソフトウェアを「契約の形式にかかわらず、特定のユーザー向けに制作され、提供されるソフトウェア」と定めています(第14項)。請負契約でも準委任契約でも、中身が特定の相手向けの制作なら、この区分です。
以前は、実務対応報告第17号「ソフトウェア取引の収益の会計処理に関する実務上の取扱い」がありました。収益認識の基準が公表されたため、この実務対応報告は廃止されています(第29号第90項)。第29号の2020年改正は、2021年4月1日以後に開始する事業年度の期首から適用すると定めています(第81項)。古い解説書の記述には注意してください。
売上を計上する時期
次の3つのうち、どれかを満たす履行義務は、一定の期間にわたって収益を認識します(第38項)。
- 義務を履行するにつれて、顧客が便益を受ける。
- 義務を履行して生じる資産を、顧客が生じるにつれて支配する。
- 別の用途に転用できない資産が生じ、完了した部分の対価を受け取る強制力のある権利がある。
どれも満たさなければ、顧客に支配が移った時点で収益を認識します(第39項)。一定の期間にわたる場合は、進捗度を見積り、その進捗度で収益を計上します。進捗度を合理的に見積もれず、かかった費用を回収できる見込みがあるときは、見積れるようになるまで原価回収基準で処理します(第44項・第45項)。
適用指針第30号には、重要性などに配慮した取り扱いもあります。
- 契約の開始から完全に履行義務を充足するまでの期間がごく短い受注制作は、完全に充足した時に収益を認識できます(第95項・第96項)。
- 原価の総額が収益の総額を超えそうで、金額を合理的に見積れるときは、超える見込み額を損失として処理し、工事損失引当金を計上します。受注制作のソフトウェアにも準用されます(第90項・第91項)。
制作中の原価は、一般的には案件ごとに集計し、仕掛品などの科目で持ちます。企業会計基準第9号の第31項は、棚卸資産に注文生産や請負作業の仕掛中のものも含まれるとしています。
市場販売目的のソフトウェア 製品マスターの完成が境目
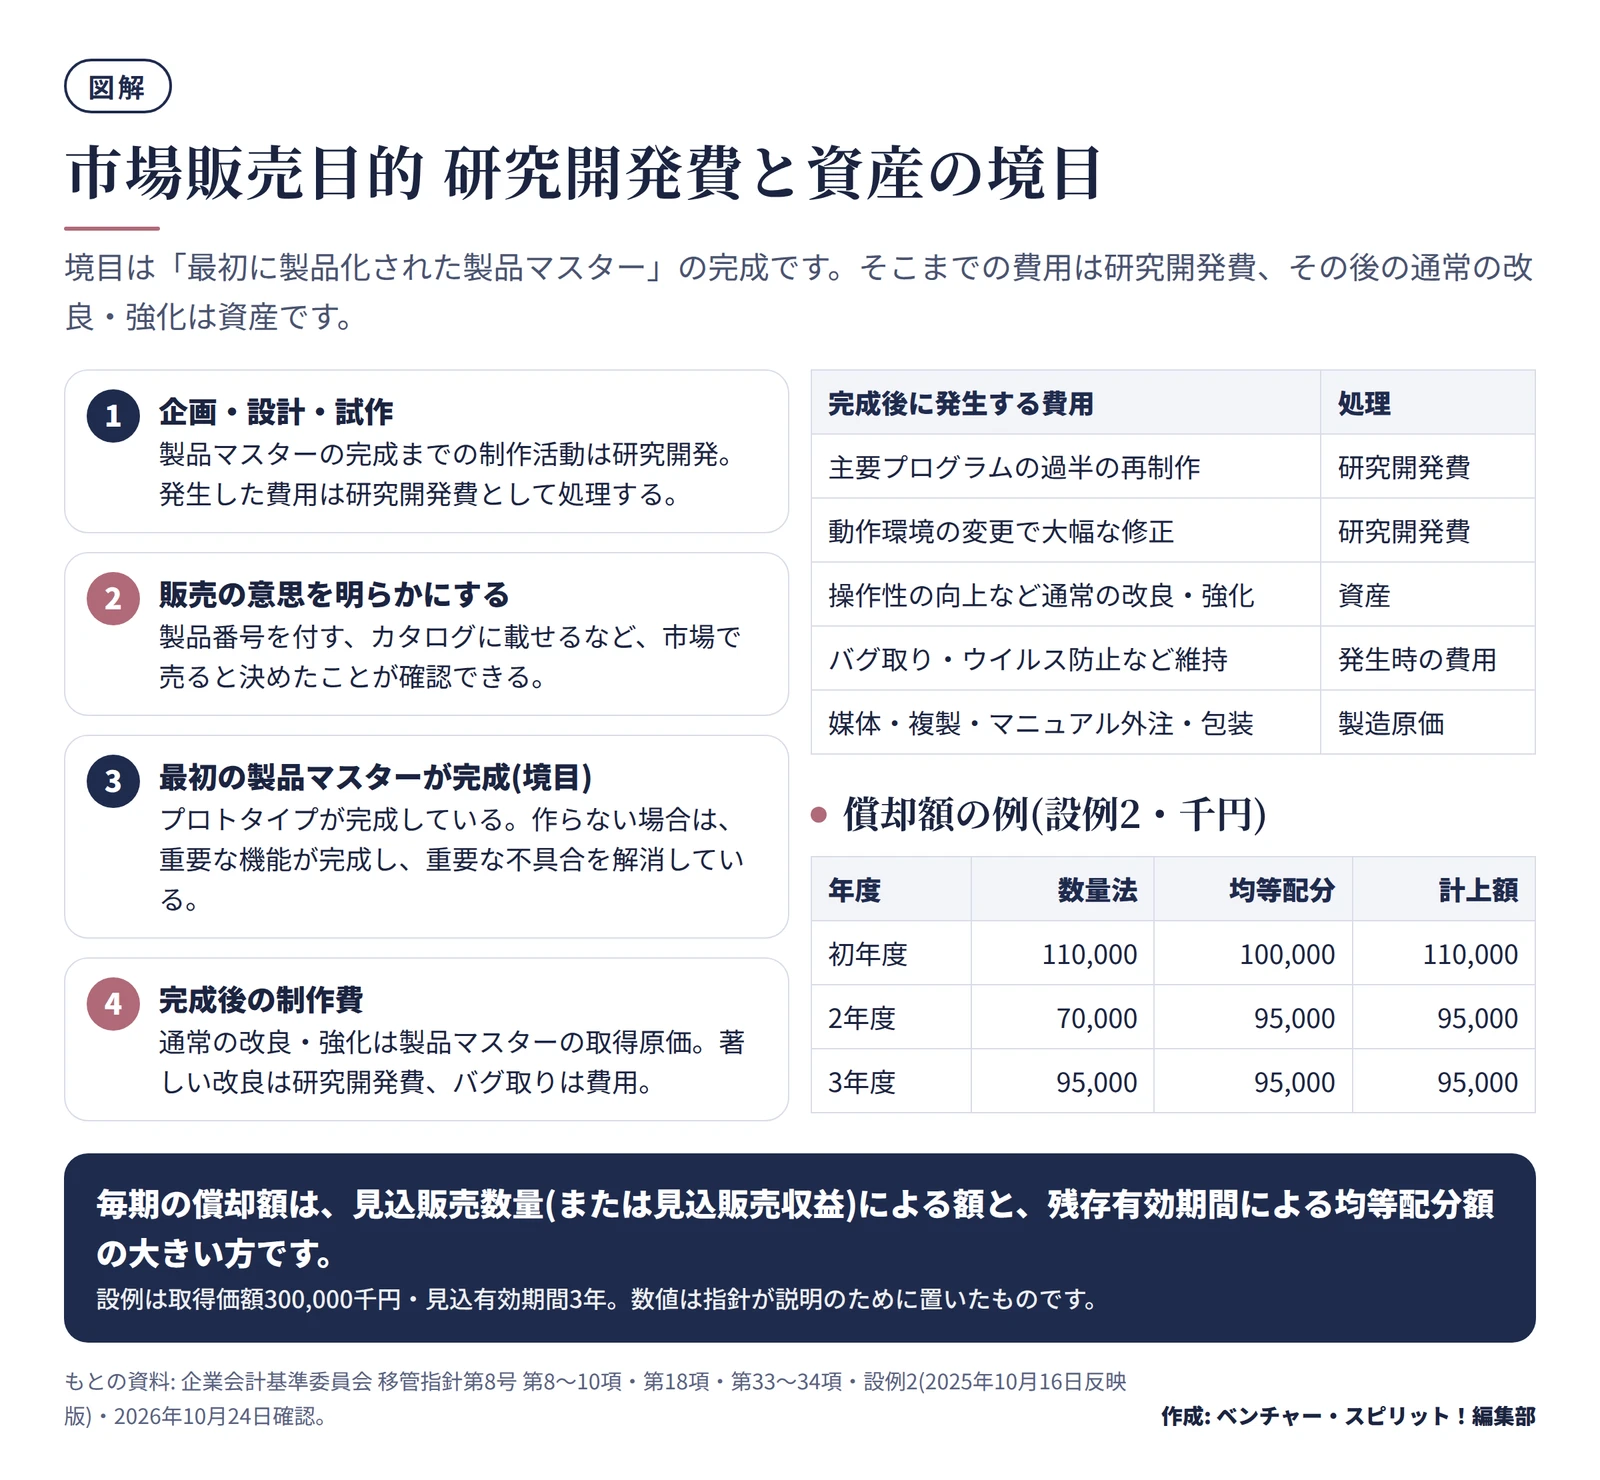
パッケージやアプリのように、複写して多くの顧客に売るソフトウェアです。実務指針は、研究開発が終わる時点を「最初に製品化された製品マスター」の完成時点としています(第8項)。その時点までに発生した費用は、研究開発費として処理します。
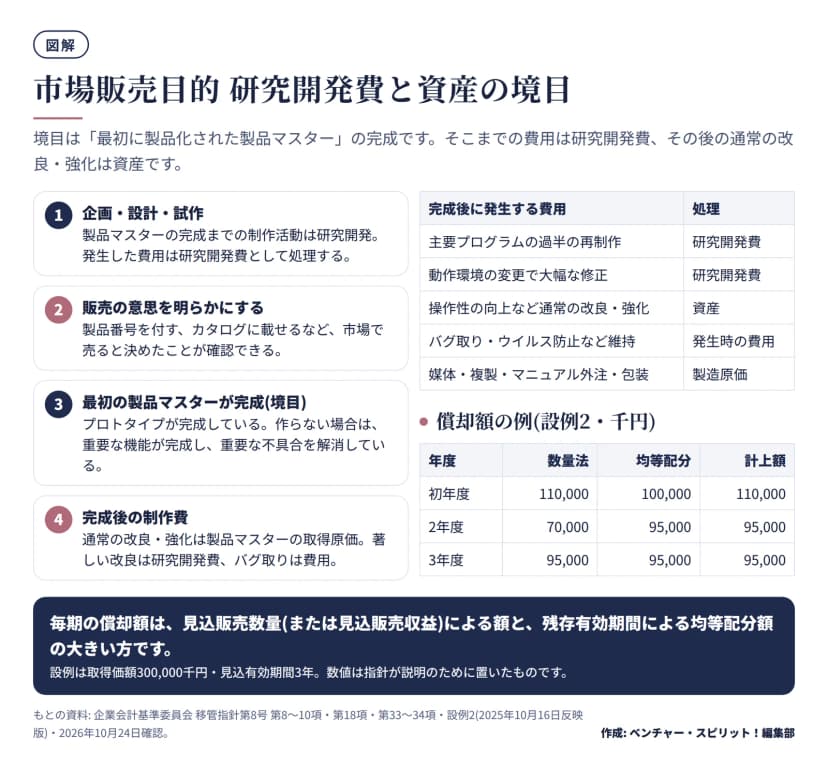 市場販売目的ソフトウェアの研究開発費と資産の境目と償却額の例作成: 編集部 / もとの資料: 企業会計基準委員会 移管指針第8号
完成の時点は、次の2点で判断します。
- 製品性を判断できる程度のプロトタイプが完成している。
- プロトタイプを作らないときは、製品として販売するための重要な機能が完成し、重要な不具合を解消している。
あわせて、製品番号を付す、カタログに載せるなど、販売の意思が明らかになっている必要があります(第32項)。入力画面や帳票がまだ完全でなく、操作性や処理速度に改良の余地があっても、解消の方法が明確で製品の完成に重要でなければ、資産計上の要件を満たすと考えられています。
完成後に発生する費用の分け方
| 完成後の作業 |
処理 |
根拠 |
| 著しい改良(主要プログラムの過半の再制作、動作環境の変更に伴う大幅な修正) |
研究開発費 |
第9項・第33項 |
| 操作性の向上など、著しくない改良・強化 |
製品マスターの取得原価 |
第9項・第34項 |
| バグ取り、ウイルス防止などの修繕・維持 |
発生時の費用 |
第34項 |
| 保存媒体、複写の経費、マニュアルの外注、包装、制作に携わった従業員の人件費 |
ソフトウェアの製造原価 |
第34項 |
製品マスターの制作原価は、制作中はソフトウェア仮勘定などで、完成後はソフトウェアなどの科目で、無形固定資産に計上します(第10項)。制作仕掛品に重要性があるときは、区分して表示することが望ましいとされています。
償却は「大きい方」を計上する
市場販売目的のソフトウェアの償却額は、次の2つを比べて、大きい方を計上します(第18項)。
- 見込販売数量(または見込販売収益)にもとづく額。
- 残存有効期間にもとづく均等配分額。
販売可能な有効期間は、原則として3年以内で見積もります。3年を超えるときは、合理的な根拠が必要です。実務指針の設例2(取得価額300,000千円・見込有効期間3年)では、次のようになります。数値は指針が説明のために置いたものです。
| 年度 |
数量にもとづく額 |
均等配分額 |
計上する額 |
| 初年度 |
110,000千円 |
100,000千円 |
110,000千円 |
| 2年度 |
70,000千円 |
95,000千円 |
95,000千円 |
| 3年度 |
95,000千円 |
95,000千円 |
95,000千円 |
2年度は、期首の未償却残高190,000千円を残り2年で割った95,000千円が、数量にもとづく額を上回るため、均等配分額を使います。償却の方法と見込有効期間は、会計方針として開示します(第22項)。
販売期間が進んで、未償却残高が翌期以降の見込販売収益を上回ったときは、超えた額を一時の費用または損失にします(第20項)。見込販売数量は適宜見直します。見直しの結果は会計上の見積りの変更として、変更後の見込みで当期以降の損益に反映します。過去の見積りが、その時点で合理的でなかったときは、誤謬の訂正になります(第19項)。
自社利用のソフトウェア 「確実」といえるかで決まる
自社利用は、そのソフトウェアの利用で「将来の収益獲得又は費用削減が確実であること」が認められれば、無形固定資産に計上します。確実と認められないときや、不明なときは費用です(第11項)。
実務指針が示す、資産計上の一般的な例は次の3つです。
- 通信ソフトウェアや第三者への業務処理サービスの提供に使い、契約にもとづいて対価を得る場合。
- 自社で使うために制作し、当初の使い道で使い続けることで、業務を効率的・効果的に進められると明確に認められる場合。たとえば、間接人員の削減による人件費の削減が確実に見込める場合です。
- 市場で売られているソフトウェアを買い、予定した使い道で使い続けて、業務を効率的・効果的に進められると認められる場合。
資産にする時期と、導入費用
資産計上の開始は、収益獲得か費用削減が確実と認められる状況になった時点です。それを立証できる証憑で決めます。例は、制作予算を承認した社内の稟議書や、制作原価を集計する制作番号を記入した管理台帳です(第12項)。終了は、実質的に制作作業が完了したと認められる時点です。証憑の例は、作業完了報告書や最終テスト報告書です(第13項)。
導入にかかる費用は、次のように分けます(第14項から第17項)。
| 費用 |
処理 |
| 購入したソフトウェアの設定作業、自社仕様に合わせる付随的な修正 |
取得価額に含める(重要性が乏しければ費用も可) |
| 既存ソフトウェアの仕様を大幅に変更して、新しいものを作る費用 |
収益獲得か費用削減が確実なら、購入価額も含めて資産。そうでなければ購入価額も含めて費用 |
| 旧システムのデータの移行(コンバート)、操作のトレーニング |
発生した事業年度の費用 |
| 機械などに組み込まれ、一体で機能するソフトウェア |
機器の取得原価に含める |
償却の方法と年数
自社利用のソフトウェアは、一般的には定額法が合理的とされます。耐用年数は利用可能期間によりますが、原則として5年以内です。5年を超えるときは、合理的な根拠が必要です(第21項)。設例6(取得価額150,000千円・見込利用可能期間5年・定額法)では、2年度末に残りの利用可能期間が2年だとわかった場合、3年度と4年度の償却額は、期首の未償却残高90,000千円を2年で割った45,000千円ずつです。1年目と2年目は30,000千円ずつでした。
研究開発費との分け方 迷いやすい場面
研究開発費は、すべて発生時に費用として処理します(第3項)。実務指針は、研究と開発を次のように説明しています(第2項)。
- 研究: 新しい知識の発見を目的とした計画的な調査及び探究。
- 開発: 新しい製品・サービス・生産方法についての計画もしくは設計、または既存の製品等を著しく改良するための計画もしくは設計として、研究の成果その他の知識を具体化すること。
迷いやすい場面を、実務指針の記述に当てはめると、次のとおりです。
| 場面 |
扱い |
| 新製品の試作品の設計・製作と実験 |
研究開発(第2項) |
| 既存製品の不具合の修正に伴う設計変更・仕様変更 |
研究開発に含まれない(第26項)。維持の費用として費用処理(第34項) |
| 客先の要望による設計変更・仕様変更 |
研究開発に含まれない(第26項) |
| 著しいとは判断できない改良・改善 |
研究開発に含まれない(第26項) |
| 外部への研究開発の委託 |
検収して利用可能になった時点で費用。契約金は前渡金(第3項) |
研究開発費は、通常は一般管理費に計上します。製造現場で行った研究開発を製造費用に含めることも認められますが、その製造費用の大部分が期末の仕掛品として資産計上される結果になるのは、妥当な会計処理とは認められません。ソフトウェアでは、研究開発にあたる部分を製造費用にして、結果的にその大部分が資産になる場合が該当します(第4項)。当期に発生した研究開発費の総額は、注記します。
税務の扱い 耐用年数・少額・税額控除
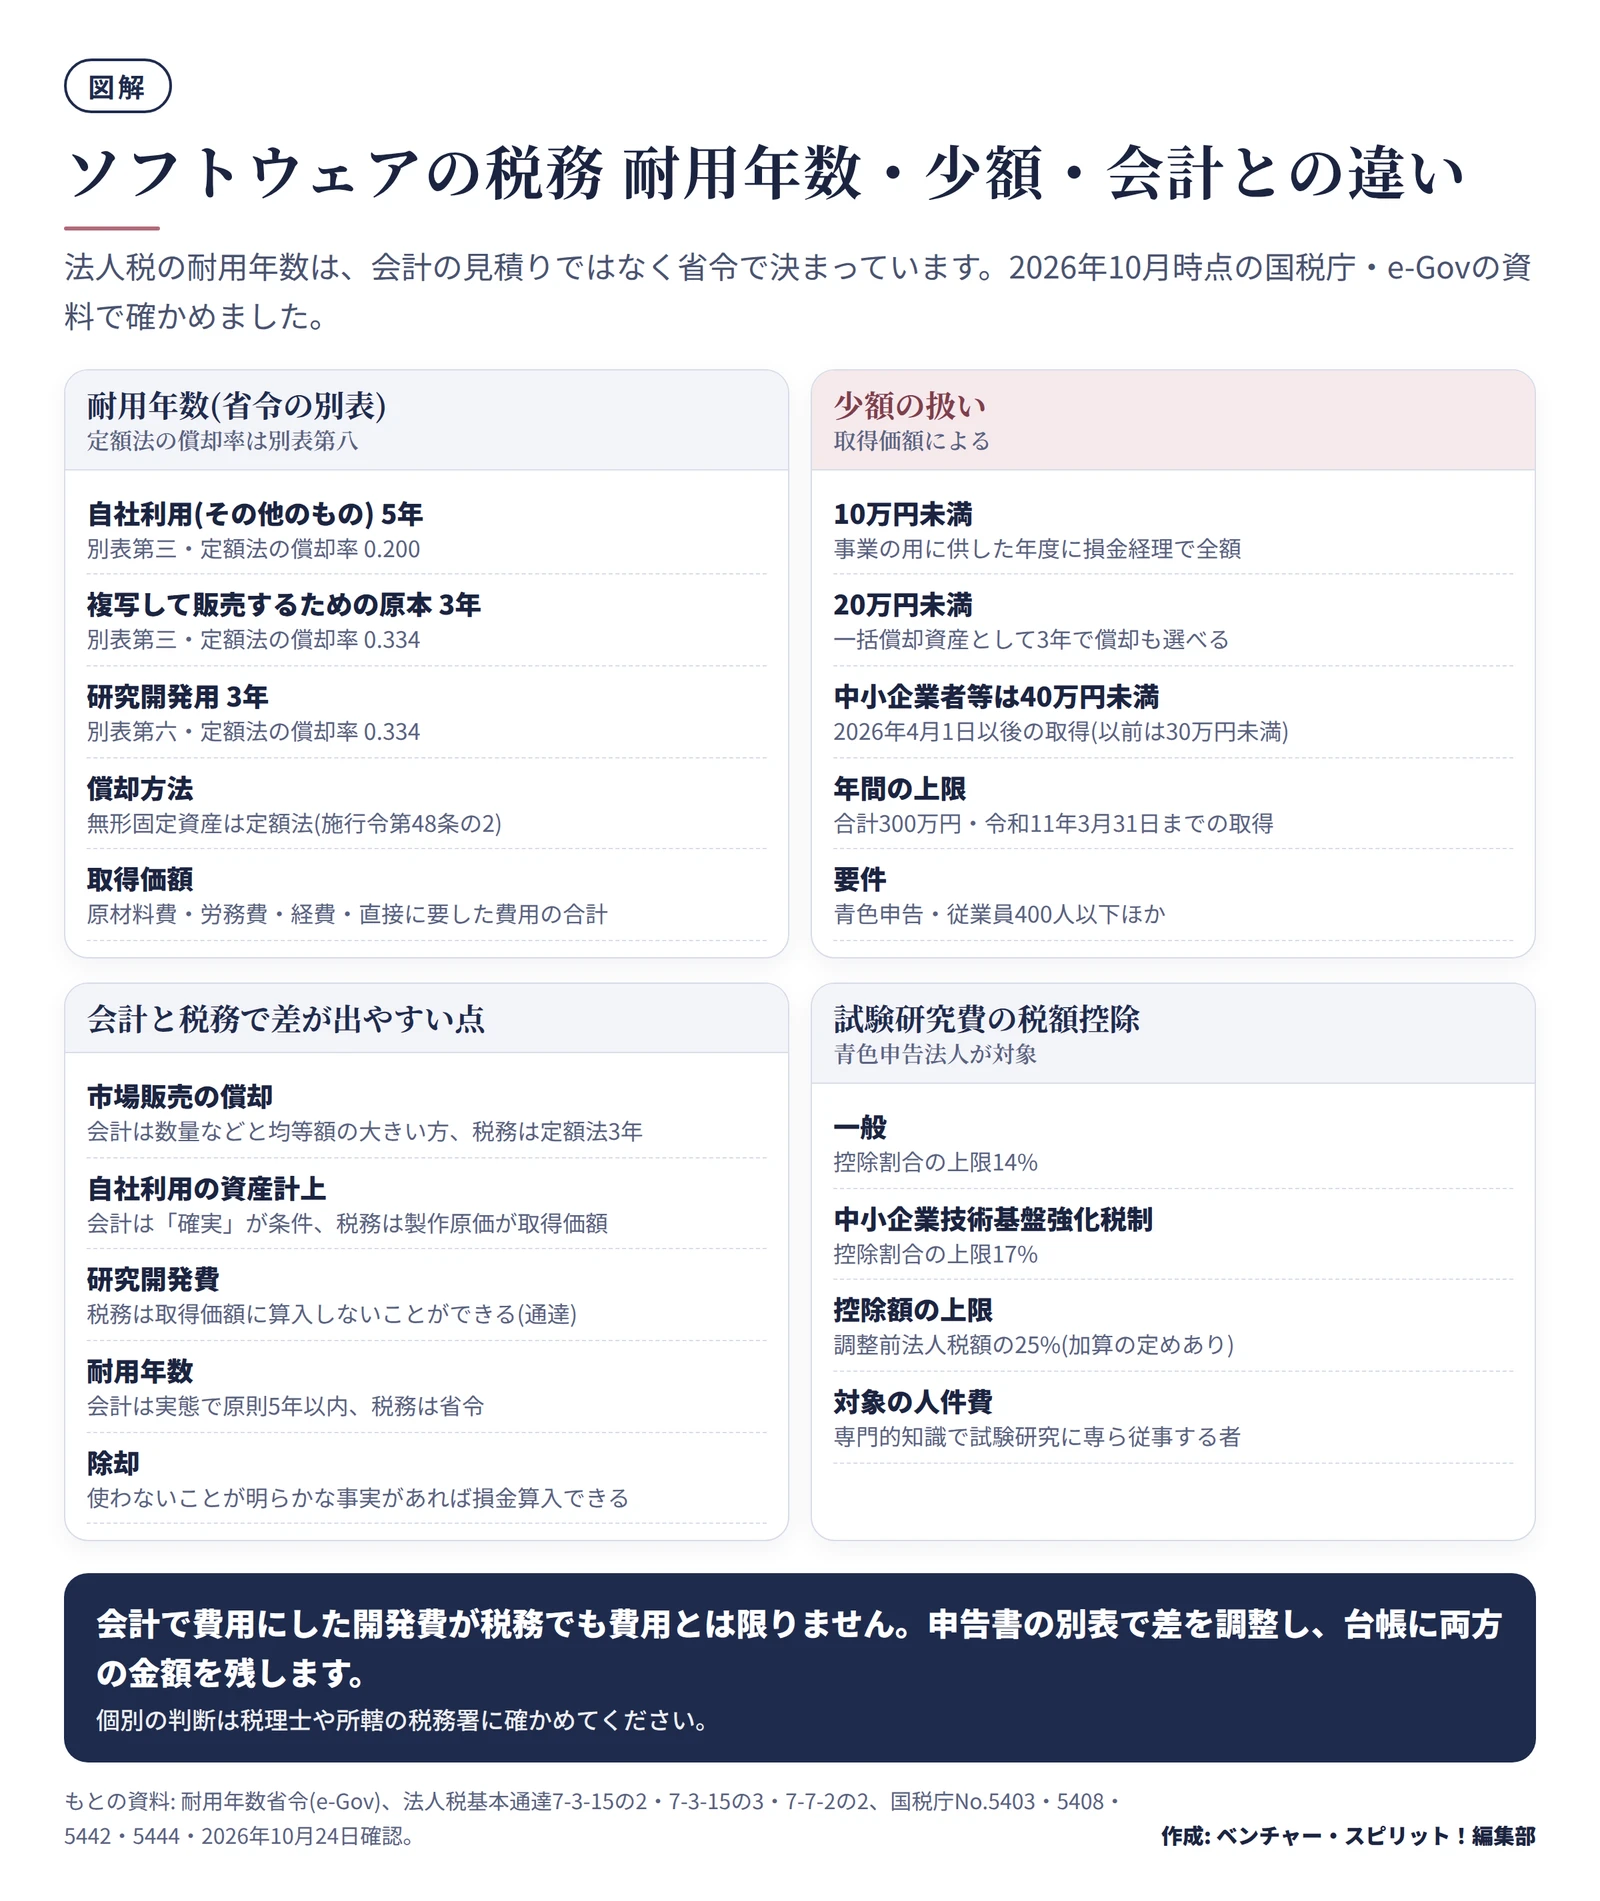
ここからは法人税の扱いです。2026年10月時点の国税庁・e-Govで確かめました。
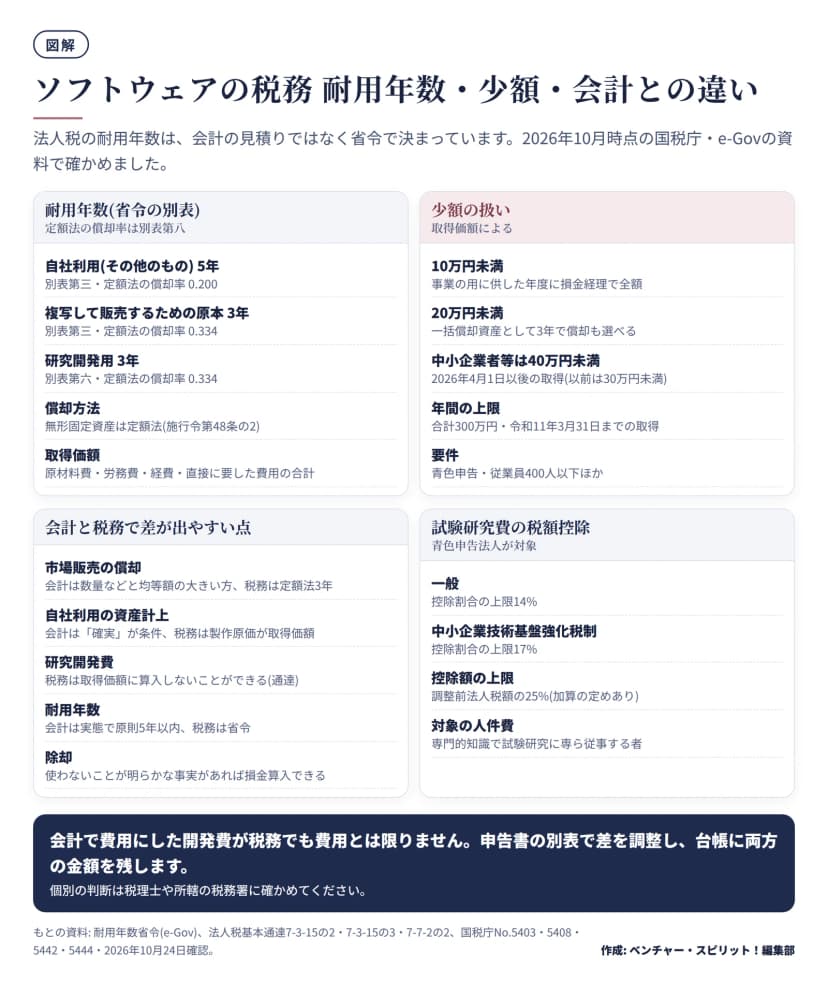 ソフトウェアの税務 耐用年数・少額の扱い・会計との違い作成: 編集部 / もとの資料: 国税庁 タックスアンサー・耐用年数省令(e-Gov)
耐用年数と償却方法
耐用年数省令の別表第三は、ソフトウエアの耐用年数を「複写して販売するための原本」で3年、「その他のもの」で5年としています。別表第六の開発研究用減価償却資産では、ソフトウエアは3年です。国税庁の通達7-1-8の2は、特定の研究開発にだけ使うソフトウエアも減価償却資産にあたるとし、開発研究の用に供されている場合は別表第六の年数を使うと示しています。
ソフトウエアなどの無形固定資産の償却方法は、定額法です(法人税法施行令第48条の2第1項第4号)。償却率は別表第八で、3年が0.334、5年が0.200です。国税庁No.5410では、定額法の償却限度額を「取得価額×償却率」としています。
取得価額
自分で作ったソフトウェアの取得価額は、制作のための原材料費、労務費、経費と、事業の用に供するために直接要した費用の合計です。原価の集計や配賦の方法が合理的で、継続して計算していれば、それを認めると通達7-3-15の2は定めています。市場販売目的のソフトウェアで、完成品になるまでの間に製品マスターに要した改良・強化の費用も、取得価額に入ります。
通達7-3-15の3は、次の費用を取得価額に算入しないことができるとしています。
- 制作計画の変更などによる仕損じで、不要になったことが明らかな費用。
- 研究開発費の額。自社利用のソフトウェアでは、利用しても将来の収益獲得や費用削減にならないことが明らかな場合の研究開発費に限ります。
- 間接費や付随費用で、合計が少額(製作原価のおおむね3%以内)のもの。
少額の特例
| 取得価額 |
扱い |
出典 |
| 10万円未満 |
事業の用に供した事業年度に損金経理をすれば全額を損金に算入 |
No.5403 |
| 20万円未満 |
3年間で償却する一括償却資産の損金算入も選べる |
No.5403 |
| 中小企業者等で40万円未満 |
取得価額の全額を損金に算入。年間の合計は300万円まで |
No.5408 |
No.5408によると、中小企業者等の少額減価償却資産の特例は、令和8年度の改正で、2026年4月1日以後に取得したものから基準が30万円未満から40万円未満に上がりました。対象は青色申告書を提出する中小企業者などで、常時使用する従業員が400人以下(改正前は500人以下)の法人です。令和11年3月31日までに取得して事業の用に供したものが対象です。ソフトウエアも対象に含まれます。この特例は、租税特別措置法上の特別償却・税額控除・圧縮記帳と重複して使えません。10万円未満のものや、一括償却資産の適用を受けるものにも、この特例は使えません。
試験研究費の税額控除
青色申告書を提出する法人は、試験研究費の額がある場合に、一定割合を法人税額から控除できる制度があります(No.5442)。控除対象の人件費は、専門的知識をもって試験研究の業務に専ら従事する者に係るものです。税額控除割合の上限は一般で14%、中小企業者等が使える中小企業技術基盤強化税制で17%です(No.5444)。控除額は、原則として調整前法人税額の25%が上限で、条件により加算があります。
試験研究費として申告できる範囲や、売上原価として処理した場合の扱いは、会社ごとに細かい条件があります。適用を検討するときは、税理士か所轄の税務署に確かめてください。
会計と税務で差が出やすい点
| 項目 |
会計 |
税務 |
| 市場販売目的の償却 |
見込販売数量などによる額と均等配分額の大きい方 |
定額法で、耐用年数3年 |
| 耐用年数 |
利用可能期間などの見積り。自社利用は原則5年以内 |
省令の別表で決まる。自社利用は5年 |
| 自社利用の資産計上 |
将来の収益獲得か費用削減が確実なら資産 |
製作原価が取得価額。研究開発費などは算入しないことができる |
| 研究開発費 |
全額を発生時の費用 |
通達7-3-15の3に沿って取得価額に算入しないことができる |
会計の償却額と税務の償却限度額が違うときは、その差を税務の計算で調整します。具体的な申告書の記載は、顧問の税理士に確かめてください。
使わなくなったソフトウェアの除却
通達7-7-2の2は、物理的な除却や廃棄がなくても、今後事業の用に供しないことが明らかな事実があるとき、帳簿価額(処分見込価額があれば控除した残額)を、その事実が生じた事業年度の損金にできるとしています。例は次の2つです。
- 自社利用のソフトウェアで、処理の対象の業務が廃止された、またはハードウェアやOSの変更などで別のソフトウェアに切り替わり、使わなくなったことが明らかな場合。
- 複写して販売するための原本で、新製品の出現やバージョンアップで、今後販売しないことが社内の稟議書や販売店への通知文書などで明らかな場合。
ASBJの動きは 2026年10月時点で何が決まっているか
ASBJが2026年10月23日に公表した「現在開発中の会計基準に関する今後の計画」を確かめました。開発中のものは、金融商品、後発事象(2026年1月9日に企業会計基準第41号を公表)、継続企業(2026年10月23日に公開草案第100号を公表・コメント期限2026年12月25日)などです。そのほか電子決済手段、排出量取引、のれんなどの検討も載っています。ソフトウェアの会計処理を扱うものは見当たりません。2025年12月12日の中期運営方針にも、ソフトウェアという言葉は出てきません。
つまり、2026年10月24日時点では、この記事の3区分の考え方が、そのまま使われています。新しい基準や公開草案が出たときは、適用時期とあわせて、ASBJのサイトで確かめてください。
実務の段取り プロジェクトの記録から除却まで
ここは、実務指針が挙げる証憑の例と、一般的な運用をもとにした段取りです。会社の規模や監査法人の求めで、細かさは変わります。
工数の区分は、会社の事情に合わせて決めます。たとえば次のように分けておくと、決算の仕訳を作るときに迷いません。
| 工数の区分 |
会計の扱い(一般的には) |
| 研究開発(新技術の検証、製品マスター完成まで) |
研究開発費 |
| 資産計上の対象(完成までの制作、完成後の通常の改良) |
ソフトウェア仮勘定・ソフトウェア |
| 保守・不具合の修正 |
費用 |
| 受注案件の制作 |
仕掛品(売上の計上は収益認識の基準) |
決算では、資産計上した金額の根拠の記録、償却の見直し、使っていないソフトウェアの有無、研究開発費の総額の注記、の4つを確かめます。
今日からできること
- いま作っている、または売っているソフトウェアを一覧にして、受注制作・市場販売目的・自社利用のどれかを書き込む。
- 開発者の工数の記録が、案件別・作業の種類別になっているかを確かめる。足りなければ、来月から区分の列を足す。
- 市場販売目的は、製品マスターが完成した日と、その根拠(製品番号の付与、テスト結果)を1枚にまとめる。
- 自社利用で資産にしているものは、稟議書と完成の証憑がそろっているかを確かめる。
- 会計と税務で耐用年数が違うものは、固定資産台帳に会計の年数と税務の年数を並べて残す。
- 少額特例の基準が40万円未満に上がったので、2026年4月1日以後に取得した資産の扱いを、税理士と確認する。
会計処理や税務の最終的な判断は、監査法人・税理士・所轄の税務署に確かめてください。この記事は、2026年10月24日時点の公的資料の内容を整理したものです。