新人のころ、「資本金1,000万円の会社だから、1,000万円は手元にあるはず」と思い込んでいた、という話はよく聞きます。実は資本金は、手元の現金の額ではありません。この記事では、決算書のどこに出る数字なのか、金額で税や会社法の扱いがどう変わるのか、増資・減資の手続きはどう進むのかを、公式の資料で確かめながら整理します。
制度の内容は2026年10月24日時点のものです。税の区分の金額などは改正されることがあるので、実際に使うときは最新の公式資料で確かめてください。
資本金とは何か 決算書のどこに出る数字か
株式会社の資本金の額は、会社法で次のように決まっています。設立や株式の発行のときに、株主になる人が会社に払い込んだり給付したりした財産の額が、原則として資本金の額です(第445条第1項)。
つまり資本金は、「会社を始めるときに株主が出した元手」を表す数字です。決算書では、貸借対照表の右側、純資産の部に載ります。純資産の部のうち株主資本は、資本金・資本剰余金・利益剰余金などに分かれています(会社計算規則第76条)。
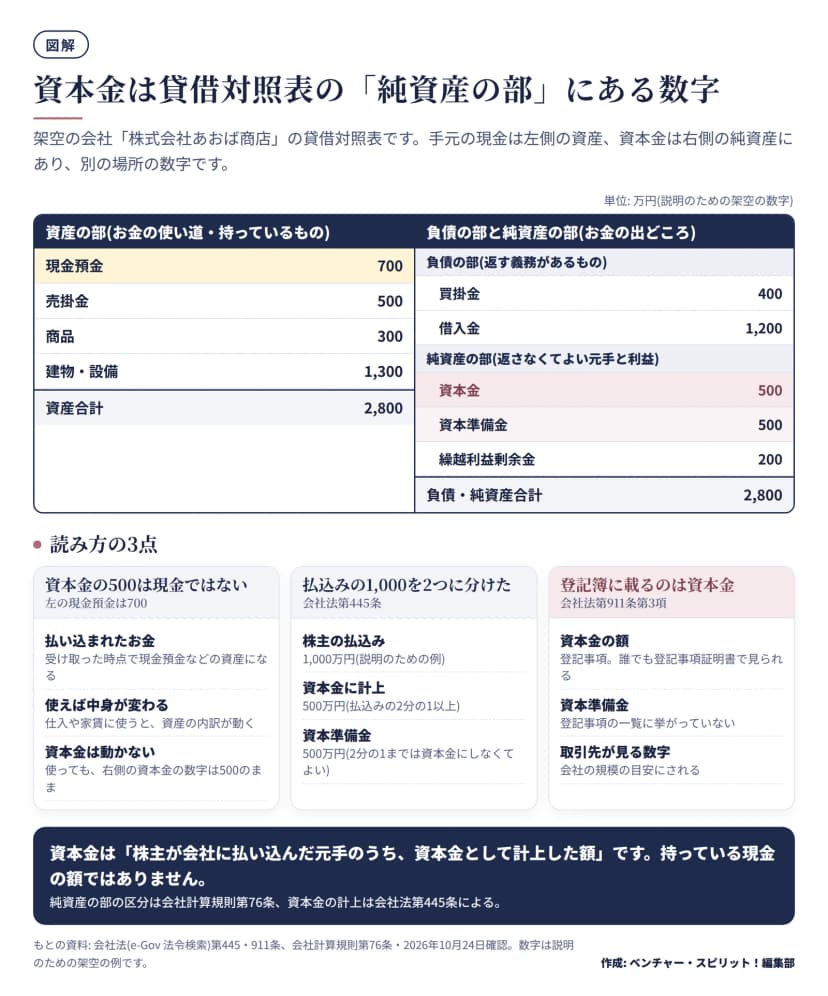
架空の会社の貸借対照表で見る
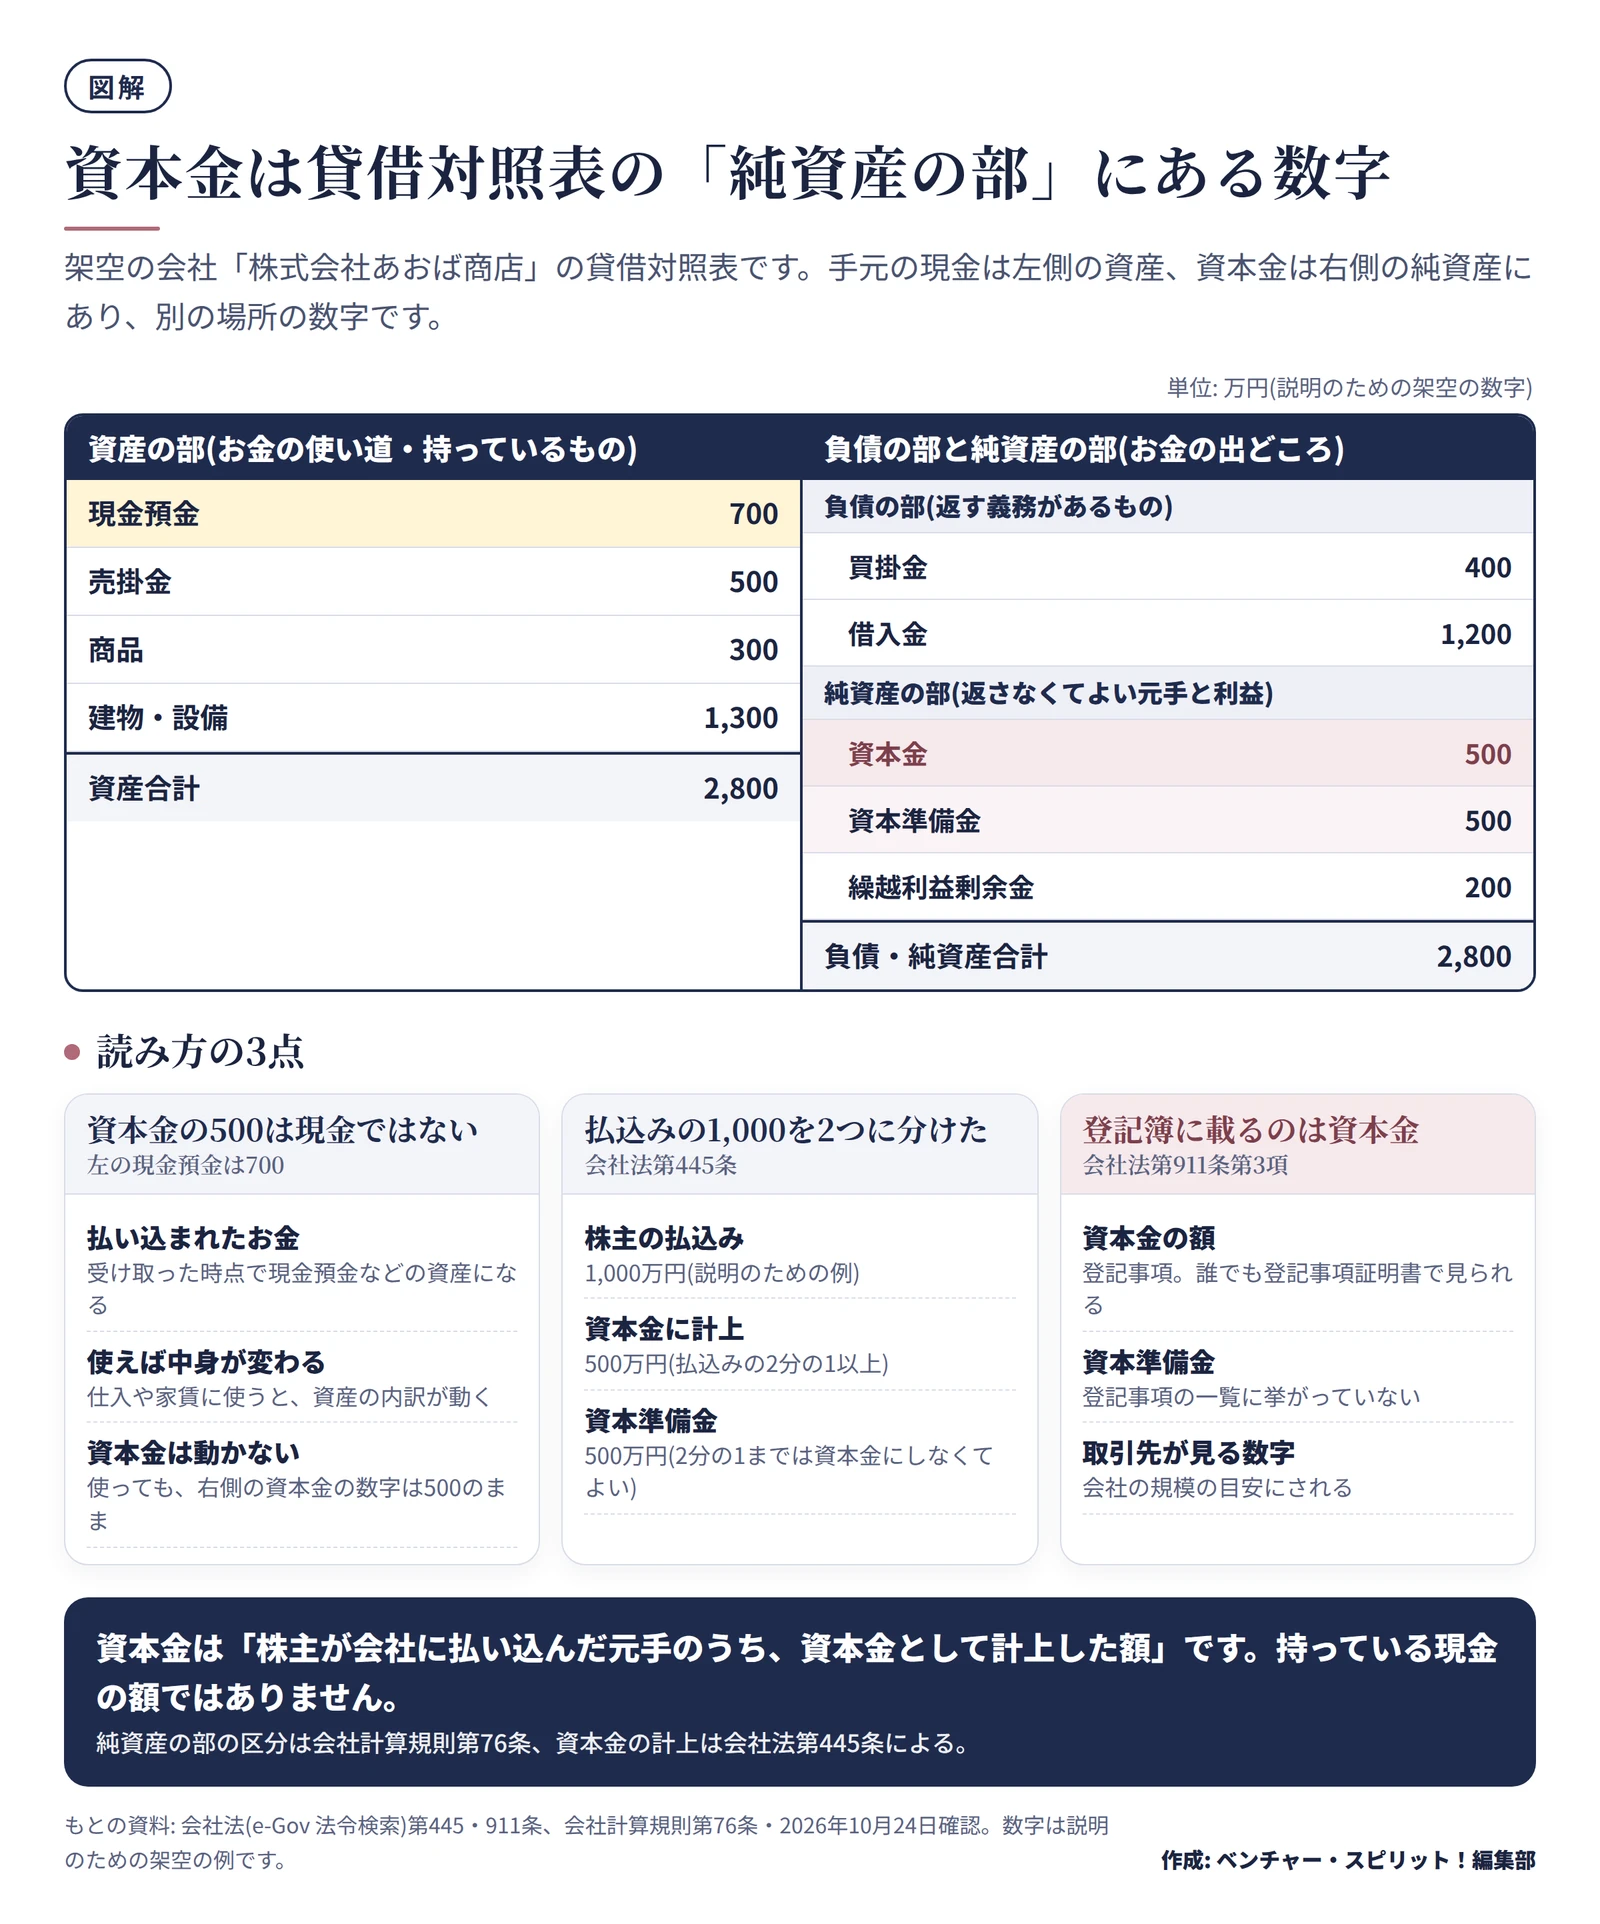
次の図は、架空の「株式会社あおば商店」の貸借対照表です。数字は説明のための例です。
 架空の貸借対照表で見る資本金 純資産の部の数字で現金とは別作成: 編集部 / もとの資料: 会社法(e-Gov 法令検索)・会社計算規則
| 場所 |
項目 |
金額(万円) |
意味 |
| 資産の部 |
現金預金 |
700 |
手元と預金にあるお金 |
| 資産の部 |
売掛金・商品・建物設備 |
2,100 |
お金以外の持ち物 |
| 負債の部 |
買掛金・借入金 |
1,600 |
返す義務があるもの |
| 純資産の部 |
資本金 |
500 |
払い込まれた元手のうち資本金にした額 |
| 純資産の部 |
資本準備金 |
500 |
払い込まれた元手のうち資本金にしなかった額 |
| 純資産の部 |
繰越利益剰余金 |
200 |
これまでの利益の積み上げ |
左側の資産の合計(2,800)と、右側の負債と純資産の合計(2,800)は必ず一致します。右側は「お金の出どころ」、左側は「お金の使い道や持っているもの」と読むと、分かりやすくなります。
この会社の資本金は500万円ですが、現金預金は700万円です。株主が払い込んだお金は、受け取った時点で現金預金などの資産になり、仕入や家賃に使えば資産の内訳が変わっていきます。その間も、右側の資本金の数字は動きません。
資本準備金との関係 払込みの2分の1までは資本金にしなくてよい
払い込まれた財産の全額を、資本金にしなければならないわけではありません。払込みまたは給付に係る額の2分の1を超えない額は、資本金として計上しないことができます(会社法第445条第2項)。資本金にしないと決めた額は、資本準備金として計上します(同第3項)。
図の例は、株主が1,000万円を払い込み、500万円を資本金、500万円を資本準備金にした場合です。資本金は払込みの2分の1以上、というのが計算の下限になります。
資本金の額は登記事項です(会社法第911条第3項第5号)。登記事項証明書に載るので、取引先も見られます。一方、同じ項の登記事項の一覧には、資本準備金は挙がっていません。取り方は、登記簿謄本(履歴事項全部証明書)とは 取り方と手数料・見方・使う場面で説明しています。
資本金1円でも会社は作れる 決めるときの考え方
会社法には、資本金の最低額の定めがありません。設立のときに出資される財産の価額か、その最低額を定款に書く(第27条第4号)ことになっていて、金額の下限は条文にないためです。法律の上では、資本金1円の株式会社も設立できます。
ただし、1円で始めるかどうかは、別の問題です。一般的には、次の点を見て決めます。
- 設立直後の運転資金(仕入・家賃・給与)をどれだけ用意するか
- 取引先や金融機関が、登記の資本金を会社の規模の目安にすることがある
- 資本金の額で、税や手続きの扱いが変わる(次の章)
- 業種によっては、許認可の要件に金額が出てくる(所管官庁の手引きで確かめる)
設立の登録免許税は、株式会社で資本金の0.7%です。15万円に満たないときは15万円になります(国税庁 No.7191)。合同会社なら最低6万円です。合同会社の違いは、合同会社とは 株式会社との違い・社員と代表社員の意味を図解で解説にまとめています。
資本金の額で変わる扱いの早見表
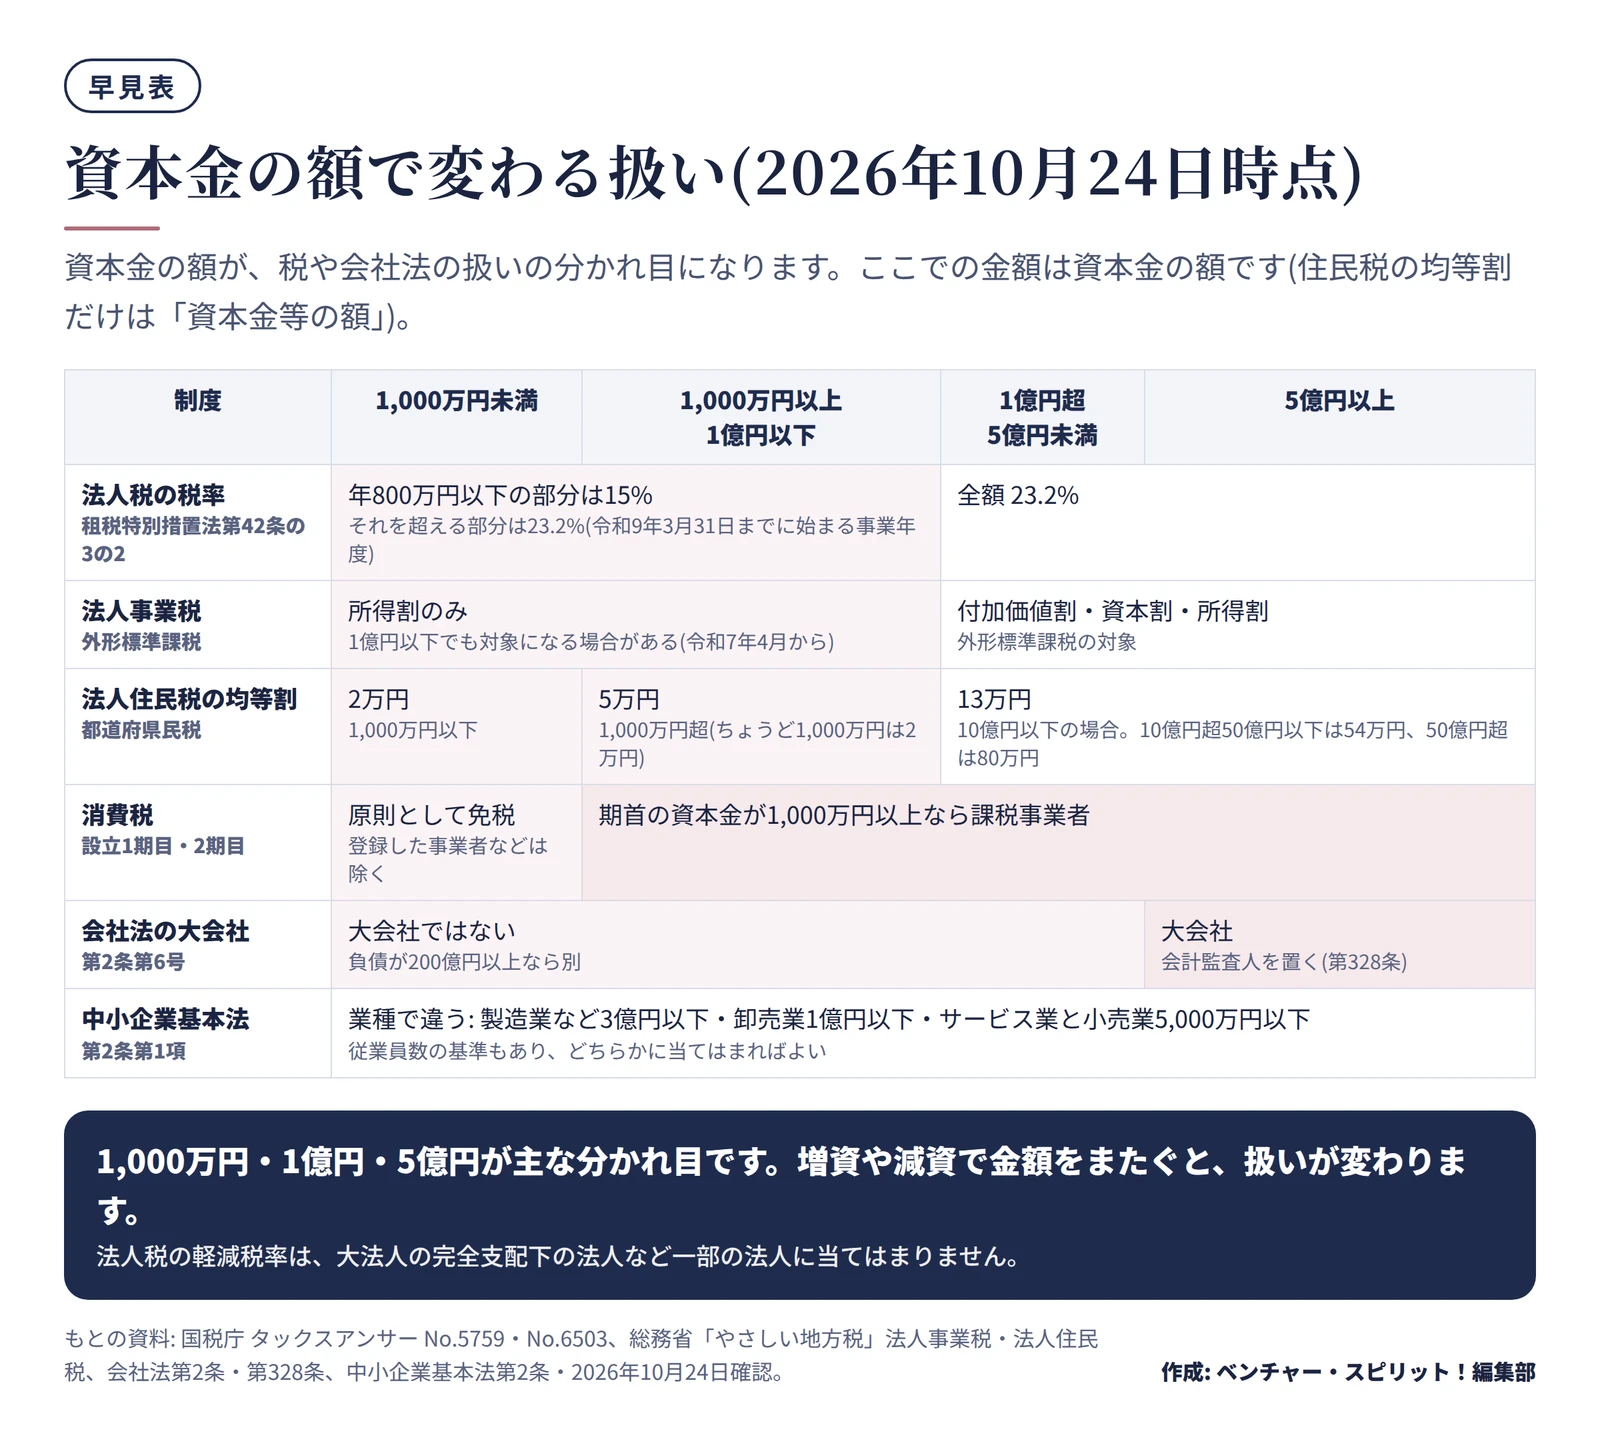
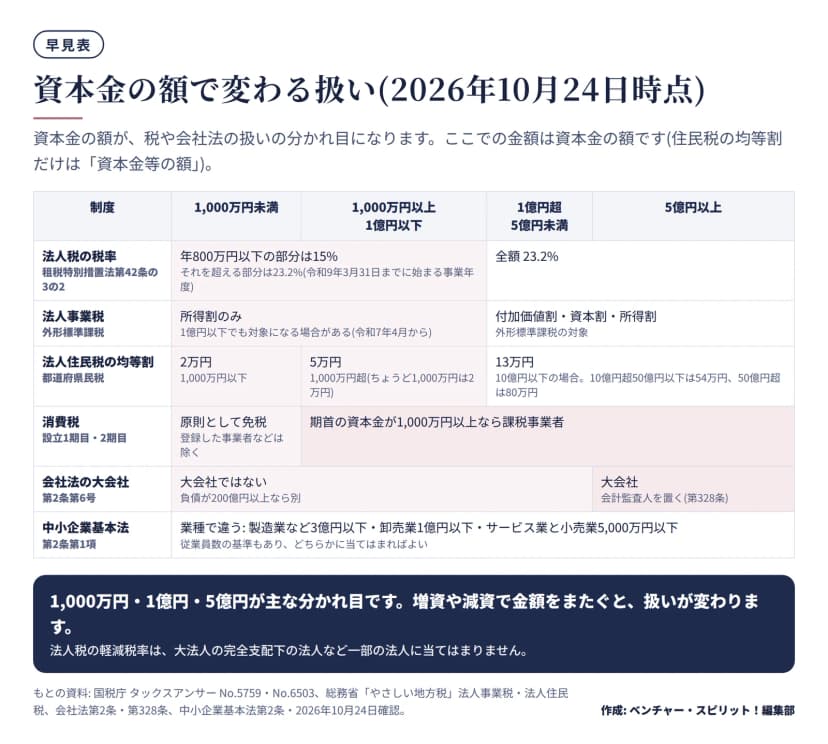
資本金の額は、会社を区分けする目印として使われています。主な区分けを、次の図と表にまとめました。
 資本金の額で変わる扱いの早見表 税・会社法・中小企業の区分作成: 編集部 / もとの資料: 国税庁 タックスアンサー・総務省 やさしい地方税・会社法
| 制度 |
分かれ目 |
内容 |
根拠 |
| 法人税の中小法人の軽減税率 |
資本金1億円以下 |
年800万円以下の所得の部分は15%(所得が年10億円を超える事業年度は17%)。800万円を超える部分は23.2%。令和9年3月31日までに始まる事業年度が対象 |
租税特別措置法第42条の3の2・国税庁 No.5759 |
| 法人事業税の外形標準課税 |
資本金1億円超 |
付加価値割・資本割・所得割が課される。1億円以下は所得割のみ |
総務省 法人事業税 |
| 法人住民税の均等割 |
資本金等の額で区分 |
都道府県民税は5区分(下の表) |
総務省 法人住民税 |
| 消費税の新設法人の特例 |
期首の資本金1,000万円以上 |
設立1期目・2期目は課税事業者 |
国税庁 No.6503 |
| 会社法の大会社 |
資本金5億円以上、または負債200億円以上 |
会計監査人などを置く義務がある |
会社法第2条第6号・第328条 |
| 中小企業の定義 |
業種で違う |
下の表のとおり |
中小企業基本法第2条第1項 |
法人税の軽減税率は、一部の法人には当てはまりません
国税庁の資料では、軽減税率の対象は、事業年度の終了のときに資本金の額が1億円以下の法人などです。ただし、資本金5億円以上の大法人との間にその大法人による完全支配関係がある普通法人などは除かれます(No.5759の注1)。資本金が1億円以下でも、親会社が大きい会社には当てはまらないことがあるわけです。
外形標準課税は、減資しても対象に残る場合があります
法人事業税は、資本金が1億円を超える普通法人には、所得割のほか付加価値割と資本割が課されます。この2つをまとめて外形標準課税といいます。
総務省の資料には、資本金が1億円以下でも対象に含まれる場合が書かれています。
| 開始の時期 |
対象に含まれる法人 |
| 令和7年4月1日から |
前事業年度に外形標準課税の対象だった法人で、資本金と資本剰余金の合計額が10億円を超えるもの |
| 令和8年4月1日から |
資本金と資本剰余金の合計額が50億円を超える法人等の100%子法人等のうち、資本金と資本剰余金の合計額等が2億円を超えるもの |
資本金だけを減らしても、資本剰余金を合わせた額で判定される場合がある、ということです。該当しそうなときは、税理士か都道府県の窓口に確かめます。
住民税の均等割は、資本金等の額で決まります
均等割は、赤字の会社でも払う税金です。総務省の資料では、法人の規模に応じて、都道府県民税は資本金等の額で5区分、市町村民税は資本金等の額と従業者数で9区分に分かれます。
| 資本金等の額 |
都道府県民税均等割 |
市町村民税均等割(従業者数50人超) |
市町村民税均等割(50人以下) |
| 1,000万円以下 |
2万円 |
12万円 |
5万円 |
| 1,000万円超1億円以下 |
5万円 |
15万円 |
13万円 |
| 1億円超10億円以下 |
13万円 |
40万円 |
16万円 |
| 10億円超50億円以下 |
54万円 |
175万円 |
41万円 |
| 50億円超 |
80万円 |
300万円 |
41万円 |
「資本金等の額」は、資本金の額と同じとは限りません。決算書の資本金とは別に、税の計算で使う金額です。実際の額は、事務所のある自治体で確かめます。
消費税は、設立のときの資本金が分かれ目です
消費税は、基準期間の課税売上高が1,000万円以下なら、納税義務が免除されるのが原則です(国税庁 No.6501)。新しく作った会社には基準期間がないので、設立1期目と2期目は原則として免除されます。
ただし、その事業年度の開始の日の資本金が1,000万円以上の法人は、免除されません(国税庁 No.6503)。資本金を1,000万円未満で設立し、1期目の途中で増資して1,000万円以上にした場合は、設立2期目が課税事業者になります。適格請求書発行事業者の登録を受けている場合は、資本金にかかわらず免除されません(No.6501)。
会社法の大会社と、中小企業の定義
会社法では、最終事業年度の貸借対照表の資本金が5億円以上、または負債の合計が200億円以上の株式会社を、大会社といいます(第2条第6号)。大会社は、公開会社でない場合も、会計監査人を置かなければなりません(第328条)。決算の公告も、貸借対照表に加えて損益計算書が必要です(第440条第1項)。
中小企業基本法では、国の施策の対象になる中小企業者を、業種ごとに資本金と従業員数で定めています(第2条第1項)。
| 業種 |
資本金の額・出資の総額 |
常時使用する従業員の数 |
| 製造業・建設業・運輸業など |
3億円以下 |
300人以下 |
| 卸売業 |
1億円以下 |
100人以下 |
| サービス業 |
5,000万円以下 |
100人以下 |
| 小売業 |
5,000万円以下 |
50人以下 |
条文は「おおむね」と書き、範囲は施策ごとに定めるとしています。補助金や融資の制度では、別の基準が使われることもあるので、制度ごとの案内を確かめます。
増資のあらまし 募集株式の発行で資本金を増やす
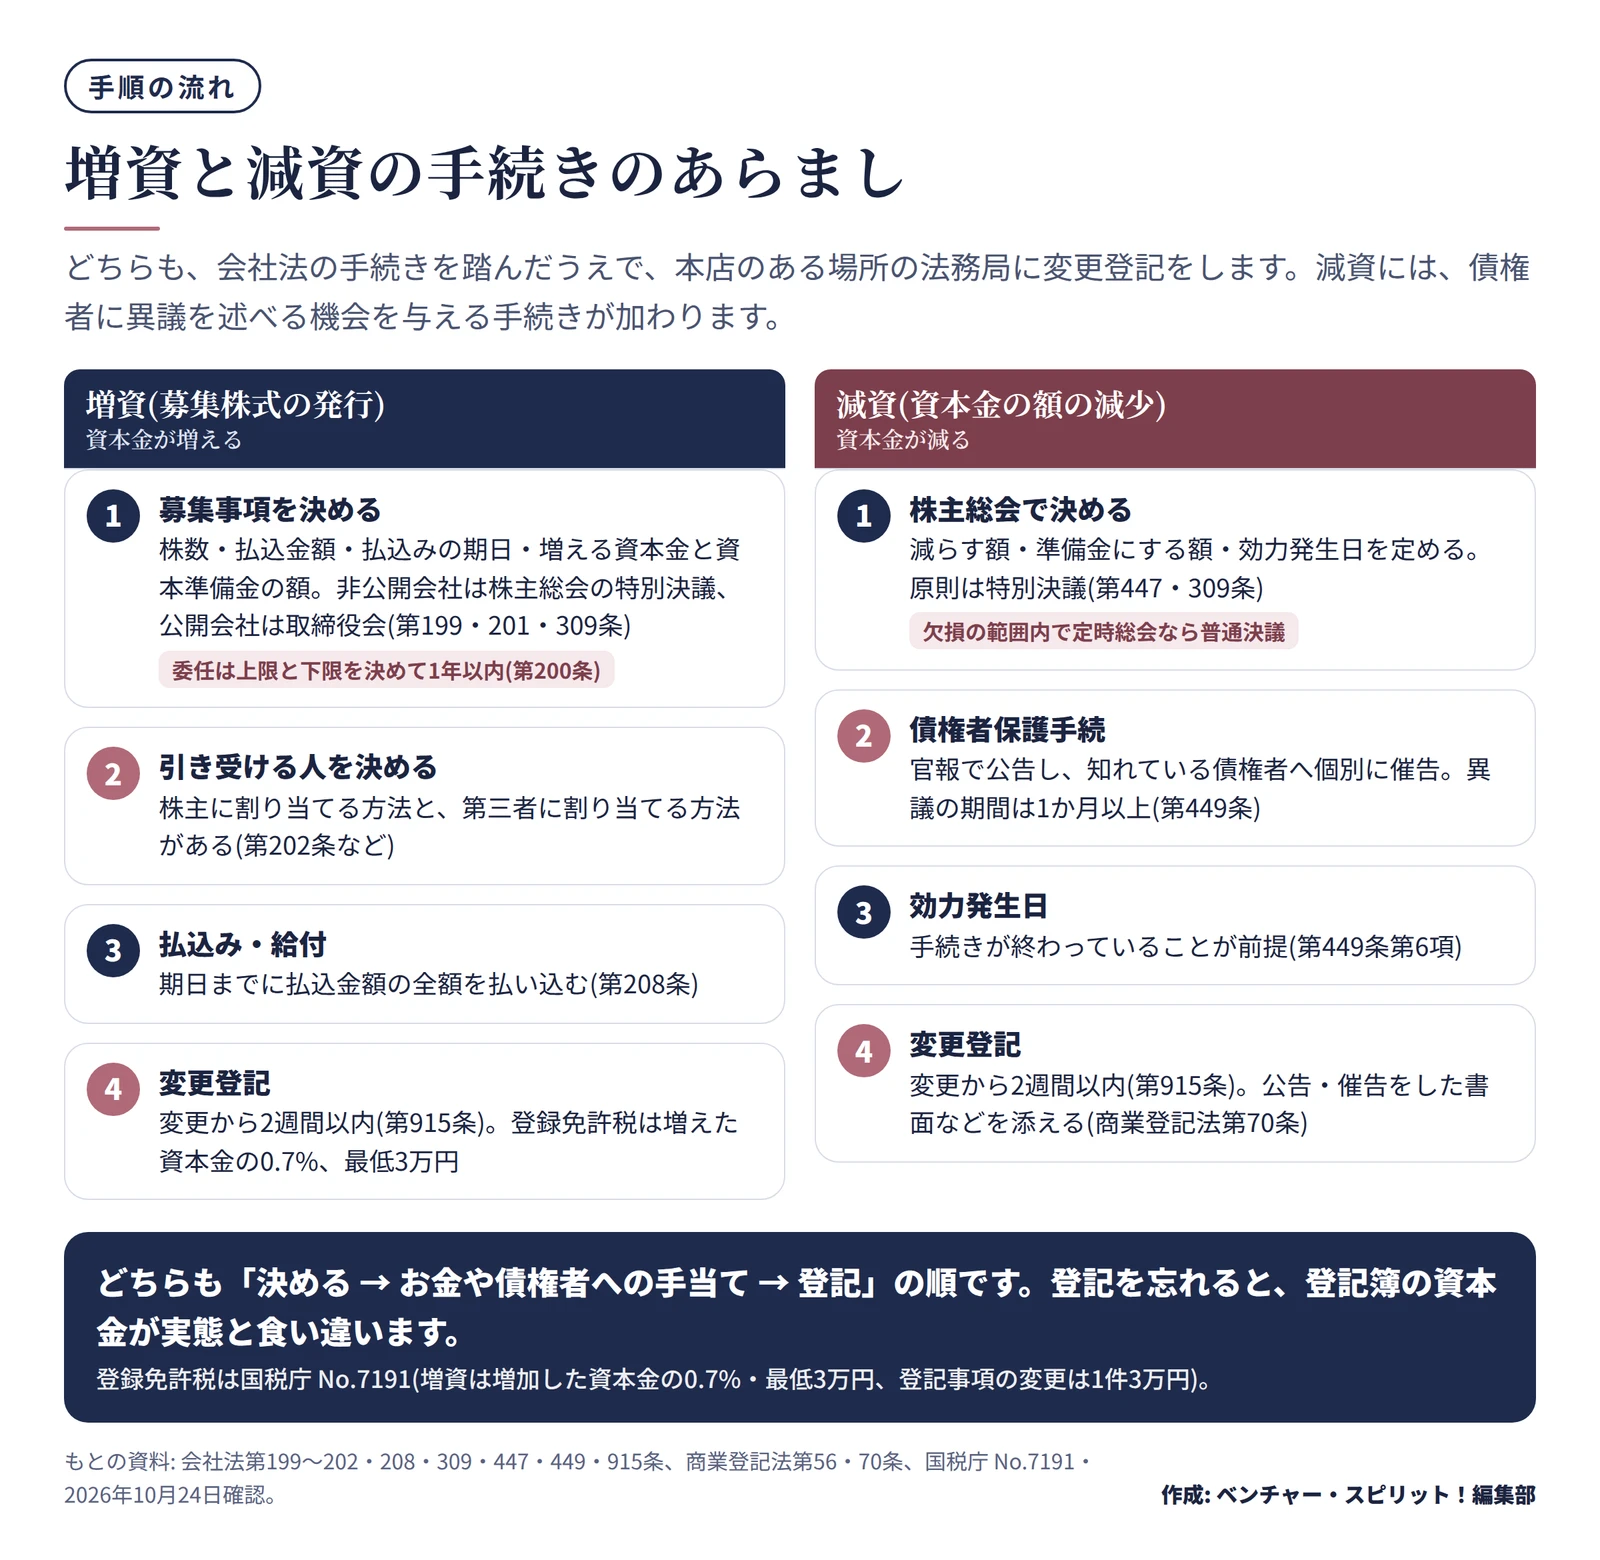
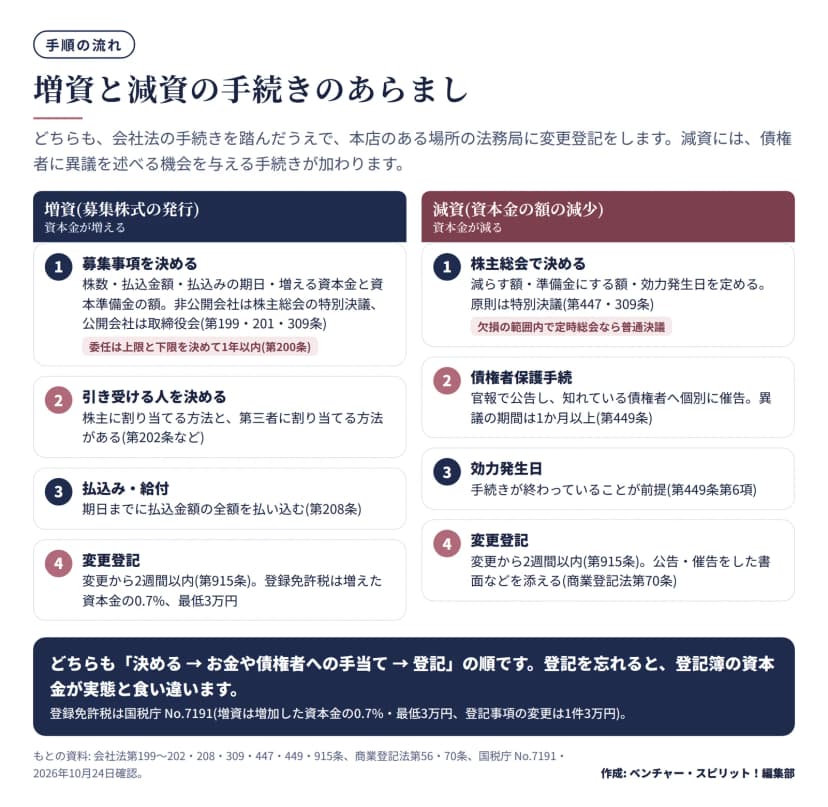
増資は、会社が新しく株式を発行して、お金などの出資を受けることで資本金を増やす方法が中心です。会社法では、募集株式の発行といいます。流れは次の図のとおりです。
 増資と減資の手続きの流れ 決議から変更登記まで作成: 編集部 / もとの資料: 会社法・商業登記法・国税庁 No.7191
決める人と決め方
募集株式を引き受ける人を募集するときは、募集株式の数、払込金額、払込みの期日、増加する資本金と資本準備金に関する事項などを定めます(会社法第199条第1項)。
| 会社の種類 |
募集事項を決める機関 |
根拠 |
| 公開会社でない会社(株式の譲渡に制限がある会社) |
株主総会の特別決議 |
第199条第2項・第309条第2項第5号 |
| 公開会社 |
取締役会 |
第201条第1項 |
株主総会で、募集事項の決定を取締役(取締役会設置会社は取締役会)に委任することもできます。このときは、募集株式の数の上限と払込金額の下限を決め、委任は払込みの期日が決議から1年以内の募集に限られます(第200条)。
払込みと変更登記
引き受けた人は、払込みの期日か期間内に、払込金額の全額を払い込みます(第208条第1項)。払込みの義務を、会社に対する貸付金などと相殺することはできません(同第3項)。払込みをしないと、株主になる権利を失います(同第5項)。
増資で資本金の額が変わるので、本店のある場所で変更登記をします。変更から2週間以内が期限です(第915条第1項)。払込みの期間を定めた場合は、期間の末日の時点で、末日から2週間以内にすれば足ります(同第2項)。申請書には、引受けの申込みを証する書面や、払込みがあったことを証する書面などを添えます(商業登記法第56条)。
登録免許税は、増加した資本金の額の0.7%です。3万円に満たないときは3万円になります(国税庁 No.7191)。
| 資本金の増加額 |
0.7%の計算 |
納める登録免許税 |
| 300万円 |
2万1,000円 |
3万円(最低額) |
| 500万円 |
3万5,000円 |
3万5,000円 |
| 1,000万円 |
7万円 |
7万円 |
準備金を資本金に入れる増資もあります。この場合は、準備金の額の減少として株主総会の決議で決め(第448条第1項)、債権者の異議の手続きは要りません(第449条第1項のかっこ書き)。払込みがないので、現金は増えません。
減資のあらまし 資本金を減らす手続き
減資は、株式会社が資本金の額を減らすことです(第447条第1項)。赤字がたまった会社が、資本金を減らして欠損を整理する場合などに使われます。減資をしても、減らした資本金を準備金に移せば、純資産の合計は変わりません。株主にお金を返す場合は別の手続きが加わるので、この記事では扱いません。
株主総会で決めること
株主総会の決議で、次の3点を定めます(会社法第447条第1項)。
- 減少する資本金の額(効力発生日の資本金の額を超えてはならない)
- 減少する額の全部または一部を準備金にするときは、その旨と額
- 資本金の額の減少がその効力を生ずる日
決議は特別決議が原則です(第309条第2項第9号)。ただし、定時株主総会で決め、減らす額が欠損の額を超えないときは、普通決議で足ります(同号のイ・ロ)。
債権者保護手続 公告と1か月以上の異議期間
減資では、会社の債権者が、減資について異議を述べることができます(第449条第1項)。会社の財産を支える資本金が減ると、取引先や金融機関が貸したお金を回収しにくくなるおそれがあるためです。
会社は、次の事項を官報に公告し、知れている債権者には各別に催告します(同第2項)。
- 資本金の額の減少の内容
- 計算書類に関する事項(法務省令で定めるもの)
- 債権者が一定の期間内に異議を述べることができる旨
異議を述べる期間は、1か月を下回ることができません。官報のほかに、定款で定めた日刊新聞紙か電子公告でも公告するときは、各別の催告は要りません(同第3項)。
債権者が期間内に異議を述べなかったときは、減資を承認したものとみなされます(同第4項)。異議を述べたときは、会社は弁済するか、相当の担保を提供するか、弁済を受けさせるための信託をします。債権者を害するおそれがないときは、この限りではありません(同第5項)。
減資の効力は、決議で定めた効力発生日に生じます。ただし、債権者保護の手続きが終わっていないときは生じません(同第6項)。効力発生日の前なら、いつでも日を変えられます(同第7項)。
変更登記
減資も、変更から2週間以内に変更登記をします(第915条第1項)。申請書には、公告と催告をしたこと、異議を述べた債権者への対応をしたことなどを証する書面を添えます(商業登記法第70条)。登録免許税は、国税庁の税額表で「登記事項の変更、消滅または廃止の登記」は1件につき3万円です。減資の登記の区分と額は、申請の前に法務局で確かめてください。
今日からできること 自社の資本金を確かめる
- 自社の貸借対照表で、資本金と現金預金の数字を並べて見る 資本金は純資産の部、現金預金は資産の部にあります。
- 登記事項証明書の資本金の額と、決算書の資本金が合っているか確かめる 食い違うときは、増資・減資の登記が漏れていないかを調べます。
- 自社の資本金が、早見表のどの区分に入るかを確かめる 法人税・事業税・均等割・消費税・大会社の5つを見ます。
- 増資・減資を考えるときは、決議の前に税理士へ相談する 金額が区分をまたぐ場合は、期首や事業年度の終わりの時点で結果が変わります。
- 登記の期限をカレンダーに入れる 変更から2週間以内です。
この記事は、2026年10月24日時点の会社法(e-Gov 法令検索)・国税庁・総務省の公表資料にもとづいています。税や登記の個別の判断は、税理士・司法書士などの専門家や、税務署・法務局・自治体の窓口に確かめてください。