24万円のパソコンを買った年に、24万円を全額経費にできるのか。経理を担当していると、社員から聞かれて答えに詰まる質問です。答えは、会社の規模と選ぶ制度で変わります。中小企業者等なら特例で全額を損金にできますが、そうでない会社は4年に分けて費用にします。この分かれ道にある減価償却の考え方、耐用年数の調べ方、金額による扱いの違いを順に説明します。
制度の内容は2026年10月時点のものです。国税庁のページは令和8年4月1日現在の法令等で、少額の資産の金額の区分は2026年4月1日以後の取得から変わっています。
減価償却とは 買った年に全額を費用にせず、使う年数に分ける
減価償却は、長く使う資産の購入代金を、使う期間に分けて毎年の費用にする方法です。パソコンや机は、買った年だけでなく何年も仕事に役立ちます。代金を買った年に全部費用にすると、その年だけ利益が小さく、翌年からは大きく見えてしまいます。使う年数で分ければ、毎年の売上と費用がつり合います。
架空の例で考えます。24万円のパソコンを買い、耐用年数が4年のとき、毎年の償却費は24万円を4で割った6万円です。
| 年 |
償却費 |
期末に残る額(未償却残高) |
| 1年目 |
60,000円 |
180,000円 |
| 2年目 |
60,000円 |
120,000円 |
| 3年目 |
60,000円 |
60,000円 |
| 4年目 |
59,999円 |
1円 |
4年目が59,999円なのは、平成19年4月1日以後に取得した資産は、耐用年数が終わるときに1円(備忘価額)が残るためです(国税庁 No.5410)。
税金の計算で損金になる額は、償却限度額まで
税金の計算では、会社が帳簿で償却費として費用にした金額(損金経理した金額)のうち、償却限度額までが損金になります(法人税法第31条)。償却限度額は、耐用年数に応じた償却率で計算します。
数字の元になる取得価額は、本体の代金だけではありません。引取運賃や購入手数料、据付費や調整のための試運転費も含めます(法人税法施行令第54条)。登録免許税や不動産取得税のように、含めなくてもよい費用もあります(国税庁 No.5400)。
事業年度の途中で使い始めたときは、その年の償却費を使った月数で按分します(同施行令第59条)。この記事の例は、事業年度の初日に使い始めた12か月分で計算しています。
減価償却の対象になる資産とならない資産
減価償却の対象になる資産(減価償却資産)は、法人税法施行令第13条に一覧があります。事業に使っていて、時間がたつと価値が減っていくものが対象です。
| 区分 |
対象になるもの(例) |
| 建物・建物附属設備 |
事務所の建物、暖冷房設備、照明設備、昇降機 |
| 構築物 |
橋、煙突、駐車場の舗装などの土木設備 |
| 機械及び装置 |
製造機械、印刷機 |
| 車両及び運搬具 |
営業車、トラック |
| 工具、器具及び備品 |
パソコン、事務机、応接セット、コピー機 |
| 無形固定資産 |
ソフトウェア、特許権、商標権 |
対象にならないものは、次のとおりです。
- 土地: 令第13条の一覧に入っておらず、使っても価値が減らないため、減価償却をしません。
- 事業に使っていないもの: 買っただけの備品や、建設中の建物。建設中でも、完成した部分を使っているときは、その部分が対象になります(法人税基本通達7-1-4)。
- 時間がたっても価値が減らないもの: 古美術品のように歴史的価値や希少価値があり代替性のないもの、1点100万円以上の美術品等。ただし、価値が減ることが明らかなものは別です。
- 棚卸資産・有価証券・繰延資産: 売るために持つ商品や株式などは、別の決まりで扱います。
1点100万円未満の美術品等は、価値が減らないことが明らかなものを除いて、減価償却資産として扱います(法人税基本通達7-1-1)。応接室に飾る絵を買ったときは、金額と性質を確かめます。
耐用年数の調べ方 省令の別表を種類・構造・用途の順に引く
耐用年数は、資産を使える年数の見込みで、会社が自由に決める数字ではありません。減価償却資産の耐用年数等に関する省令の別表に、資産ごとに決まっています。これを法定耐用年数といいます。
別表は、資産の種類で4つに分かれています(同省令第1条)。
| 別表 |
載っている資産 |
| 別表第一 |
機械及び装置以外の有形のもの(建物・構築物・車両・器具備品など) |
| 別表第二 |
機械及び装置 |
| 別表第三 |
無形固定資産(ソフトウェア・特許権・商標権など) |
| 別表第四 |
生物 |
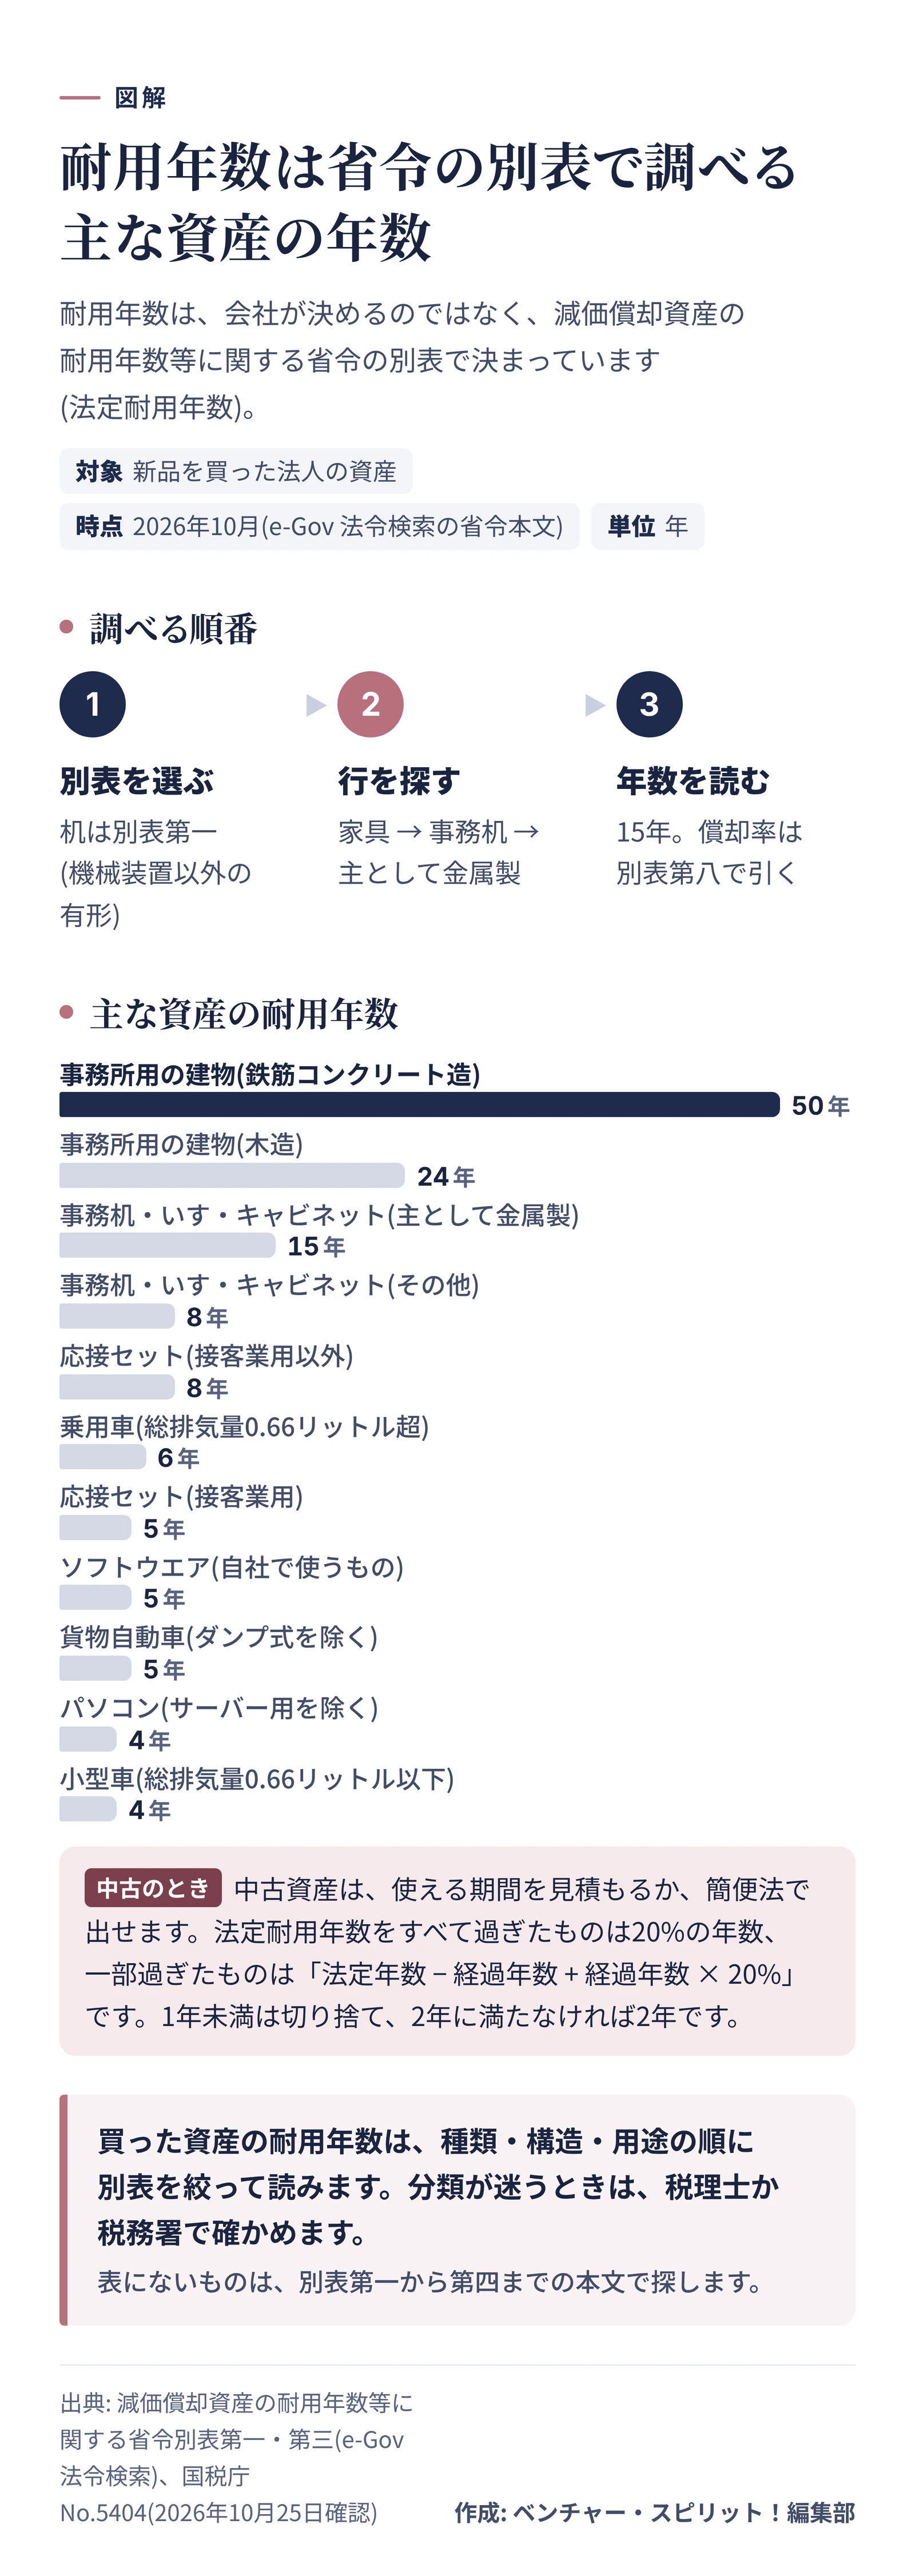
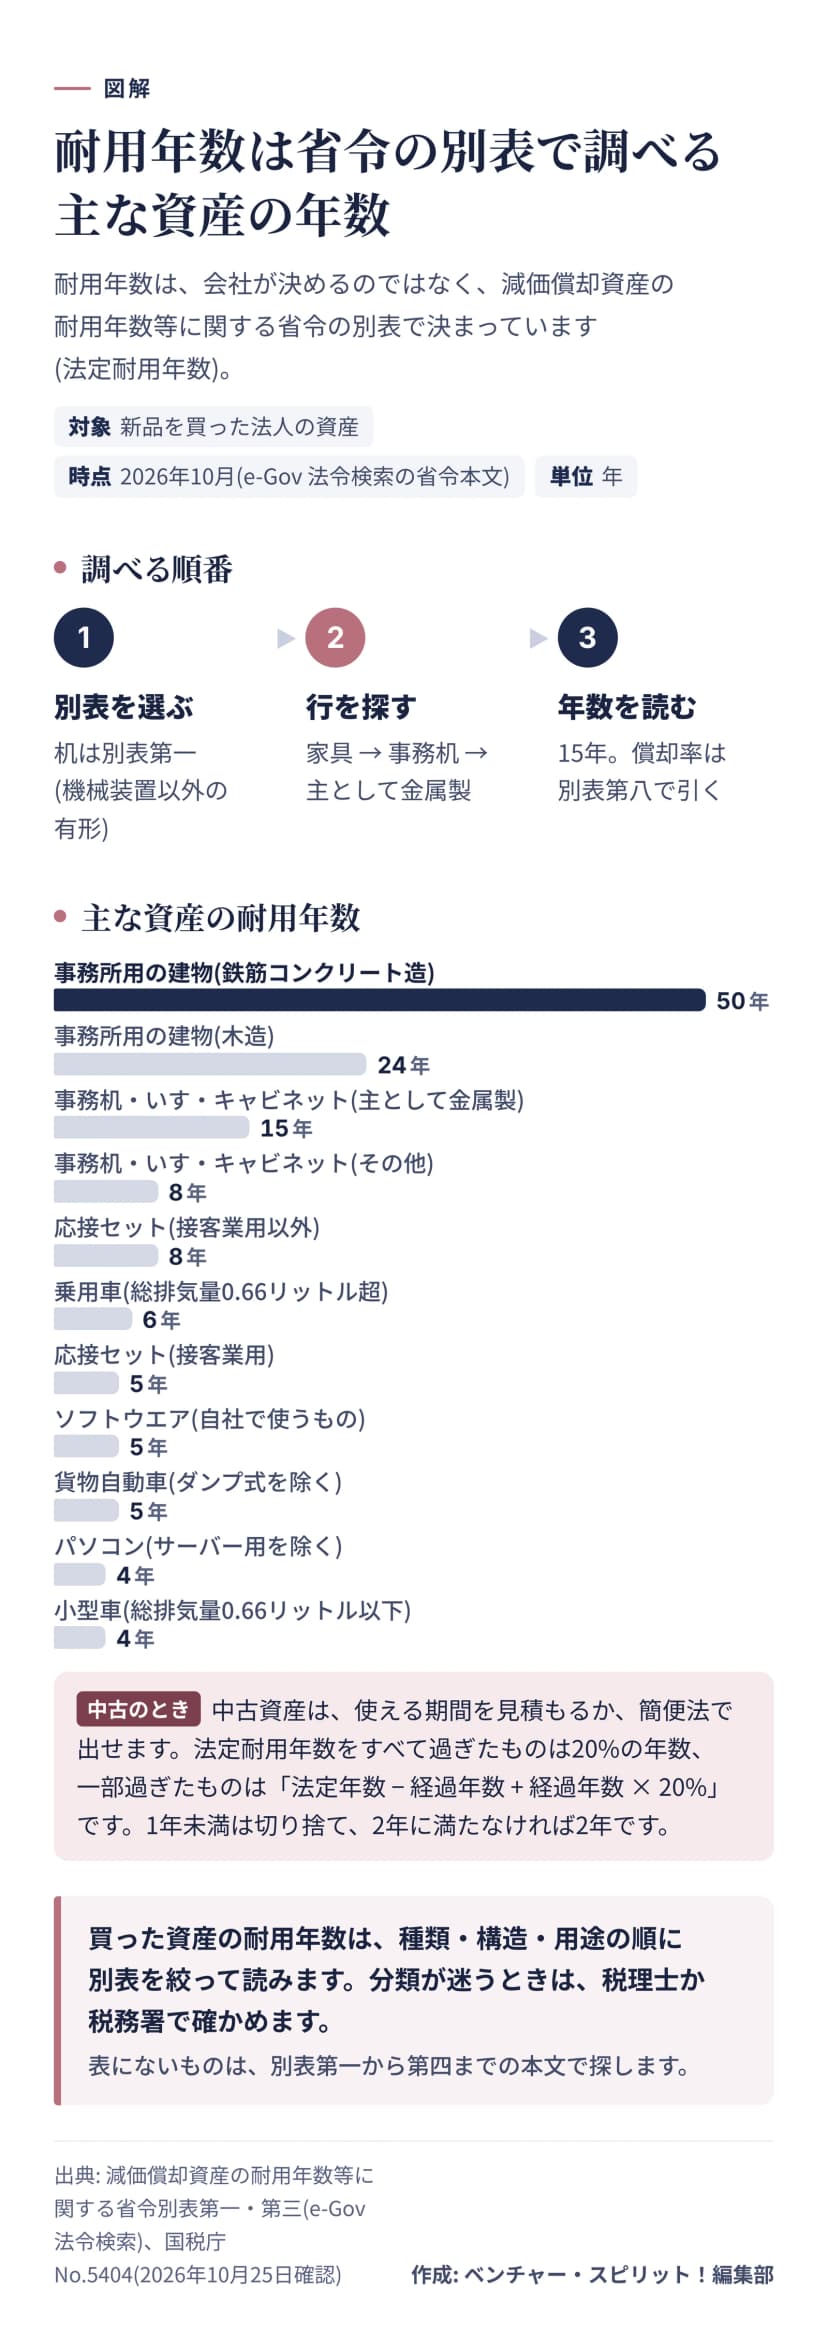 耐用年数の調べ方と主な資産の年数 省令の別表から作成: 編集部 / 出典: 減価償却資産の耐用年数等に関する省令(e-Gov 法令検索)
金属製の事務机の探し方
例として、金属製の事務机を調べます。
- 机は有形で、機械装置ではないので、別表第一を開きます。
- 「器具及び備品」の「家具、電気機器、ガス機器及び家庭用品」から、「事務机、事務いす及びキャビネット」を探します。
- 「主として金属製のもの」の行を読むと、15年です。
e-Gov 法令検索で省令の本文を開けば、同じ手順で確かめられます。国税庁の確定申告書等作成コーナーにも、主な耐用年数の一覧があります。
主な資産の耐用年数
別表第一と第三から、事務で使うことの多い資産を抜き出しました。
| 資産 |
耐用年数 |
別表の区分 |
| パソコン(サーバー用のものを除く) |
4年 |
別表第一 事務機器及び通信機器 |
| 事務机・事務いす・キャビネット(主として金属製) |
15年 |
別表第一 家具 |
| 事務机・事務いす・キャビネット(その他) |
8年 |
別表第一 家具 |
| 応接セット(接客業用) |
5年 |
別表第一 家具 |
| 応接セット(接客業用以外) |
8年 |
別表第一 家具 |
| 乗用車(総排気量0.66リットル超) |
6年 |
別表第一 車両及び運搬具 |
| 小型車(総排気量0.66リットル以下) |
4年 |
別表第一 車両及び運搬具 |
| 貨物自動車(ダンプ式を除く) |
5年 |
別表第一 車両及び運搬具 |
| 事務所用の建物(鉄骨鉄筋コンクリート造・鉄筋コンクリート造) |
50年 |
別表第一 建物 |
| 事務所用の建物(木造) |
24年 |
別表第一 建物 |
| ソフトウエア(自社で使うもの) |
5年 |
別表第三 |
同じ机でも、金属製かどうかで15年と8年に分かれます。応接セットは、接客業用かどうかで5年と8年です。自動車は用途と大きさで変わり、運送事業用などは別の行にあります。どの行に当たるか迷うときは、税理士や税務署に相談します。
ソフトウェアの開発費を資産にするかどうかの判断は、ソフトウェアの資産計上 受注制作・市場販売・自社利用と研究開発費の分け方で説明しています。
中古の資産は、簡便法で年数を出せる
中古の資産を買って事業に使い始めたときは、新品の法定耐用年数ではなく、使い始めた後の使用可能期間を見積もった年数にできます。見積もりが難しいときは、簡便法で計算します(国税庁 No.5404)。
| 中古資産の状態 |
耐用年数の出し方 |
| 法定耐用年数をすべて過ぎている |
法定耐用年数の20% |
| 法定耐用年数の一部を過ぎている |
(法定耐用年数 − 経過年数) + 経過年数 × 20% |
1年未満の端数は切り捨て、2年に満たないときは2年にします。国税庁の例は、法定耐用年数30年で10年たった資産で、20年に2年を足して22年です。簡便法は、中古資産を事業に使い始めた事業年度にだけ選べます。その年に算定しなかったときは、後の年に算定できません。
定額法と定率法 毎年同じ額か、初めに多く費用にするか
償却費の計算方法は、主に2つあります。
- 定額法: 取得価額に償却率をかけた額を、毎年同じ額で償却する。
- 定率法: 未償却残高に償却率をかけた額を償却する。初年度が最も大きく、年々小さくなる。
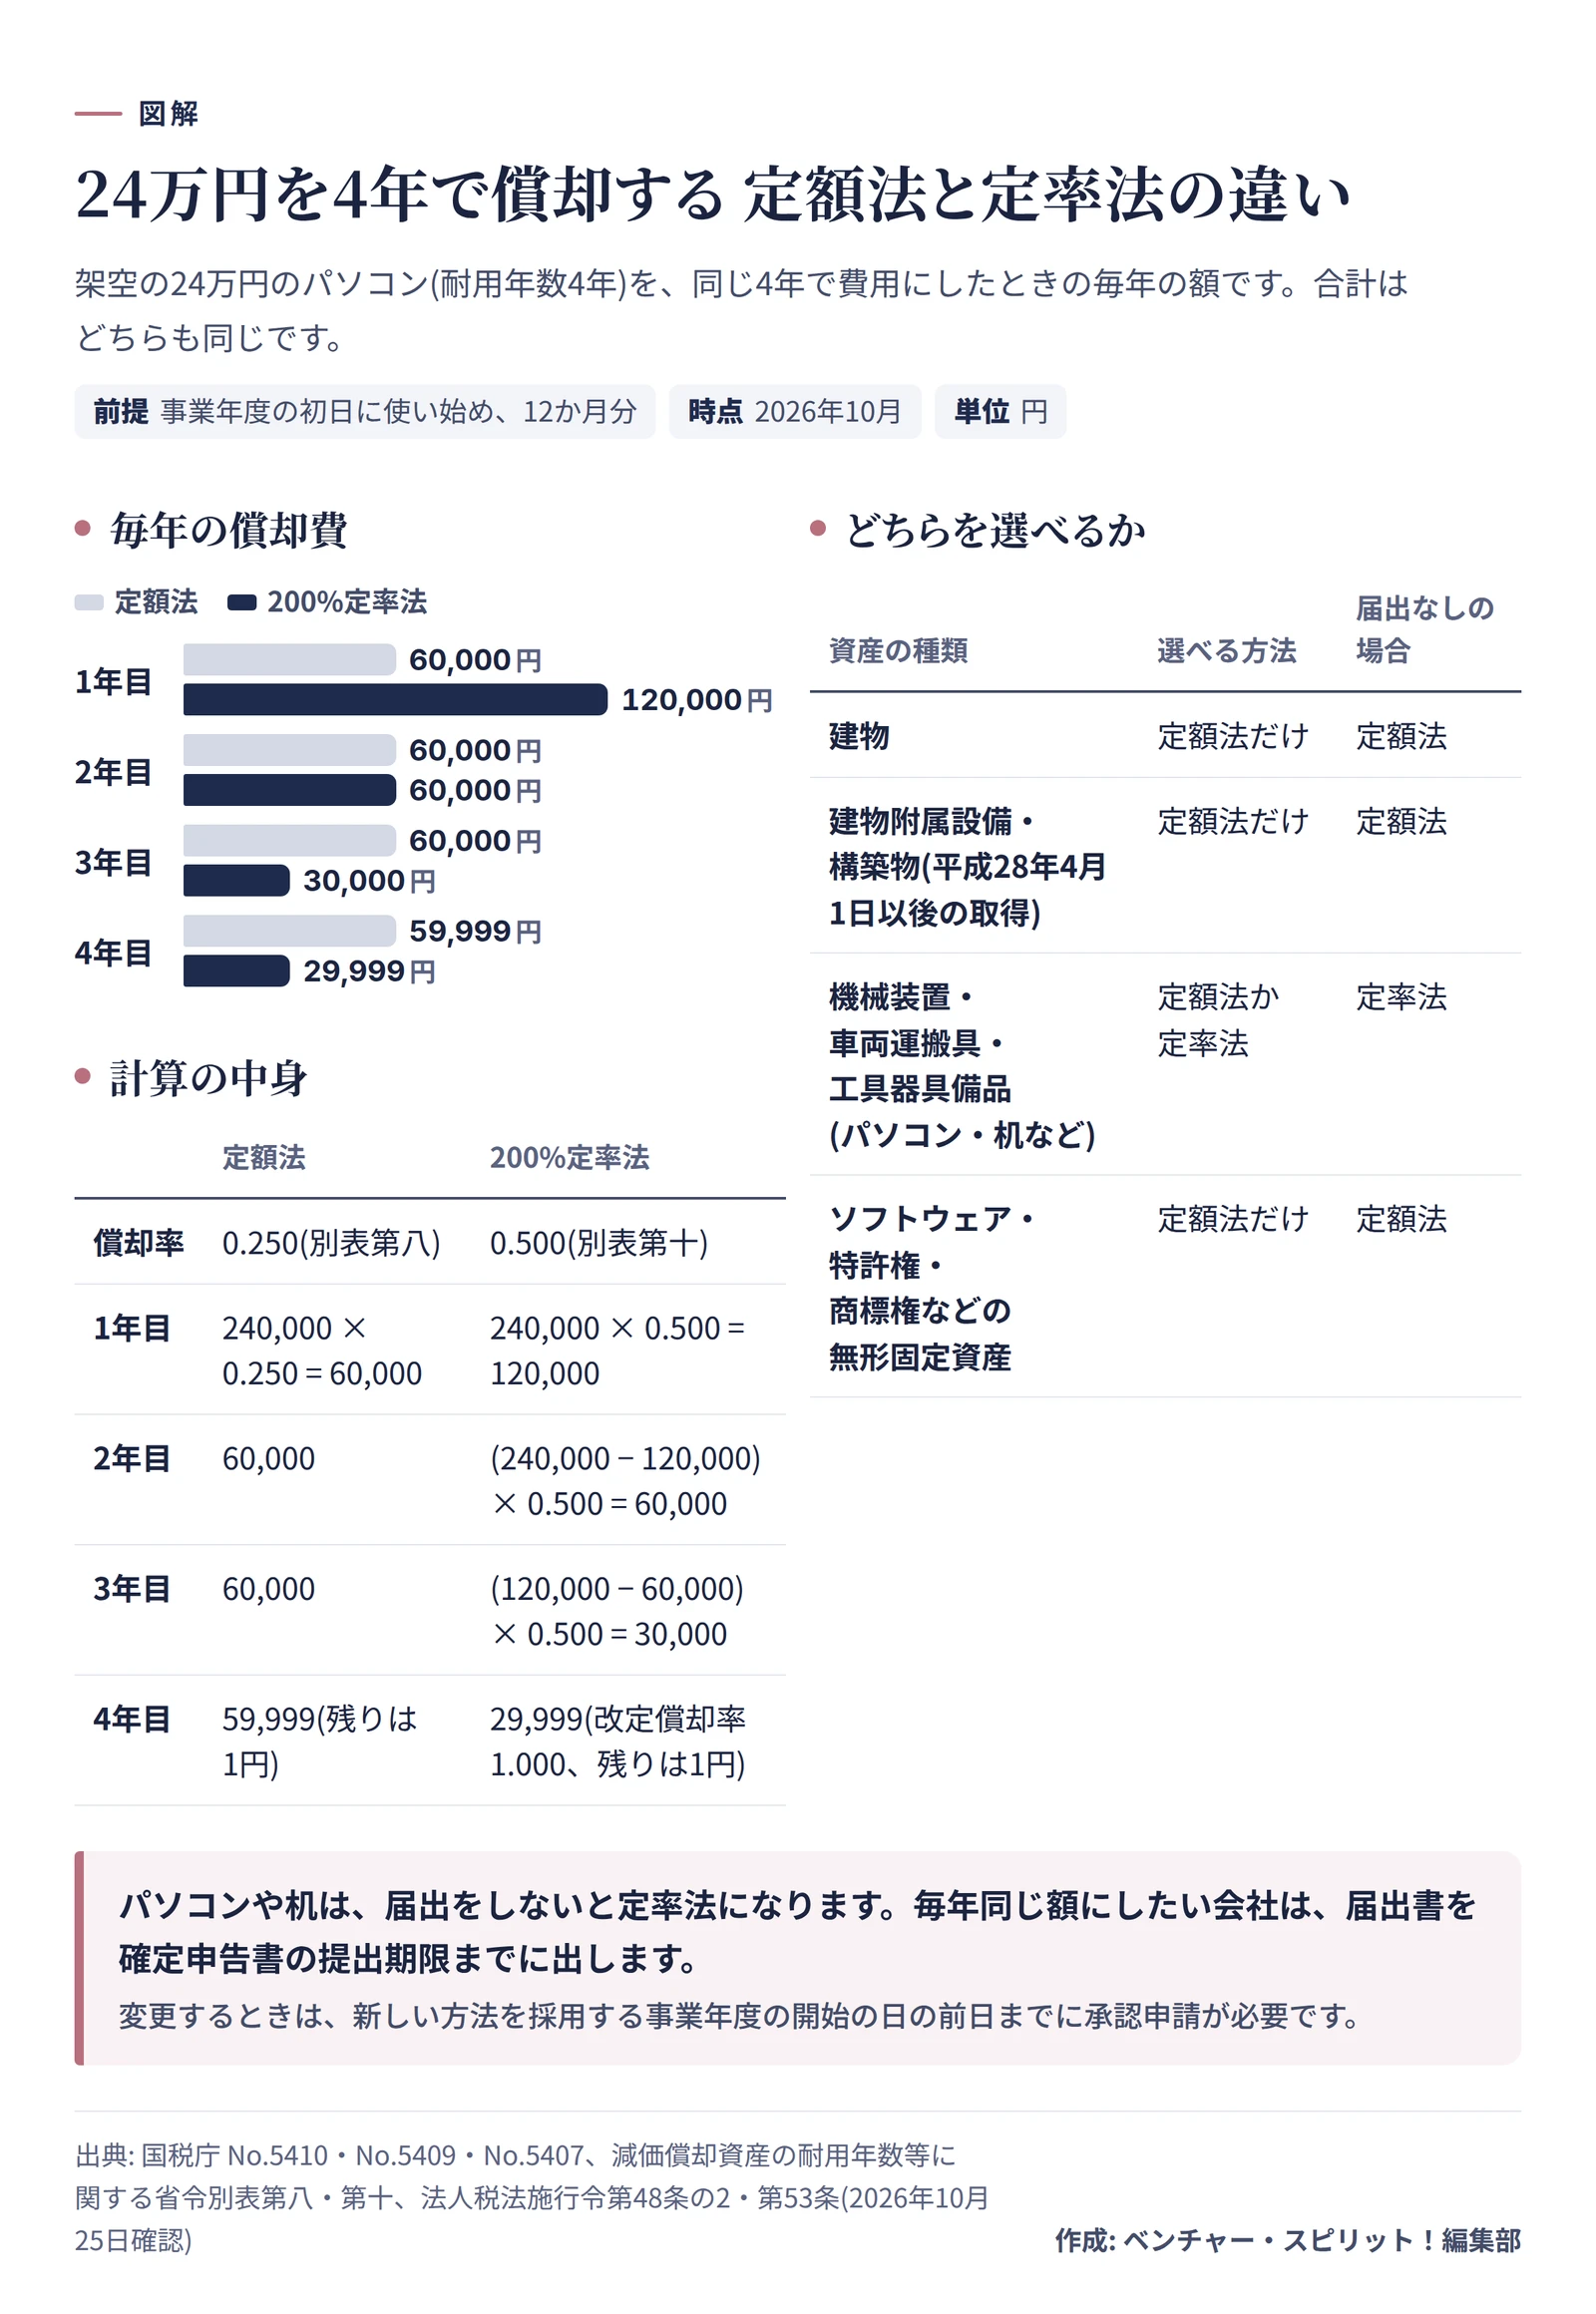
平成24年4月1日以後に取得した資産の定率法は、定額法の償却率の2倍の率を使います。これを200%定率法といいます(国税庁 No.5410)。償却率は、省令の別表第八(定額法)と別表第十(定率法)にあります。耐用年数4年の償却率は、定額法が0.250、定率法が0.500です。
24万円のパソコンで比べる
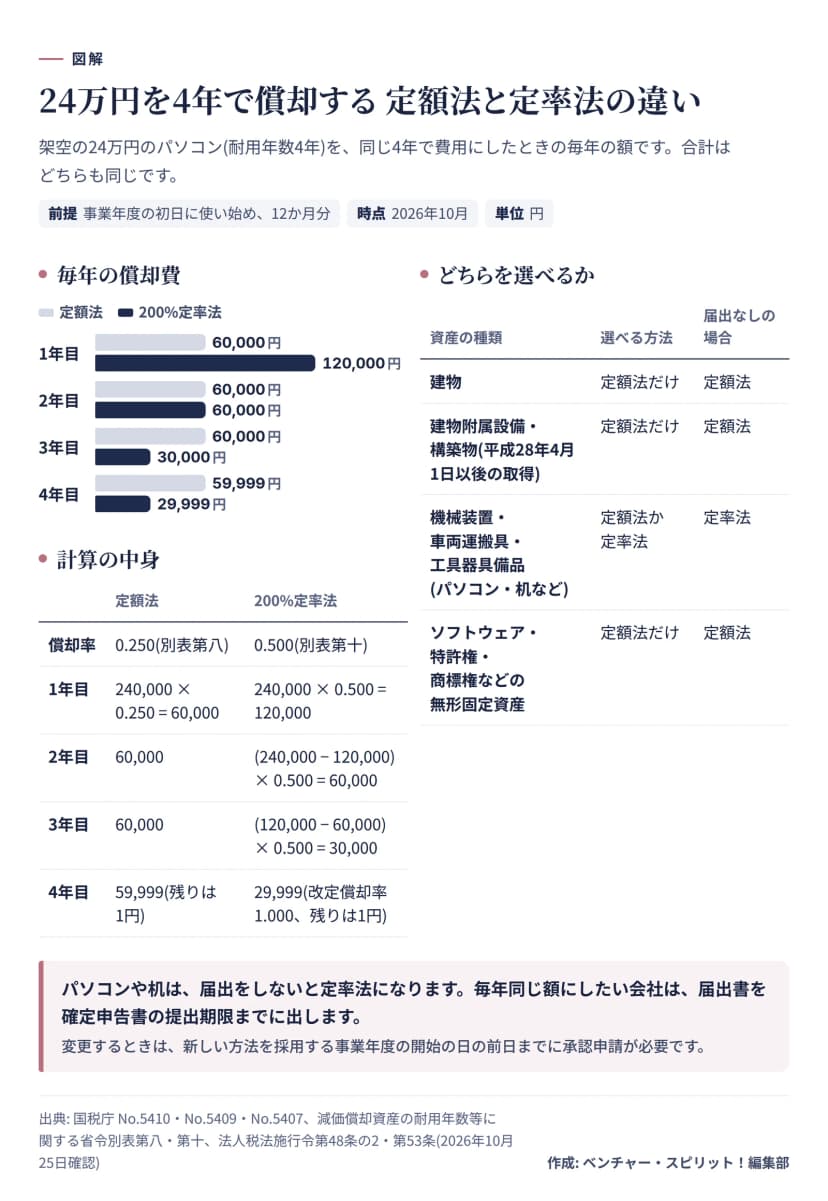 24万円を4年で償却する 定額法と200%定率法の比較作成: 編集部 / 出典: 国税庁 タックスアンサー No.5410・No.5409
| 年 |
定額法 |
200%定率法 |
| 1年目 |
60,000円 |
120,000円 |
| 2年目 |
60,000円 |
60,000円 |
| 3年目 |
60,000円 |
30,000円 |
| 4年目 |
59,999円 |
29,999円 |
| 合計 |
239,999円 |
239,999円 |
定率法の償却額は、そのまま率をかけ続けると小さくなりすぎるため、償却保証額という下限があります。取得価額に保証率(4年は0.12499)をかけた額で、この例では29,997円ほどです。3年目の計算は30,000円で下限を上回りますが、4年目は15,000円まで下がって下限に届かなくなるため、残りの30,000円に改定償却率(1.000)をかけて償却します。最後の年は残りが1円になるよう、29,999円にしています。
合計は、どちらの方法でも同じです。違うのは、費用が出る時期です。定率法は早い年に費用が多く出るので、早い年の利益が小さくなります。
選べる資産と、届出をしないときの方法
どちらの方法を選べるかは、資産の種類で決まっています(法人税法施行令第48条の2)。
| 資産の種類 |
選べる方法 |
| 建物 |
定額法だけ |
| 建物附属設備・構築物(平成28年4月1日以後に取得) |
定額法だけ |
| 機械及び装置・車両及び運搬具・工具、器具及び備品 |
定額法か定率法 |
| ソフトウェア・特許権・商標権などの無形固定資産 |
定額法だけ |
パソコンや事務机は、定額法と定率法のどちらも選べます。償却方法を決めて届け出ていない会社は、法定償却方法の定率法になります(同施行令第53条、国税庁 No.5409)。毎年同じ額にしたいときは、資産の種類ごとに「減価償却資産の償却方法の届出書」を、確定申告書の提出期限までに税務署へ出します。
金額で扱いが変わる 10万円未満・20万円未満・40万円未満
備品を1つ買うたびに、耐用年数で何年も償却するのは手間がかかります。そこで、金額が小さい資産には、簡単な扱いが用意されています。取得価額の区分は次のとおりです。
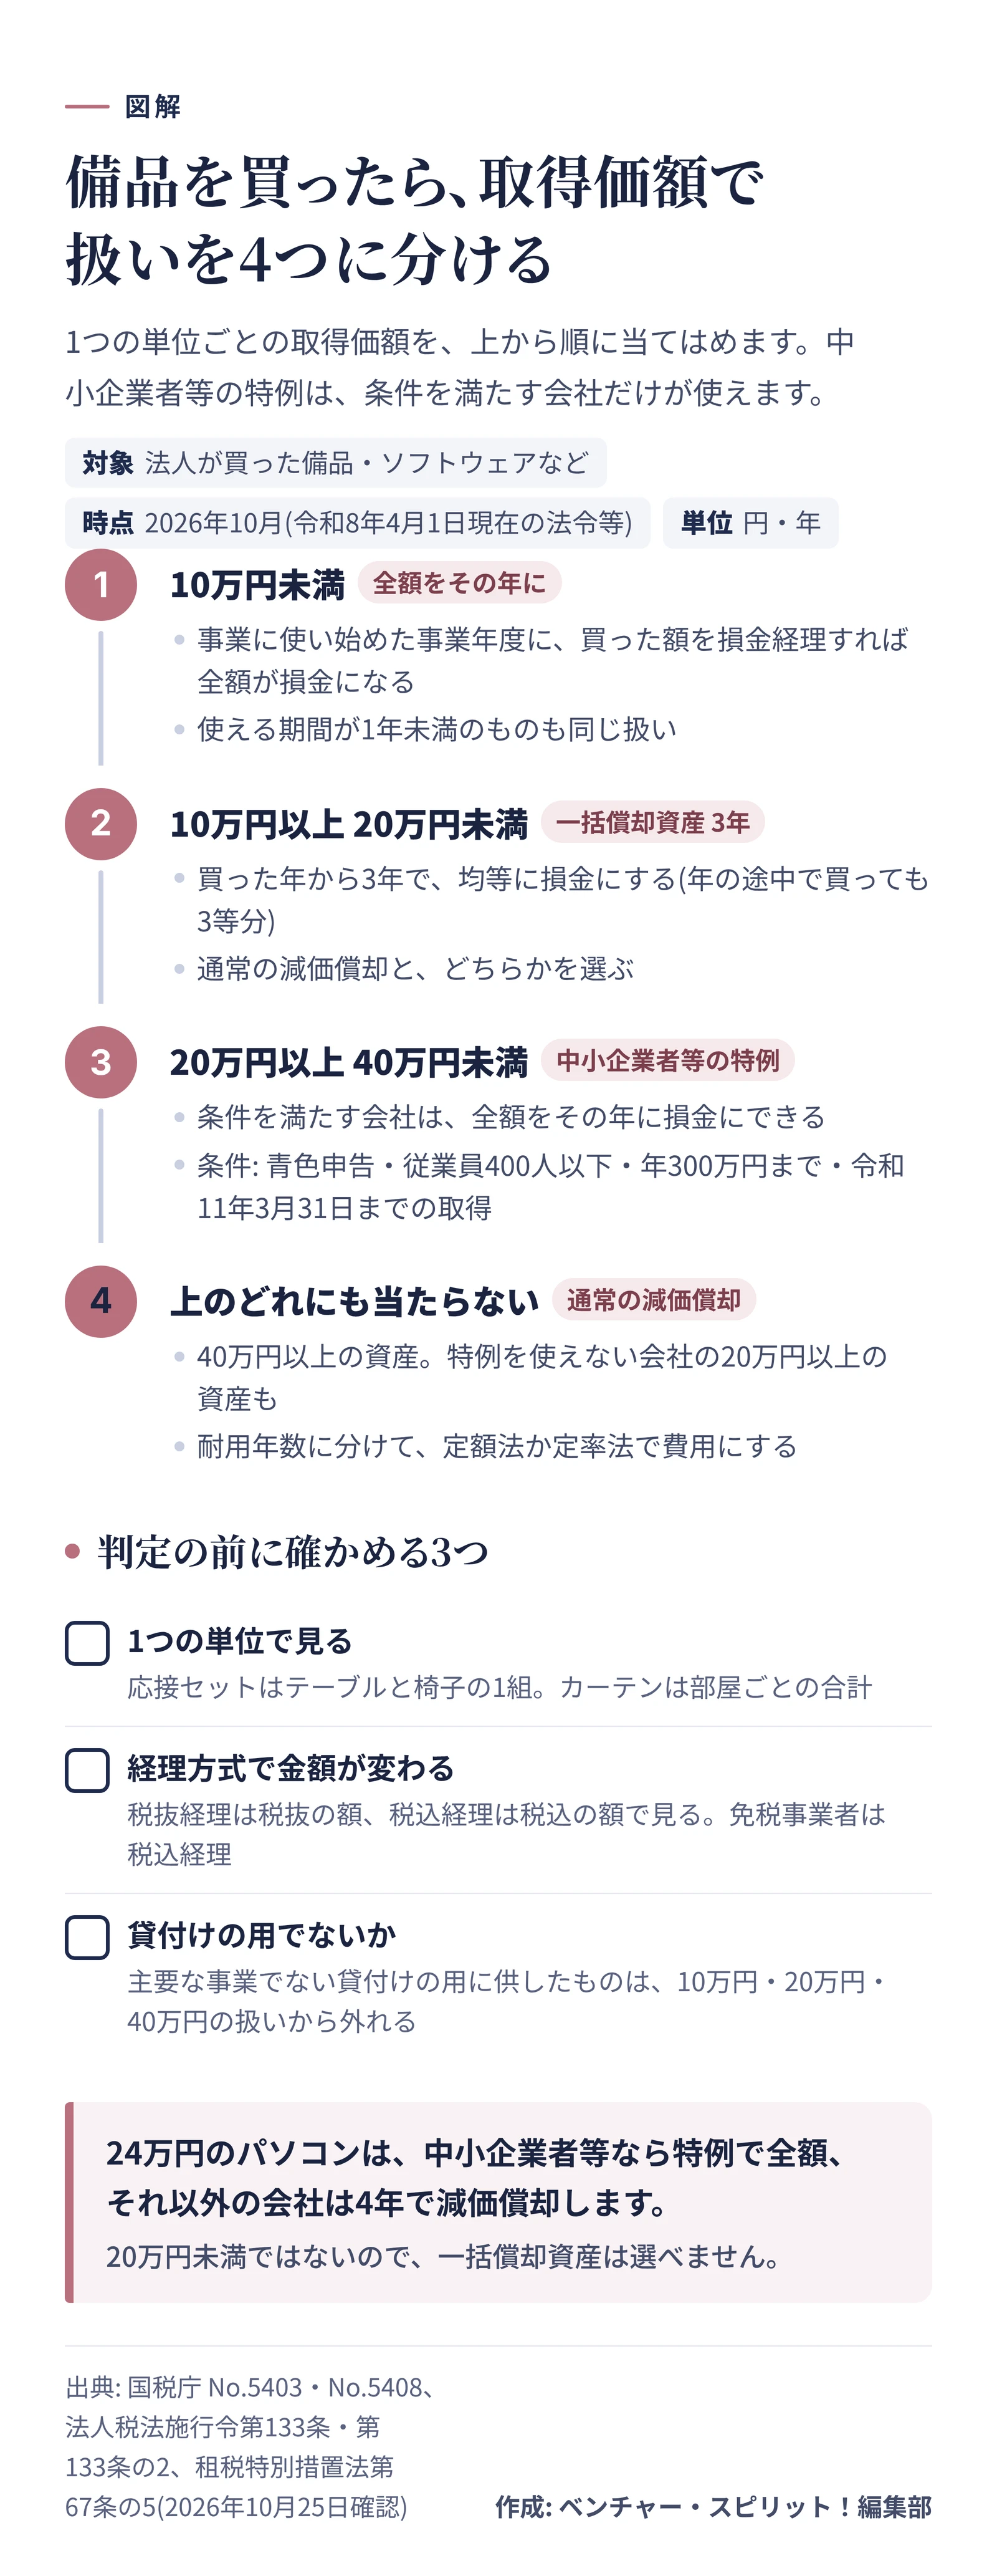
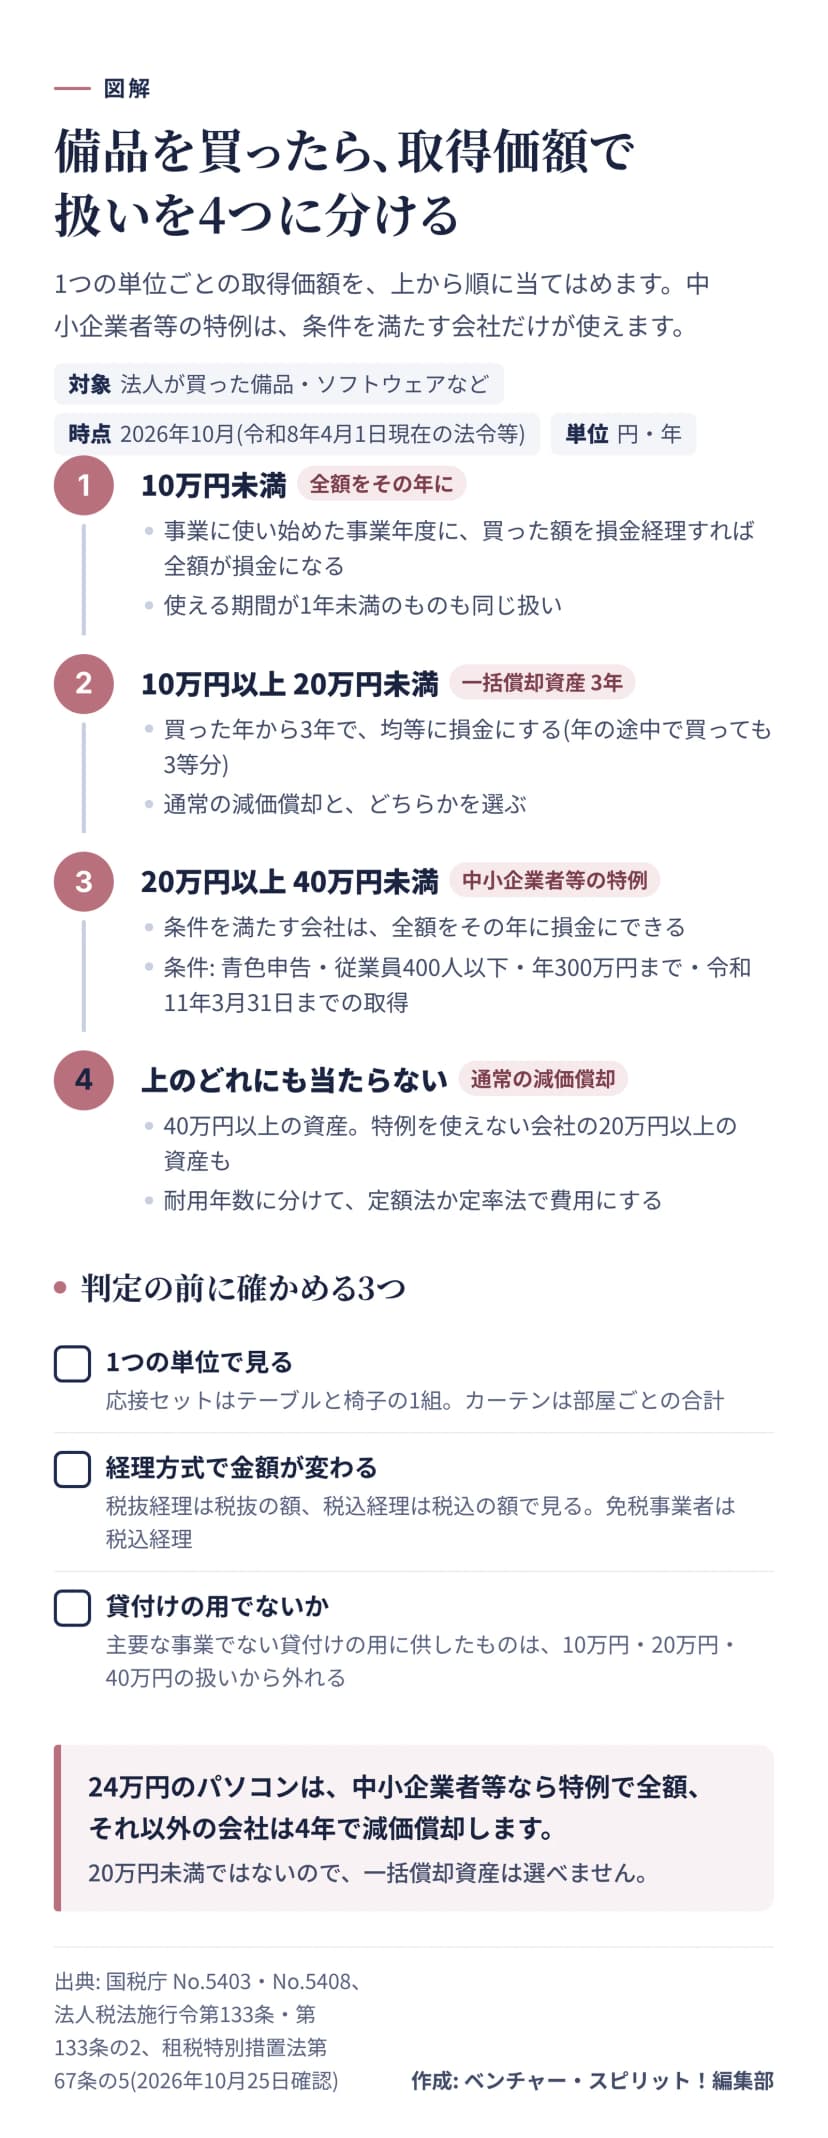 備品の取得価額による扱いの判定の流れ 10万円・20万円・40万円作成: 編集部 / 出典: 国税庁 タックスアンサー No.5403・No.5408
| 取得価額(1単位) |
扱い |
根拠 |
| 10万円未満 |
使い始めた事業年度に損金経理すれば、全額がその年の損金 |
法人税法施行令第133条 |
| 10万円以上20万円未満 |
一括償却資産として、3年で均等に損金(通常の減価償却も選べる) |
同施行令第133条の2 |
| 20万円以上40万円未満 |
中小企業者等は、特例で全額がその年の損金 |
租税特別措置法第67条の5 |
| 上のどれにも当たらない |
耐用年数に分けて減価償却 |
同施行令第48条の2 |
10万円未満は、その年に全額を損金にする
取得価額が10万円未満のものは、事業に使い始めた事業年度に、取得価額の全額を損金経理すれば損金になります。使える期間が1年未満のものも同じです。「1年未満」は、法定耐用年数ではなく、その会社の業種で消耗品と考えられ、平均的な使い方からみて1年未満のものをいいます(国税庁 No.5403)。
条件は、その年に損金経理をしていることです。いったん資産に計上したものを、後の年に一度に費用にしても、損金にはなりません(No.5403の注2)。令和4年4月1日以後に取得して貸付けの用に供したものは、主要な事業として行う貸付けを除いて、この扱いから外れます。
10万円以上20万円未満は、一括償却資産として3年で均等に
取得価額が20万円未満の資産は、1つずつ償却せず、事業年度ごとに全部か一部をまとめて、3年間で償却する方法を選べます。これが一括償却資産です。毎年の損金の額は、まとめた取得価額の合計を36で割り、事業年度の月数をかけた額が限度です(法人税法施行令第133条の2)。事業年度が12か月なら、合計の3分の1ずつです。
たとえば、15万円の複合機と12万円の椅子を同じ年に買ってまとめると、合計27万円で、毎年9万円ずつを3年間、損金にします。
中小企業者等の特例は、40万円未満まで全額を損金に
中小企業者等が、取得価額40万円未満の資産を事業に使い始めたときは、全額をその年の損金にできます(租税特別措置法第67条の5)。2026年4月1日以後に取得した資産から、基準が30万円未満から40万円未満に上がり、従業員の条件も500人以下から400人以下に下がりました(国税庁 No.5408)。
| 条件 |
内容 |
| 会社 |
青色申告書を提出する中小企業者(基本は資本金1億円以下)または農業協同組合等。通算法人などは除く |
| 従業員 |
常時使用する従業員が400人以下(特定法人は300人以下) |
| 資産 |
取得価額が40万円未満(10万円未満のもの、一括償却資産の適用を受けるものは除く) |
| 取得の期間 |
平成18年4月1日から令和11年3月31日まで |
| 上限 |
1事業年度の合計が300万円まで(1年に満たない事業年度は月数で按分) |
| 手続き |
事業に使い始めた事業年度に損金経理し、確定申告書に「少額減価償却資産の取得価額に関する明細書(別表16(7))」を添付する |
この特例は、器具備品のほかに、ソフトウェアや特許権などの無形のものも対象です。中古の資産や、所有権移転外リース取引で借りた会社が取得したとされる資産も含まれます。一方で、特別償却や税額控除、圧縮記帳とは重ねて使えません。貸付け(主要な事業として行うものを除く)の用に供した資産も外れます。
1つの単位で判定する
10万円・20万円・40万円の金額は、通常1単位として取引される単位ごとに見ます。国税庁の例では、応接セットはテーブルと椅子が1組で取引されるので、1組の合計で判定します。カーテンは、1つの部屋で数枚を組み合わせて使うため、部屋ごとの合計で判定します(No.5403)。
消費税の経理方式で、判定する金額が変わる
判定に使う取得価額は、会社が採用している消費税の経理方式に応じた額です。税抜経理方式の会社は消費税抜きの額、税込経理方式の会社は消費税込みの額になります。免税事業者は、税込経理方式で計算するので、税込の額です。
国税庁の例は、税込107,800円のパソコンです。税抜経理方式の会社は、税抜98,000円(税率10%で計算)で10万円未満になり、全額を損金にできます。税込経理方式なら107,800円で、10万円未満ではありません(国税庁 No.5403 Q&A)。このページが扱っているのは10万円の判定です。20万円・40万円の判定も取得価額を同じ経理方式で出しますが、個別の判断は税理士に確かめてください。
24万円のパソコンに当てはめる
冒頭の24万円のパソコンを、この区分に当てはめます。
| 会社の状況 |
扱い |
| 中小企業者等で、特例の条件を満たす |
全額をその年の損金(年300万円までの枠の内) |
| 特例を使えない会社(従業員が多い、青色申告でないなど) |
20万円未満ではないので一括償却資産は選べず、耐用年数4年で減価償却 |
特例を使うと、24万円の費用が1年目に全額出ます。ただし、特例を使うかどうかは会社が選ぶので、通常の減価償却を選んでもかまいません。備品を多く買う年は、300万円の枠を、どの資産に使うかを考えます。
固定資産税の償却資産の申告とは別の手続き
減価償却の計算は、法人税の話です。これとは別に、事業用の資産を持つ会社は、毎年1月1日現在の状態を市区町村に申告します(償却資産の申告)。税の種類が違うので、少額の資産の扱いも法人税とそろいません。
たとえば、10万円未満で全額を損金にした資産と、20万円未満で一括償却した資産は、申告の対象外です。一方、中小企業者等の特例で全額を損金にした資産は、申告の対象に残ります。この違いは、償却資産の申告の書き方 対象になる資産・ならない資産と申告書の記入例で、記入例つきで解説しています。
備品を買う前に確かめること 金額・耐用年数・方法の順
備品や設備を買うときは、次の順で確かめると、買った後に迷いません。
- 取得価額を出す 本体の代金に、引取運賃・据付費などを足します。消費税は、自社の経理方式(税込か税抜か)に合わせます。
- 1つの単位で金額を区分に当てはめる 10万円未満、20万円未満、40万円未満、それ以上の4つです。
- 40万円未満なら、特例を使えるか確認する 青色申告・従業員400人以下・年300万円までの枠を見ます。
- 40万円以上なら、耐用年数を省令の別表で調べる 種類・構造・用途の順に絞ります。
- 償却方法を、届出書の控えで確認する 届け出ていなければ定率法です。
減価償却は、税法の限度額の範囲で、会社が償却する額を決めます。実際の判断は、顧問の税理士や税務署に相談してください。
この記事は、2026年10月25日時点の法令(e-Gov 法令検索)と、国税庁のタックスアンサー(令和8年4月1日現在の法令等)にもとづいています。