ストックオプションは、会社があらかじめ決めた価格で自社の株式を買える権利を、役員や従業員に与える仕組みです。スタートアップの管理部門では、発行の決議、登記、税制適格の確認、付与後の調書まで、一通りの事務が一度に回ってきます。この記事は、2026年10月時点の条文と国税庁の資料で、その流れを順番に整理します。
税の判断は個別の事情で変わります。最終の確認は、税理士・司法書士・弁護士など専門家にお願いしてください。
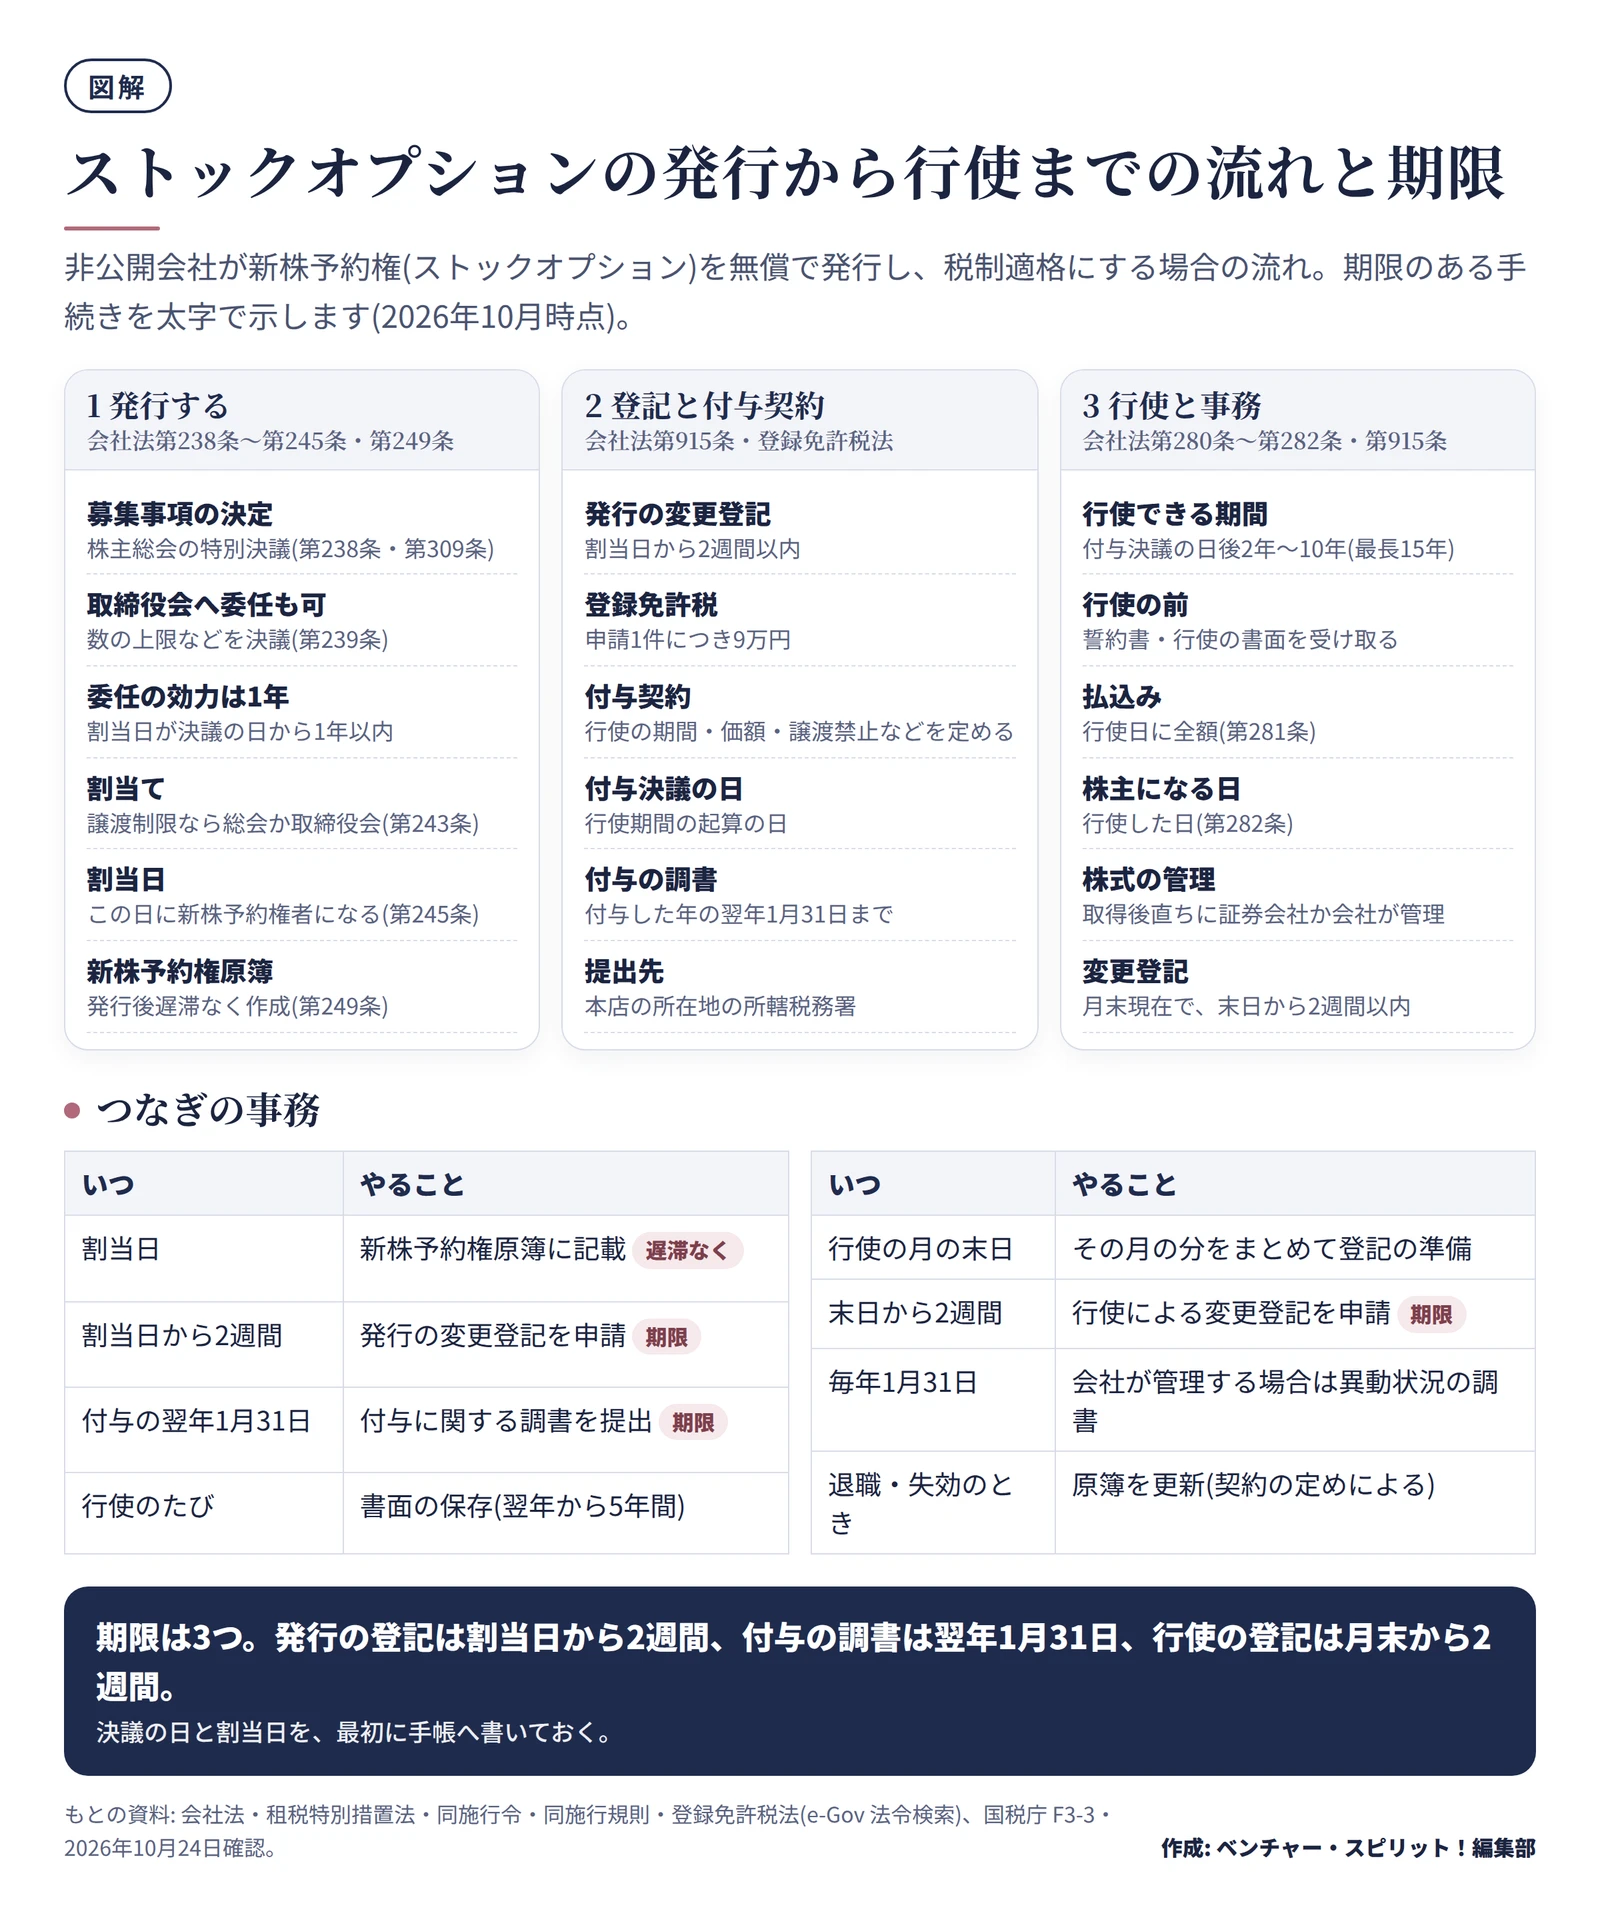
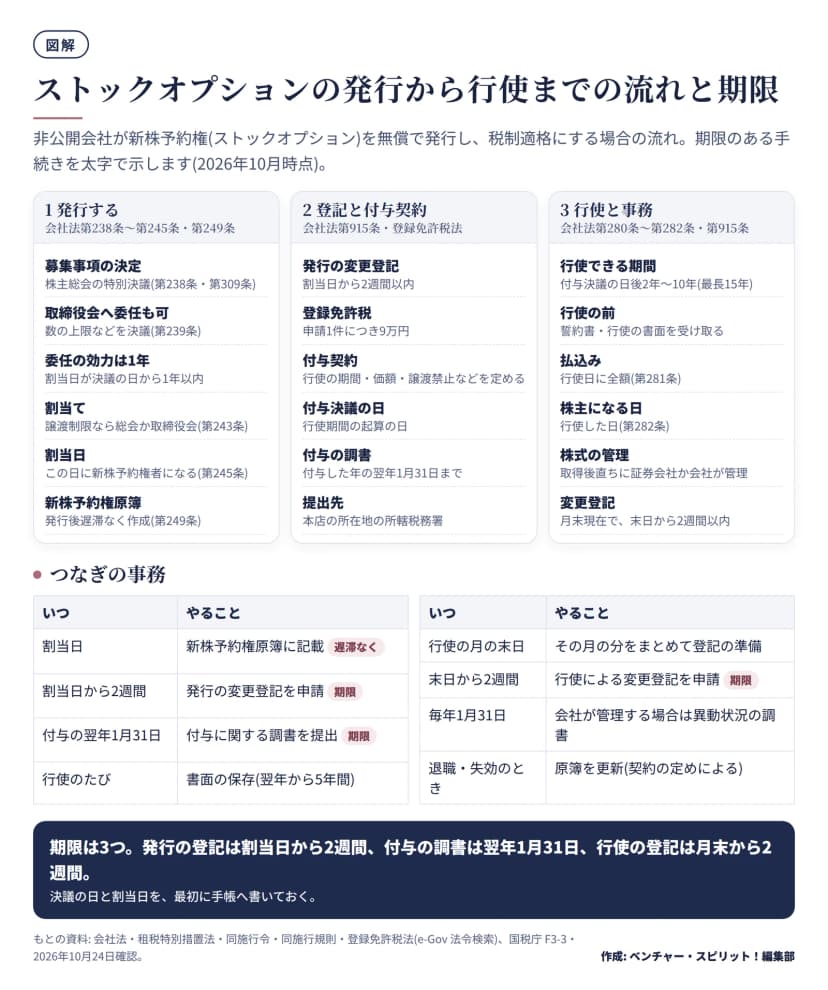 ストックオプションの発行から行使までの流れと、発行の登記・付与の調書などの期限作成: 編集部 / もとの資料: 会社法・租税特別措置法・登録免許税法・国税庁 F3-3
ストックオプションは会社法の新株予約権
ストックオプションという名前は、法律の用語ではありません。会社法では「新株予約権」といい、株式会社に対して行使すると、その株式の交付を受けられる権利です(会社法第2条第21号)。国税庁も、ストック・オプションを、会社が従業員や役員などに無償で付与する、自社株式を権利行使価格で購入できる権利(新株予約権)と説明しています(No.1540)。
つまり、会社法の手続きで新株予約権を発行し、そのうち租税特別措置法第29条の2の要件を満たすものが「税制適格ストックオプション」になります。手続きが2段重ねだと考えると、整理しやすくなります。
| 見る法律 |
決めること |
主な条文 |
| 会社法 |
発行の決議・割当て・原簿・登記・行使 |
第236条〜第249条・第280条〜第282条・第915条 |
| 租税特別措置法 |
税制適格の要件・付与後の調書 |
第29条の2・同施行令第19条の3・同施行規則第11条の3 |
| 登録免許税法 |
登記の税 |
別表第一 二十四(一) |
会社の仕組みを基本から確認したいときは、株式会社とは 株主・株主総会・取締役・監査役の関係を図解で解説が役に立ちます。
発行の決議はどう進めるか
募集事項は株主総会の特別決議で決める
新株予約権を引き受ける人を募るとき、会社は「募集事項」を決めます。主な内容は次のとおりです(会社法第238条第1項)。
- 募集新株予約権の内容と数
- 金銭の払込みを要しないこととする場合は、その旨
- 払い込む金額を定めるなら、その金額か算定方法
- 割当日
- 払込みの期日を定めるなら、その期日
募集事項の決定は、原則として株主総会の決議によります(同条第2項)。株式の譲渡に取締役会などの承認が必要な会社(非公開会社)の場合、この決議は特別決議です(会社法第309条第2項第6号)。特別決議は、議決権を行使できる株主の議決権の過半数(定款で3分の1まで下げられる)を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成で成立します。
公開会社(株式を自由に譲渡できる会社)は、有利な条件の場合を除き、取締役会の決議で足ります(第240条)。ここでは、スタートアップに多い非公開会社を中心に書きます。
取締役会への委任と、1年の期限
株主総会は、募集事項の決定を取締役会に委任することもできます(第239条)。この場合、株主総会で次の3点を決めます。
- 委任に基づいて決められる新株予約権の内容と数の上限
- 金銭の払込みを要しない場合は、その旨
- 払込金額を定めるなら、その下限
ここで見落としやすいのが期限です。委任の決議の効力は、割当日がその決議の日から1年以内のものだけに及びます(第239条第3項)。決議だけ取って付与を後回しにすると、決議が使えなくなります。
割当て・割当日・新株予約権原簿
募集に申し込んだ人の中から、割り当てる人と数を会社が決めます(第243条)。新株予約権が譲渡制限のもの、または目的の株式が譲渡制限株式の場合、この決定は株主総会(取締役会設置会社は取締役会)の決議によります。定款に別段の定めがあれば、そちらが優先します。
割り当てる数は、割当日の前日までに申込者へ通知します。申込者は、割当日に新株予約権者になります(第245条)。引き受ける人が総数を引き受ける契約を結ぶ場合は、申込みと割当ての手続きを省けます(第244条)が、譲渡制限のものでは、この契約も総会か取締役会の承認が要ります。
発行した日以後、会社は遅滞なく新株予約権原簿を作ります(第249条)。新株予約権者の氏名・住所、新株予約権の内容と数、取得した日などを記載します。
発行の登記は割当日から2週間以内
新株予約権を発行したときは、新株予約権の数や行使の条件などが登記事項です(会社法第911条第3項第12号)。内容が変わったときは、2週間以内に本店の所在地で変更の登記をします(第915条第1項)。新株予約権は割当日に発行の効力が生じるため、実務では割当日から2週間以内で数えます。
登録免許税は、新株予約権の発行による変更登記が、申請1件につき9万円です(登録免許税法別表第一 二十四(一)ヌ)。
登記する内容には、行使の条件も含まれます(第911条第3項第12号ニ)。税制適格にするために付与契約へ書く条件のうち、新株予約権の内容として決めるものは、決議と登記の内容がそろっているか、見直してください。
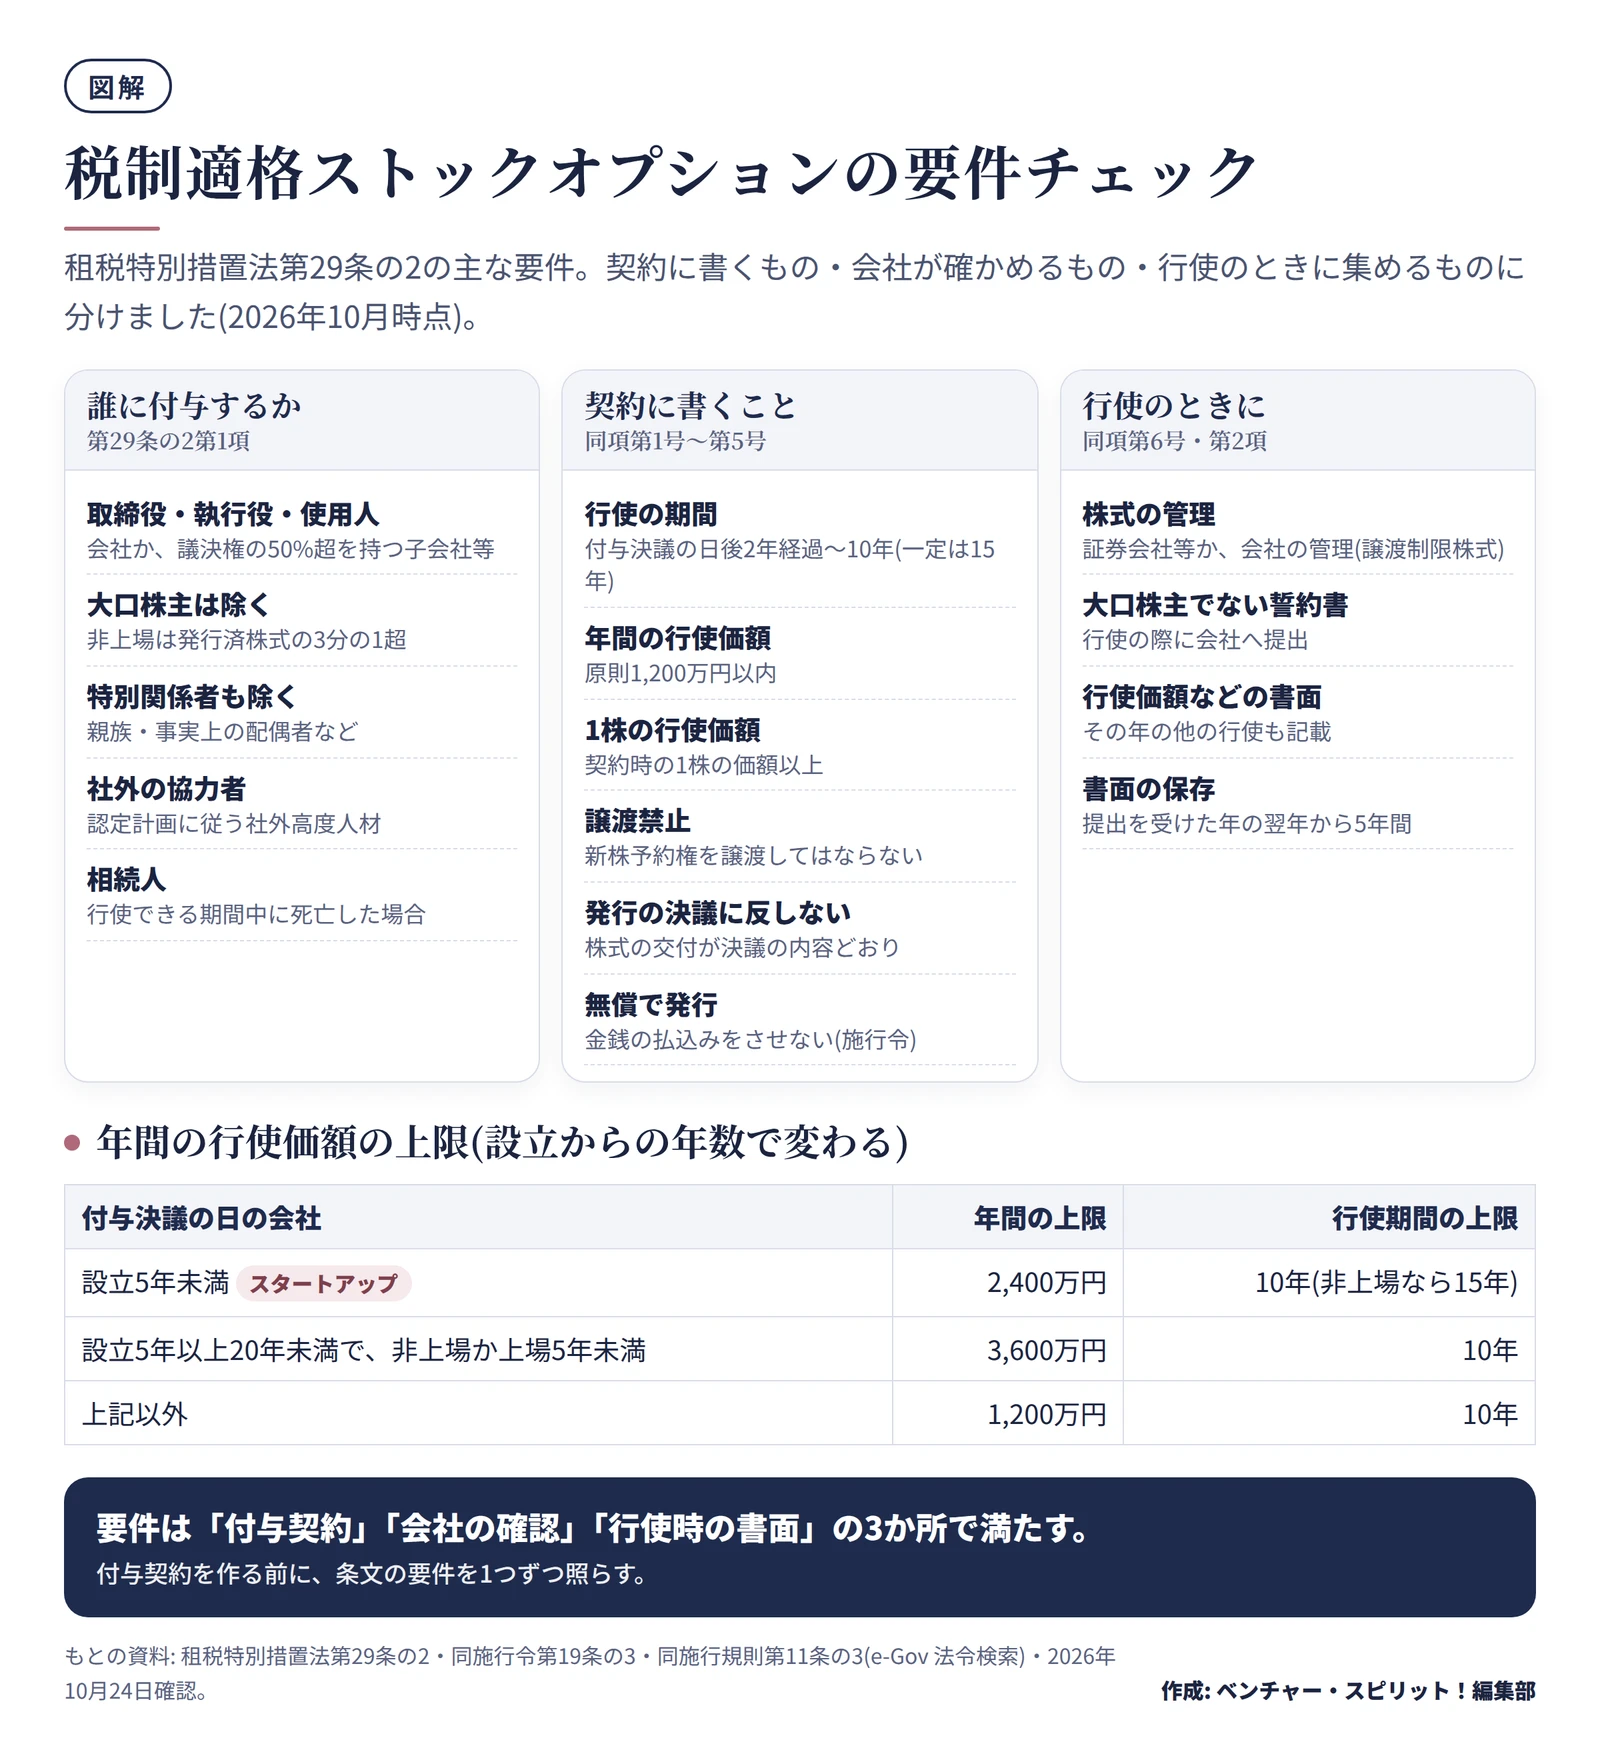
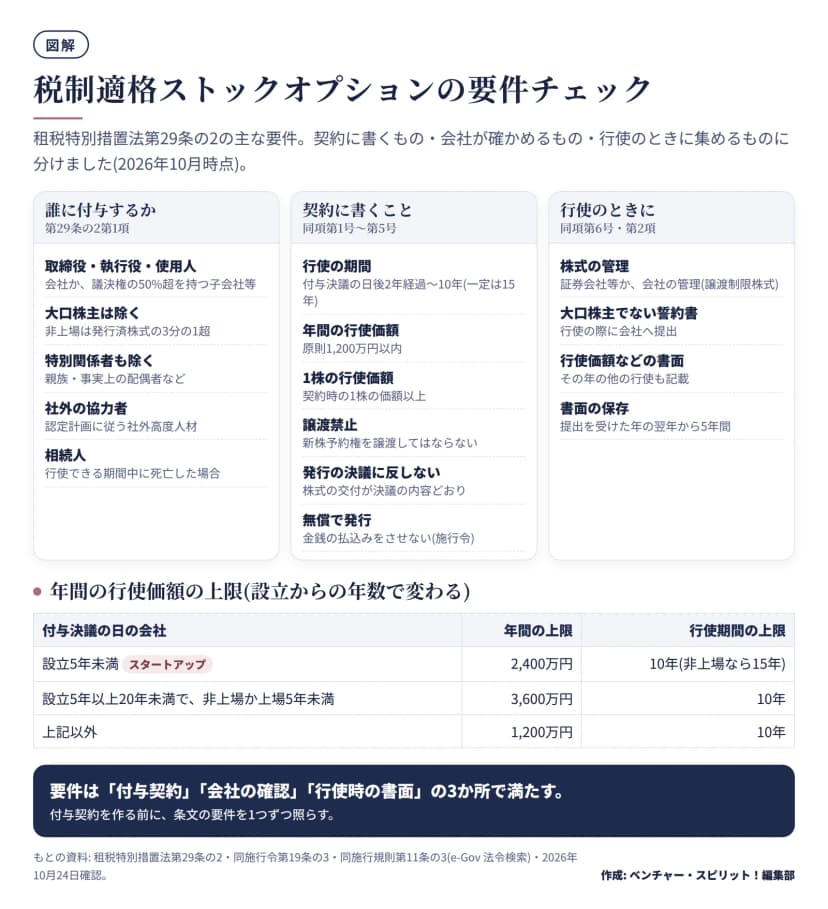 税制適格ストックオプションの主な要件と、設立からの年数ごとの年間上限作成: 編集部 / もとの資料: 租税特別措置法第29条の2・同施行令第19条の3・同施行規則第11条の3
税制適格にする要件を確かめる
税制適格ストックオプションは、権利を行使して株式を取得したときの経済的利益に、所得税が課されません(租税特別措置法第29条の2第1項)。その株式を売ったときまで課税を先送りし、売却の利益として申告分離課税の対象にする仕組みです(国税庁 No.1540)。税制適格の株式の取得価額は、行使時の時価ではなく、払い込んだ権利行使価額になります。
条文は改正が続いています。以下は、e-Gov 法令検索で2026年10月16日施行の版を確かめた内容です。改正の最新は、経済産業省のストックオプション税制のページと国税庁で、発行の前に確認してください。
誰に付与できるか
付与できるのは、付与決議のあった会社と、その会社が議決権の50%を超えて直接・間接に持つ会社(子会社など)の、取締役・執行役・使用人です。次の人は除かれます。
- 付与決議の日に、大口株主だった人(施行令第19条の3第3項)
- 上場していない会社は、発行済株式の総数の3分の1を超える数の株式を持つ人
- 上場している会社は、10分の1を超える数
- 大口株主の特別関係者(親族、事実上の配偶者、生計を維持されている人など。同条第4項)
役員・従業員以外の個人にも付与できる場合があります。認定新規中小企業者等が、認定を受けた計画に従って社外高度人材に付与するときなどです。この場合は、要件が追加されます。たとえば、国外へ転出するときに会社へ通知するという条件を契約に入れることが求められています(第1項第7号)。
また、役員・従業員が行使できる期間中に亡くなったときは、その人の相続人(付与決議に基づき行使できる人)が行使できます(施行令第19条の3第5項)。
付与契約に書く要件
付与決議に基づく会社と本人との契約で、次の条件を定めます(租税特別措置法第29条の2第1項第1号〜第5号)。
| 要件 |
内容 |
| 無償発行 |
金銭の払込みをさせないで発行する(施行令第19条の3第1項) |
| 行使の期間 |
付与決議の日後2年を経過した日から、10年を経過する日まで。設立5年未満の非上場会社などは15年まで |
| 年間の権利行使価額 |
その年の行使価額の合計が1,200万円を超えない。設立5年未満は2で、設立5年以上20年未満(非上場か、上場から5年未満)は3で割って判定する |
| 1株当たりの価額 |
契約を結んだ時の1株の価額に相当する金額以上 |
| 譲渡禁止 |
新株予約権の譲渡をしてはならない |
| 株式の交付 |
付与決議の内容に反しない |
年間の上限は、設立からの年数で変わります。割り算で判定するため、設立5年未満の会社は実質2,400万円、設立5年以上20年未満(非上場か上場5年未満)の会社は実質3,600万円までです。条文は「2で除した金額」「3で除した金額」と書いてあるので、契約や社内の資料は、条文に合わせて書いてください。
行使のときに会社が集める書面
権利者が行使するときは、次の書面を会社へ出します(同条第2項)。
- 付与決議の日に大口株主と特別関係者でなかったことの誓約書
- 行使価額などを書いた書面(その年に他の特定新株予約権を行使した場合は、その内容も)
役員・従業員の場合、これらが対象です。会社は受け取った書面を、各人別に整理して、提出を受けた年の翌年から5年間保存します(施行規則第11条の3第6項)。電磁的方法による提供も認められています。
株式の管理が必要
行使で取得した株式は、取得後直ちに次のいずれかで管理します(第1項第6号)。
- 金融商品取引業者(第一種金融商品取引業を行う者)や信託会社に、口座を開いて保管する
- 発行会社が、譲渡制限株式として、各人別の帳簿で他の株式と区分して管理する
後者は、上場前の会社で選ばれることが多い方法です。管理の要件は、施行令第19条の3第9項と施行規則第11条の3第4項にあります。管理している株式を取り出したり、贈与したりすると、その時点で売却したものとみなされる規定もあります(第4項)。
付与契約に書くこと
契約書の内容は、税制の要件(上の表)と、会社の方針で決める部分に分かれます。会社の方針の部分は、条文に決まりがなく、一般的には次のようなことを書きます。
- 行使できる条件(勤続の年数、業績や上場などの条件)
- 退職したときの扱い(行使できなくなる・一定期間は行使できる・会社が取得する、など)
- 組織再編のときの扱い
- 行使の手続き(書面の様式、払込みの方法)
- 税制適格の要件を満たすために必要な通知や書面の提出
税制の面では、役員・従業員が行使する前に会社が書面を集め、株式を管理することが要件に入っています。契約に書いてあるだけで終わらないよう、後の事務の担当と日程を決めます。
条文は付与決議の日の身分で、取締役等かどうかを判定します。行使のときも在職していなければならないとは書いていません。退職後に行使できるかどうかは、契約で決めます。
付与後の事務を、時系列で追う
付与した年の翌年1月31日までに調書
税制適格のストックオプションを付与した会社は、「特定新株予約権の付与に関する調書」を、付与した日の属する年の翌年1月31日までに、税務署へ出します(第29条の2第6項、施行令第19条の3第27項)。記載する内容は、付与を受けた人の氏名・住所、権利行使価額、相続人の有無などです。
提出先は、本店の所在地の所轄税務署です。国税庁のページ(F3-3)では、e-Taxソフトでの提出と、書面での提出ができると案内しています。2026年8月に、税務署へ出す法定調書の書面の様式が変わっています。書面で出すときは、国税庁のページに載っている最新の様式を使ってください。
法定調書の全体の流れは、法定調書合計表の書き方 支払調書の種類と提出範囲・金額の基準を確かめるでも整理しています。
権利行使のとき
権利行使の手続きは、次の順で進みます。
- 新株予約権者が、行使する新株予約権の内容と数、行使する日を明らかにして行使する(第280条)
- 行使する日に、行使価額の全額を、会社が指定した銀行などの場所に払い込む(第281条)。債権との相殺はできない
- 行使した日に、その人が株主になる(第282条)
- 株式の管理(口座の開設や会社の帳簿への記載)をする。税制適格の場合は、取得後直ちに
- 発行済株式の総数と資本金の変更登記をする
行使による変更登記は、毎月末日現在の内容を、その末日から2週間以内にすればよいとされています(第915条第3項第1号)。1か月に何件行使があっても、まとめて登記できます。資本金が増えるときの登録免許税は、増加した資本金の額の1000分の7(3万円に満たないときは3万円)です(登録免許税法別表第一 二十四(一)ニ)。増える資本金の額の計算と証明の様式は、法務局の「新株予約権の行使の場合」の添付書面の例で確認できます。資本金の考え方は、資本金とは 決算書の見方と増資・減資の手続き・税の区分を図解も参照してください。
行使した年の翌年1月31日までの調書は、国税庁の一覧では、新株予約権の行使に関する調書(所得税法第228条の2)が別にあります(F1-39)。自社のどの行使が対象になるかは、税理士に確認してください。また、会社が株式を管理している場合、会社は特定株式の受入れや交付などの異動状況の調書を毎年1月31日までに出します(第29条の2第7項、施行令第19条の3第28項)。
退職者・行使できなくなった新株予約権
退職した人の新株予約権の扱いは、付与契約と新株予約権の内容で決まります。
- 会社が取得する定め(取得条項)がある場合は、その事由が生じた日に会社が取得できます。取得条項は、発行のときの新株予約権の内容に入れておく必要があります(会社法第236条第1項第7号)。登記の対象でもあります(第911条第3項第12号ホ)。
- 行使の条件を満たさなくなり、行使できなくなったときは、その新株予約権は消滅します(第287条)。
- 消滅や取得があったら、新株予約権原簿を更新します。登記している新株予約権の数が変わるため、変更登記も必要です(第915条)。
退職したあとの行使は、税の面でも確認が要ります。国税庁は、退職後に行使した人のうち、権利の付与から短期間で退職する予定だったなどの場合は、雑所得となることがあると説明しています(No.1543。税制非適格の場合)。
税制非適格との違いは、課税のタイミング
税制適格の要件を満たさないものは、税制非適格ストックオプションです。国税庁の説明によると、取得、権利行使、株式の譲渡の3つの時点のうち、非適格では権利行使と譲渡の時点で課税されます(No.1543)。
|
税制適格 |
税制非適格 |
| 権利行使のとき |
課税されない |
(行使時の株価 - 権利行使価格)×株数が所得。雇用関係に基づくものは給与所得 |
| 株式を売るとき |
売却の利益に、株式の譲渡所得として課税(取得価額は権利行使価額) |
(売却価格 - 行使時の株価)×株数が譲渡所得 |
行使のときに現金が入らないのに税がかかる点が、非適格の難しいところです。なお、税制適格のストックオプションで取得した株式は、特定口座やNISAを利用できません(国税庁 No.1540)。
会計の面では、ストックオプションを付与したときの費用の扱いなど、別の基準があります。この記事では扱いません。決算に関わるので、顧問の税理士や公認会計士に確認してください。
今日からできること
- 発行の予定日から逆算して、決議の日・割当日・登記の期限・調書の期限(翌年1月31日)を1枚の表にする。
- 付与の対象者を、取締役・従業員など区分ごとに洗い出し、大口株主と特別関係者にあたらないかを確認する。
- 契約のひな形に、行使の期間、年間の上限、権利行使価額、譲渡禁止、株式の管理の方法が入っているかを、条文と照らす。
- 行使の書面(誓約書・行使価額などを書いた書面)の様式と、5年間の保存の場所を決める。
- 退職・休職・解雇のときの扱いを、付与契約と新株予約権の内容の両方で確認する。
- 新株予約権原簿を、付与のたびに更新する担当を決める。
- 税理士・司法書士に、行使の価額の算定と登記の日程を、発行前に相談する。