取引先を調べていると、「A社の子会社」「B社の関連会社」「C社のグループ会社」という言葉が出てきます。どれも「つながりのある会社」という意味に見えますが、法律や会計の決まりでは別々の言葉です。この記事では、子会社と関連会社の持株比率の目安と、比率だけでは決まらない実質の判断、「グループ会社」「関係会社」という呼び名の幅を、公式の資料で確かめながら整理します。
制度の内容は2026年10月24日時点のものです。基準は改正されることがあるので、実際に使うときは最新の公式資料で確かめてください。
持株比率の早見 50%超は子会社、20%以上は関連会社が入口
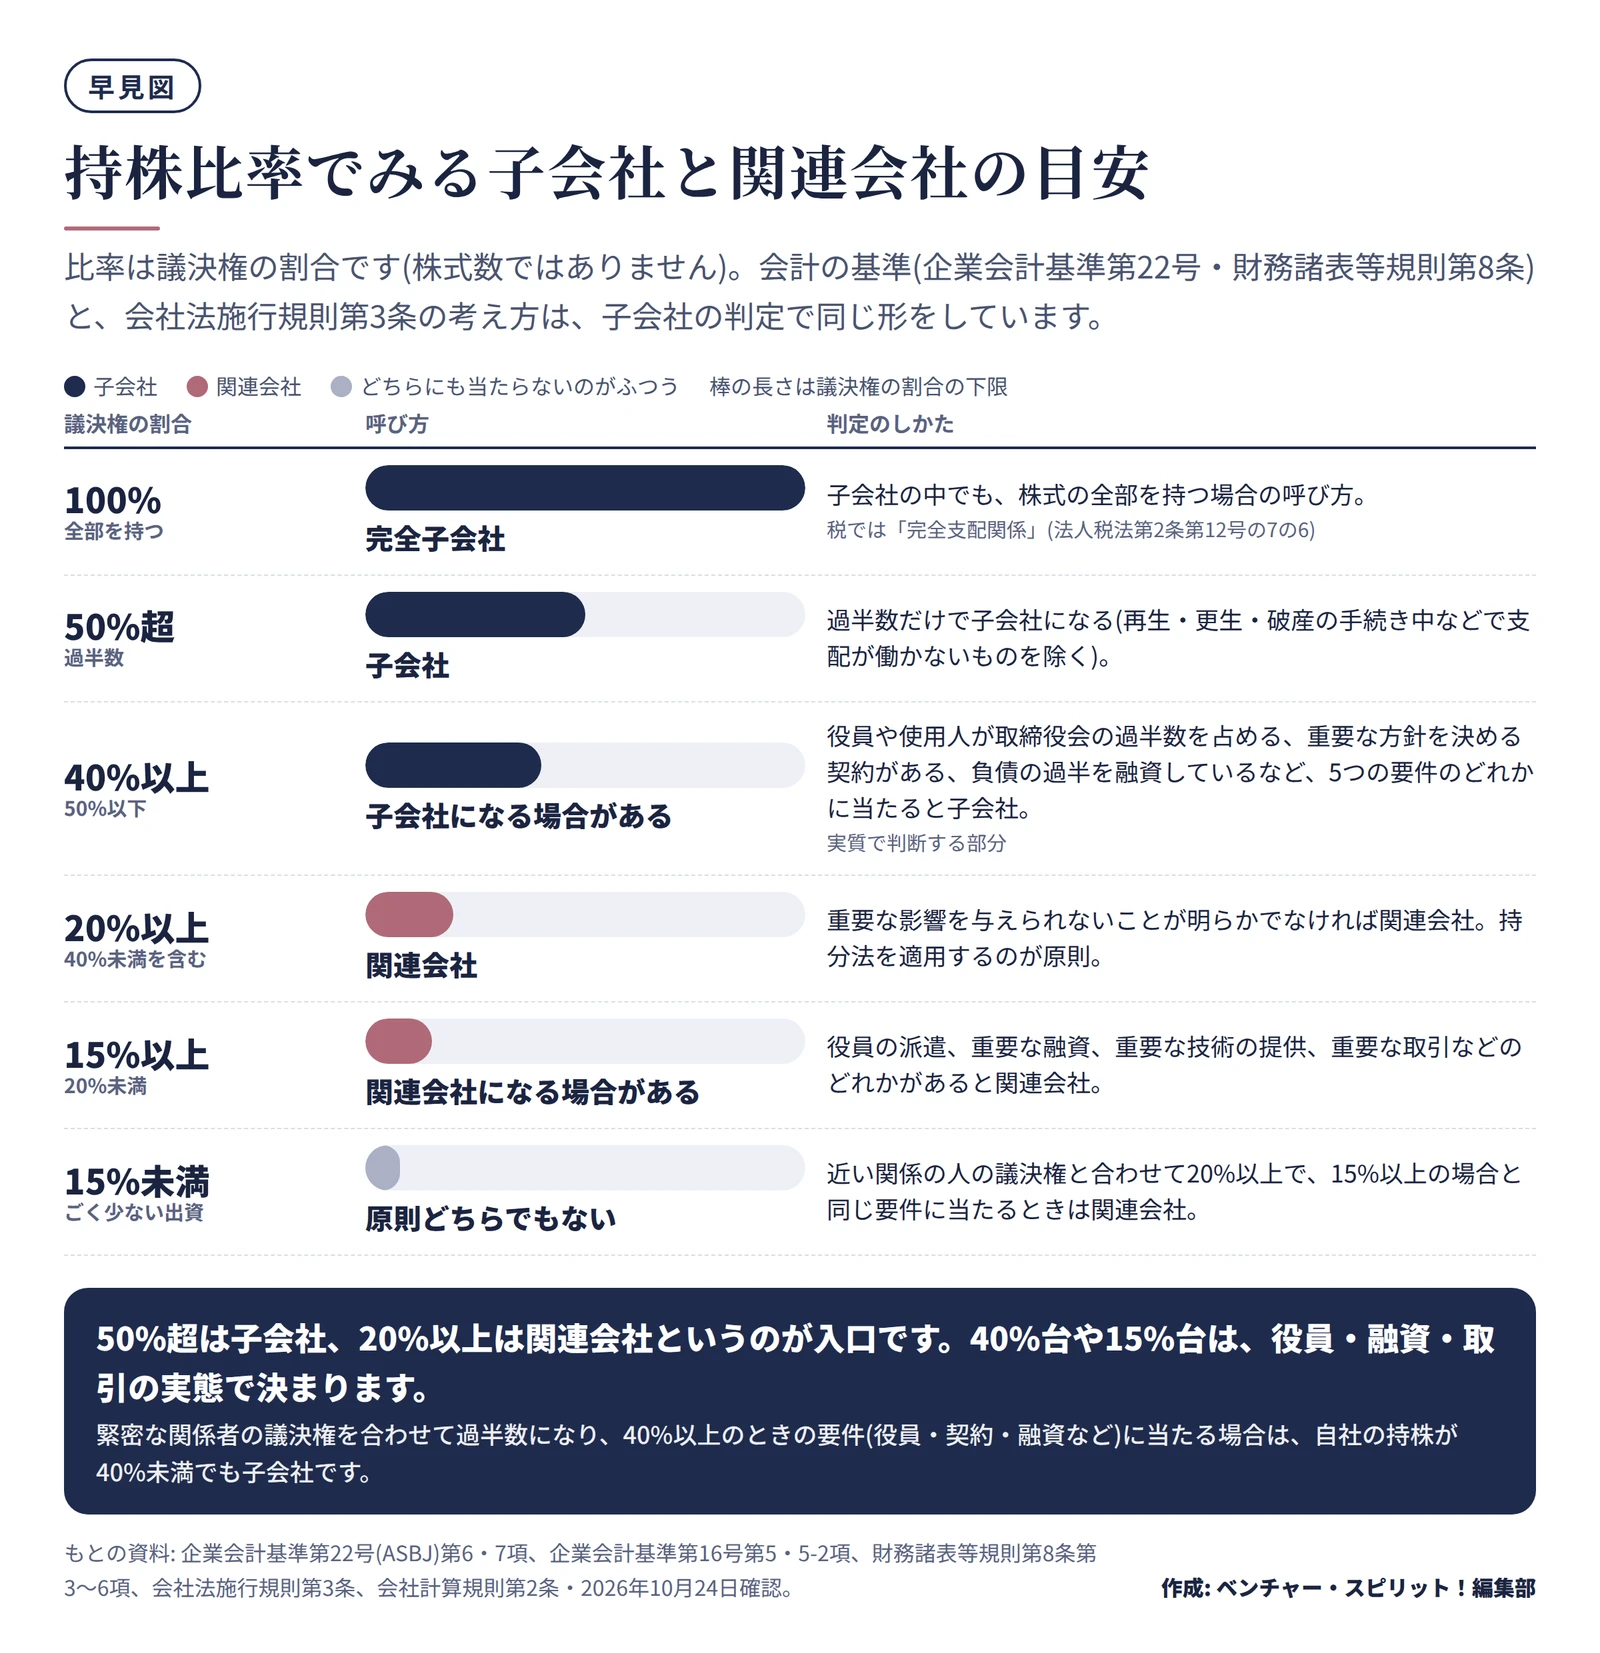
先に結論を図にまとめます。比率は、株式の数ではなく議決権の割合です。
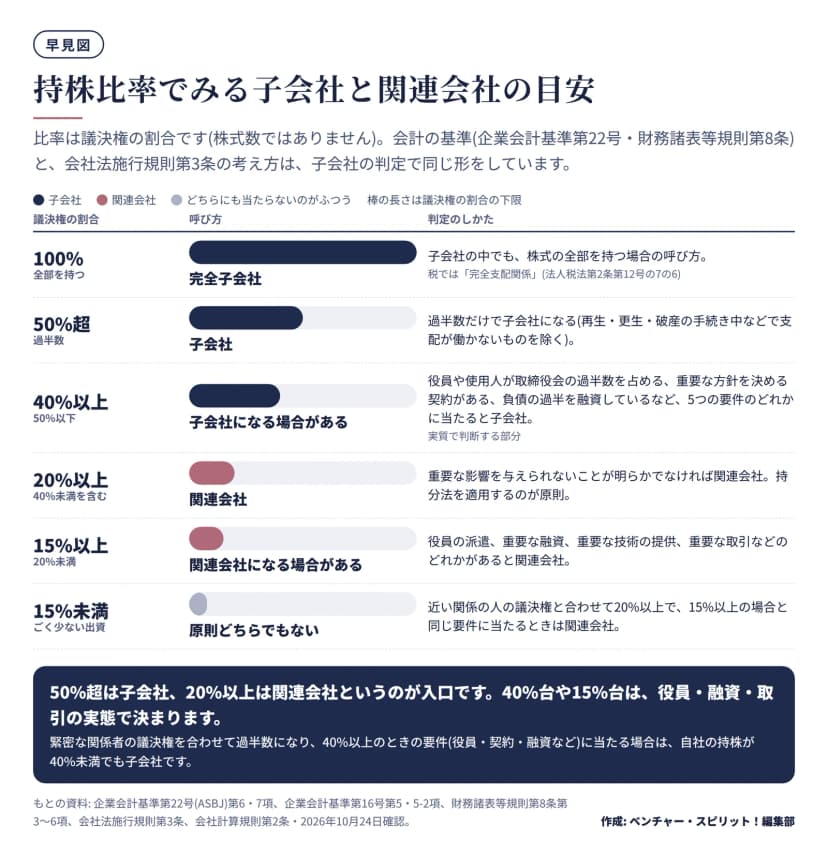 持株比率の早見図 子会社と関連会社の目安(100%・50%超・40%以上・20%以上・15%以上)作成: 編集部 / もとの資料: 企業会計基準第22号・第16号(ASBJ)、財務諸表等規則第8条、会社法施行規則第3条
| 議決権の割合 |
呼び方 |
判定のしかた |
| 100% |
完全子会社 |
子会社の中で、株式の全部を持つ場合の呼び方 |
| 50%超 |
子会社 |
過半数だけで子会社 |
| 40%以上50%以下 |
子会社になる場合がある |
役員の過半数、支配する契約、融資の過半などの要件のどれかに当たれば子会社 |
| 20%以上 |
関連会社 |
重要な影響を与えられないことが明らかでなければ関連会社 |
| 15%以上20%未満 |
関連会社になる場合がある |
役員の派遣、重要な融資、重要な技術の提供、重要な取引などのどれかがあれば関連会社 |
| 15%未満 |
原則どちらでもない |
近い関係の人の議決権と合わせて20%以上で、要件に当たる場合は関連会社 |
この目安は、会計基準(企業会計基準第22号・第16号、財務諸表等規則第8条)の基準です。順に確かめていきます。
会社法の子会社・親会社 議決権の過半数と実質の支配
会社法第2条第3号は、子会社を次のように定めています。会社がその総株主の議決権の過半数を有する株式会社その他、その会社が経営を支配している法人として法務省令で定めるものです。第4号の親会社は、その反対側から書いた定義で、株式会社を子会社とする会社その他、株式会社の経営を支配している法人として法務省令で定めるものをいいます。
「法務省令で定めるもの」を決めているのが、会社法施行規則第3条です。ここに実質で見る基準が書かれています。
| 場合 |
施行規則第3条第3項 |
| 議決権の100分の50を超える |
第1号。自己の計算で持つ議決権の割合(子会社などが持つ分を含む) |
| 100分の40以上で、次のどれかに当たる |
第2号 |
| 自己と緊密な関係の人などの分を合わせて50%超になる場合は、40%未満でも |
第3号 |
第2号の要件は、概要を挙げると次のとおりです。
- 緊密な関係にある人、同意している人の議決権を合わせて50%を超える
- 取締役会など機関の構成員の50%超を、自己の役員・業務執行社員・使用人、またはその経験者が占める(経営に影響を与えられる人に限る)
- 重要な財務・事業の方針を決める支配契約がある
- 資金調達額(貸借対照表の負債の部)の50%超を、自己などが融資(保証・担保を含む)している
- そのほか、支配していることが推測される事実がある
財務上・事業上の関係から支配していないことが明らかな場合は、子会社になりません。また、再生手続・更生手続・破産手続の開始決定を受けた会社などで、有効な支配従属関係がないと認められる会社は、第1号の対象から除かれます。
個人が支配する会社もある
会社法第2条第3号の2と第4号の2は、「子会社等」「親会社等」を定めています。会社以外の者(個人を含む)が経営を支配している法人も入ります。施行規則第3条の2では、個人の場合に、配偶者や2親等内の親族が持つ議決権も合わせて見ます。オーナー社長が複数の会社を持つ場合に関わる規定です。
会社法で子会社かどうかが関わる場面
代表的なのは、親会社株式の取得の禁止です。会社法第135条第1項は、子会社が親会社である株式会社の株式を取得してはならないと定めています。
なお、会社法の本体には、関連会社の定義はありません。会社計算規則第2条第3項第21号が、関連会社を「他の会社等の財務及び事業の方針の決定に対して重要な影響を与えることができる場合における当該他の会社等(子会社を除く)」と定め、第4項で20%以上・15%以上の基準を置いています。次の章の会計基準と同じ形です。
会計の子会社と関連会社 支配力基準と影響力基準
会計では、会社を2つの物差しで分けます。
| 物差し |
見ること |
使う場面 |
| 支配力基準 |
他の企業の意思決定機関(株主総会など)を支配しているか |
子会社の判定。連結の範囲 |
| 影響力基準 |
財務・事業の方針に重要な影響を与えられるか |
関連会社の判定。持分法の適用 |
企業会計基準第22号の「結論の背景」には、1997年(平成9年)の連結原則が、議決権の所有割合以外の要素も加えた支配力基準を導入したことが書かれています。持株基準(持株比率だけで決める方式)から、実質を見る方式に変わった経緯です。
子会社の判定(企業会計基準第22号第6項・第7項)
「親会社」は、他の企業の意思決定機関を支配している企業をいい、「子会社」はその他の企業をいいます。親会社と子会社、または子会社が支配する企業も、その親会社の子会社とみなされます。孫会社も、親会社から見て子会社として扱うということです。財務諸表等規則第8条第3項も同じ形です。
基準は第7項に書かれています。ほぼ会社法施行規則と同じです。議決権の過半数、40%以上50%以下で要件のどれか、緊密な関係の人と合わせて過半数で要件のどれか、の3つです。
連結の範囲(同第13項・第14項)
親会社は、原則としてすべての子会社を連結の範囲に含めます。例外は、支配が一時的であると認められる企業と、連結すると利害関係者の判断を著しく誤らせるおそれのある企業です。資産や売上高が小さく、連結から外しても合理的な判断を妨げない子会社は、連結に含めないことができます(注3)。
関連会社の判定(企業会計基準第16号第5項・第5-2項)
関連会社は、出資・人事・資金・技術・取引などの関係を通じて、子会社以外の企業の財務・事業の方針の決定に重要な影響を与えられる場合の、その企業です。基準は次のとおりです。
| 持株比率 |
条件 |
| 議決権の20%以上 |
それだけで関連会社(影響を与えられないことが明らかな場合を除く) |
| 15%以上20%未満 |
役員等の就任、重要な融資、重要な技術提供、重要な取引、そのほか影響を与えられる事実、のどれか |
| 20%以上(緊密な関係の人などの分を合わせる場合) |
自己の持分が15%未満でも、上の15%以上20%未満の要件のどれかに当たれば関連会社 |
関連会社は持分法を適用する
非連結子会社と関連会社への投資には、原則として持分法を適用します(同第6項)。持分法は、投資会社が被投資会社の資本と損益のうち、投資会社に帰属する部分の変動に応じて、投資の額を連結決算日ごとに修正する方法です(同第4項)。持分法は、投資の額を増減させる方法です。連結に重要な影響を与えない場合は、持分法の適用会社としないことができます。
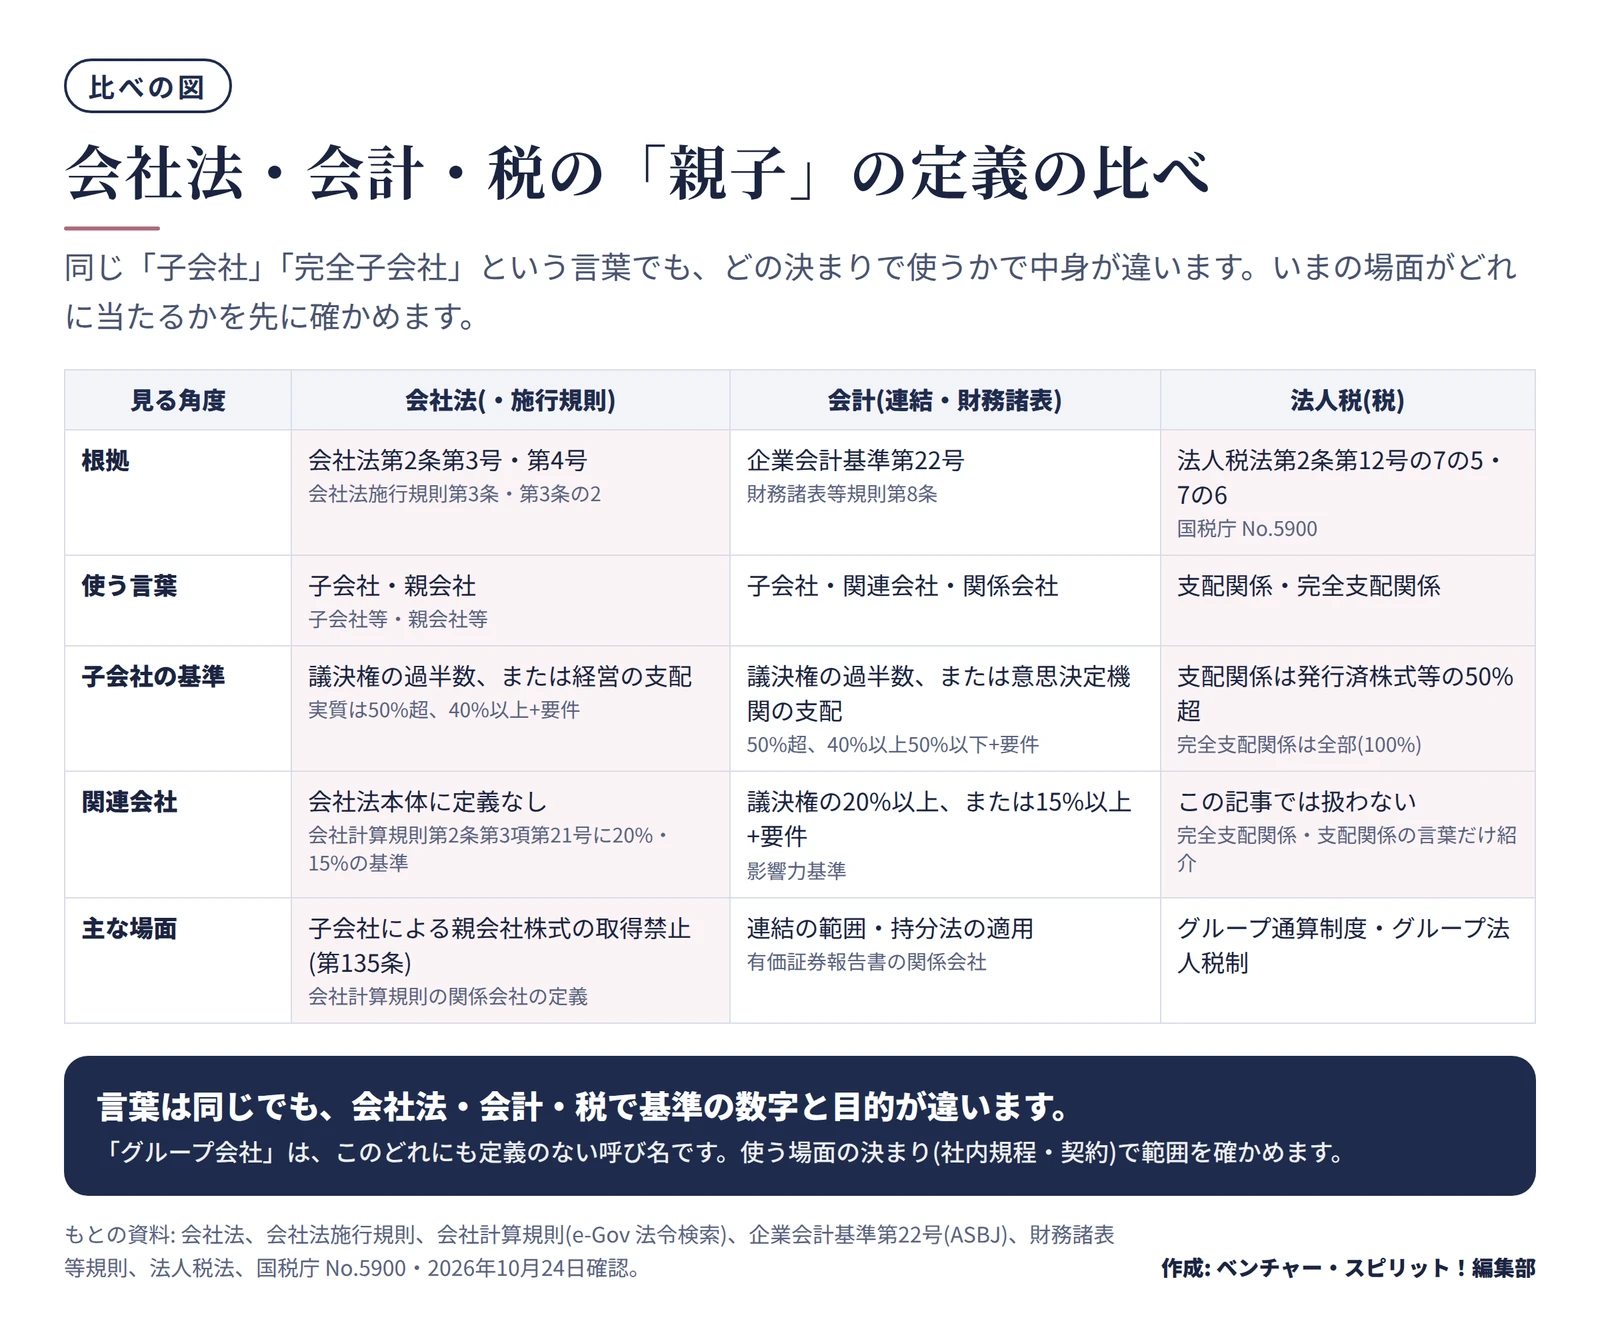
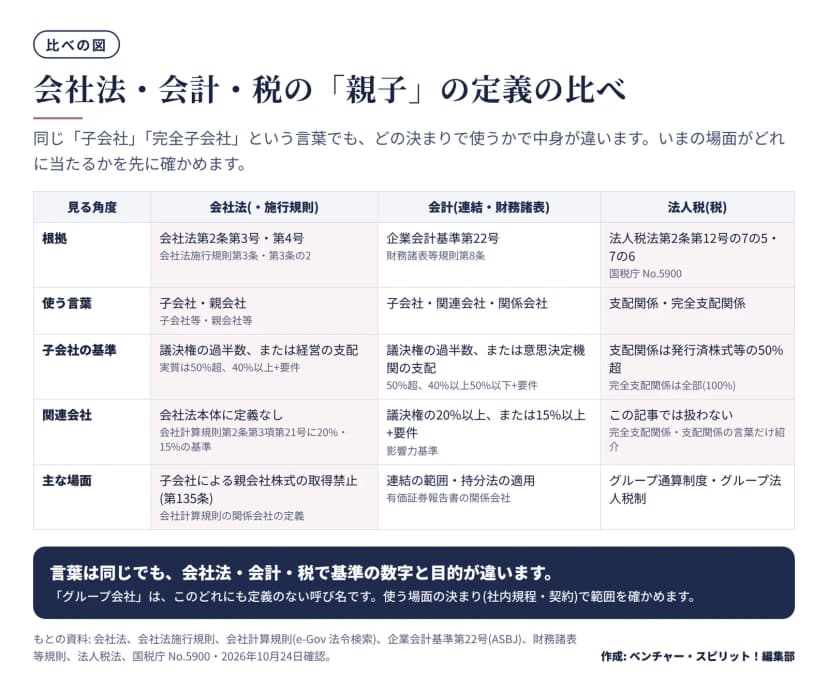 会社法・会計・税の親子の定義の比べ 根拠・基準・使う場面作成: 編集部 / もとの資料: 会社法・会社計算規則・財務諸表等規則(e-Gov 法令検索)、企業会計基準第22号、国税庁 No.5900
グループ会社・関係会社・完全子会社・孫会社・兄弟会社の呼び名
実務では、定義のある言葉と、ない言葉が混ざって使われます。
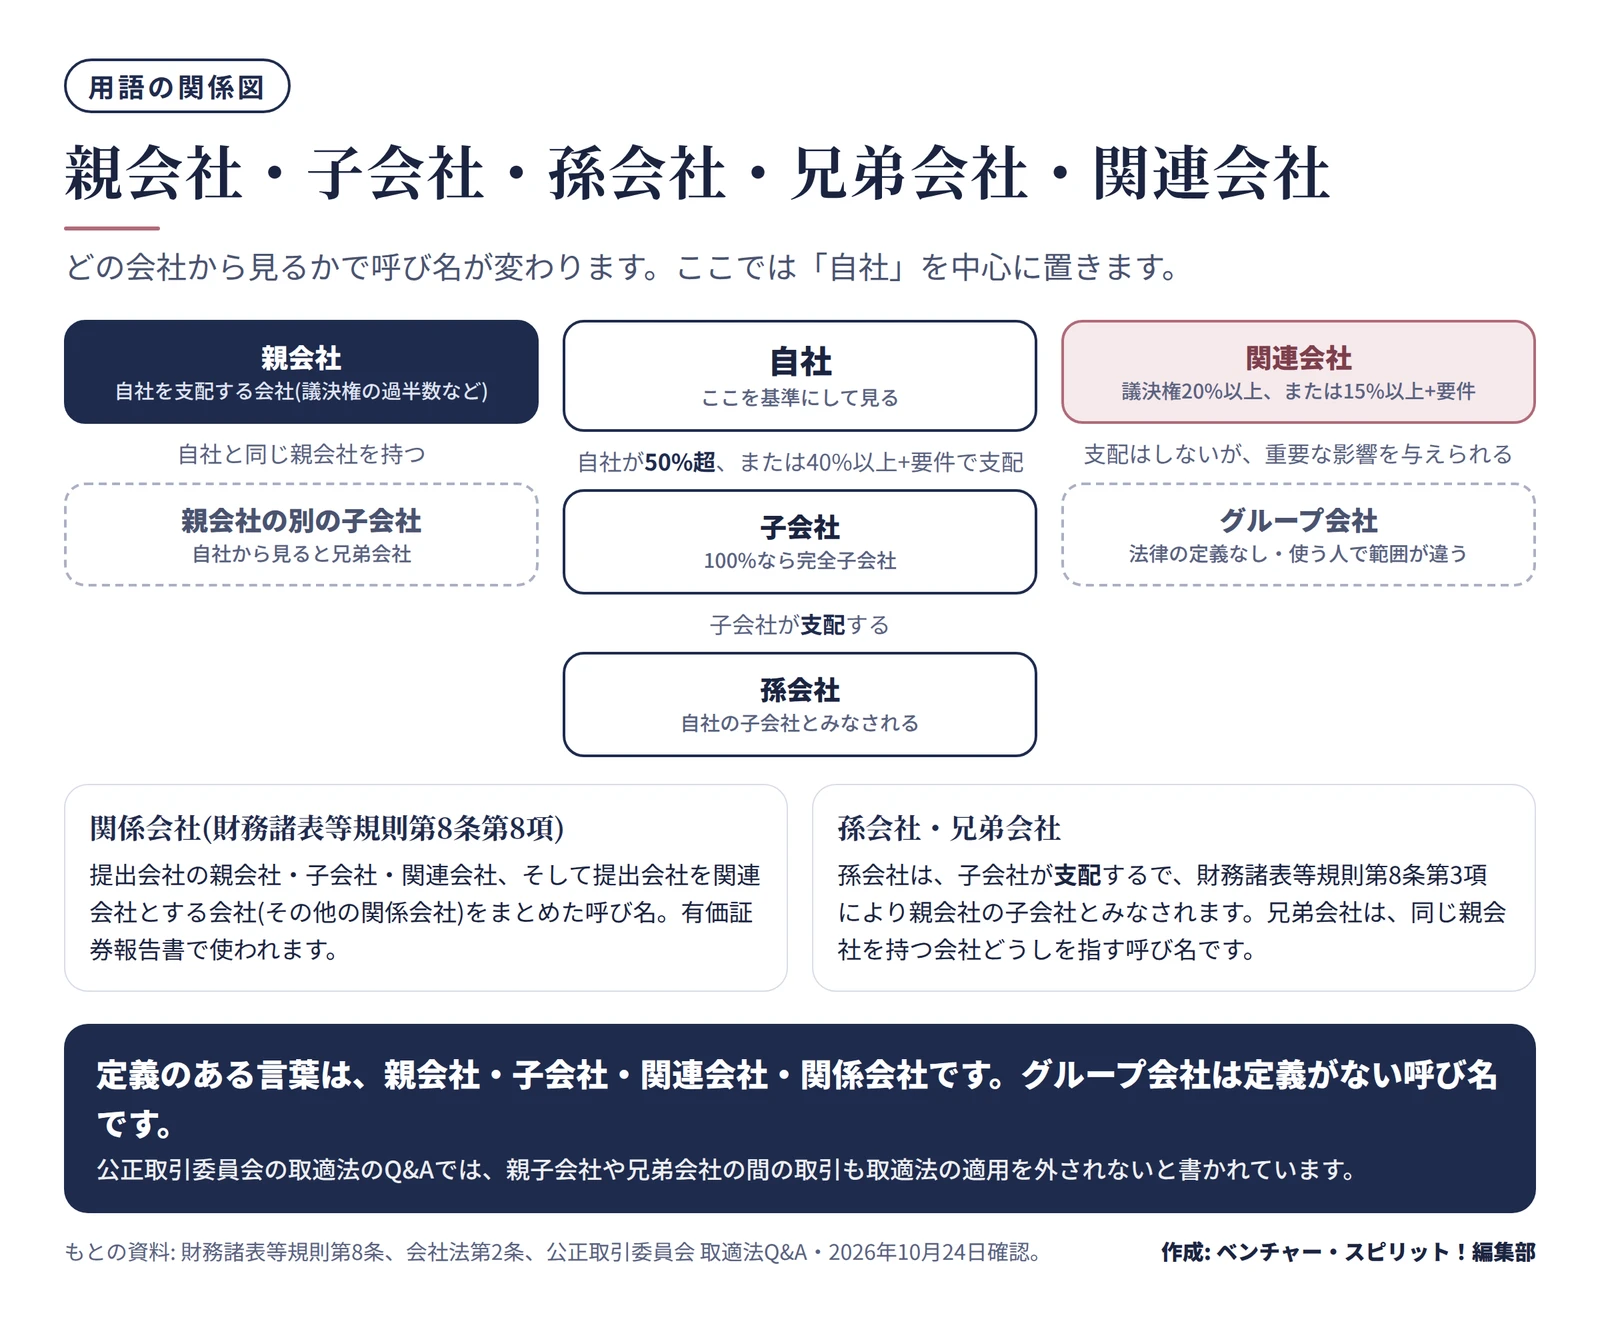
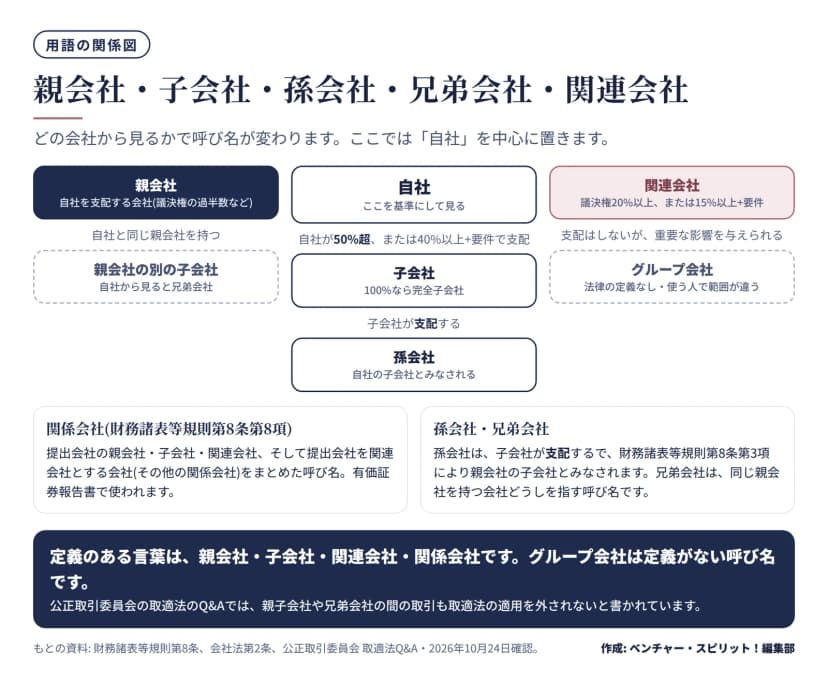 親会社・子会社・孫会社・兄弟会社・関連会社・グループ会社の関係図作成: 編集部 / もとの資料: 財務諸表等規則第8条、公正取引委員会 取適法Q&A
| 言葉 |
定義の有無 |
中身 |
| 親会社・子会社 |
あり |
会社法第2条、財務諸表等規則第8条など |
| 関連会社 |
あり |
財務諸表等規則第8条第5項・第6項、会社計算規則第2条 |
| 関係会社 |
あり |
財務諸表等規則第8条第8項。提出会社の親会社・子会社・関連会社と、提出会社を関連会社とする会社(その他の関係会社) |
| 完全子会社 |
100%の呼び方 |
株式の全部を持つ。法人税では「完全支配関係」(法人税法第2条第12号の7の6) |
| 孫会社 |
一般的な呼び方 |
子会社が支配する会社。親会社の子会社とみなされる(財務諸表等規則第8条第3項) |
| 兄弟会社 |
一般的な呼び方 |
同じ親会社を持つ会社どうし |
| グループ会社 |
法令に定義なし |
使う人・場面で範囲が違う |
関係会社は、会社計算規則第2条第3項第25号にも定義があり、株式会社の親会社・子会社・関連会社と、その株式会社が関連会社になっている会社をまとめた言葉です。企業内容等の開示に関する内閣府令第1条も、関係会社の意味を財務諸表等規則第8条第8項に合わせています。
「グループ会社」は何を指すか
グループ会社は、法令に定義のない呼び名です。社内の文書では、次のように幅が違うことがあります。
- 連結子会社だけを指す
- 子会社と関連会社までを指す
- ブランド・屋号・経営の関係が同じ会社を、持株がなくても含める
- 社内規程や契約の中で、自社が「関係会社」「グループ会社」と定義している
税の「完全支配関係」は、言葉だけ知っておく
法人税法第2条は、50%を超える株式を直接・間接に持つ関係を「支配関係」(第12号の7の5)、発行済株式の全部を持つ関係を「完全支配関係」(第12号の7の6)と定めています。国税庁のNo.5900によると、グループ通算制度は、完全支配関係にある企業グループ内の各法人を納税単位とし、各法人が個別に法人税額の計算と申告をしたうえで、損益通算などの調整を行う制度です。適用対象は、親法人と、その親法人との間に完全支配関係がある子法人です(令和8年4月1日現在の法令による)。
この記事では、名前の紹介にとどめます。使うかどうかは、税理士に確かめます。
取引先の親子関係を見分ける方法
上場している会社は、有価証券報告書の「関係会社の状況」
上場会社などが出す有価証券報告書の「企業の概況」には、「関係会社の状況」の項目があります。取引先の親会社・子会社・関連会社を調べる入口です。見方は有価証券報告書の見方 取引先の財務をEDINETで確かめる手順と見る場所で説明しています。
注意点は、有価証券報告書を出しているのは、主に上場会社などの限られた会社だということです。取引先が非上場の子会社なら、親会社の有価証券報告書の関係会社の状況に載っていることがあります。
登記簿では持株比率は分からない
登記事項証明書で分かるのは、商号、本店、資本金の額、発行済株式の総数などです。会社法第911条第3項の登記事項には、株主の名前や持株比率は挙がっていません(株主名簿管理人を置いたときのその名前は載ります)。取引先の親会社が誰かは、登記では原則として分かりません。登記簿の取り方は登記簿謄本(履歴事項全部証明書)とは 取り方と手数料・見方・使う場面にあります。
取引先に聞くときの聞き方
非上場の取引先には、持株比率や親会社を聞く必要が出ることがあります。聞く理由を先に伝え、答えを強制しない形にします。
聞くときは、何のために使うのか(与信の枠、反社会的勢力の確認、契約書の相手方の確認など)を社内で決めておきます。答えは書面かメールで残します。
実務で気をつける点
取適法では、親子会社の取引も対象になる
公正取引委員会の取適法のQ&Aでは、親子会社間や兄弟会社間の取引でも、取適法の適用が除外されるものではないとされています。ただし、親会社と、親会社が議決権の50%超を持つ子会社との取引や、同じ親会社が50%超を持つ子会社どうしの取引など、実質的に同一会社内の取引とみられる場合は、従前から運用上問題としていないと書かれています。
従業員数の判定は、事業者単位で行います。同じQ&Aで、グループ会社の従業員は含まれないとされています。取適法の詳しい判定は取適法の基本 下請法改正で変わった発注書の記載事項と支払期日60日で説明しています。
取適法第2条第10項には、資本金1,000万円超または従業員100人超の法人などから、役員の任免・業務の執行・存立について支配を受け、その法人から製造委託等を受ける法人が再委託をする場合の定めがあります。一定の条件を満たすと、再委託をする事業者を委託事業者、受ける事業者を中小受託事業者とみなす規定です。子会社を通じた再委託が関わるときは、公正取引委員会の窓口で確かめます。
社内規程の「関係会社」を確かめる
社内規程には、「関係会社との取引は事前に承認を受ける」「関係会社に貸付をするときは稟議を通す」などの定めがあります。この「関係会社」が、次のどれを指すかは会社ごとに違います。
| 確かめること |
例 |
| 決算書や有価証券報告書の関係会社と同じか |
財務諸表等規則第8条第8項の関係会社 |
| 持株比率で決めているか |
議決権の20%以上、50%超など |
| 実質(役員の派遣など)を含むか |
個別に判断する |
| 親会社が定めるグループ会社の一覧があるか |
一覧表を総務・法務が持つ |
今日からできること
- 自社の社内規程と契約書の雛形で、「関係会社」「グループ会社」の定義を探す 定義がなければ、法務・総務に確かめます。
- 自社と取引先の親子関係を一覧にする 会社名、親会社の名前、議決権の割合、調べた日と出典を書きます。
- 取引先が上場会社(またはその子会社)なら、有価証券報告書の関係会社の状況を見る 非上場なら、聞き取りの文例を使います。
- 比率の数字だけで判断しない 40%台、15%台、緊密な関係の人の議決権があるときは、経理か税理士に確かめます。
- 契約書に「グループ会社」と書くときは、会社名か持株比率で範囲を決める
この記事は、2026年10月24日時点の会社法・会社法施行規則・会社計算規則・財務諸表等規則(e-Gov 法令検索)、企業会計基準委員会、国税庁、公正取引委員会の公表資料にもとづいています。個別の会社が子会社・関連会社に当たるかの判断や、税の取り扱いは、公認会計士・税理士・弁護士などの専門家に確かめてください。