金融庁は、令和8年(2026年)9月4日に開いた金融審議会ディスクロージャーワーキング・グループ(第6回)の議事録を公表しました。会議では、有価証券報告書を株主総会の前に開示することなどが話し合われています。議事録に出てくるこの「有価証券報告書」は、会社の側から見ると、取引先の財務を確かめるときの基本の資料でもあります。この記事では、上場している取引先の有価証券報告書を、経理や営業事務の担当者がどう探し、どこを読むかを手順にします。2026年10月24日時点の法令と、金融庁の案内で確かめた内容です。
有価証券報告書は上場会社などが出す法定の報告書です
有価証券報告書(以下、有報)は、会社の商号、属する企業集団、経理の状況などを書いた報告書です。金融商品取引法第24条第1項が、事業年度ごとに内閣総理大臣へ提出するよう定めています。実際の提出先は財務局などで、提出と公開はEDINET(エディネット)という電子開示システムで行います。
誰が出すのか
提出するのは、次のいずれかの有価証券を発行する会社です(第24条第1項各号)。
- 金融商品取引所に上場されている有価証券(第1号)
- 流通状況が上場に準ずるものとして政令で定める有価証券(第2号)
- 募集または売出しで届出をした有価証券(第3号)
- 株券などで、事業年度末などの所有者の数が政令で定める数以上のもの(第4号)
つまり、上場会社は原則として出します。上場していなくても、株主が多い会社などは出すことがあります。反対に、有報がないことだけで、財務に問題があるとは言えません。
いつまでに出すのか
期限は、内国会社なら事業年度の経過後3か月以内です(第24条第1項)。3月決算の会社なら6月末までで、定時株主総会の時期と重なります。決算の流れは決算とは 事業年度・決算月・決算書の3つの表を新人向けにやさしく解説にまとめています。やむを得ない理由があるときは、あらかじめ承認を受けた期間内に出せます。
半期報告書・臨時報告書との違い
有報は年に1回です。有報を出す会社は、事業年度が始まって6か月が過ぎたときに、半期報告書も出します(第24条の5第1項)。上場会社等の期限は、6か月が過ぎた日から45日以内で政令が定める期間です。半期報告書は、事業年度の最初の6か月間の経理の状況などを書いた報告です。
このほか、重要な事実が起きたときに出す臨時報告書もあります(同条第4項)。取引先の最新の様子を知りたいときは、最新の有報のあとに、半期報告書や臨時報告書が出ていないかも見ます。
| 書類 |
出すとき |
取引先の確かめでの使いどころ |
| 有価証券報告書 |
事業年度ごと。経過後3か月以内 |
1年分の財務・事業・株主の全体像 |
| 半期報告書 |
事業年度の開始から6か月後。上場会社等は45日以内で政令が定める期間 |
有報のあとの半年間の動き |
| 臨時報告書 |
重要な事実が起きたとき |
有報のあとに起きた大きな出来事 |
EDINETで取引先の有報を探す手順
EDINETは、有報などの開示書類について、提出から公衆縦覧までの手続を電子化した金融庁のシステムです(金融庁「EDINETについて」)。閲覧は、インターネットから、どこからでも自由にできると、金融庁のEDINET概要書に書かれています。
検索のしかた
閲覧サイトの「書類簡易検索」では、提出者名、EDINETコード、証券コードなどで探せます。金融庁の操作ガイドによると、検索の主な流れは次のとおりです。
- 閲覧サイトで、提出者名(会社名)や証券コードを入れて検索する
- 検索結果の一覧から、見たい提出書類の名前を選ぶ
- 画面でPDFを開く。XBRL(財務データの形式)やCSVの取得もできる
同じ名前や似た名前の会社があるので、本店の所在地と、取引先から受け取った資料の正式名称を合わせて確認します。「書類詳細検索」では、提出期間(当日から全期間まで選べます)などの条件を指定できます。「全文検索」は、書類の中の文字列で探す方法です。
どこまでさかのぼれるのか
金融商品取引法第25条は、有報とその添付書類を、受理した日から5年を経過する日まで公衆の縦覧に供すると定めています。EDINETでは、この期間が過ぎたあとも一定の期間、閲覧できるようにした書類があり、検索結果の備考に「法定縦覧期間満了書類」と出ます。見られる期間の長さは、EDINETの画面とお知らせで確かめてください。数年分の比較は、最新の有報の「主要な経営指標等の推移」でもできます。
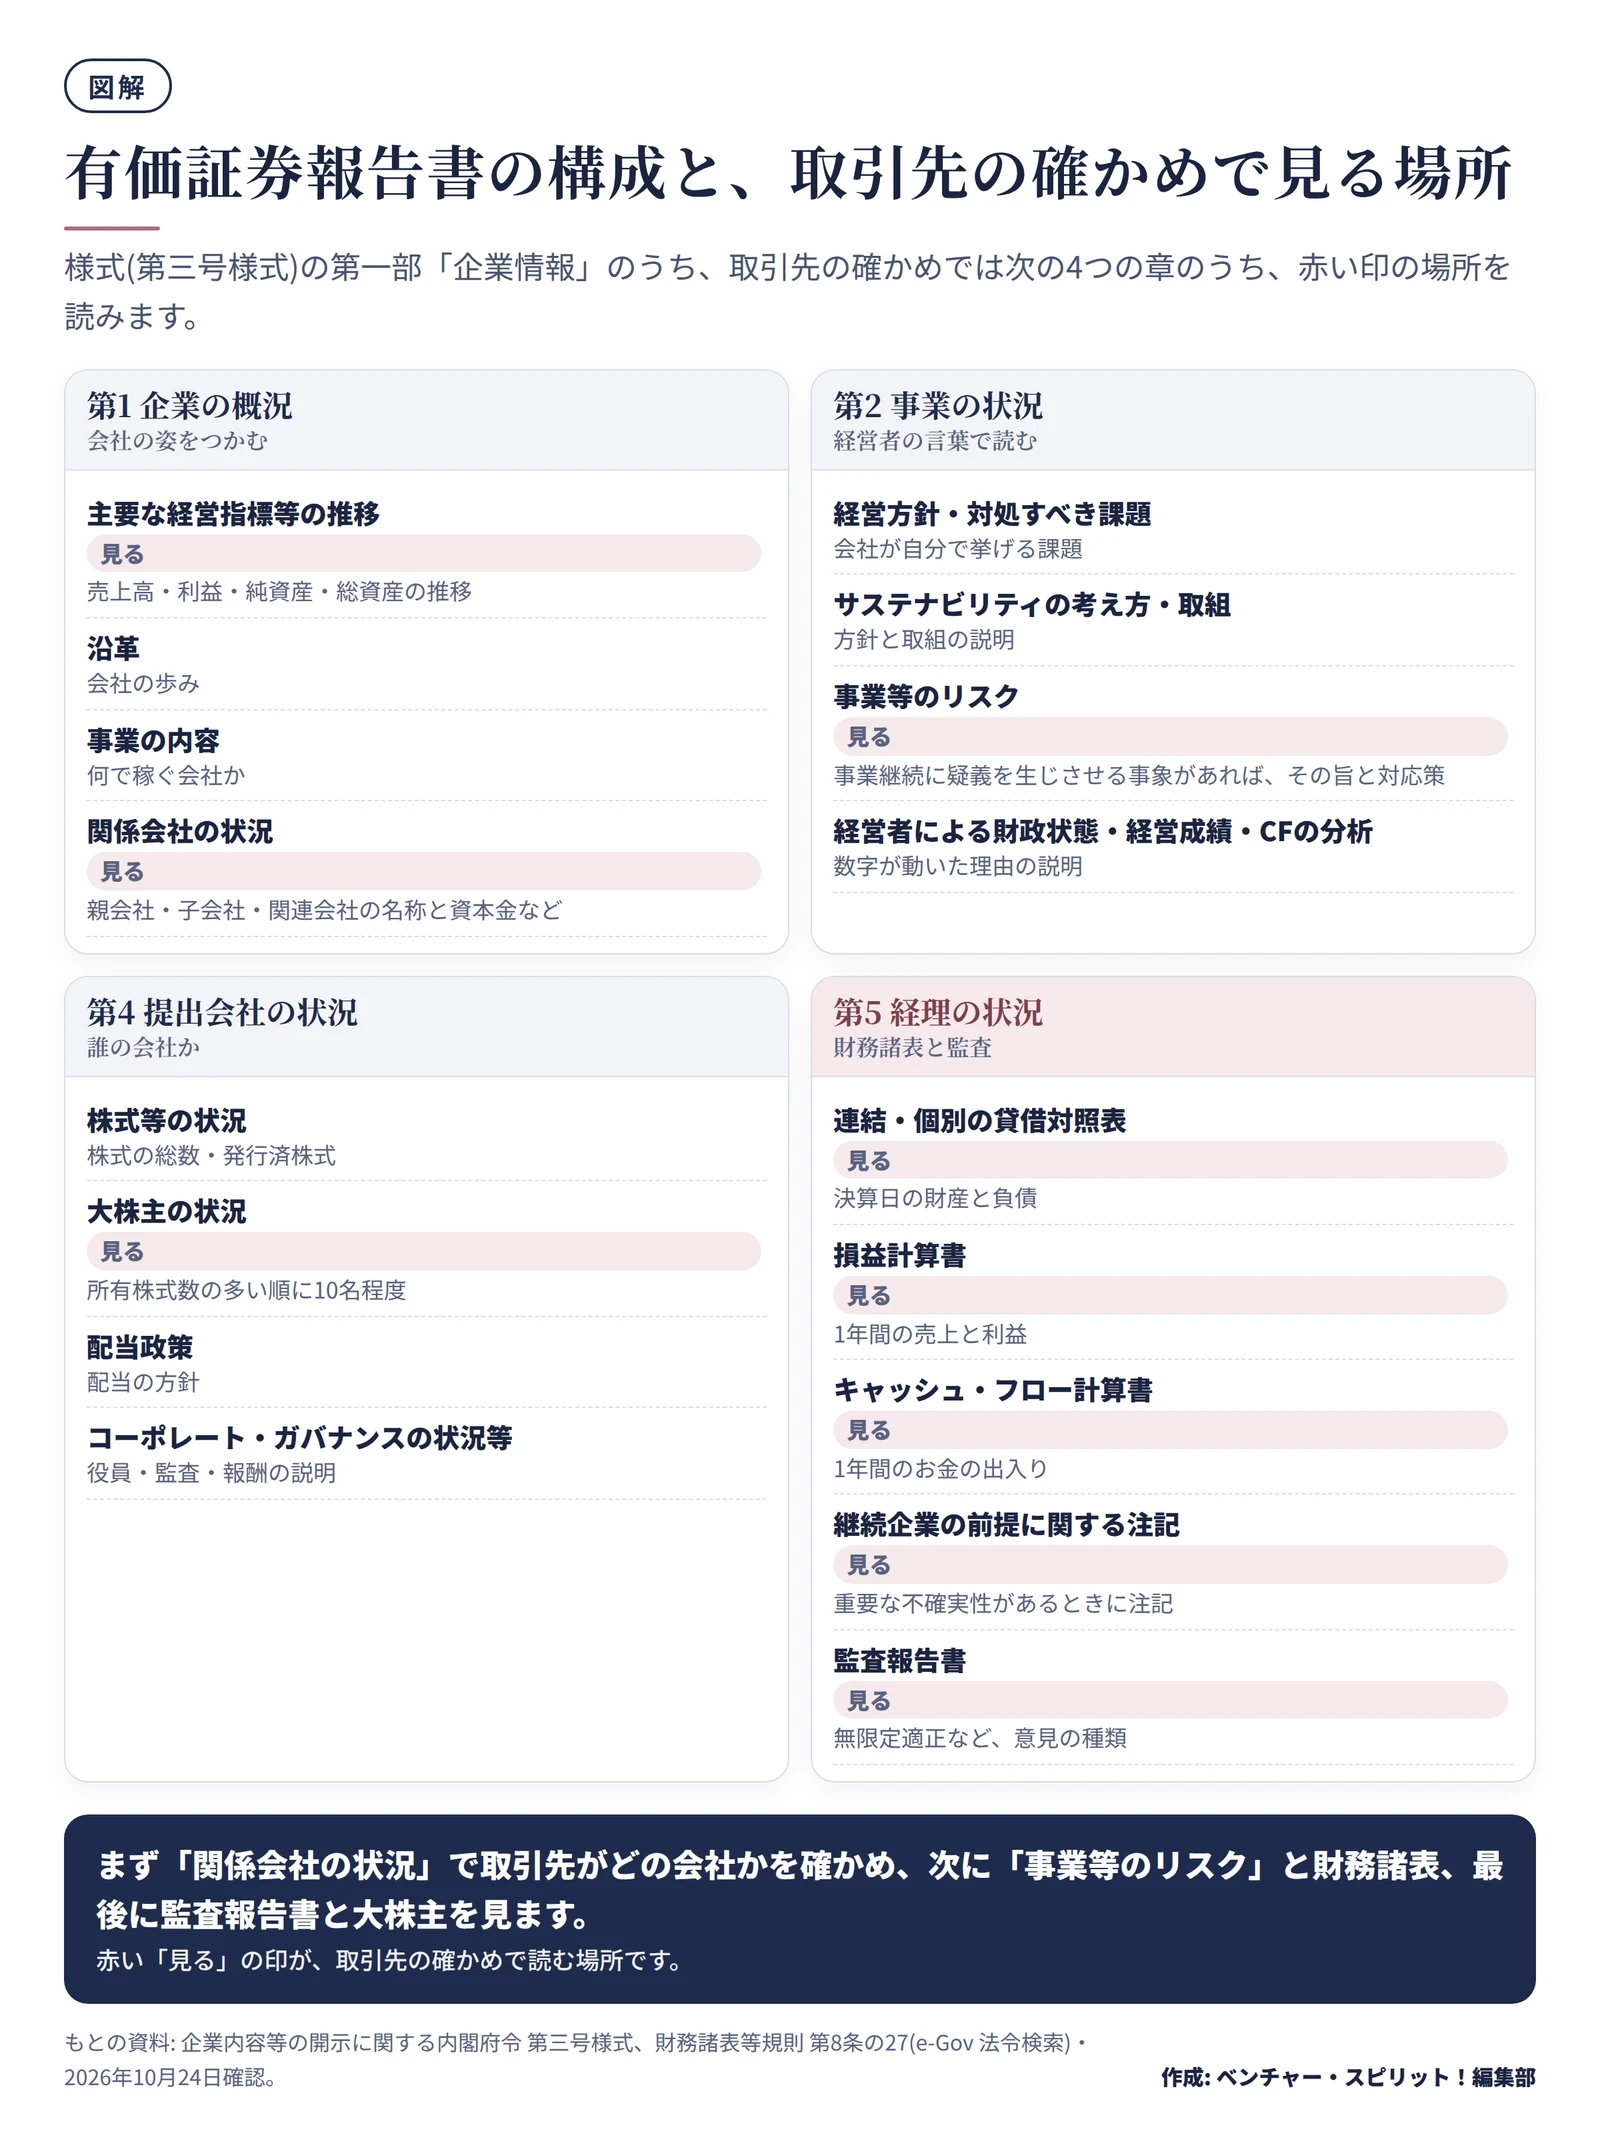
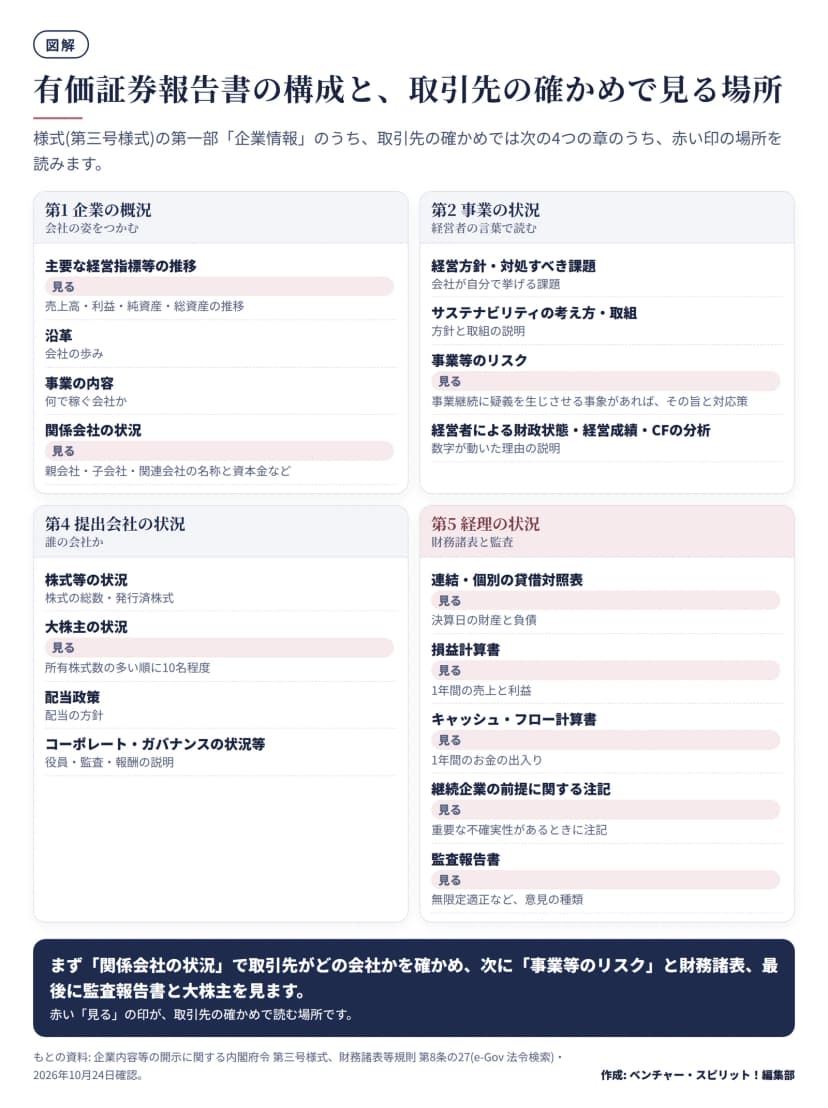 有価証券報告書の4つの章と、取引先の確かめで見る場所作成: 編集部 / もとの資料: 企業内容等の開示に関する内閣府令 第三号様式(e-Gov 法令検索)
有報のどこを見るか 取引先の確かめで使う6か所
有報の様式は、内閣府令(企業内容等の開示に関する内閣府令)の第三号様式で決まっています。第一部は「企業情報」で、「企業の概況」「事業の状況」「設備の状況」「提出会社の状況」「経理の状況」などに分かれます。全部を読む必要はありません。取引先の確かめでは、次の6か所から読みます。
1 企業の概況 会社の姿をつかむ
「主要な経営指標等の推移」には、売上高、利益、純資産、総資産などの推移が並びます。「事業の内容」には何で稼ぐ会社かが、「関係会社の状況」には親会社や子会社が書かれます。まず、こちらが自社の取引相手そのものか、グループの別の会社かを確かめます。
2 事業等のリスク 経営者が自分で挙げた不安
事業等のリスクは、事業や財務に重要な影響を及ぼす可能性のある事項を、会社自身が書く欄です。開示府令の記載上の注意は、リスクが現実になる可能性の程度や時期、影響の内容、対応策を具体的に書くことを求めています。
事業を続けられるかに重要な疑義を生じさせる事象や状況が存在するときは、その旨と具体的な内容、分析・検討の内容、解消や改善の対応策も書くことになっています。取引先の資金繰りに関わる記述がないかを、ここで探します。
3 財務諸表 貸借対照表・損益計算書・キャッシュ・フロー計算書
「経理の状況」に、財務諸表が載ります。連結財務諸表を作る会社は、連結の貸借対照表、損益計算書、キャッシュ・フロー計算書などが先に並び、その後に提出会社だけの財務諸表(個別)が来ます。3つの表の意味は、決算とはで説明しています。
連結は、子会社も含めたグループ全体の数字です。取引先が提出会社そのものなら個別も見ます。取引先が子会社なら、後ろの項目「関係会社の状況」で名前を探します。
4 継続企業の前提に関する注記
貸借対照表日に、継続企業の前提(将来にわたって事業を続けるという前提)に重要な疑義を生じさせる事象や状況があり、対応策をとってもなお重要な不確実性が認められるときは、財務諸表に注記が必要です(財務諸表等規則第8条の27)。注記には、次の3点を書きます。
- その事象や状況があること、およびその内容
- 解消や改善のための対応策
- 重要な不確実性が認められること、およびその理由
この注記がついているかどうかは、決算書の注記の見出しで分かります。注記がなければ安心という意味ではなく、あれば必ず内容を読む、という使い方をします。
5 監査報告書 会計士の意見の種類
上場会社などの財務計算に関する書類には、特別の利害関係のない公認会計士または監査法人の監査証明が必要です(金融商品取引法第193条の2)。監査報告書には意見が書かれます。財務諸表等の監査証明に関する内閣府令は、次の区分を定めています(第4条)。
| 意見の種類 |
内容 |
| 無限定適正意見 |
一般に公正妥当と認められる企業会計の基準に準拠して、財政状態・経営成績・キャッシュ・フローの状況を、全ての重要な点で適正に表示していると認められる |
| 除外事項を付した限定付適正意見 |
除外事項を除き、適正に表示していると認められる |
| 不適正意見 |
財務諸表等が不適正である |
| 意見不表明 |
意見の表明をしない旨とその理由を書く |
ふつうは無限定適正意見です。それ以外の意見が出ていたら、除外事項や理由の説明を読み、社内の与信の担当に共有します。
6 大株主・関係会社 誰の会社なのか
提出会社の状況の「大株主の状況」には、所有株式数の多い順に10名程度が載ります(第三号様式の記載上の注意)。親会社や支配株主が誰かを知る入口です。「関係会社の状況」には、親会社・子会社・関連会社などの名称、住所、資本金などが書かれます。
グループ内の取引が多い会社では、親会社の方針で取引条件が変わることがあります。取引先が子会社なら、親会社の名前を控えておきます。
見る→分かること→次にすること の表
| 見る場所 |
分かること |
次にすること |
| 企業の概況(経営指標・事業・関係会社) |
何で稼ぐ会社か、グループの中の位置 |
取引先の正式名称と照らし、親会社・関係会社の名前を台帳に控える |
| 事業等のリスク |
会社自身が挙げる事業・財務の不安 |
資金繰りや主要顧客への依存の記述があれば、与信の担当に共有する |
| 貸借対照表 |
決算日の財産と負債の構成 |
自己資本比率・流動比率を計算し、前の期と比べる |
| 損益計算書 |
1年間の売上と利益 |
売上の増減と利益の増減を並べて見る |
| キャッシュ・フロー計算書 |
1年間のお金の出入り |
営業活動によるキャッシュ・フローの符号と、前の期との差を見る |
| 継続企業の前提に関する注記 |
事業継続に重要な不確実性があるか |
あれば、内容と対応策を読み、取引条件の見直しを相談する |
| 監査報告書 |
会計士の意見の種類 |
無限定適正意見以外なら、理由を読んで共有する |
| 大株主・関係会社 |
支配している株主、グループの会社 |
取引先が子会社なら、親会社の有報も控える |
架空の会社で3つの指標を計算してみる
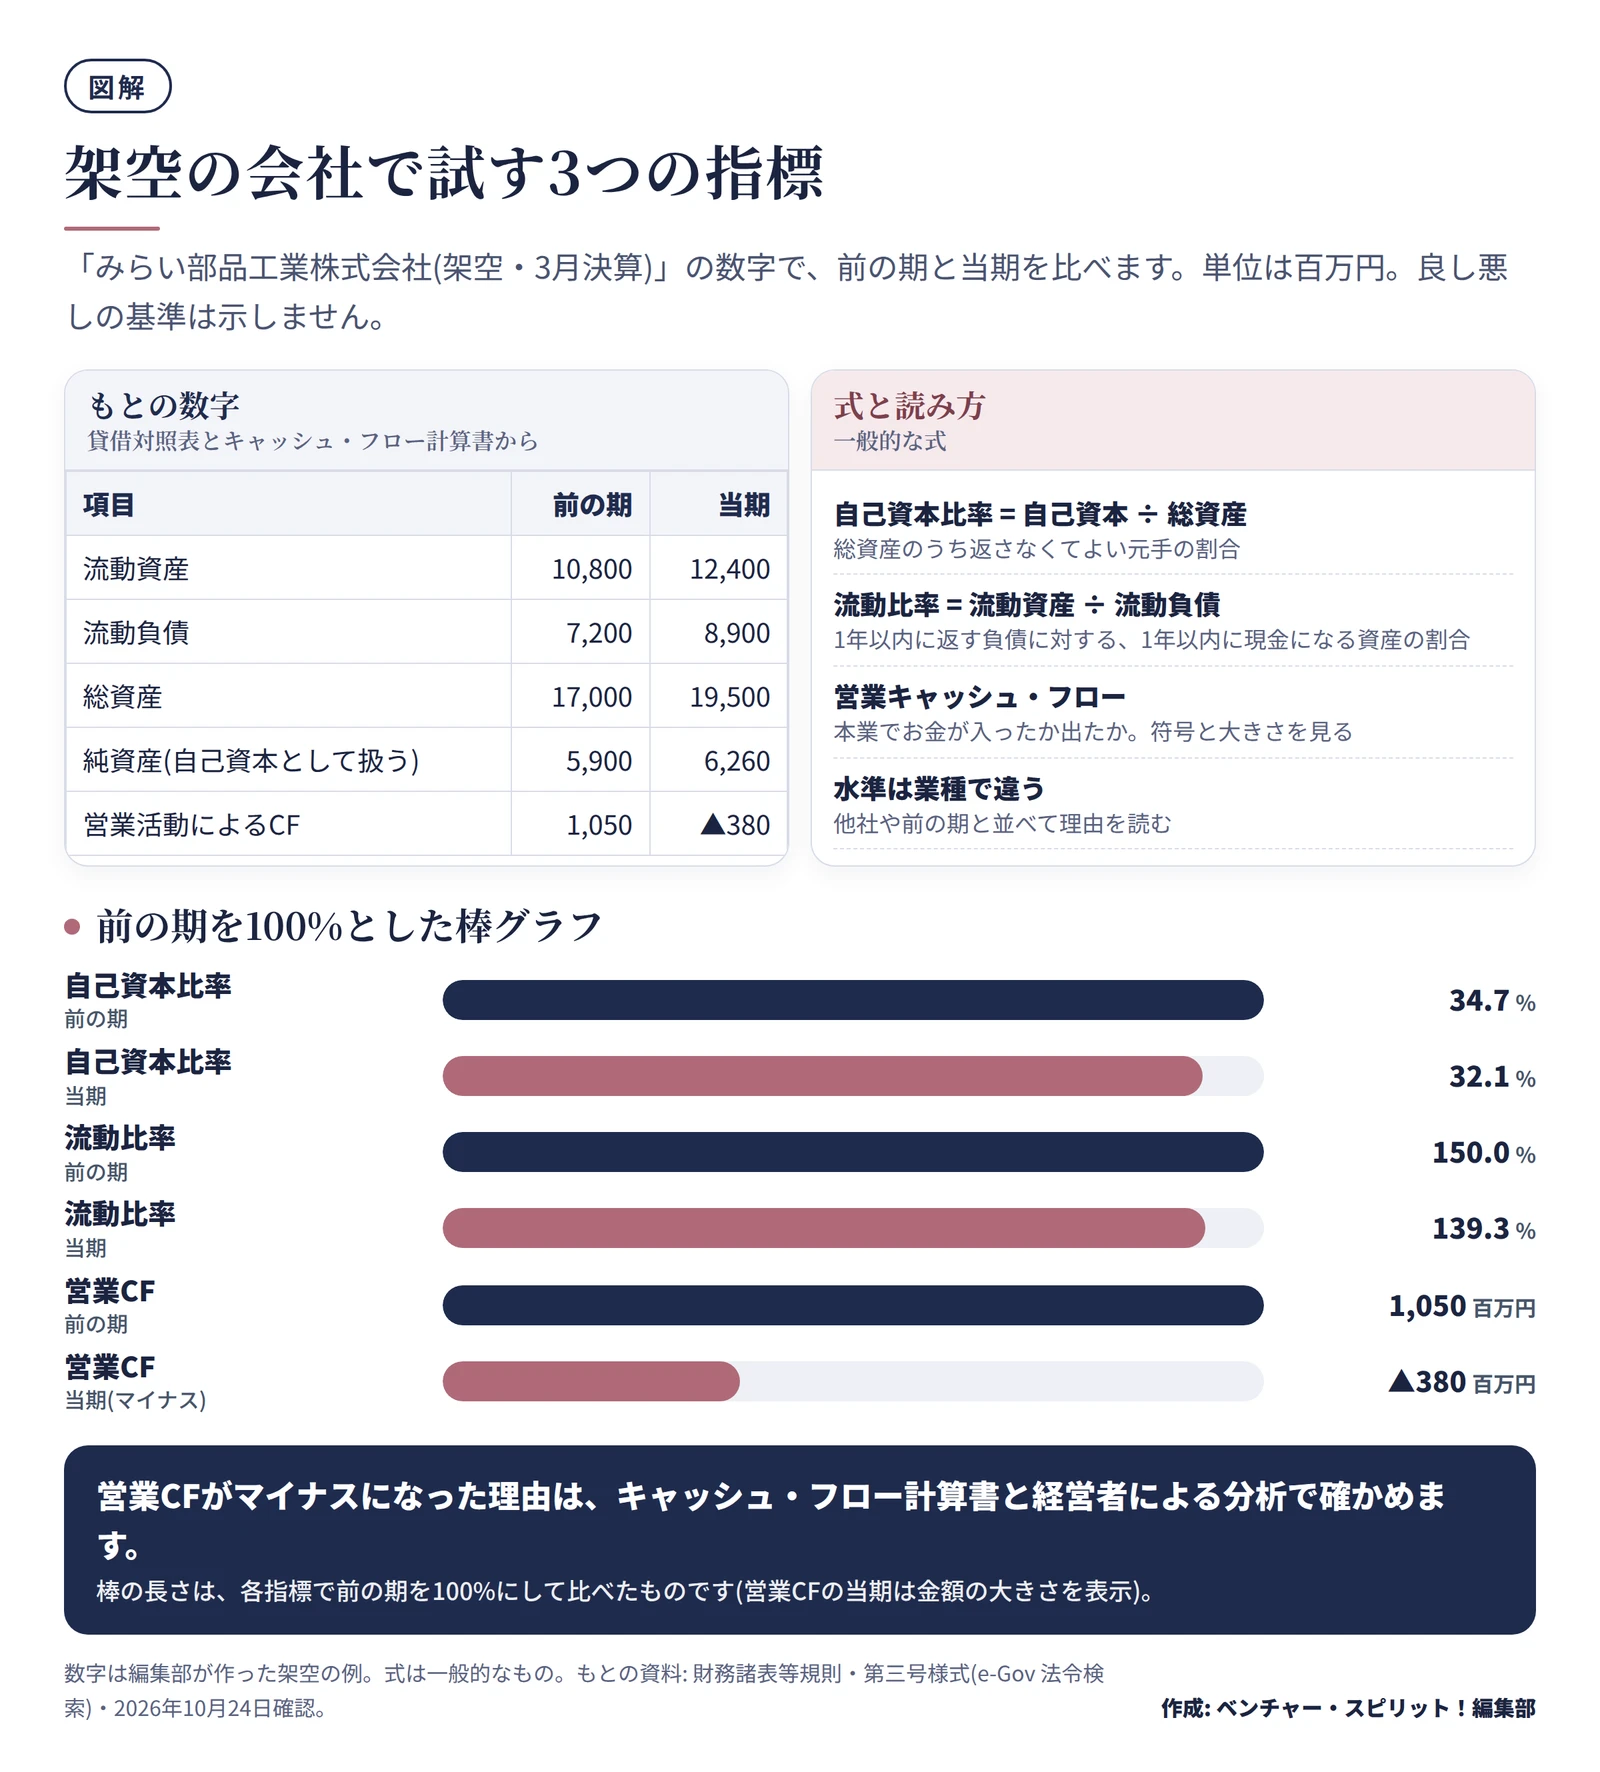
ここでは、架空の「みらい部品工業株式会社」(3月決算)の数字で、財務の見方の練習をします。単位は百万円です。実在の会社の数字ではありません。
| 項目 |
前の期 |
当期 |
| 流動資産 |
10,800 |
12,400 |
| 流動負債 |
7,200 |
8,900 |
| 総資産 |
17,000 |
19,500 |
| 純資産(自己資本として扱う) |
5,900 |
6,260 |
| 営業活動によるキャッシュ・フロー |
1,050 |
▲380 |
▲はマイナスです。この数字から、次の3つを出します。式は一般的なものです。
| 指標 |
式 |
前の期 |
当期 |
| 自己資本比率 |
自己資本 ÷ 総資産 |
34.7% |
32.1% |
| 流動比率 |
流動資産 ÷ 流動負債 |
150.0% |
139.3% |
| 営業キャッシュ・フロー |
営業活動によるキャッシュ・フロー(符号と大きさ) |
1,050 |
▲380 |
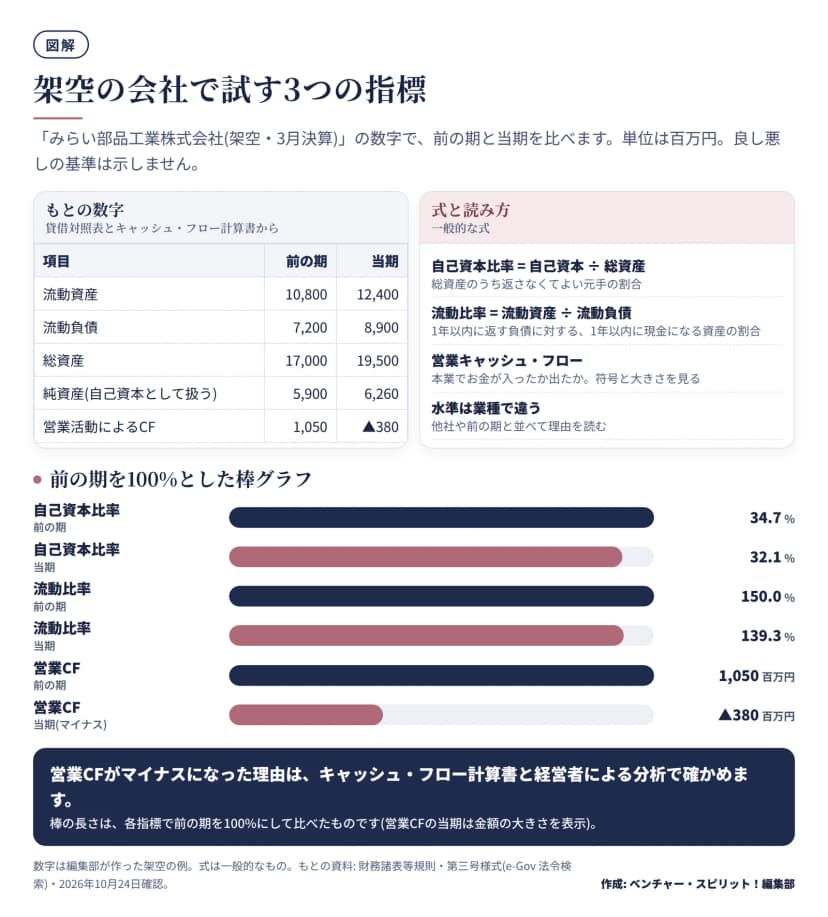 架空の会社の数字で出す自己資本比率・流動比率・営業キャッシュ・フロー作成: 編集部 / もとの資料: 財務諸表等規則・企業内容等の開示に関する内閣府令(e-Gov 法令検索)
数字の読み方
自己資本比率は、総資産のうち返さなくてよい元手が占める割合です。流動比率は、1年以内に現金になる資産が、1年以内に返す負債の何倍あるかを見ます。営業キャッシュ・フローは、本業でお金が入ったか出たかを表します。
例の会社は、前の期より2つの比率が下がり、営業キャッシュ・フローがマイナスになりました。ただし、どの値なら良い、悪いという基準は、この記事では示しません。業種によって、売掛金や在庫の多さ、設備の大きさが違い、適正な水準も違います。
この会社で確かめることは、たとえば次のとおりです。
- 営業キャッシュ・フローがマイナスになった理由(売掛金の増加、在庫の積み増しなど)が、キャッシュ・フロー計算書や経営者による分析に書かれているか
- 流動負債が増えた理由は、短期の借入か、支払手形か
- 同じ業種の他社や、前の期の自社と比べたとき、差はどのくらいか
取引先が上場会社の子会社だったとき
取引先が上場会社の子会社でも、子会社1社の有報があるとは限りません。親会社の有報の「関係会社の状況」で、その会社の資本金や親会社の持ち分が分かります。親会社の連結の数字は、グループ全体の様子を示すだけで、子会社1社が代金を払えるかは示しません。
株主の責任は、その株式の引受価額が限度です(会社法第104条)。だから、親会社が子会社の取引代金を肩代わりするには、保証などの契約が要ります。契約の中身は、契約書で確かめます。
上場していない取引先は別の資料で確かめる
上場していない会社には、有報がないことが多いです。その場合は、次の資料が使えます。
- 登記事項証明書: 商号、本店、代表者、資本金、目的などが分かります。誰でも請求できます。登記簿謄本(履歴事項全部証明書)とはで取り方を説明しています。
- 決算公告: 株式会社は、定時株主総会の終結後遅滞なく、貸借対照表(大会社は貸借対照表と損益計算書)を公告します(会社法第440条第1項)。有報を出す会社は、この公告の対象外です(同条第4項)。
- 官報: 公告方法を官報としている会社は、官報に決算公告が載ります。
合同会社など、株式会社と仕組みが違う会社もあります。仕組みの違いは合同会社とは 株式会社との違い・社員と代表社員の意味を図解で解説で確かめられます。決算公告のない会社の財務は、取引先に直接、決算書の提示を依頼するのが基本です。
今回の議論で何が変わりうるか
議事録では、日本IR協議会と、ノルウェーの政府年金基金を運用するNBIMが説明し、委員が討議しました。NBIMの説明者は、分析した日本のプライム市場の6社のうち5社は、有報の提出から株主総会まで0日から7日だったと述べ、機関投資家の判断に間に合わないという問題を挙げました。日本の90日という提出期限自体は、比較した6つの法域で最も短いとも述べています。
これに対し、委員の意見書には、有報の提出の早期化は、開示内容の整理と一体で考える必要があるという意見が出ています。同じ意見書は、株主総会を遅らせることを前提にした議論はすべきでないとも述べています。一方で、総会の3週間前に開示するなら総会の後ろ倒しを検討せざるを得ないという発言や、総会前開示を前提に開示全体の枠組みを変えていく必要があるという発言もあり、意見は分かれています。議事録に、結論は書かれていません。次回の日程は、後日あらためて案内するとされています。
会社の実務で考えると、制度が変わったとしても、有報の見方の土台は同じです。変わりうるのは、提出の時期や、載る項目・順番です。今の取引先の確かめは、現行の様式とEDINETの表示で行い、改正されたときは、金融庁の案内と最新の条文で確かめ直します。決まっていないことを前提に、社内の手順を変える必要はありません。
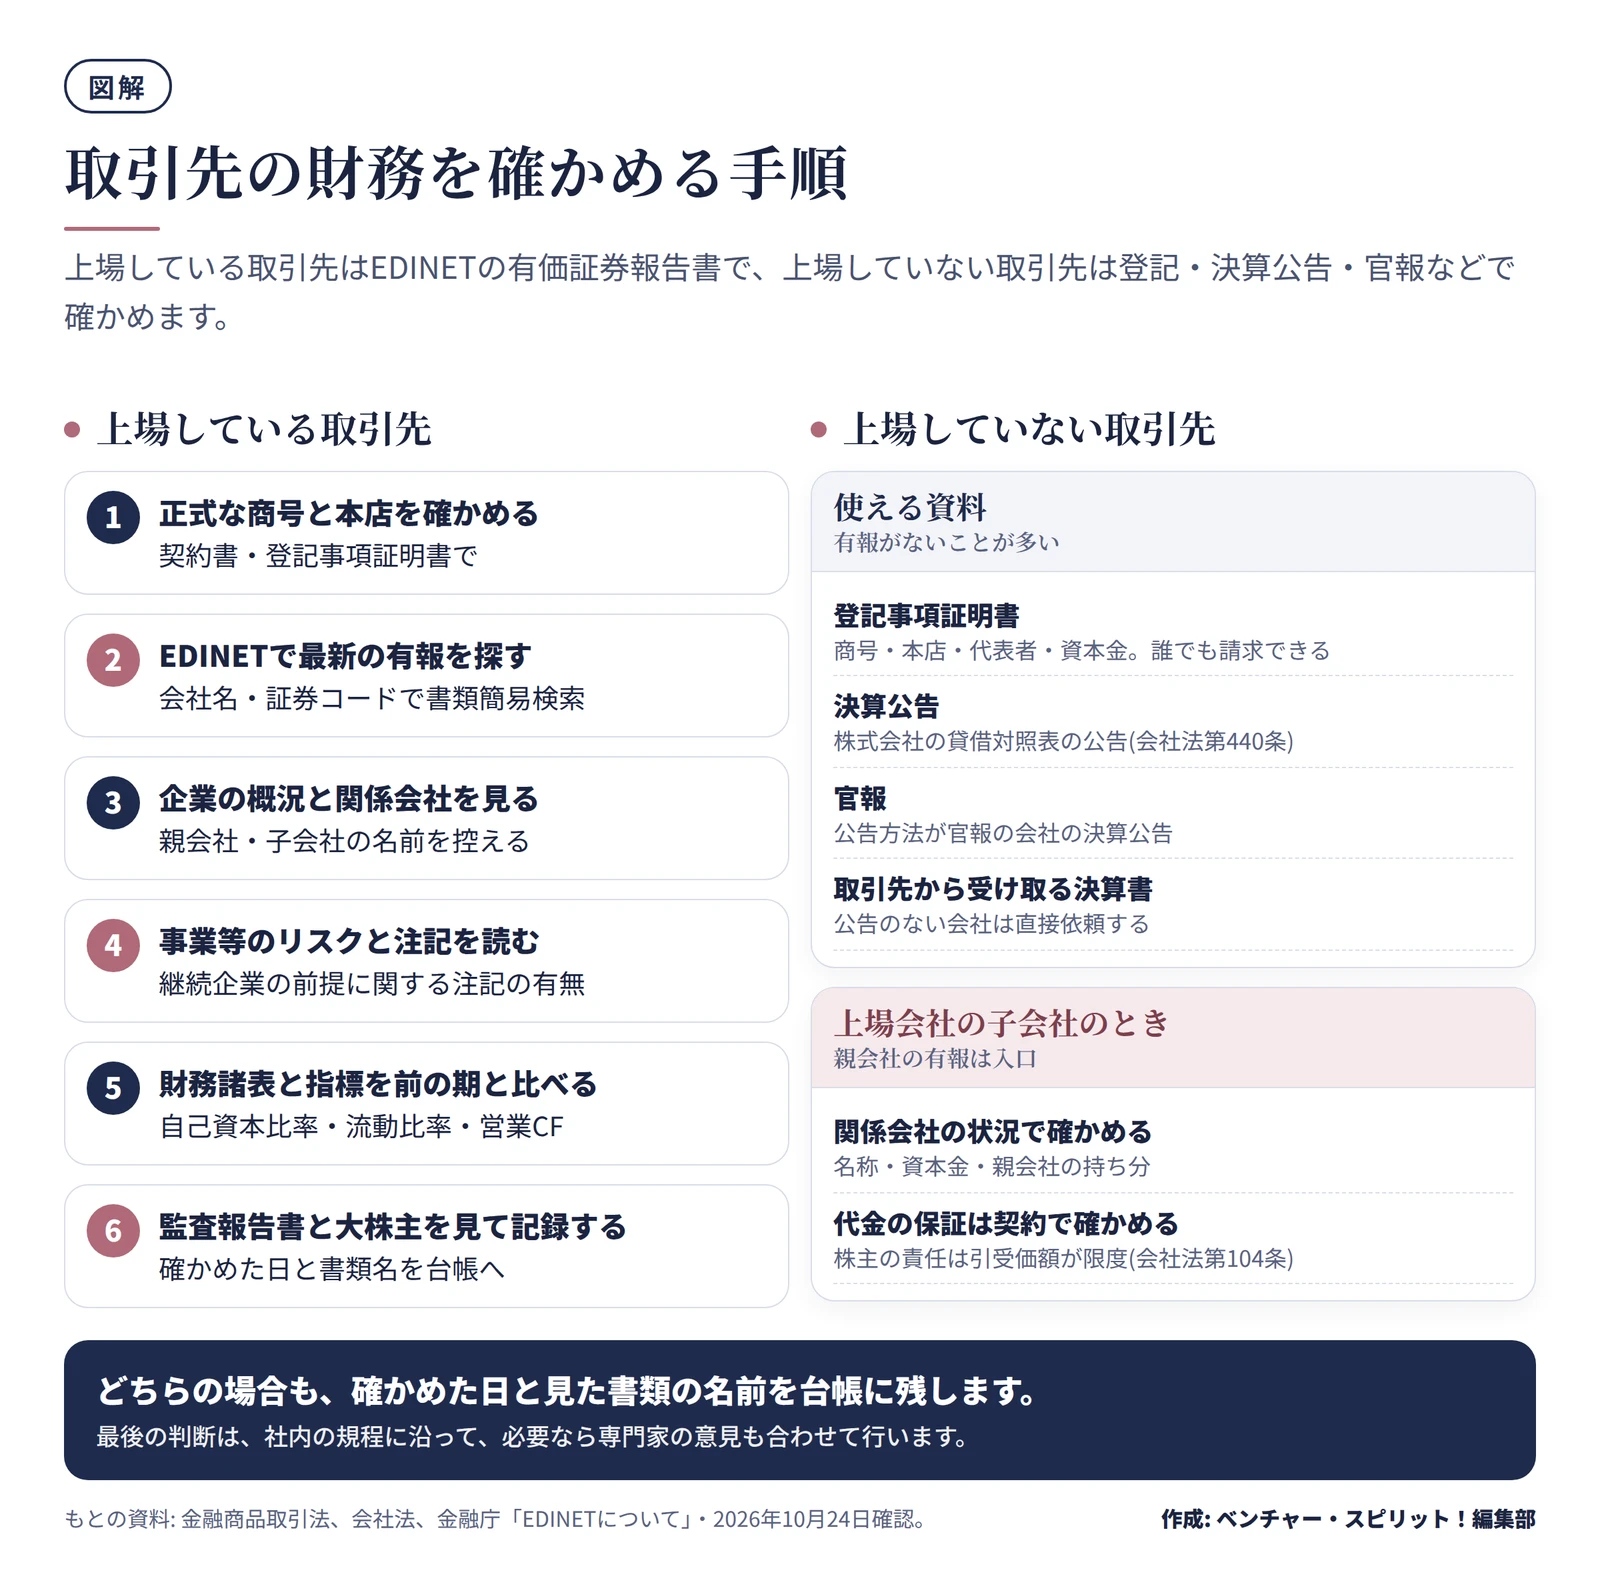
今日からできること 取引先の確かめ手順
- 取引先の正式な商号と本店の所在地を、契約書や登記事項証明書で確かめる
- 上場しているかを確かめる。上場しているなら、EDINETで会社名か証券コードから最新の有報を探す
- 企業の概況で、取引先がどの会社で、親会社・関係会社は誰かを控える
- 事業等のリスクと、継続企業の前提に関する注記の有無を読む
- 貸借対照表とキャッシュ・フロー計算書から、前の期との比較を数字で出す
- 監査報告書の意見の種類を見る
- 上場していないなら、登記事項証明書、決算公告、官報、取引先から受け取る決算書で確かめる
- 結果と見た日付を、取引先の台帳に残す
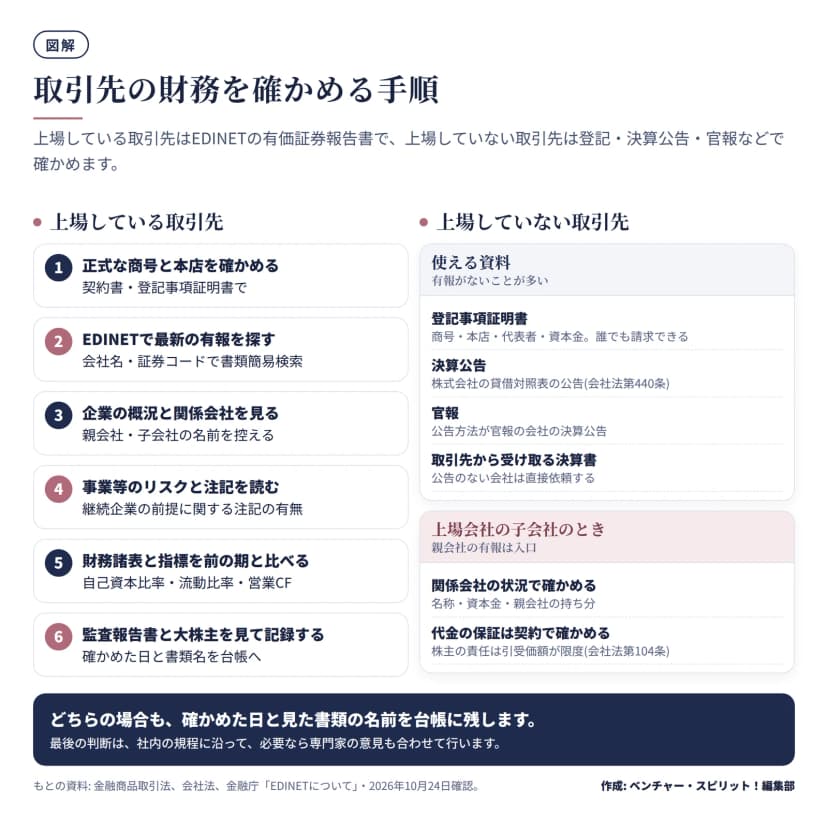 取引先の財務を確かめる手順。上場の有無で使う資料が変わる作成: 編集部 / もとの資料: 金融商品取引法・会社法(e-Gov 法令検索)・金融庁「EDINETについて」