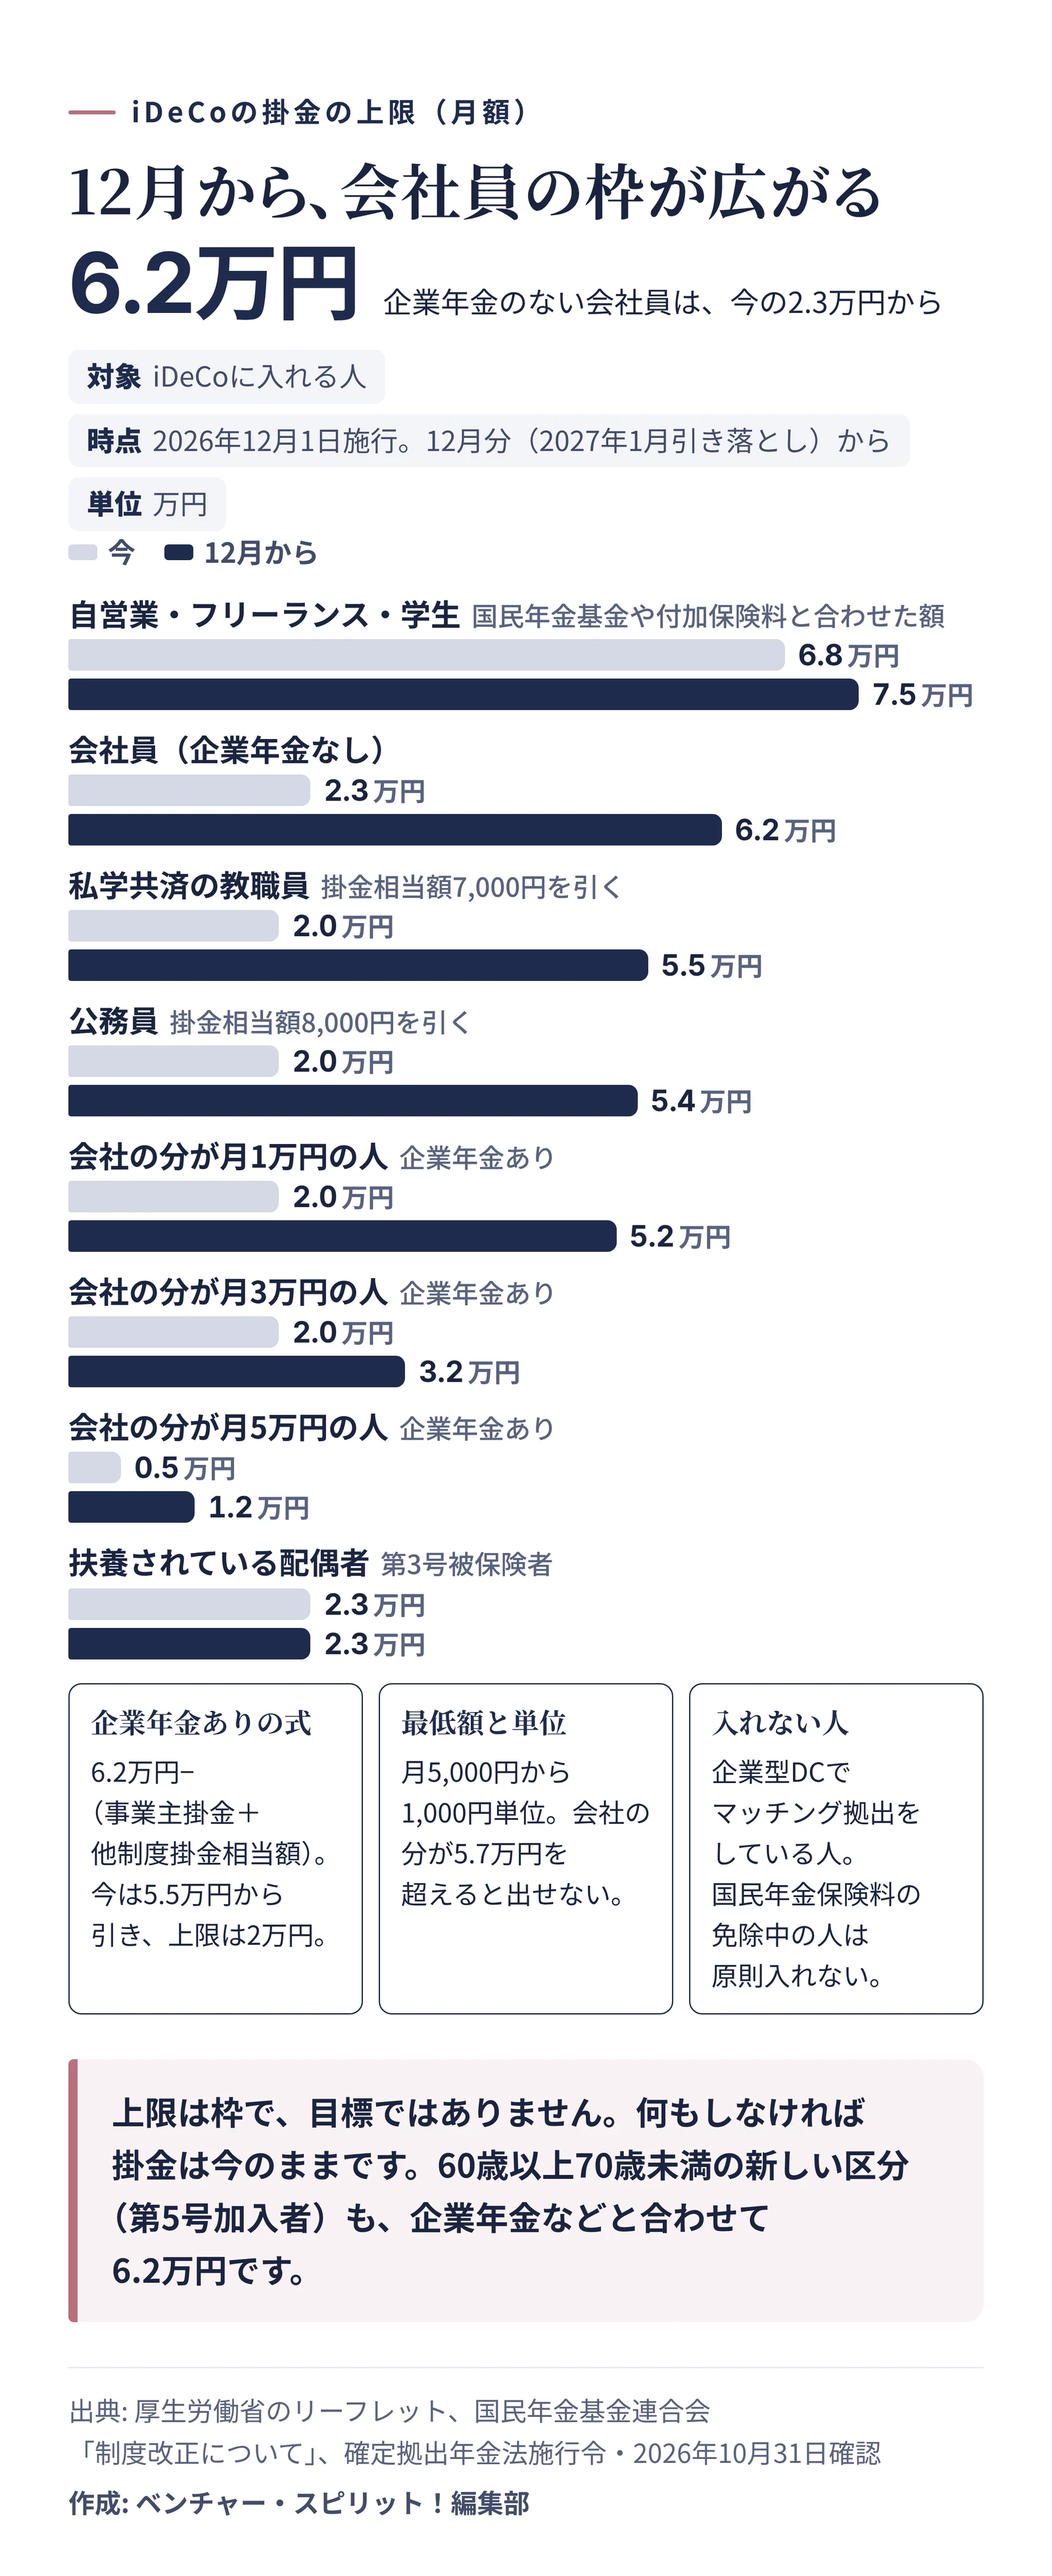
iDeCoの掛金の上限は、2026年12月1日に上がります。企業年金のない会社員は月2.3万円から6.2万円に、自営業やフリーランスは月6.8万円から7.5万円に。会社員や公務員に扶養されている配偶者は、月2.3万円のままです。
企業年金のある会社員は、人によって額が変わります。「自分はいくらまで?」と聞かれても、すぐには答えにくいですよね。下の3問で、自分の額までたどり着けます。
上限が上がっても、何もしなければ掛金は今のまま。上げない人がいても、ふつうのことです。
3問で、自分の上限を出す
当てはまる答えを押すと、次の問いか結果が開きます。
問1年金の立場はどれですか
会社員・公務員厚生年金に入っている。副業があっても同じ
問2勤め先に企業年金はありますか
ない企業型DCも確定給付企業年金(DB)もない
月6.2万円まで今は2.3万円
iDeCo+の人は、会社の分と合わせて6.2万円です。
ある企業型DCかDB、または両方に入っている
問3会社の分は月いくらですか事業主掛金と他制度掛金相当額を足した額
5万7,000円まで
6.2万円−会社の分まで
| 会社の分 | 12月から | 今 |
|---|
| 1万円 | 5.2万円 | 2万円 |
| 2万円 | 4.2万円 | 2万円 |
| 3万円 | 3.2万円 | 2万円 |
| 4万円 | 2.2万円 | 1.5万円 |
| 5万円 | 1.2万円 | 5,000円 |
| 5.7万円 | 5,000円 | 出せない |
掛金は1,000円単位。会社の掛金が毎月の形でないと、iDeCoには入れません。
5万7,000円を超える
掛金は出せません
残りが最低額の5,000円に届かないためです。
自分も上乗せしている企業型DCのマッチング拠出
iDeCoとは併用できません
自分の掛金を出す先は、どちらか一方です。
額が分からない
公務員・私学の教職員
公務員は月5.4万円まで今は2万円
私学共済は月5.5万円まで今は2万円
6.2万円から、共済の掛金相当額(8,000円、7,000円)を引いた額です。
分からない
自営業・フリーランス・学生国民年金を自分で納めている
月7.5万円まで今は6.8万円
国民年金基金の掛金や付加保険料と合わせた額で、付加保険料を納める人は月7万4,000円。保険料が未納の月は掛金を出せず、免除中の人は原則加入できません。
会社員や公務員に扶養されている配偶者国民年金の第3号被保険者
月2.3万円のまま
引き上げはありません。所得控除は課税所得がある人に効くので、収入がなければ、掛金で減る税もありません。
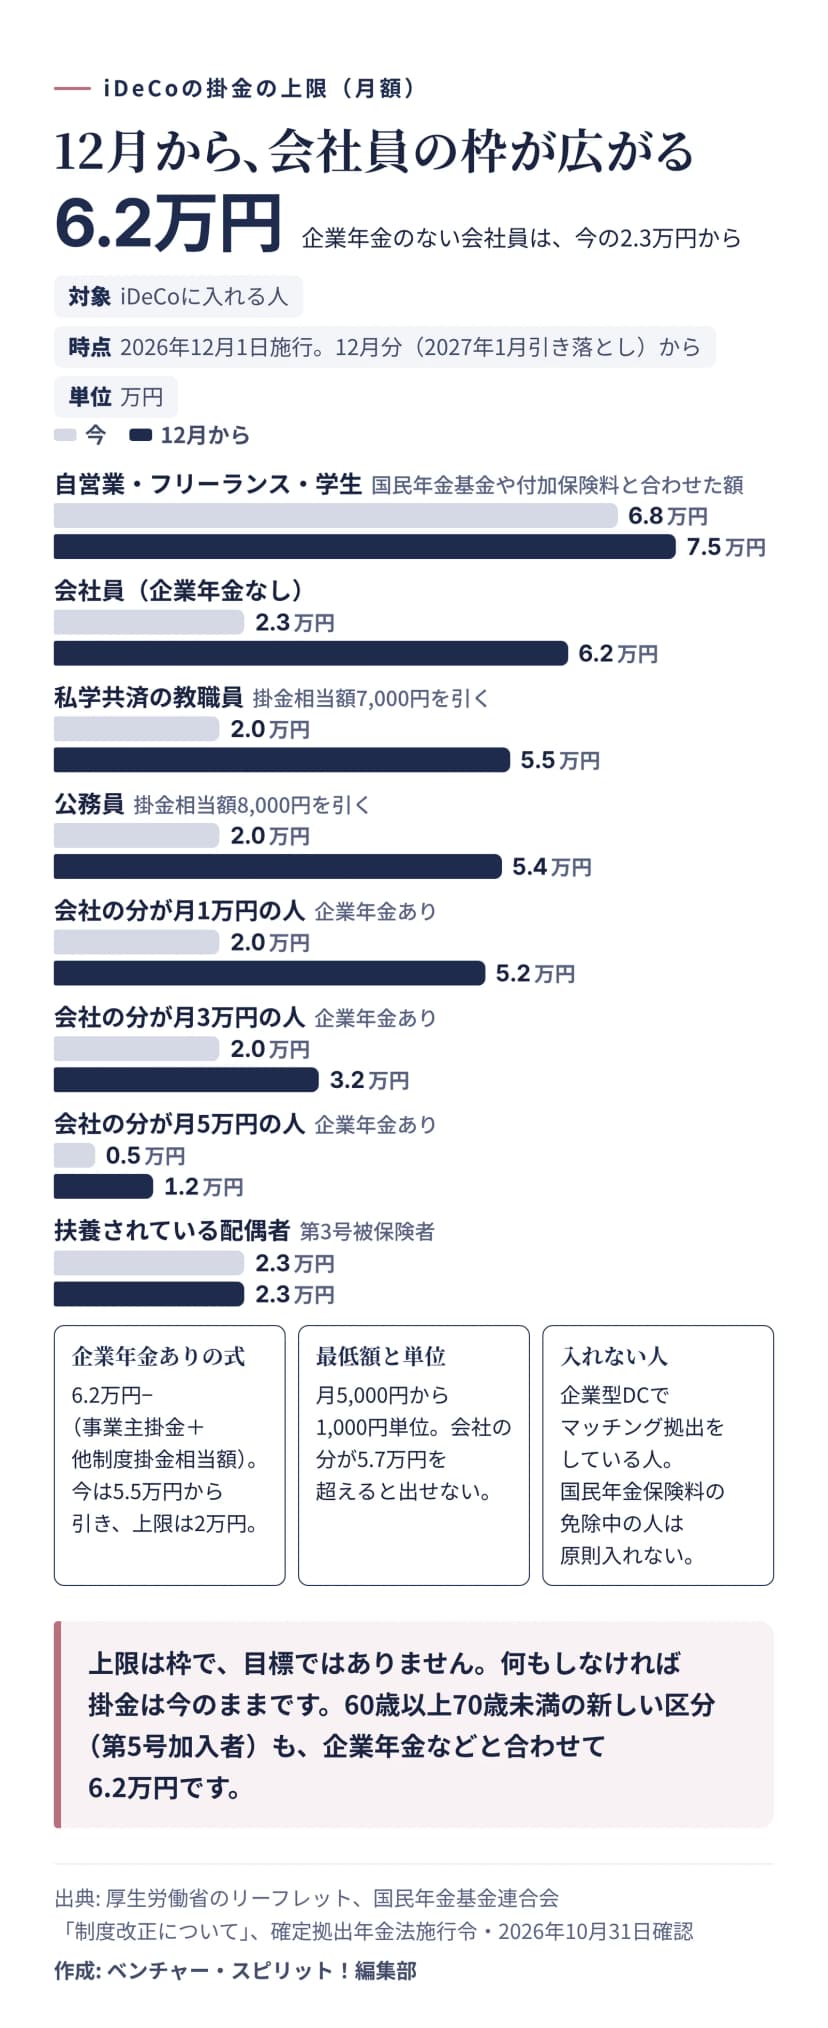 iDeCoの掛金の上限(月額)を、働き方ごとに今と12月からで比べた一覧作成: 編集部 / 出典: 厚生労働省・国民年金基金連合会・確定拠出年金法施行令
会社員の枠がここまで広がるのは、企業年金の有無で分かれていた上限を一本にまとめるからです。1つまり、会社の掛金が少ない人ほど、iDeCoに回せる額が大きくなります。
同じ12月1日から、一定の要件を満たす60歳以上70歳未満の人も加入できるようになります。2
企業年金があるか分からないとき
 同じ制度でも、入れられる器の大きさは人によって違うイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
企業型DCは、会社が出す掛金を社員が自分で運用する企業年金。確定給付企業年金(DB)は、もらえる額を規約で決めておく形です。ただ、会社が負担する分は給与から引かれないので、明細を見ても分からないことがあります。
調べるなら、この順番が早いと思います。
- 入社のときの案内から、企業型DCの加入者専用サイトを探す。
- サイトにログインし、事業主掛金とiDeCoの拠出可能見込み額を見る。3
- サイトが見つからなければ、人事か総務に聞く。
DBがある会社なら、3番目が近道です。他制度掛金相当額は、DBなどで会社が出している分を掛金の額に置き換えた数字で、勤め先に確認するよう厚生労働省が案内しています。3知らなくて当然でしょう。
聞くときは、この文面をそのまま写せます。
6.2万円から、会社の分を引いてみる
額が分かれば、あとは引き算です。
では、残りが小さいときはどうなるのでしょう。掛金の最低は月5,000円なので、会社の分が57,000円を超えると出せません。これから入る人は加入できず、今入っている人は、掛金を止めて運用だけを続ける運用指図者になるか、企業年金へ資産を移します。4
会社が掛金を引き上げて枠を超えたときは、iDeCoの掛金が枠まで自動で減ります。残りが最低額に届かなければお知らせが届き、その月から止まります。5
税は減り、手元の現金も減る
iDeCoの掛金は全額が所得控除の対象です。6軽くなる税は「増やした額×(所得税の税率×1.021+住民税の10%)」で出せます。架空の例で、所得税の税率ごとに並べました。月3.9万円は、企業年金のない会社員が上限まで上げる場合です。
| 税率 |
月1万円増で税が減る額 |
手元から減る額 |
月3.9万円増で税が減る額 |
手元から減る額 |
| 5% |
18,126円 |
101,874円 |
70,691円 |
397,309円 |
| 10% |
24,252円 |
95,748円 |
94,583円 |
373,417円 |
| 20% |
36,504円 |
83,496円 |
142,366円 |
325,634円 |
1年分の概算で、円未満は四捨五入。課税所得が十分にあり、控除を足しても税率が変わらない前提です。1.021は復興特別所得税などの上乗せ分で、住民税は所得割の10%で計算しました。7
税率10%の人が月1万円増やすと、税は年24,252円減りますが、手元の現金は差し引き年95,748円の減少。積み立てた分は、原則60歳まで引き出せないからです。5
住まいの頭金や留学、独立の資金にも回せません。運用で減っても補てんはなく、納付のたびに国民年金基金連合会の手数料が105円引かれます。金融機関の手数料は加入先で違います。5
受け取るときにも税がかかります。一時金は退職所得、年金は雑所得として、それぞれの控除を引いて計算します。iDeCoの退職所得控除は掛金を出した月数で決まるので、掛金を増やしても控除は増えません。8いわゆる5年ルールも変わり、2026年1月以後に受け取る一時金では、その翌年から9年以内に勤め先の退職金を受け取ると、重なる期間の控除が減ります。前は4年以内でした。9
ここまで並べると、上げなくていい場合も見えてきます。所得税や住民税がほとんどかかっていないなら、減る税も小さいまま。数年のうちに使う予定のお金は、iDeCoに入れると使えなくなります。今の掛金で家計が手いっぱいなら、増やさなくてかまいません。
掛金を増やすと住民税の所得割が減るので、2027年のふるさと納税の上限も下がります。
上げると決めたら、12月までの段取り
12月分の掛金は2027年1月26日に引き落とされ、これが新しい額の最初の1回。10
- 加入している金融機関(運営管理機関)に、今から間に合う方法を聞く。
- 書面の事前受付か、e-iDeCoのどちらかで届け出る。
- 給与天引きなら、給与の担当にも変更を伝える。
- 2027年1月の引き落とし額か給与明細で、新しい額を確認する。
オンラインのe-iDeCoは12月1日から24日までで、使えるかどうかは加入先しだい。ほかの手続きと重なると、2027年1月分以降の反映になることがあります。10月別指定(年単位)で払っている人は、加入先に聞いてください。
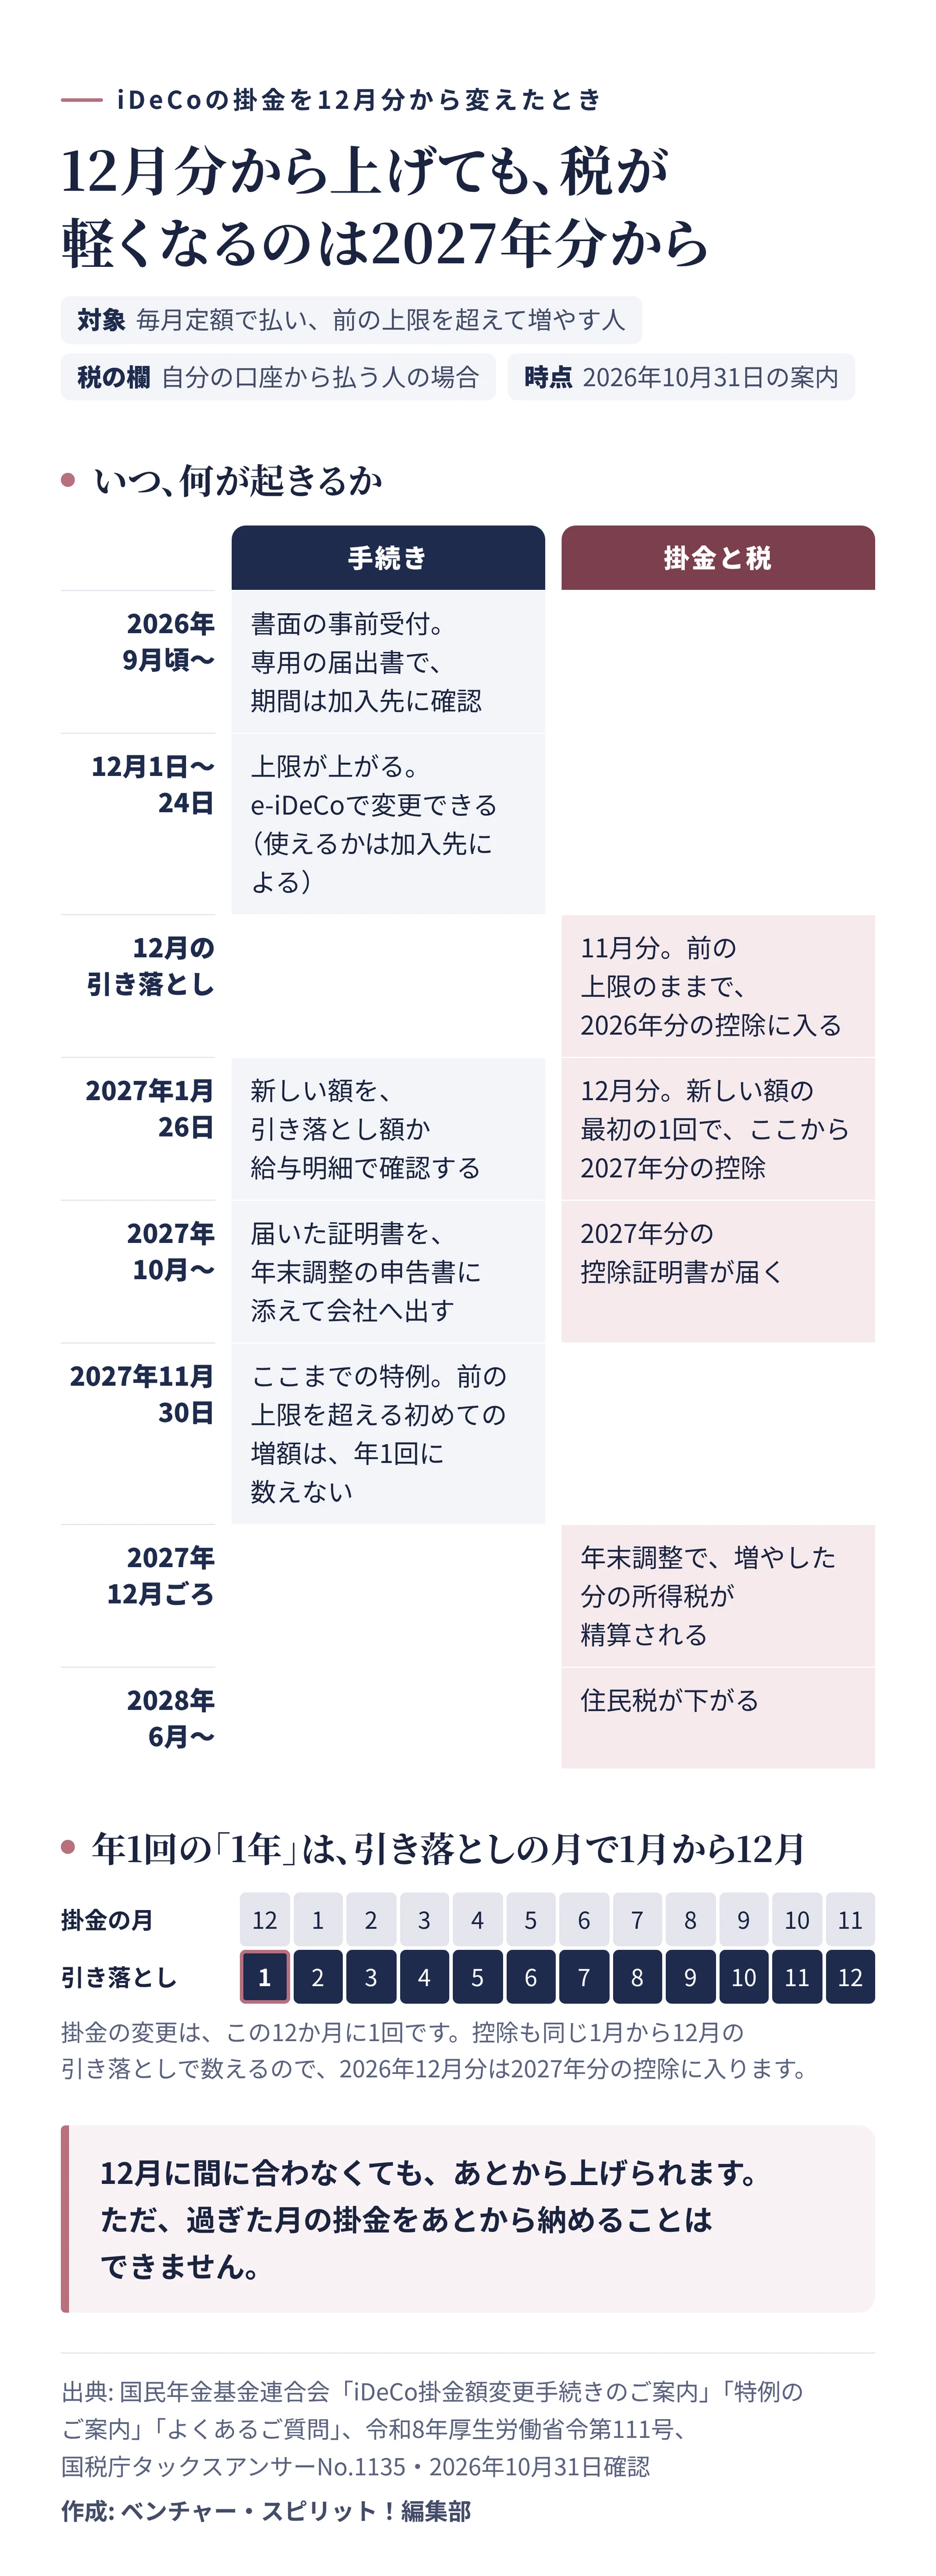
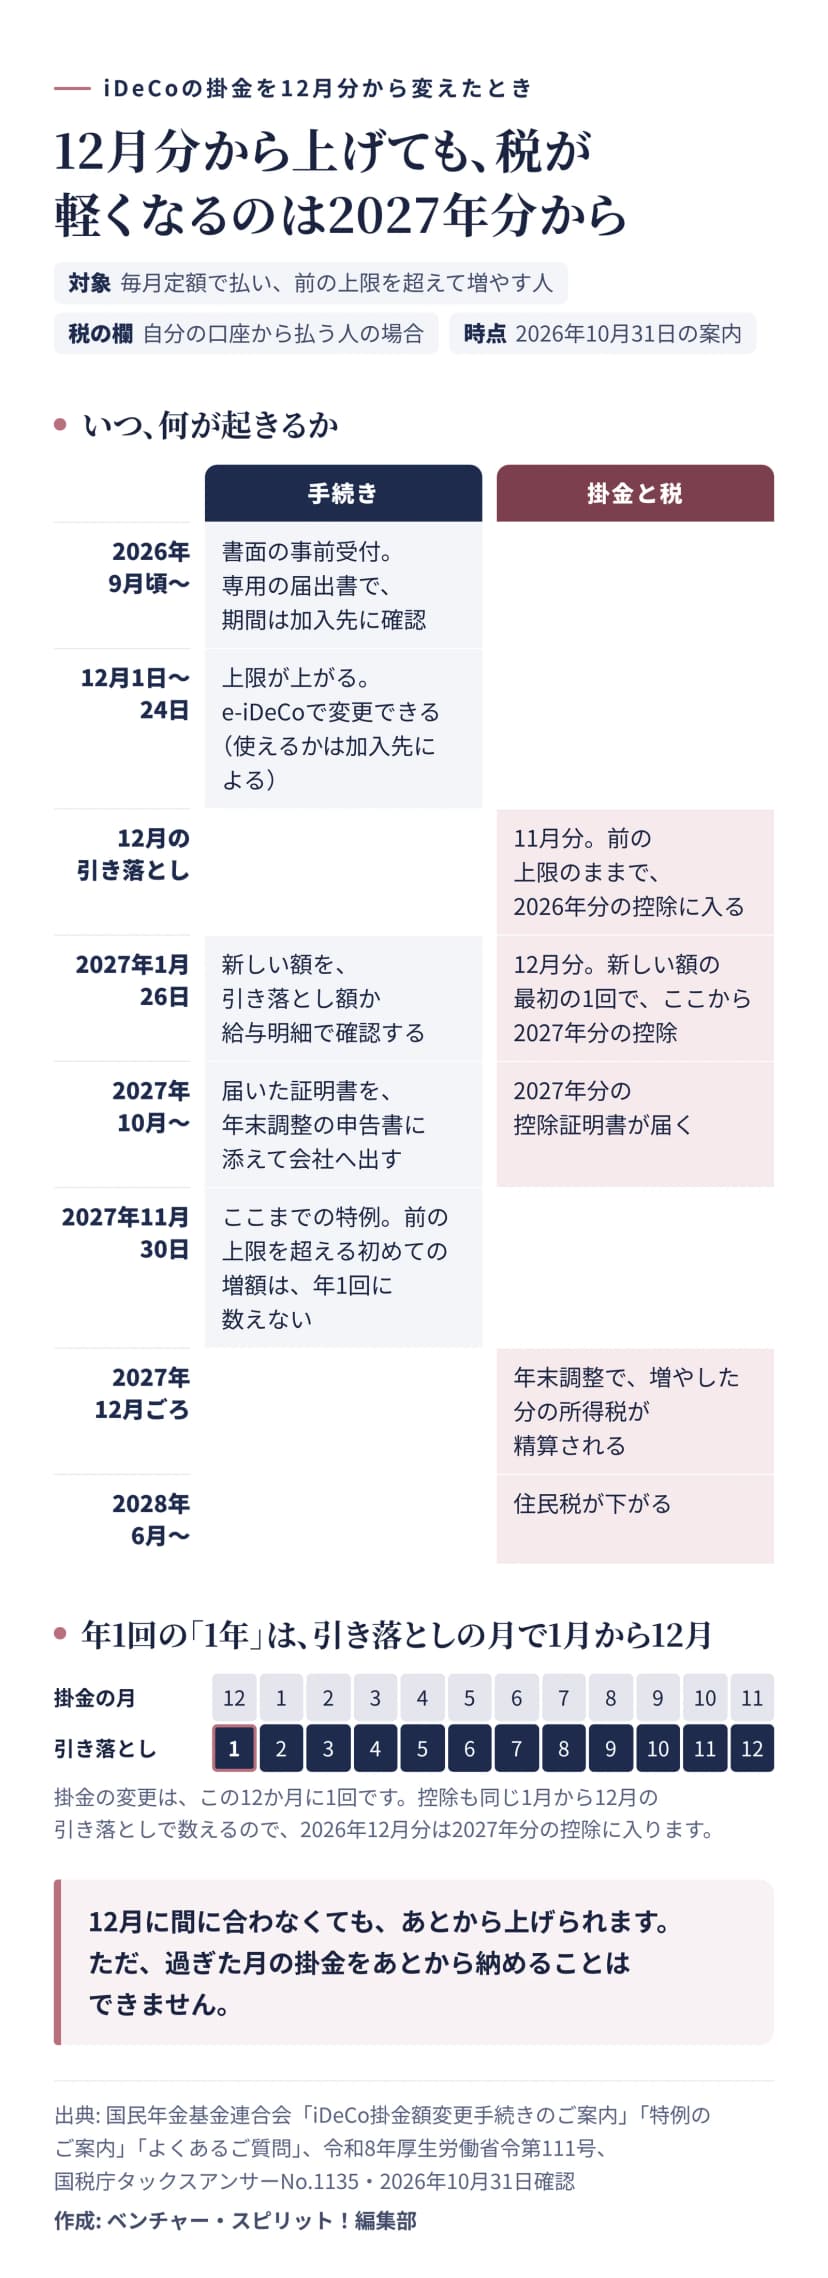 12月分から掛金を変えたときの、手続きと控除の時期。年1回の数え方作成: 編集部 / 出典: 国民年金基金連合会・厚生労働省・国税庁
もっとも、12月に間に合わなくても慌てなくて大丈夫です。掛金の変更は12月分から翌年11月分までに1回で、時期は問わない決まりです。しかも2027年11月30日までは特例があり、前の上限を超える額へ初めて増やすときは、この1回に数えません。11ただ、過ぎた月の掛金は、あとから納められません。
今年の年末調整は今までどおりです。自分の口座から払っている人は、2026年分の控除に入るのが12月までの引き落とし分だからです。5届いた証明書は、そのままiDeCoの年末調整の手順で出せます。給与天引きの人は、どの月の給与から変わるかを担当に聞いておくと、明細を見て驚かずに済みます。
総務と人事が聞かれたら
「いくらまで上げられますか」と聞かれて、会社が答えられるのは企業年金の有無と掛金の額までです。上げるかどうかは本人の判断なので、相談は加入先の金融機関やiDeCo公式サイトの窓口へ案内すれば足ります。
診断の結果は、スマートフォンのメモに1行残しておけば十分です。額が分かっていれば、上げるときも上げないときも、自分で決められます。
この記事の制度は、2026年10月31日時点の公式の案内と法令で確認しました。自分の場合は、税理士や税務署、加入先の金融機関、iDeCo公式サイトの窓口に相談できます。