金融庁は、企業会計審議会の第57回監査部会(2026年10月2日開催)の議事録を公表しました。会議では、監査基準の改訂の公開草案が議論され、改訂の柱は「継続企業の前提」と「不正」の2つです。公開草案には、不正は一義的には経営者が責任を負うという記載があります。監査を受けない会社でも同じことが言えるため、この記事では、経理の現場で横領や不正な経理を防ぐ仕組みを、2026年10月24日時点の資料で整理します。
今回の発表は、会社の経理にどう関係しますか
公開草案は、2026年10月16日に金融庁が公表しました。意見の募集は、2026年11月16日(月曜)17時必着です。草案の内容を、会社の実務に関わる点だけ表にしました。
| 項目 |
公開草案の内容(案) |
| 継続企業の前提の評価期間 |
少なくとも財務諸表の公表の承認日後1年間(現行の監査実務は、決算日から少なくとも1年間) |
| 監査報告書の記載 |
重要な不確実性が認められない場合も、独立した区分を設けて継続企業の前提に関する事項を書く |
| 不正への対応 |
国際監査基準の改訂に当たる対応は、既に不正リスク対応基準にあるとして、監査基準の改訂は行わない。個別の手続は実務の指針で対応する |
| 実施の時期 |
2028年3月決算に係る財務諸表の監査から |
監査基準は、公認会計士や監査法人が財務諸表の監査をするときの規範です。ですから、この草案が会社に新しい義務を課すわけではありません。会社の側に関係が深いのは、草案の次の一文です。
基準を変えれば不正がなくなるわけではなく、運用を高めることが大切だという趣旨の意見も、会議では出ました。次から、その運用にあたる社内の仕組みを順に見ていきます。
不正が起きる3つの条件を、経理の現場に当てはめます
不正には、「動機・プレッシャー」「機会」「姿勢・正当化」の3つが関わる、という考え方があります。企業会計審議会の「監査における不正リスク対応基準」は、不正リスク要因を、動機やプレッシャーの存在を示すもの、不正を実行する機会を与えるもの、不正を正当化する事象や状況と説明しています。内部統制の基準も、不正のリスクの評価で、この3つを考慮することが重要だとしています。
日本公認会計士協会の監査基準報告書240は、資産の流用(横領など)について、3つの条件ごとに例を挙げています。経理の現場に引き直します。
| 条件 |
監査基準報告書240が挙げる例 |
会社が手を打てるか |
| 動機・プレッシャー |
現金など持ち出しやすい資産を扱う従業員が、解雇・給与の変更・昇進の期待外れなどで会社と対立している。個人的な債務がある |
本人の事情には手が届きにくい。処遇の説明と相談窓口で、影響を小さくする |
| 機会 |
手許現金の取扱高が多い。職務の分離や牽制が不十分。資産について網羅的で適時な調整(突き合わせ)がない。重要な担当者に強制休暇を取らせていない。取引の権限と承認の手続が不適切 |
ほぼ全て、社内の仕組みで減らせる |
| 姿勢・正当化 |
少額の窃盗を容認している。内部統制の不備を直さない。資産の流用を想定した監視をしていない |
会社の姿勢と規程で変えられる |
会社が最も手を打ちやすいのは「機会」です。以降の職務分掌や点検は、この「機会」を減らす仕組みです。
職務分掌 発注・検収・支払・記帳・照合を同じ人にさせません
金融庁の内部統制の基準は、統制活動の例として、権限と職責の付与、職務の分掌を挙げています。そして、職務を複数の人の間で分担または分離させることが重要で、例えば、取引の承認、取引の記録、資産の管理の職責を別々の人に担当させ、お互いに牽制を働かせることが考えられる、としています。
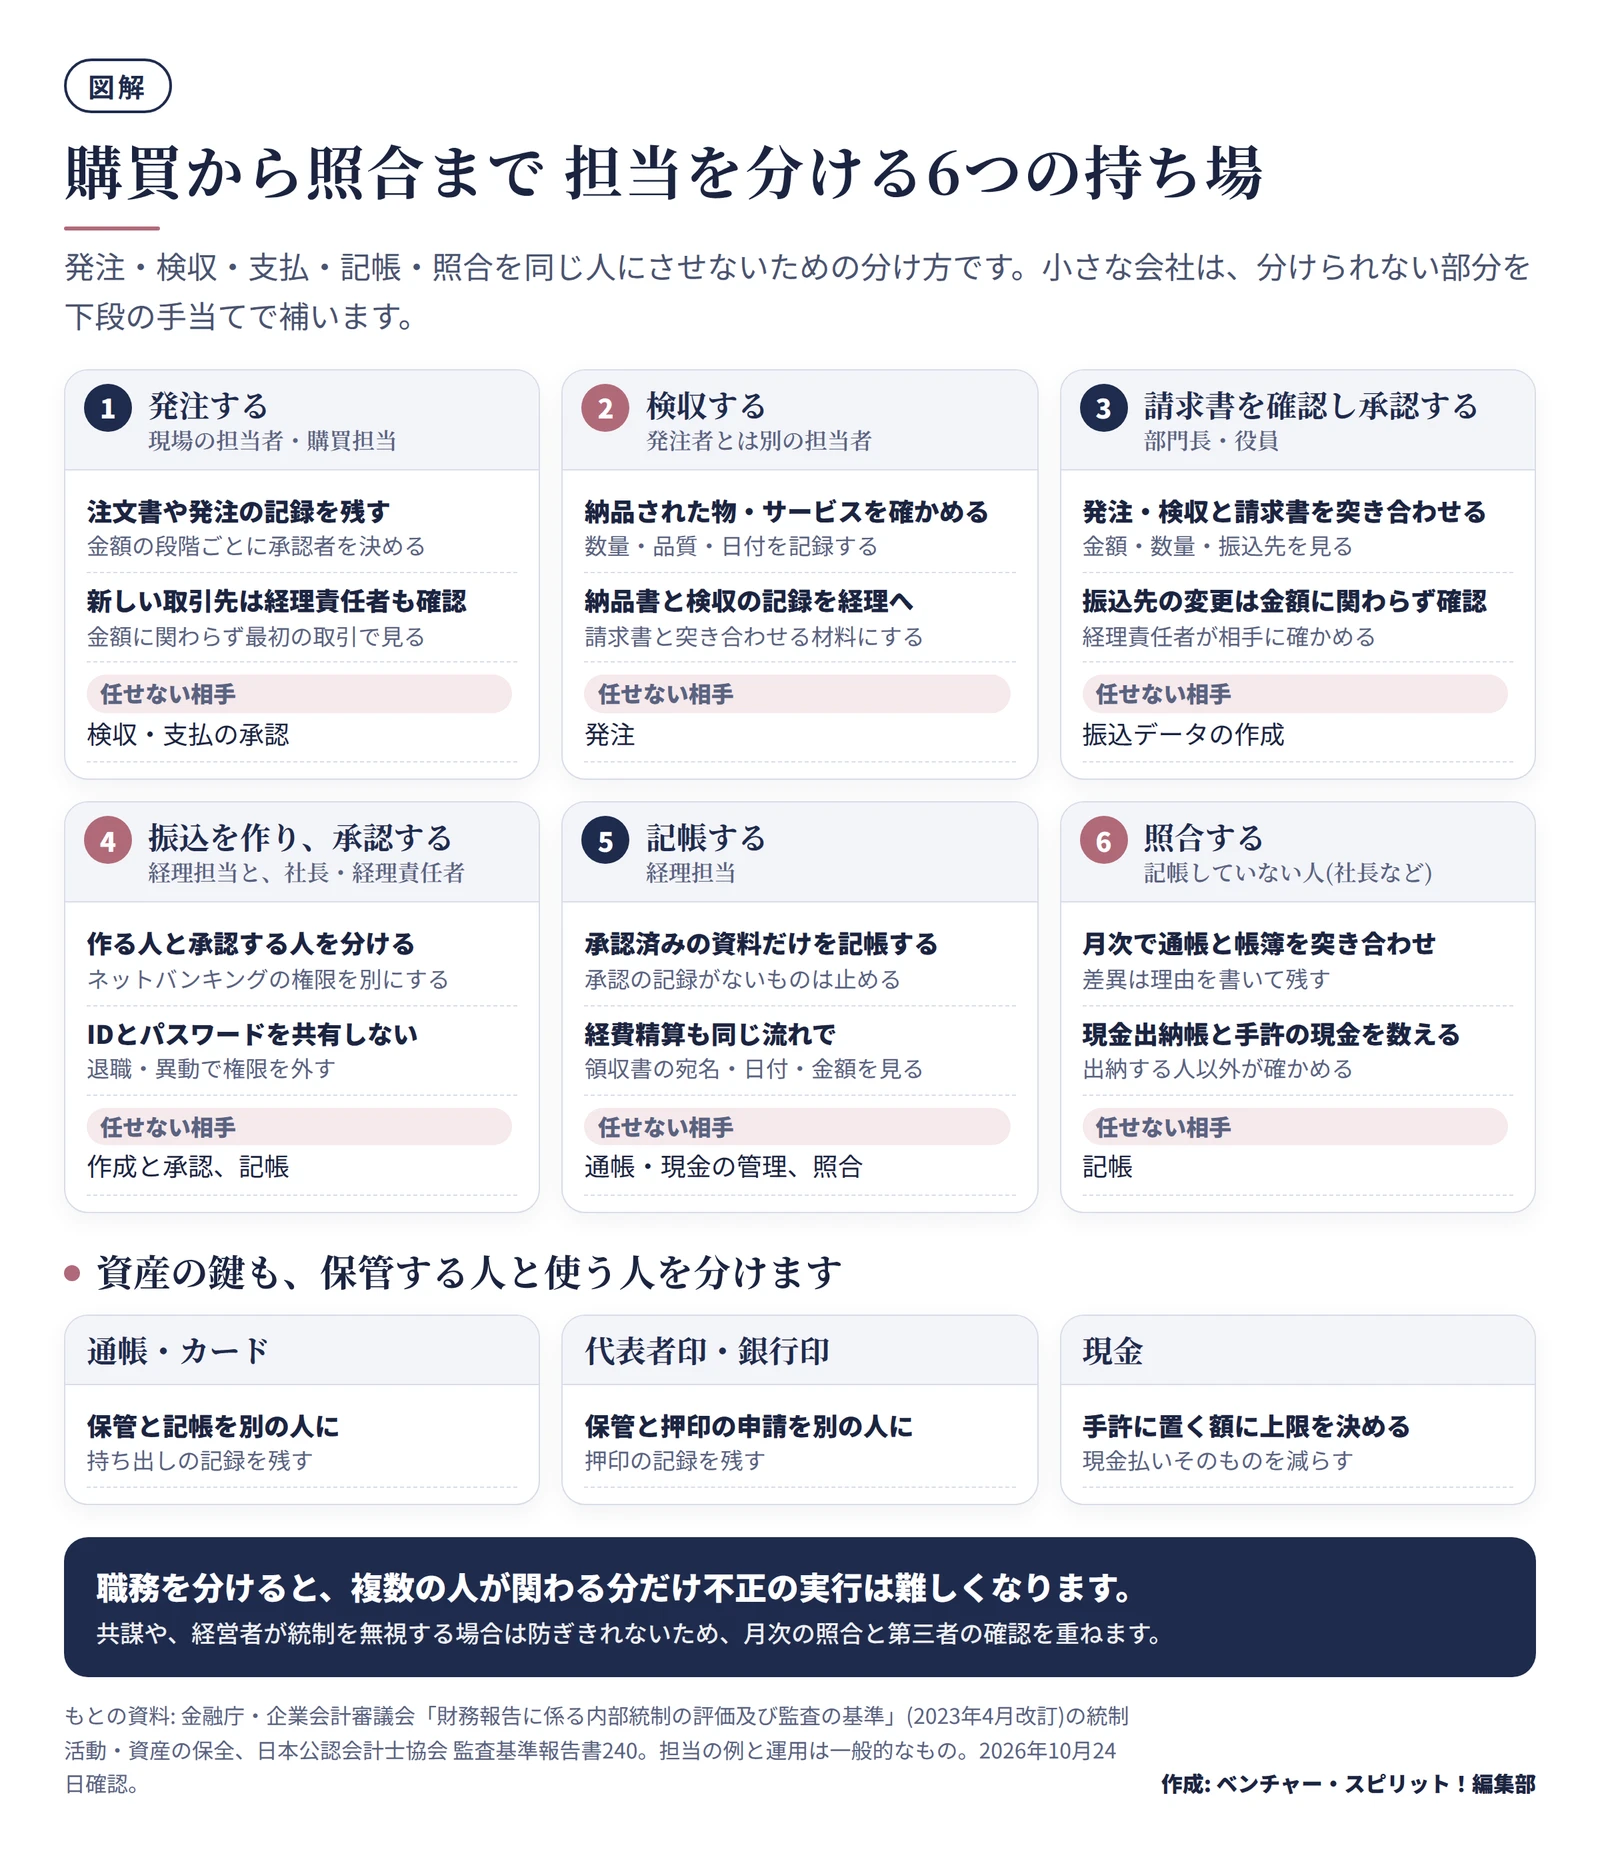
購買から支払いまでの流れに当てはめたのが、次の図です。
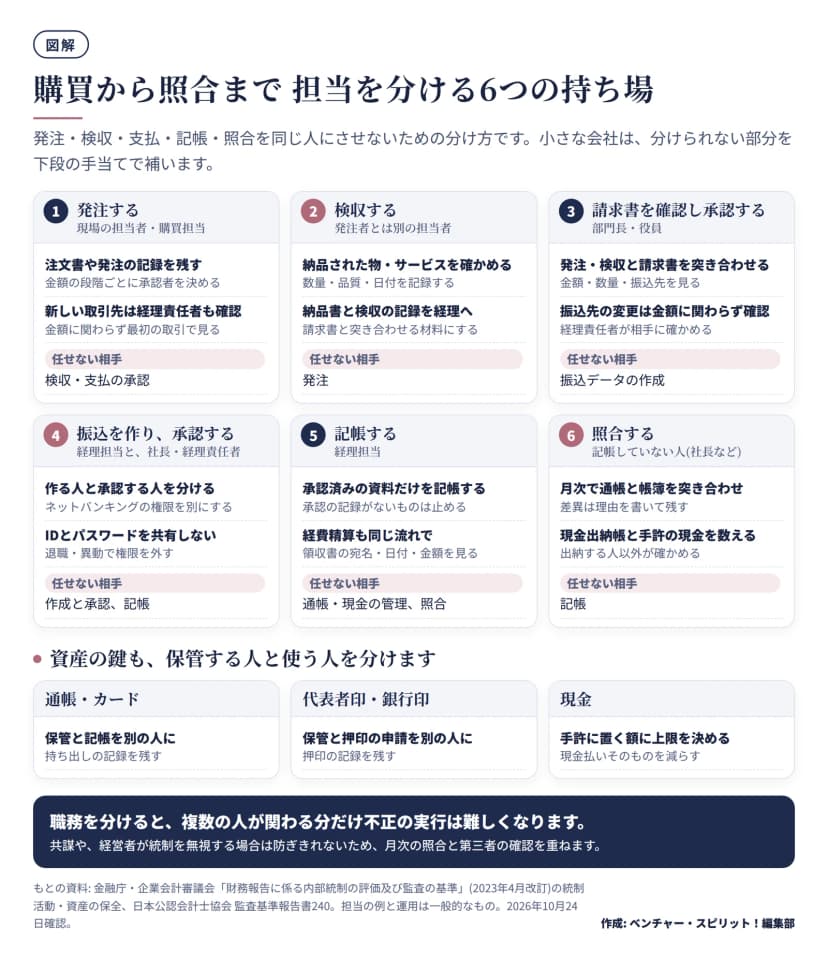 購買から照合まで、担当を分ける6つの持ち場と資産の鍵の分け方作成: 編集部 / もとの資料: 金融庁・企業会計審議会「財務報告に係る内部統制の評価及び監査の基準」
図のとおり、同じ人に任せない組み合わせを先に決めます。発注と検収、振込データの作成と承認、記帳と通帳・現金の管理、そして記帳と照合です。照合は、記帳していない人が行います。
承認の流れを、金額と種類で決めます
承認の流れは、金額の段階と支出の種類で決めておくのが一般的です。例えば、少額の消耗品は課長、一定額以上は部長、新しい取引先への最初の支払いや振込先口座の変更は、金額に関わらず経理責任者が確かめる、といった形です。承認者は名前でなく役職で規程に書くと、異動のときも迷いません。経費の申請から承認、支払いまでの流れは、経費精算の流れ 申請から承認・支払いまでと締め日・支払日の決め方にまとめています。請求書側の流れは、請求書の受け取りから支払いまで 経理の流れとインボイス・電子保存が詳しいです。
通帳・印鑑・ネットバンキングの権限を分けます
資産の保全について、内部統制の基準は、資産の取得、使用、処分が正当な手続と承認の下で行われるようにすることだと説明しています。預金や印鑑でいえば、次のような分け方が考えられます。
| 対象 |
分け方の例(一般的な運用) |
| 通帳・キャッシュカード |
保管する人と、帳簿に記帳する人を分ける。持ち出しの記録を残す |
| 代表者印・銀行印 |
保管する人と、押印を申請する人を分ける。押印の記録を残す |
| ネットバンキング |
データを作る人と承認する人を分ける(権限の設定は金融機関に確認)。IDとパスワードを共有しない。退職・異動のときに権限を外す |
| 現金 |
手許に置く額に上限を決め、出納帳と実際の現金を、出納する人以外が確かめる |
分掌をしても防げないことがあります
内部統制の基準は、限界も書いています。複数の担当者が共謀すると、内部統制は機能しなくなることがあります。経営者が不当な目的で無視することもあります。ただし、職務を分けておくと複数の人が関わるため、共謀や無視は相当程度難しくなる、ともしています。職務分掌は不正をゼロにする仕組みではなく、実行を難しくして、早く気づけるようにする仕組みです。
人が足りない会社には、代わりの手当てがあります
経理が1人か2人の会社では、全ての職務を分けられません。内部統制の基準は、内部統制の整備を、費用と便益を比べて判断するものと位置づけています。分けられない部分は、次のような代わりの手当てで補うのが、一般的な考え方です。
| 代わりの手当て |
何を防ぐか |
根拠・位置づけ |
| 記帳する人とは別の人(社長など)が、月次で通帳と帳簿の残高を照合する |
記帳と預金の管理を同じ人が握ること |
一般的な運用。監査基準報告書240は、資産について網羅的で適時な調整(突き合わせ)がないことを「機会」の例に挙げている |
| 担当替え、連続休暇を設ける |
1人しか知らない業務での長期の不正 |
監査基準報告書240が、重要な担当者に強制休暇を取らせていないことを「機会」の例に挙げている |
| 現金払いと手許現金を減らす |
持ち出しやすい資産を扱う機会 |
監査基準報告書240が、手許現金の取扱高が多いことを「機会」の例に挙げている |
| 請求書の原本と振込明細を、経営者が抜き取りで確認する |
架空の支払い、支払先の改ざん |
監査基準報告書240が、提供を受けていない財貨・サービスへの支払い(架空の売主など)を資産流用の方法の例に挙げている |
| 社内外の通報窓口を決める |
不正に気づいた人が相談できない状態 |
公益通報者保護法第11条は、常時使用する労働者が300人以下の事業者には、体制の整備を努力義務としている |
社長が承認する形は、一定の効果があります。監査基準報告書240も、経営者に承認を求めることは、ほかの内部統制の不備を補い、従業員による不正のリスクを下げることがあるとしています。一方で、1人の経営者が全てを握る状態は、経営者が統制を無視できる点で弱みになる、とも書いています。社長自身の支払いも、第三者が確かめる経路を残します。
経理の月次・年次の点検チェックリスト
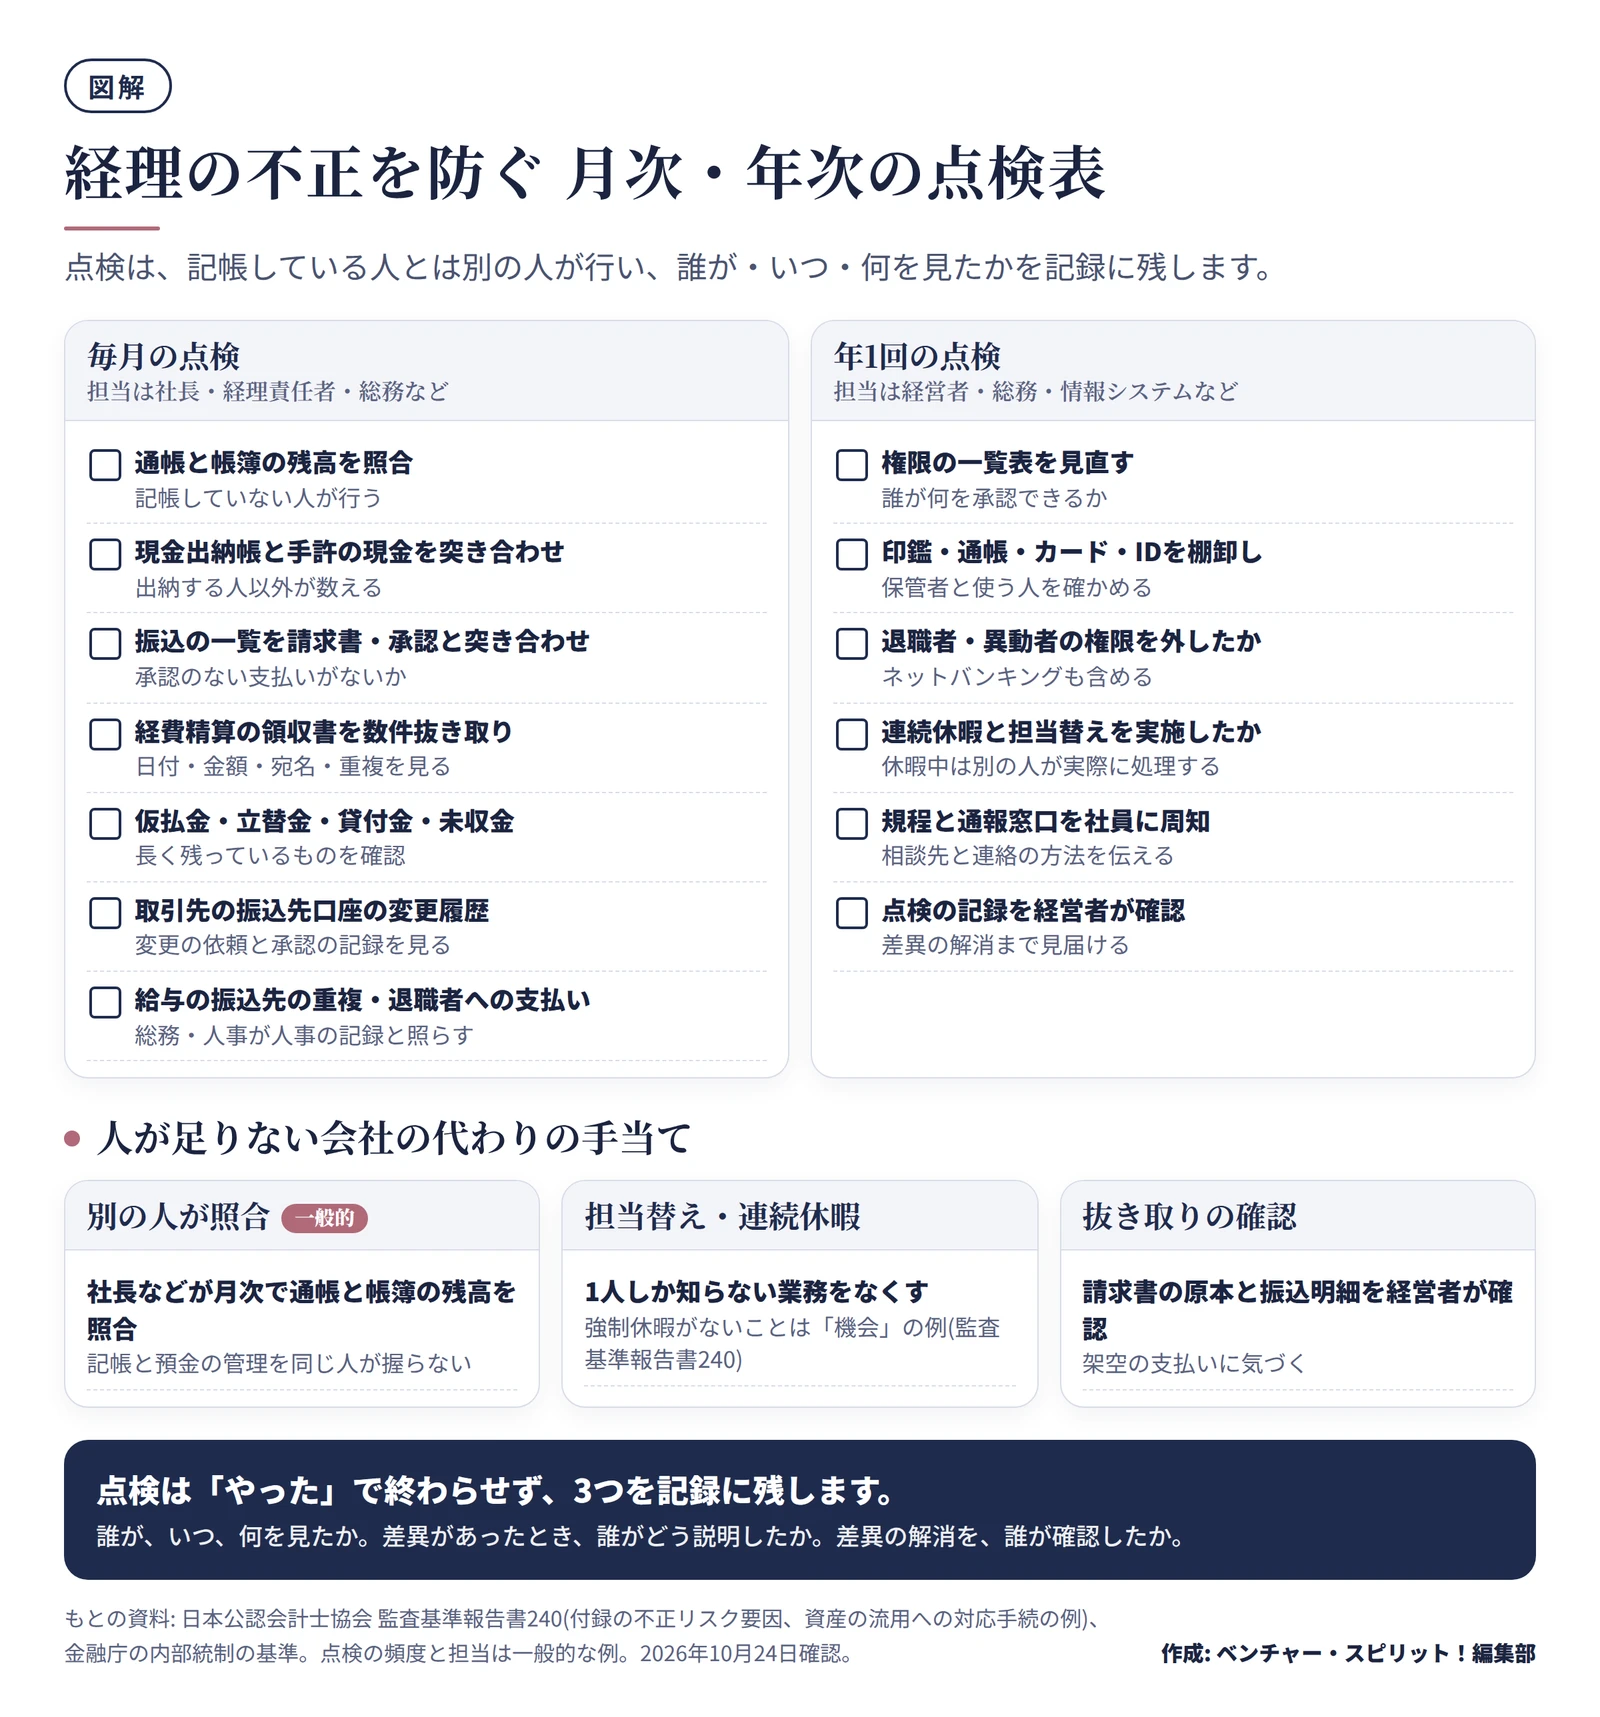
点検は、頻度を決めて、担当者と記録の残し方まで決めておくと続きます。次の図に、月次と年次の点検をまとめました。
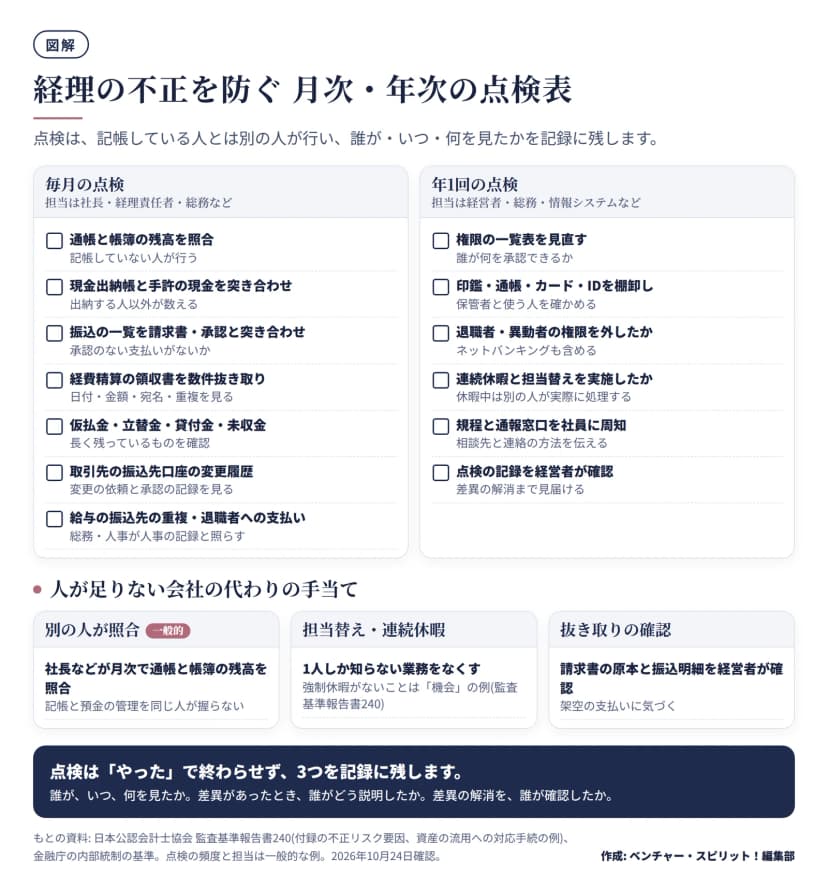 経理の不正を防ぐ月次・年次の点検表と、人が足りない会社の手当て作成: 編集部 / もとの資料: 日本公認会計士協会 監査基準報告書240
| 頻度 |
点検の内容 |
担当(記帳する人とは別の人) |
| 毎月 |
通帳の残高と帳簿の残高を照合する |
社長・経理責任者 |
| 毎月 |
現金出納帳と手許現金の実際の額を突き合わせる |
経理責任者 |
| 毎月 |
振込の一覧を、請求書と承認の記録に突き合わせる |
経理責任者 |
| 毎月 |
経費精算の領収書を数件抜き取り、日付・金額・宛名・重複を確かめる |
経理責任者 |
| 毎月 |
仮払金・立替金・貸付金・未収金のうち、長く残っているものを確認する |
経理責任者 |
| 毎月 |
取引先の振込先口座の変更履歴を確認する |
経理責任者 |
| 毎月 |
給与の振込先の口座が重複していないか、退職者に支払っていないかを見る |
総務・人事 |
| 年1回 |
権限の一覧表(誰が何を承認できるか)を見直す |
経営者 |
| 年1回 |
印鑑・通帳・カード・ネットバンキングのIDと権限を棚卸しする |
総務 |
| 年1回 |
退職者・異動者の権限が外れているか確かめる |
総務・情報システム |
| 年1回 |
連続休暇と担当替えを実施したか確認する |
総務 |
| 年1回 |
規程と通報窓口を社員に周知する |
総務 |
給与の口座の重複や、取引先リストと従業員リストの住所・電話番号の一致を調べる点検は、監査基準報告書240が、資産の流用への監査の手続の例として挙げているものです。会社の側でも、同じ見方で月次の点検に取り入れられます。
不正が見つかったときの初動の順番
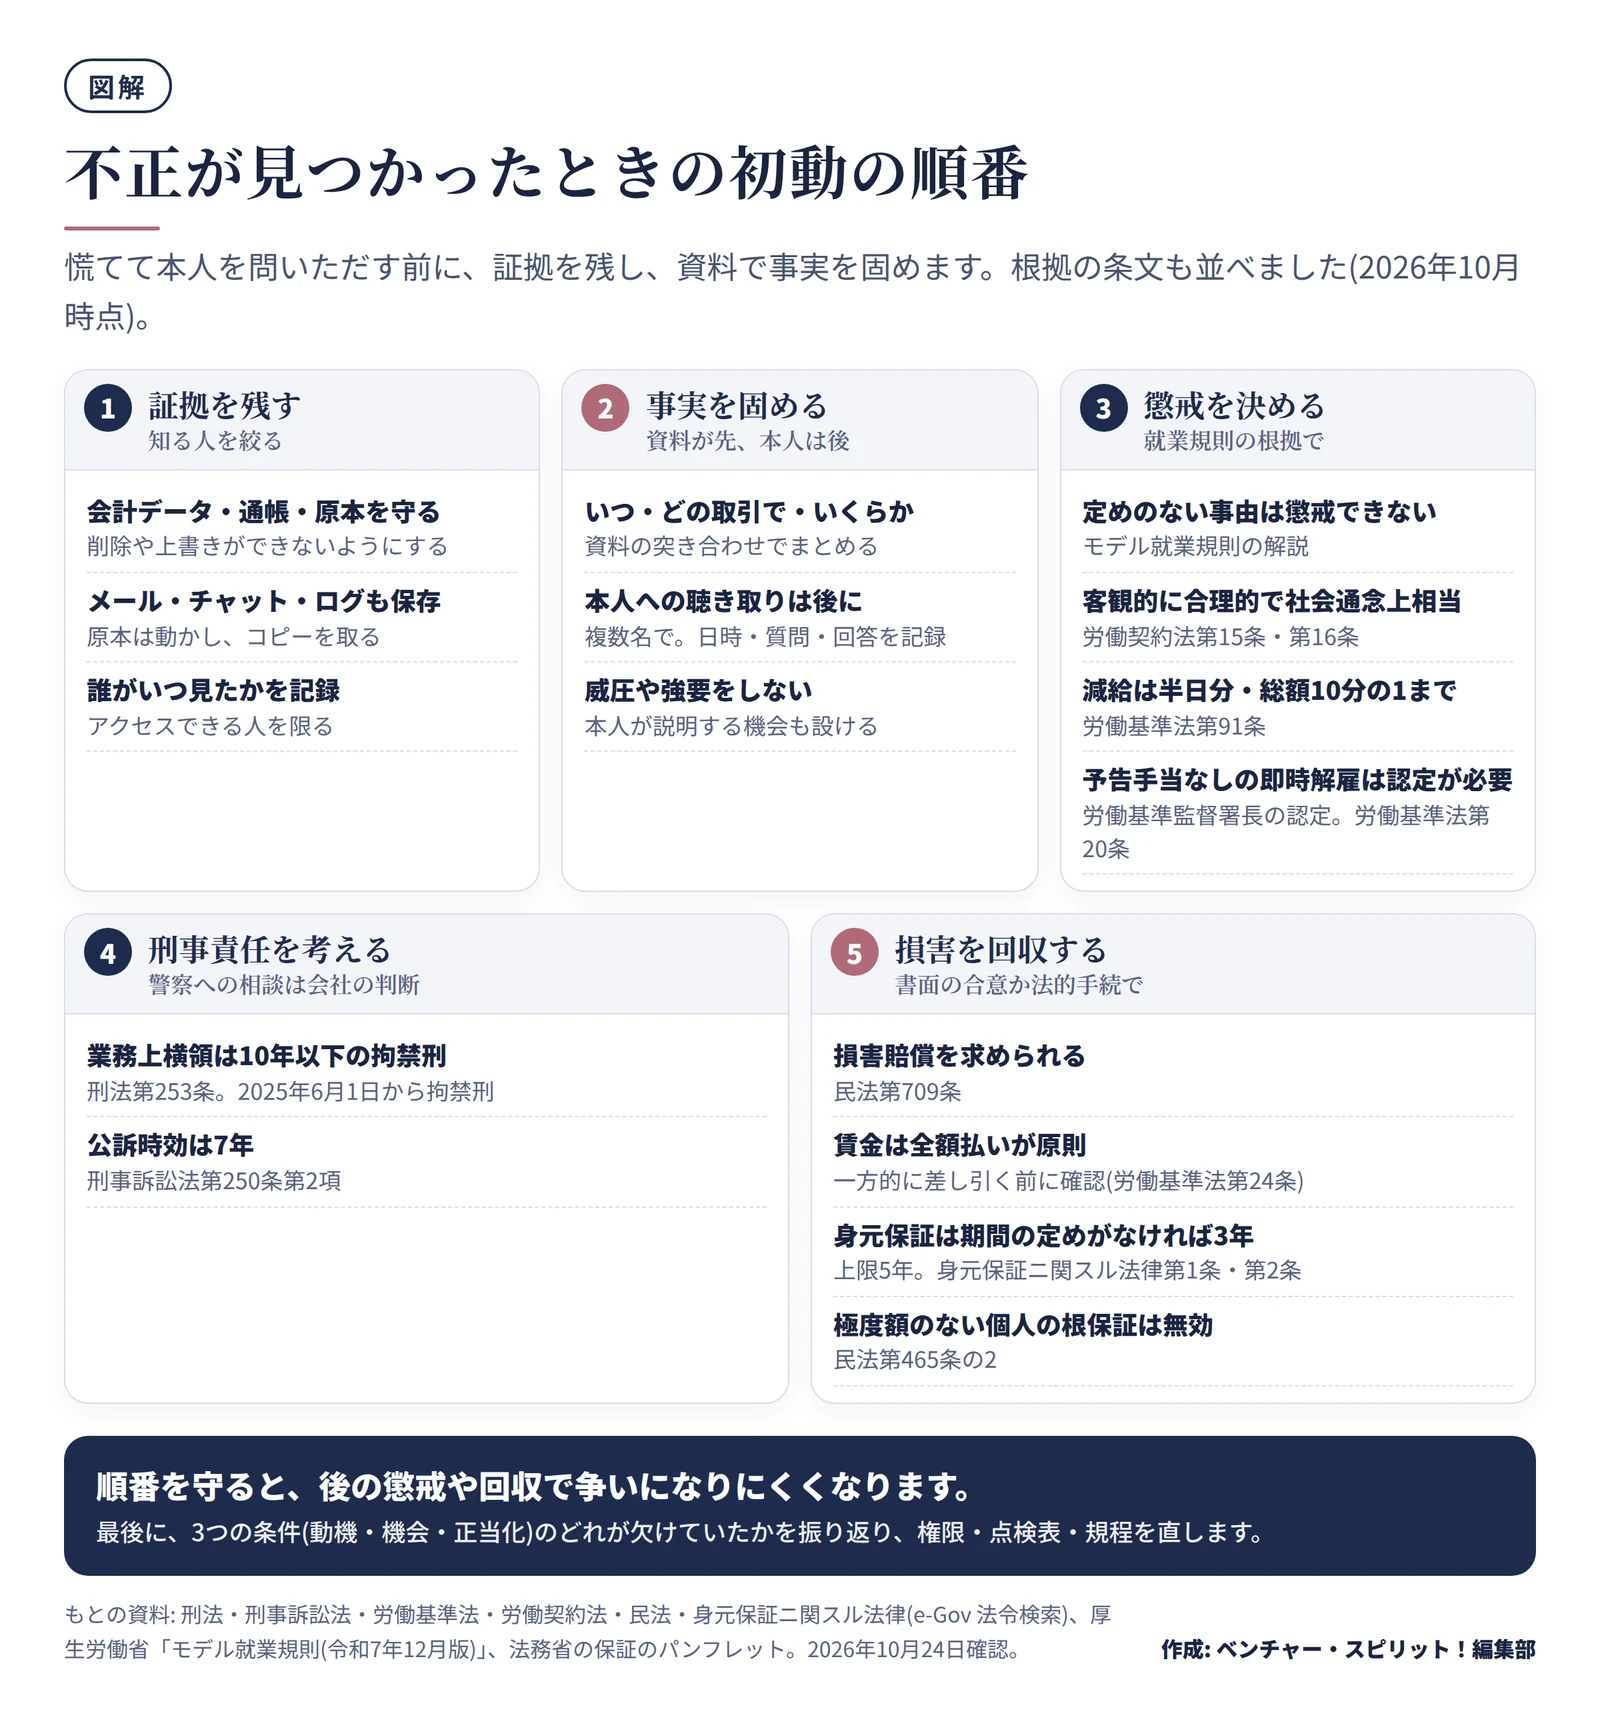
不正が疑われたとき、慌てて本人を問いただすと、証拠が消えたり、後で争いになったりします。次の順番で進めるのが、一般的な実務です。
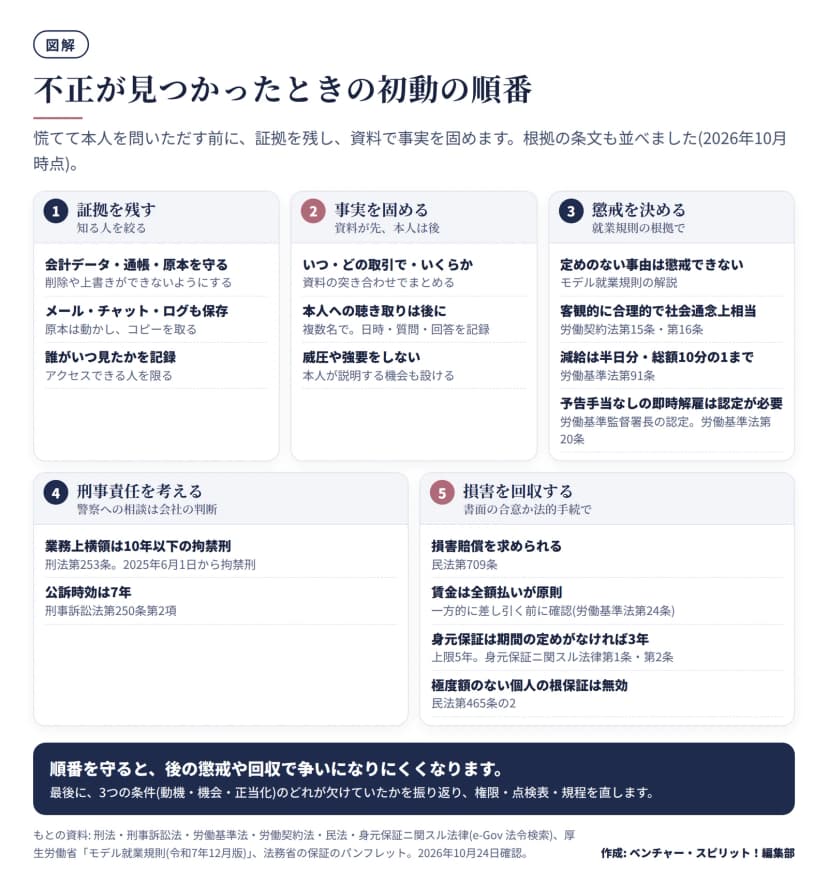 不正が見つかったときの初動の5段階と、根拠の条文作成: 編集部 / もとの資料: e-Gov 法令検索・厚生労働省「モデル就業規則」
1 情報を絞り、証拠を残します
最初にすることは、知っている人を絞り、証拠を守ることです。会計データ、通帳、請求書や領収書の原本、メールやチャットの記録、パソコンやシステムのログを、削除や上書きができないようにします。原本は動かさずにコピーを取り、誰がいつ見たかを記録します。
2 資料で事実を固め、本人への聴き取りは後にします
資料の突き合わせで、いつ、どの取引で、いくらの食い違いがあるかをまとめます。本人への聴き取りは、その後にするのが一般的です。先に聞くと、記録を消したり説明を合わせたりする余地ができるためです。聴き取りは複数名で行い、日時、質問、回答を書き留めます。威圧や強要にならないよう注意し、本人が説明する機会も設けます。
3 懲戒は、就業規則の根拠に沿って行います
厚生労働省のモデル就業規則の解説は、就業規則に定めのない事由では懲戒できないこと、規定を設ける前の行為にさかのぼれないこと、1回の行為に複数回の懲戒はできないことを示し、過去の同種事例と見比べて公正に処分するよう求めています。労働契約法第15条は、懲戒が客観的に合理的な理由を欠き、社会通念上相当でない場合を無効とし、第16条は解雇について同じ定めを置いています。
就業規則は、常時10人以上の労働者を使用する会社に、作成と届出の義務があります(労働基準法第89条)。懲戒を定める場合は、その種類と程度を書きます(同条第9号)。10人未満の会社には作成の義務がありませんが、懲戒の根拠となる定めがなければ処分できないため、備えておくことをおすすめします。就業規則の基本は、就業規則とは 作る義務がある会社・届け出の手順と、社員が見ておきたい項目で確認できます。
| 手続 |
条文・資料で確かめた内容 |
| 減給の制裁 |
1回の額は平均賃金の1日分の半額まで、総額は1賃金支払期の賃金総額の10分の1まで(労働基準法第91条) |
| 懲戒解雇 |
予告なしで即時に解雇し、30日分以上の平均賃金を払わないときは、労働基準監督署長の認定が必要。モデル就業規則は、認定の対象となる例に「横領・傷害」を挙げている(労働基準法第20条) |
| 退職金 |
モデル就業規則では、懲戒解雇された人には全部または一部を支給しないことがある、という定めの例がある。会社の規程次第 |
4 刑事責任と警察への相談
会社のお金や物を、仕事上預かっている立場で横領した場合は、業務上横領にあたります。刑法第253条は、業務上自己の占有する他人の物を横領した者を、10年以下の拘禁刑と定めています。拘禁刑は、2025年6月1日に施行された刑法の改正で、懲役と禁錮に代わって設けられました。
公訴時効は、刑事訴訟法第250条第2項で、長期15年未満の拘禁刑にあたる罪は7年です(長期10年未満の罪は5年)。業務上横領の長期は10年なので、7年の区分に入ります。警察への被害届や告訴は、会社の判断で行います。損害額と証拠を整理し、進め方は弁護士と相談して決めます。
5 損害の回収と身元保証
会社は、不正をした本人に、損害の賠償を求められます(民法第709条)。一方、給与から一方的に差し引くことは、全額払いの原則との関係で注意が要ります(労働基準法第24条)。また、使用者が「不正をしたら違約金を払う」と、あらかじめ金額を定めておく契約は禁止されています(同法第16条)。回収は、本人との書面の合意(分割払いの約束など)や、法的手続で進めるのが一般的です。
身元保証人がいる場合は、身元保証ニ関スル法律が関わります。期間を定めない身元保証契約は3年で効力が終わり、期間を定めても5年を超えられません(第1条・第2条)。使用者は、社員に不誠実な事跡があって保証人の責任が生じるおそれがあると知ったときは、遅滞なく保証人に通知しなければなりません(第3条)。裁判所は、保証人の責任を決めるとき、使用者の監督の過失の有無などを考慮します(第5条)。
さらに、個人が保証人になる根保証契約は、上限額(極度額)を定めないと無効になります(民法第465条の2、法務省の資料)。身元保証が当たるかは契約の内容で変わるため、書面を作るときは弁護士に確かめてください。
不正の後は、3つの条件のどれが欠けていたかを振り返り、権限の一覧、点検表、規程を直します。経過と対応は、文書にまとめて残します。
会計監査人の監査を受ける会社が気にしておくこと
会計監査人の監査を受ける会社は、監査人から不正のリスクや継続企業の前提について、質問を受ける機会が増える可能性があります。ただし、ここまでは公開草案と、日本公認会計士協会の改正案の範囲の話で、決まったことではありません。
| 資料 |
案の内容(2026年10月24日時点) |
| 金融庁の公開草案 |
継続企業の前提の評価期間を、財務諸表の公表の承認日後1年間にする。2028年3月決算に係る監査から実施する案 |
| 日本公認会計士協会の監査基準報告書240の改正案(2026年8月10日公表・意見募集は9月10日まで) |
不正または不正の疑いを識別した場合に、経営者や監査役等への質問、企業の調査プロセスや是正措置が適切かの評価、通報制度の理解、経営者・監査役等との継続的なコミュニケーションを求める |
会議では、監査役等とのコミュニケーションの拡充は監査を受ける企業にも一定の影響がある、という発言がありました。備えとしては、不正の疑いが出たときの調査と是正の記録、通報窓口の運用記録、継続企業の前提に関わる重要な判断の根拠を、文書で残しておくことが考えられます。
今日からできること
- 通帳と帳簿の残高の照合を、記帳している人以外が月次で行う体制にします。
- 振込データを作る人と承認する人が、同じ人でないかを確認します。
- 印鑑、通帳、ネットバンキングのIDと権限を一覧にし、退職者の権限が残っていないか確かめます。
- 就業規則に、懲戒の事由と種類が書かれているかを確認します(10人未満の会社は、作成も検討します)。
- 不正を見つけたときの連絡先(経営者、弁護士、社会保険労務士)と、証拠を残す手順を紙1枚にまとめます。
2026年10月24日時点の制度と案による記事です。個別の判断は、弁護士や社会保険労務士、労働基準監督署に確かめてください。