国税庁は2026年3月30日、令和6年度分の会社標本調査の結果を公表しました。この調査には、法人が使った交際費等の額が、資本金の階級別と業種別に載っています。交際費の予算や社内ルールを決めるとき、「世間はどのくらい使っているのか」と「いくらまで損金にできるのか」の2つを一緒に確かめておくと、説明がしやすくなります。この記事では、統計の数字と損金算入の限度額、1人あたりの飲食費の基準を並べて整理します。
会社標本調査の交際費等とは 数字の意味
会社標本調査は、法人が税務署に出した法人税の確定申告書の数字を集計した統計です。昭和26年分から毎年行われ、令和6年度分は75回目にあたります。対象は内国普通法人で、休業中・清算中の法人などは除かれます。令和6年度分の法人数は299万9,680社です。
最初に、読み方の決まりを押さえます。
| 言葉 |
意味(国税庁の資料による) |
| 令和6年度分 |
令和6年4月1日から令和7年3月31日までに終わった事業年度の数字 |
| 交際費等の支出額 |
申告書に記載された交際費等の額を集計したもの |
| 損金不算入額 |
交際費等のうち、法人税の計算で損金に入らなかった額 |
| 損金不算入割合 |
損金不算入額を支出額で割った割合 |
| 営業収入金額 |
営業と、これに付随して生じた売上や収入。受取利息や資産の売却益、雑収入は含まない |
| 1社当たり |
支出額を、全法人の数で割った額(交際費を使っていない法人も含む) |
交際費等の支出額の推移 平成26年度分から令和6年度分
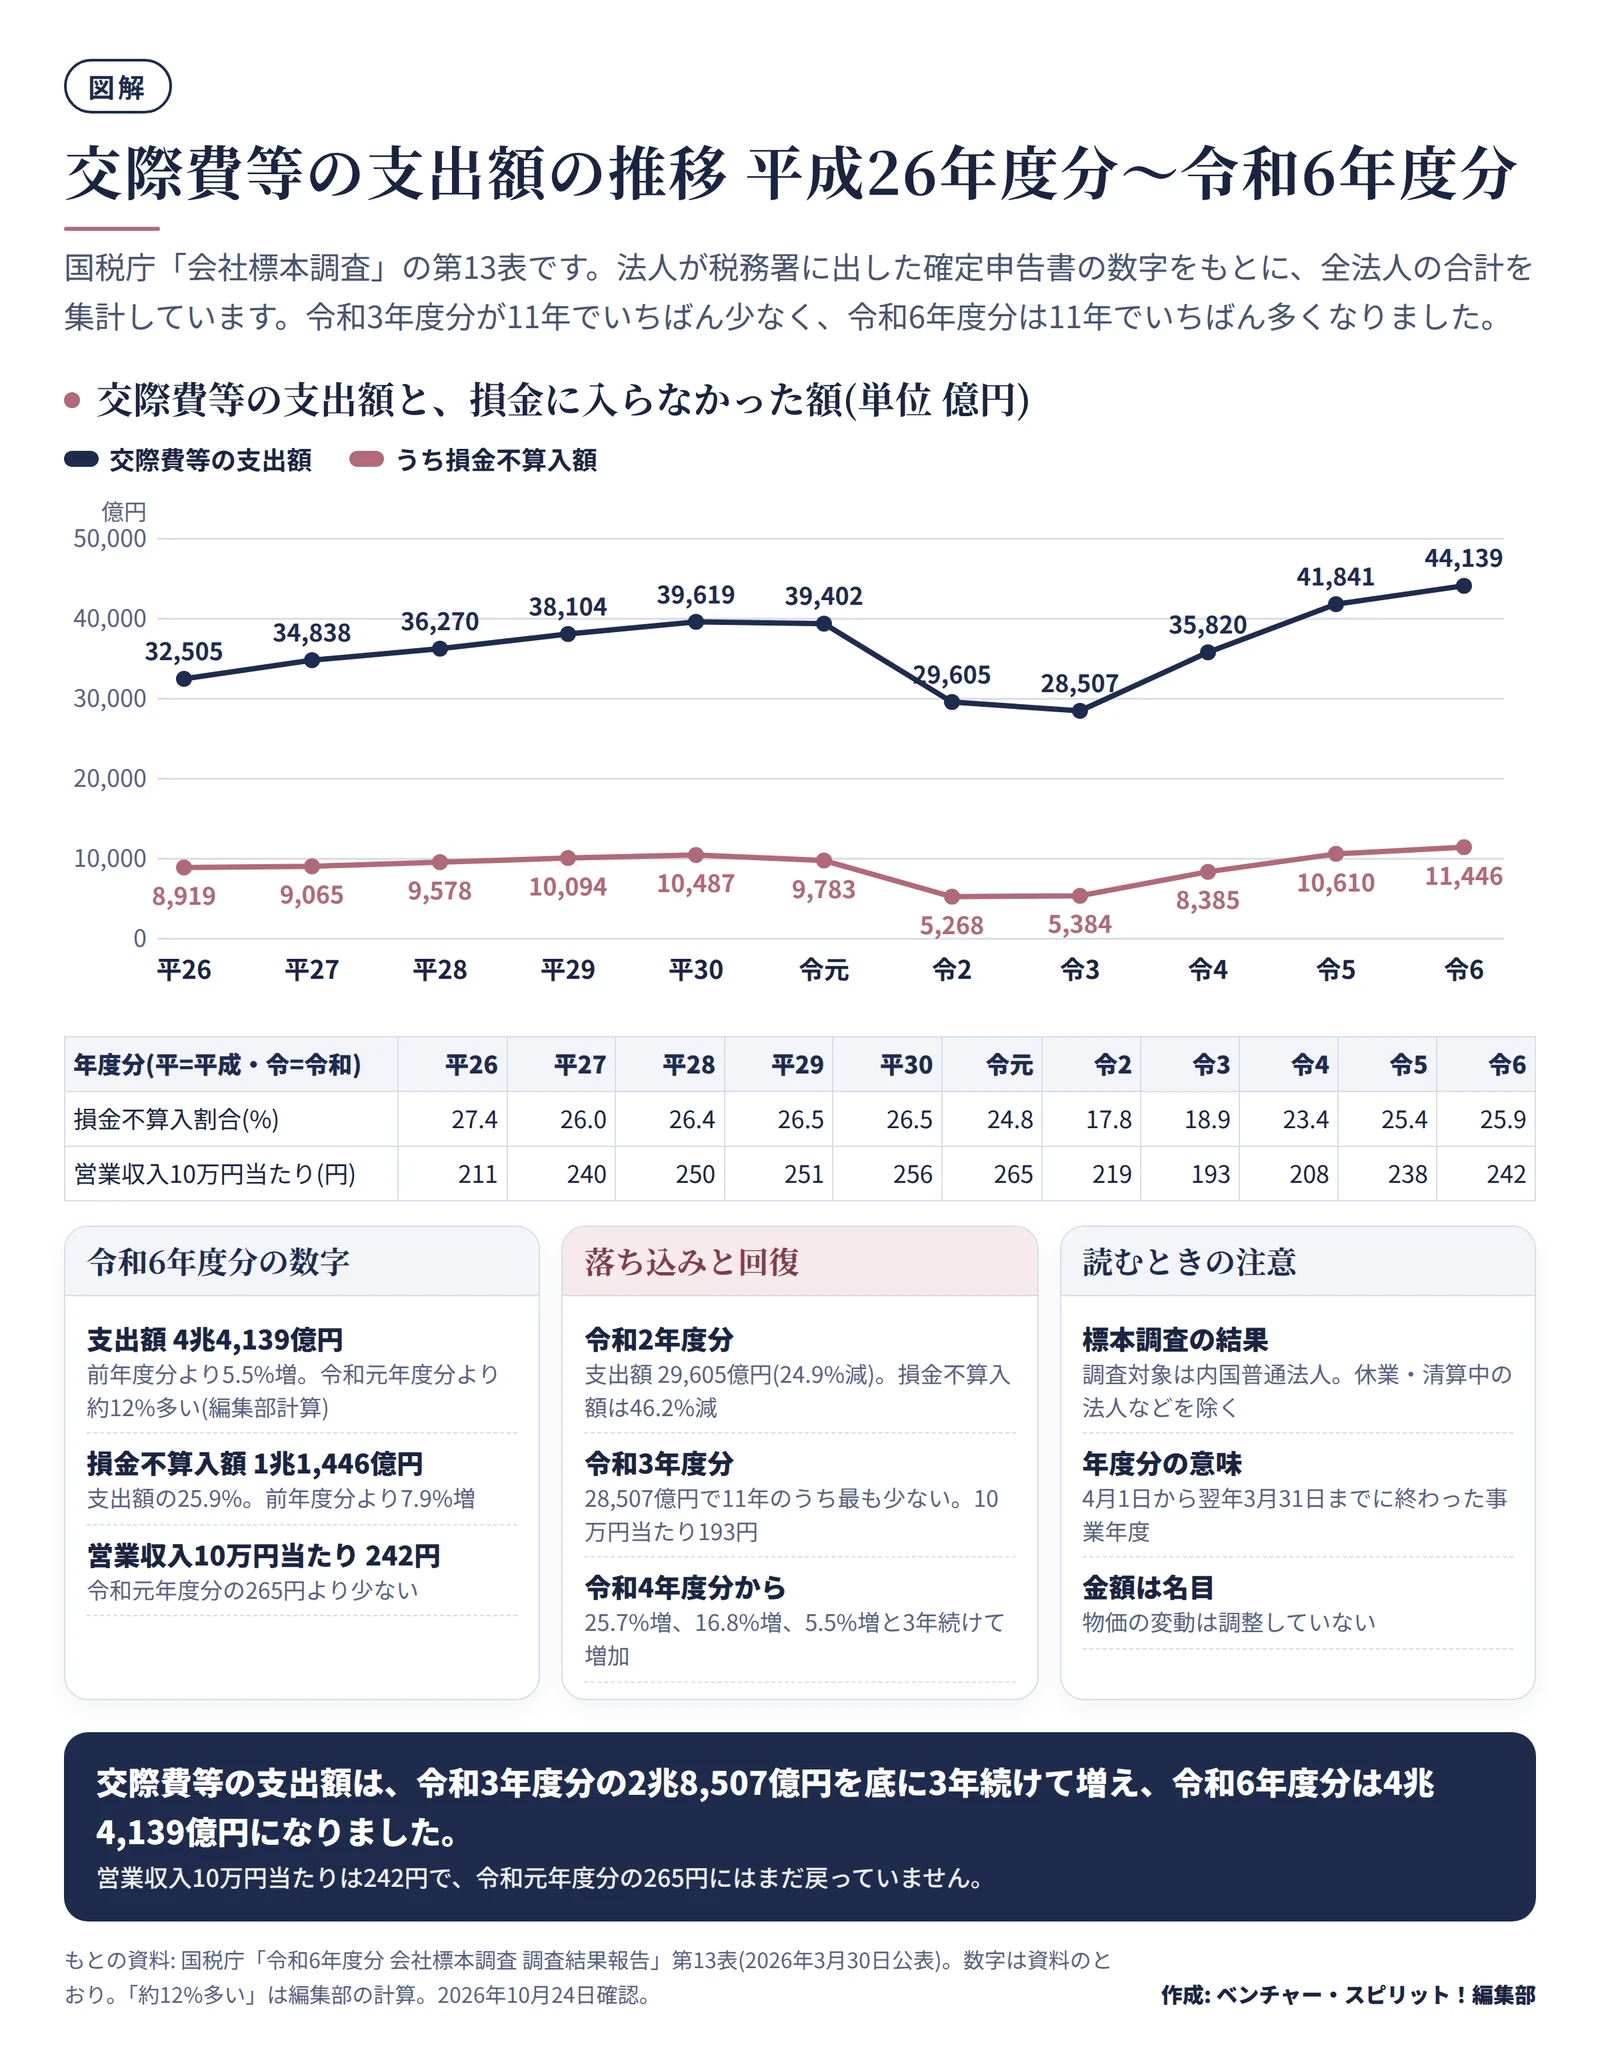
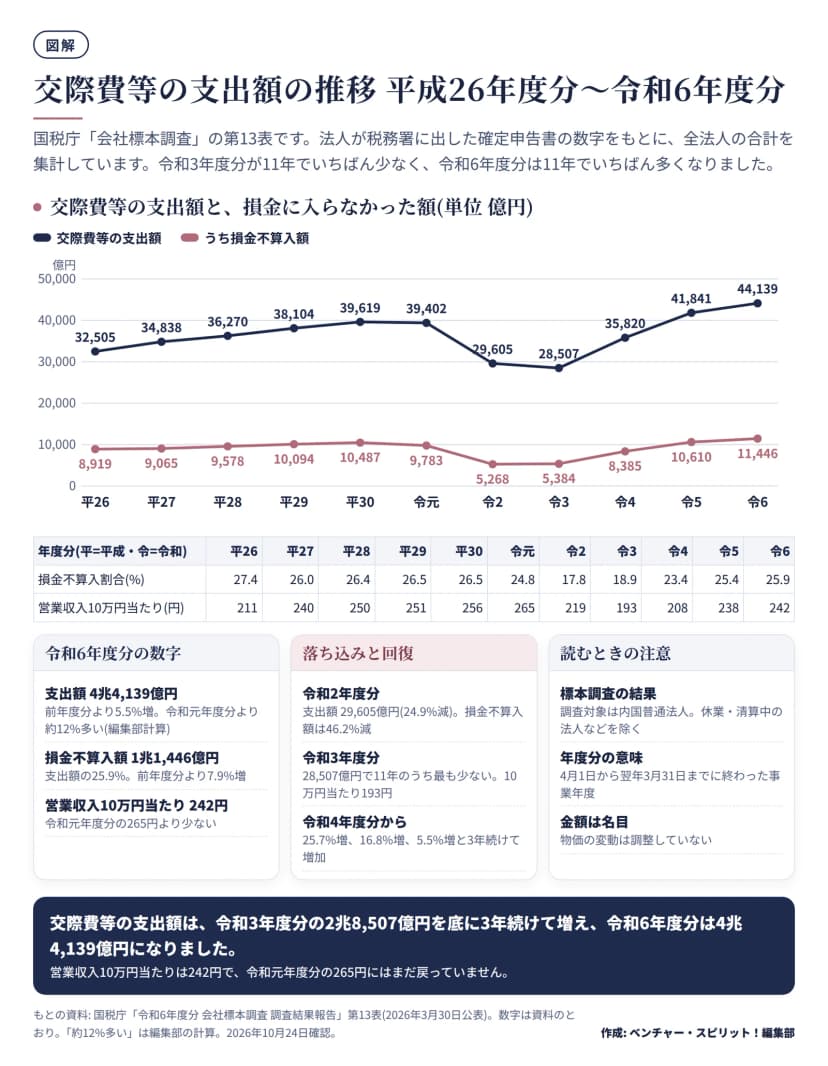 交際費等の支出額と損金不算入額の推移(平成26〜令和6年度分)作成: 編集部 / もとの資料: 国税庁「会社標本調査」第13表
令和6年度分の交際費等の支出額は、全法人で4兆4,139億円でした。前の年度分より5.5%増えています。このうち1兆1,446億円(25.9%)は損金に入りませんでした。差し引きで、およそ3兆2,700億円が損金に入った計算です(編集部の計算)。
| 年度分 |
支出額(億円) |
前年度分比 |
損金不算入額(億円) |
損金不算入割合 |
営業収入10万円当たり |
| 平成26 |
32,505 |
5.4%増 |
8,919 |
27.4% |
211円 |
| 平成27 |
34,838 |
7.2%増 |
9,065 |
26.0% |
240円 |
| 平成28 |
36,270 |
4.1%増 |
9,578 |
26.4% |
250円 |
| 平成29 |
38,104 |
5.1%増 |
10,094 |
26.5% |
251円 |
| 平成30 |
39,619 |
4.0%増 |
10,487 |
26.5% |
256円 |
| 令和元 |
39,402 |
0.5%減 |
9,783 |
24.8% |
265円 |
| 令和2 |
29,605 |
24.9%減 |
5,268 |
17.8% |
219円 |
| 令和3 |
28,507 |
3.7%減 |
5,384 |
18.9% |
193円 |
| 令和4 |
35,820 |
25.7%増 |
8,385 |
23.4% |
208円 |
| 令和5 |
41,841 |
16.8%増 |
10,610 |
25.4% |
238円 |
| 令和6 |
44,139 |
5.5%増 |
11,446 |
25.9% |
242円 |
出典: 国税庁「令和6年度分 会社標本調査 調査結果報告」第13表。
コロナの時期の落ち込みと、その後
令和元年度分の3兆9,402億円から、令和2年度分は2兆9,605億円へ24.9%減りました。令和3年度分は2兆8,507億円で、この11年でいちばん少なくなっています。令和4年度分から3年続けて増え、令和6年度分は令和元年度分より約12%多い額です(編集部の計算)。
ただ、売上に対する額で見ると様子が違います。営業収入10万円当たりは、令和元年度分の265円に対して令和6年度分は242円です。支出額は戻っても、売上の伸びのほうが大きかったため、売上に対する割合は元の水準に届いていません。
損金に入らない割合も、令和2年度分は17.8%まで下がりました。損金に入る範囲の「800万円」は、支出が減っても変わりません。このため支出が減ると、枠に収まる分が増え、損金に入らない割合は下がる方向に動きます。
資本金階級別の交際費等 小さい会社ほど売上に対する額が高い
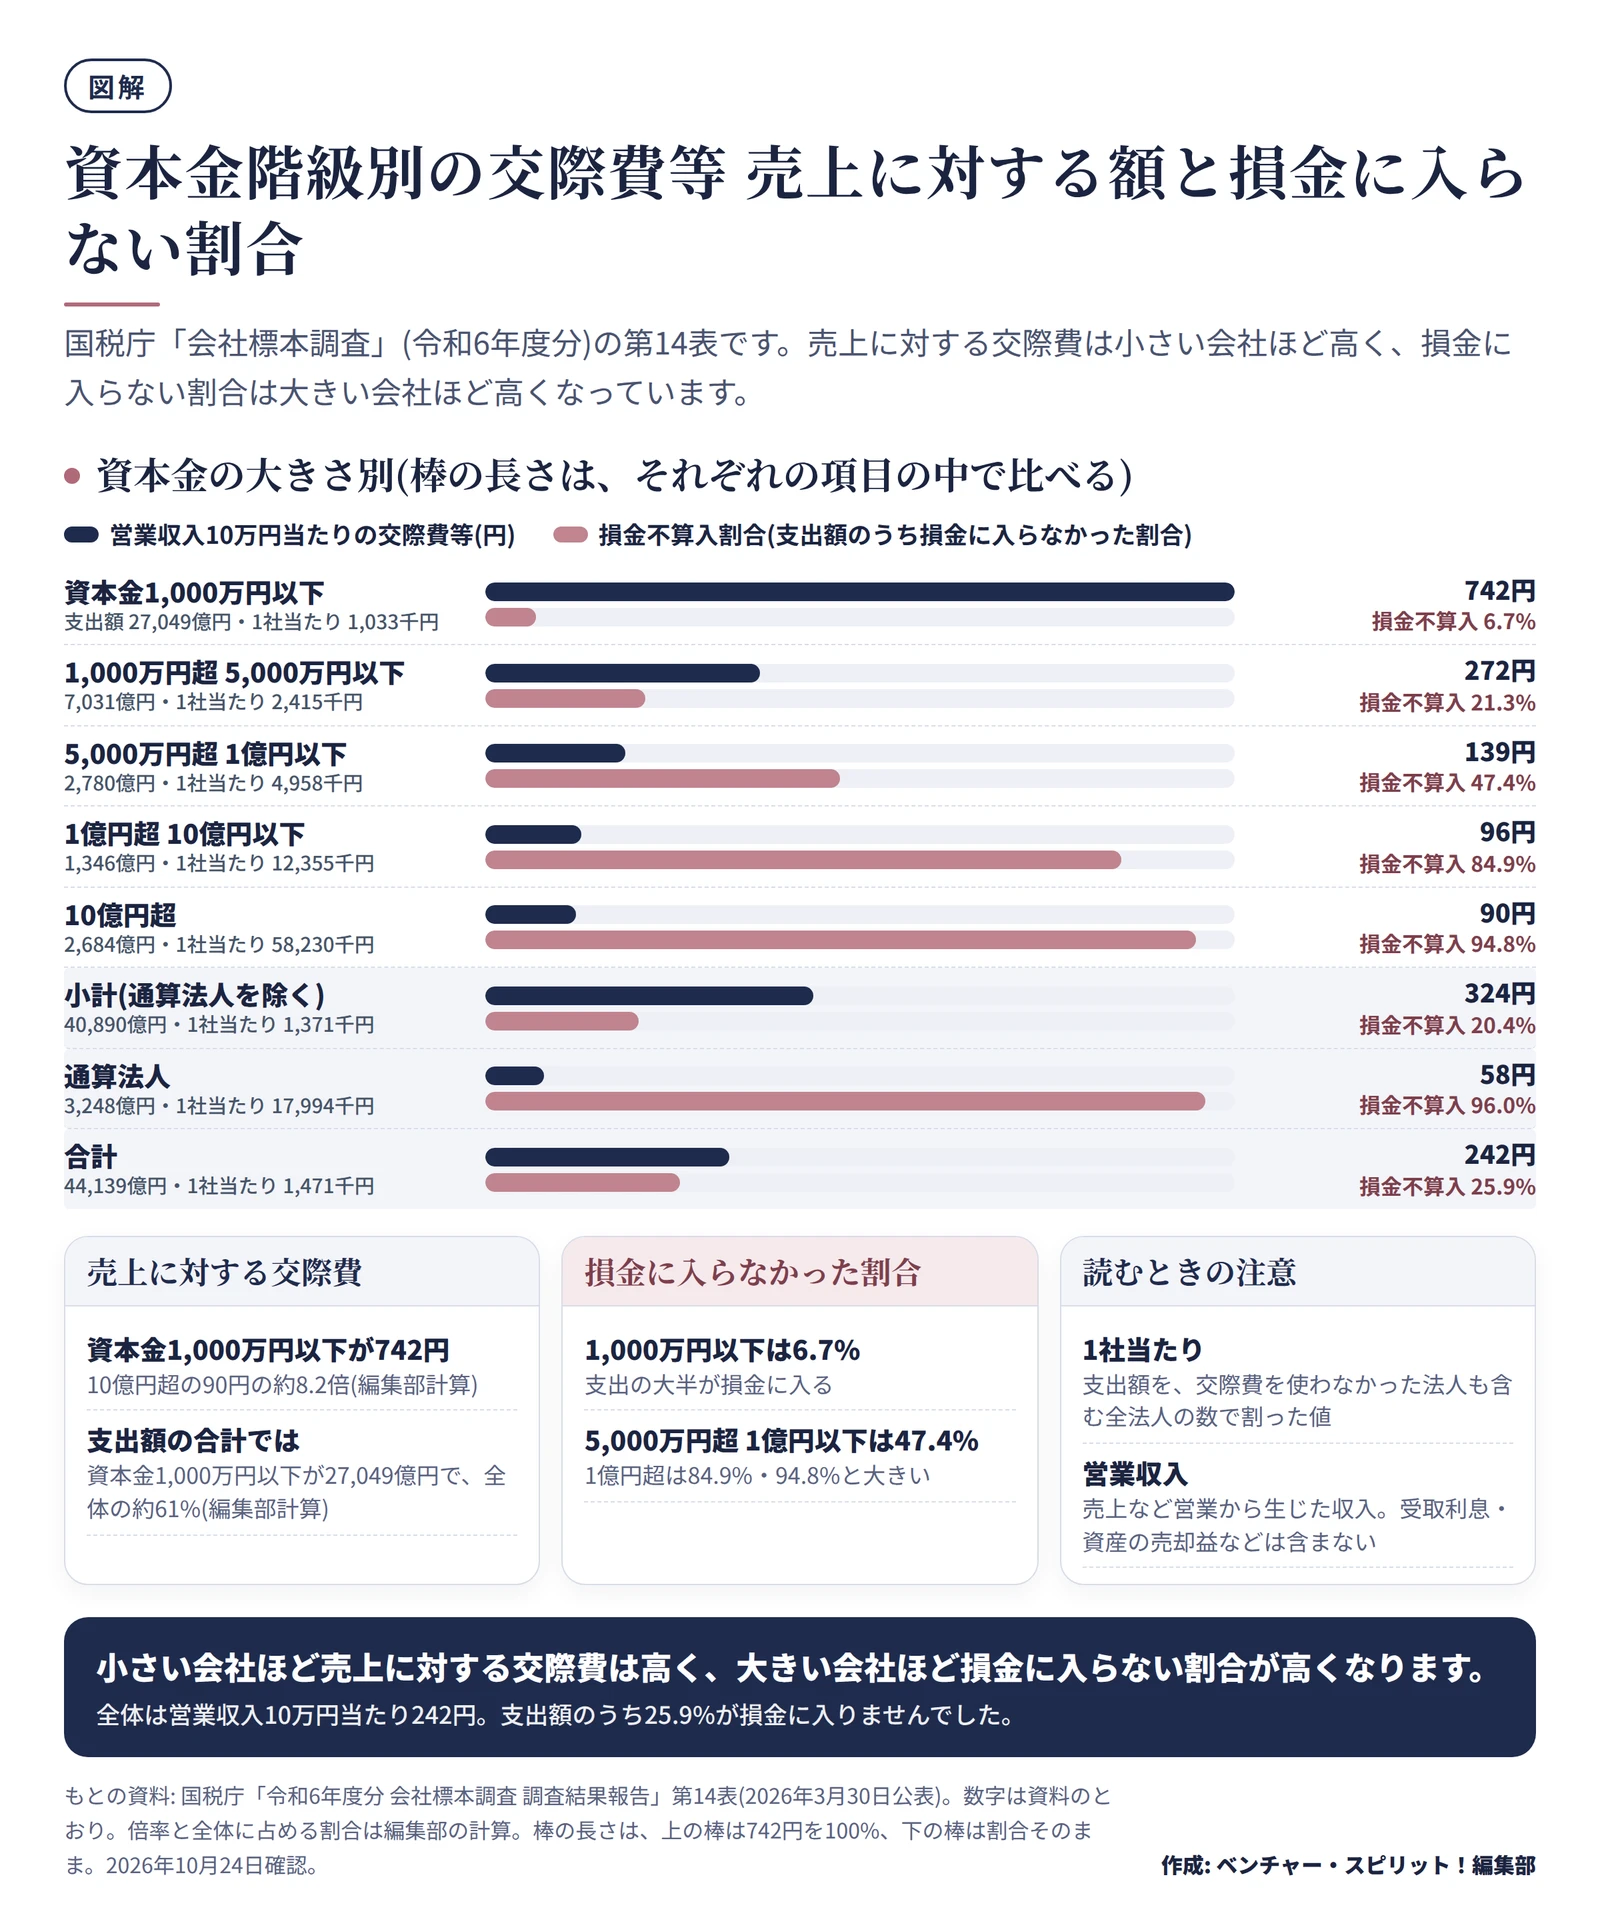
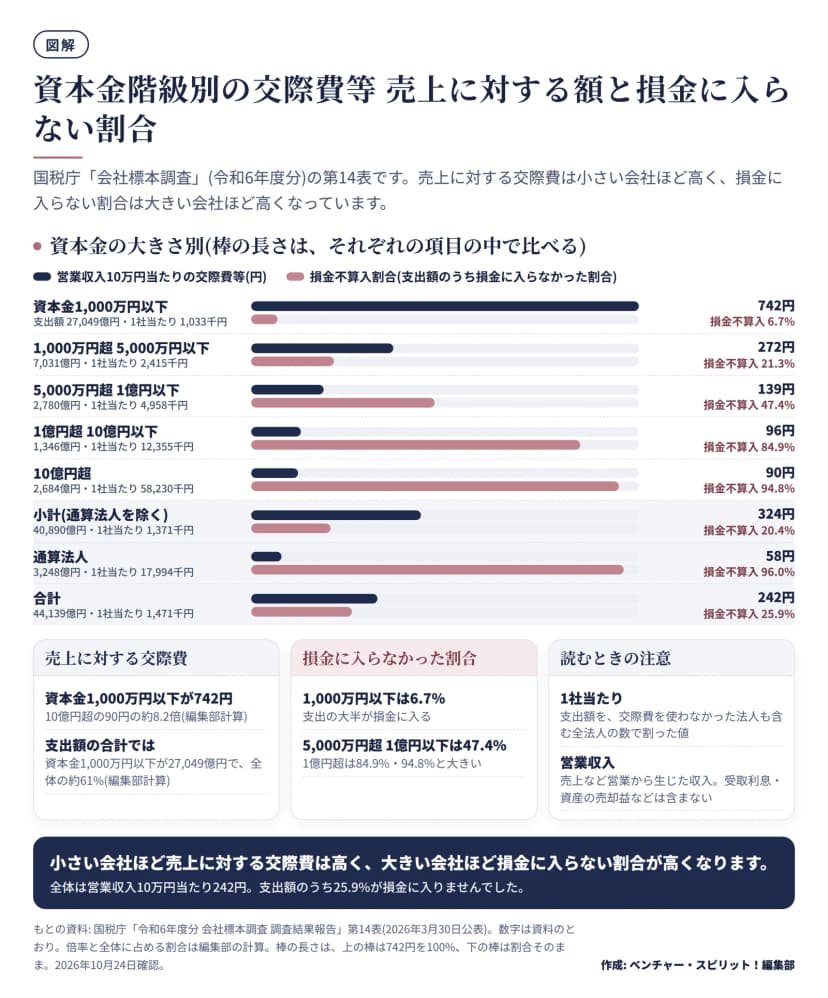 資本金階級別の営業収入10万円当たりの交際費等と損金不算入割合(令和6年度分)作成: 編集部 / もとの資料: 国税庁「会社標本調査」第14表
| 資本金階級 |
支出額(億円) |
損金不算入額(億円) |
損金不算入割合 |
1社当たり(千円) |
営業収入10万円当たり |
| 1,000万円以下 |
27,049 |
1,822 |
6.7% |
1,033 |
742円 |
| 1,000万円超 5,000万円以下 |
7,031 |
1,499 |
21.3% |
2,415 |
272円 |
| 5,000万円超 1億円以下 |
2,780 |
1,319 |
47.4% |
4,958 |
139円 |
| 1億円超 10億円以下 |
1,346 |
1,143 |
84.9% |
12,355 |
96円 |
| 10億円超 |
2,684 |
2,545 |
94.8% |
58,230 |
90円 |
| 小計(通算法人を除く) |
40,890 |
8,327 |
20.4% |
1,371 |
324円 |
| 通算法人 |
3,248 |
3,119 |
96.0% |
17,994 |
58円 |
| 合計 |
44,139 |
11,446 |
25.9% |
1,471 |
242円 |
出典: 国税庁「令和6年度分 会社標本調査 調査結果報告」第14表。
営業収入10万円当たりの交際費等は、資本金1,000万円以下で742円、10億円超で90円でした。小さい会社は、売上に対する交際費の割合が高い、ということです。営業収入1億円あたりに直すと、全体で約24万円、資本金1,000万円以下で約74万円です(編集部の計算)。
支出額の合計では、資本金1,000万円以下の法人が27,049億円で、全体の約61%を占めます。法人の数が多いためです。
一方、1社当たりの額は資本金が大きいほど多くなります。損金に入らない割合も、資本金1,000万円以下は6.7%ですが、1億円超になると84.9%、94.8%と高くなります。大きい会社は、後で説明する「800万円の枠」が使えず、損金に入る範囲が狭いためです。
統計表の第6表(令和6年度分)から計算すると、資本金1億円以下(通算法人を除く)の損金不算入割合は12.6%、1億円超(同)は91.5%でした(編集部の計算)。また、交際費等を支出した法人は251万5,134社で、法人数の約83.8%です(同)。支出した法人1社あたりでは、約175.5万円になります。
業種別の交際費等 建設業・不動産業・サービス業が高い
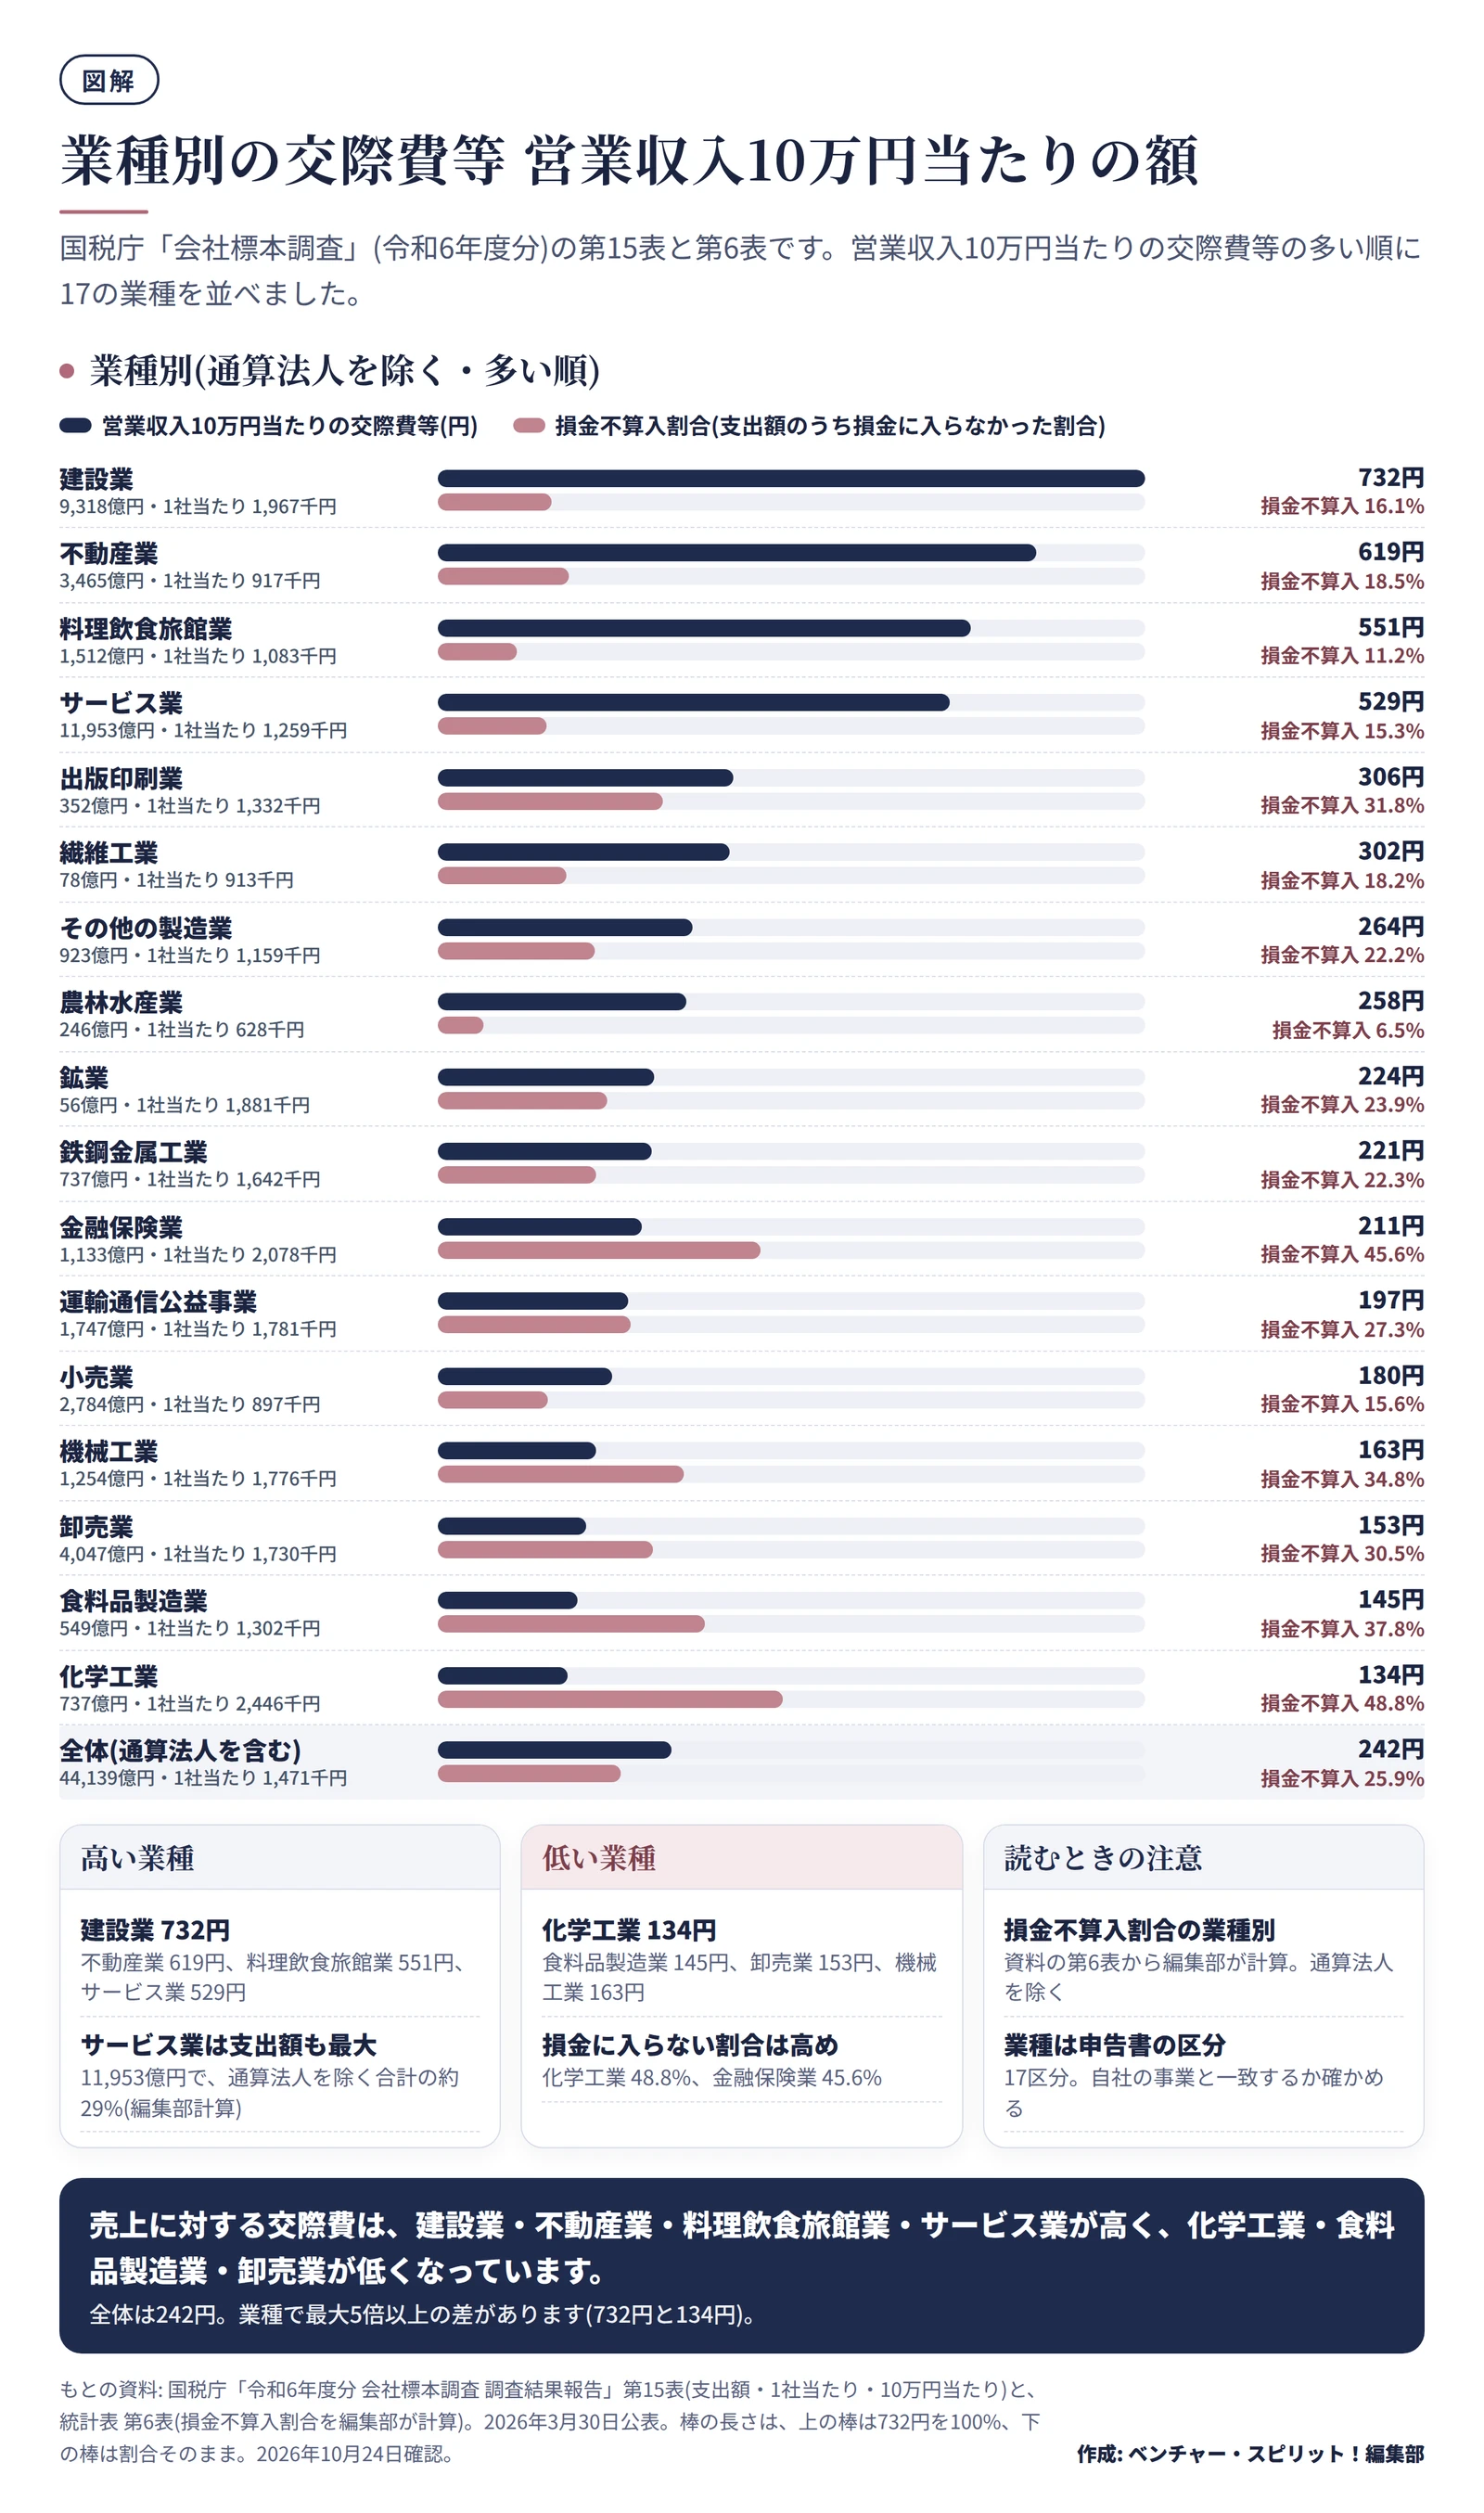
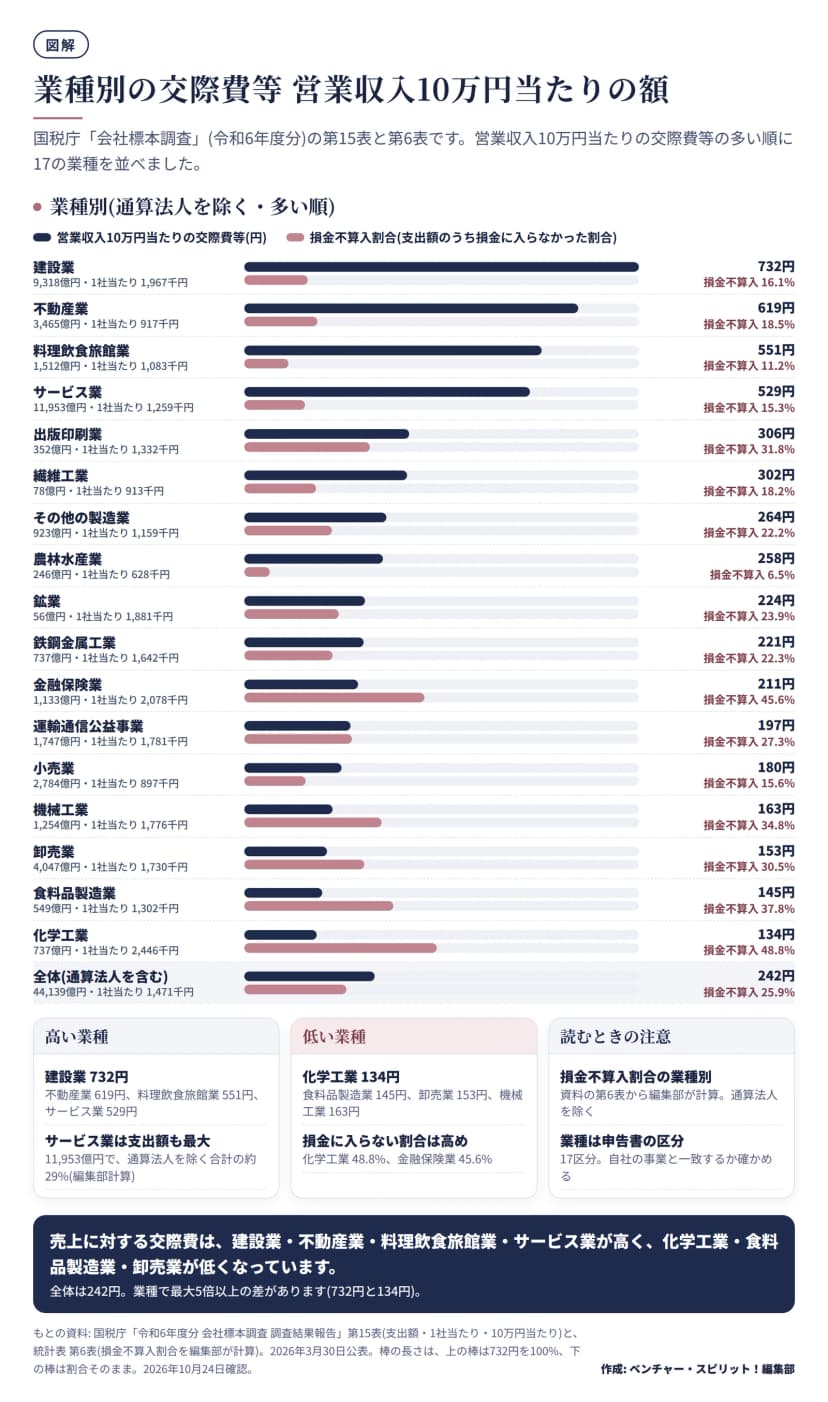 業種別の営業収入10万円当たりの交際費等と損金不算入割合(令和6年度分)作成: 編集部 / もとの資料: 国税庁「会社標本調査」第15表・第6表
営業収入10万円当たりの交際費等を業種別に見ると、建設業が732円、不動産業が619円、料理飲食旅館業が551円と高く、化学工業が134円、食料品製造業が145円、卸売業が153円と低くなっています。いちばん高い建設業と、いちばん低い化学工業の差は、5倍以上です(編集部の計算)。
| 業種 |
支出額(億円) |
1社当たり(千円) |
営業収入10万円当たり |
損金不算入割合(編集部計算) |
| 建設業 |
9,318 |
1,967 |
732円 |
16.1% |
| 不動産業 |
3,465 |
917 |
619円 |
18.5% |
| 料理飲食旅館業 |
1,512 |
1,083 |
551円 |
11.2% |
| サービス業 |
11,953 |
1,259 |
529円 |
15.3% |
| 出版印刷業 |
352 |
1,332 |
306円 |
31.8% |
| 繊維工業 |
78 |
913 |
302円 |
18.2% |
| その他の製造業 |
923 |
1,159 |
264円 |
22.2% |
| 農林水産業 |
246 |
628 |
258円 |
6.5% |
| 鉱業 |
56 |
1,881 |
224円 |
23.9% |
| 鉄鋼金属工業 |
737 |
1,642 |
221円 |
22.3% |
| 金融保険業 |
1,133 |
2,078 |
211円 |
45.6% |
| 運輸通信公益事業 |
1,747 |
1,781 |
197円 |
27.3% |
| 小売業 |
2,784 |
897 |
180円 |
15.6% |
| 機械工業 |
1,254 |
1,776 |
163円 |
34.8% |
| 卸売業 |
4,047 |
1,730 |
153円 |
30.5% |
| 食料品製造業 |
549 |
1,302 |
145円 |
37.8% |
| 化学工業 |
737 |
2,446 |
134円 |
48.8% |
| 通算法人 |
3,248 |
17,994 |
58円 |
96.0% |
| 合計 |
44,139 |
1,471 |
242円 |
25.9% |
出典: 国税庁「令和6年度分 会社標本調査 調査結果報告」第15表。損金不算入割合は、統計表 第6表の業種別の数字から編集部が計算(通算法人を除く)。
読むときの注意が2つあります。1つ目は、業種の区分です。申告書の業種で集計されているため、自社の事業と区分がずれることがあります。2つ目は、損金不算入割合です。化学工業や金融保険業のように高い業種は、資本金の大きい法人が多く、「800万円の枠」を使えない会社の割合が高いためと考えられます。資料には理由が書かれていないので、数字だけを見て判断せず、資本金別の表と合わせて読みます。
損金に入る限度額 租税特別措置法第61条の4
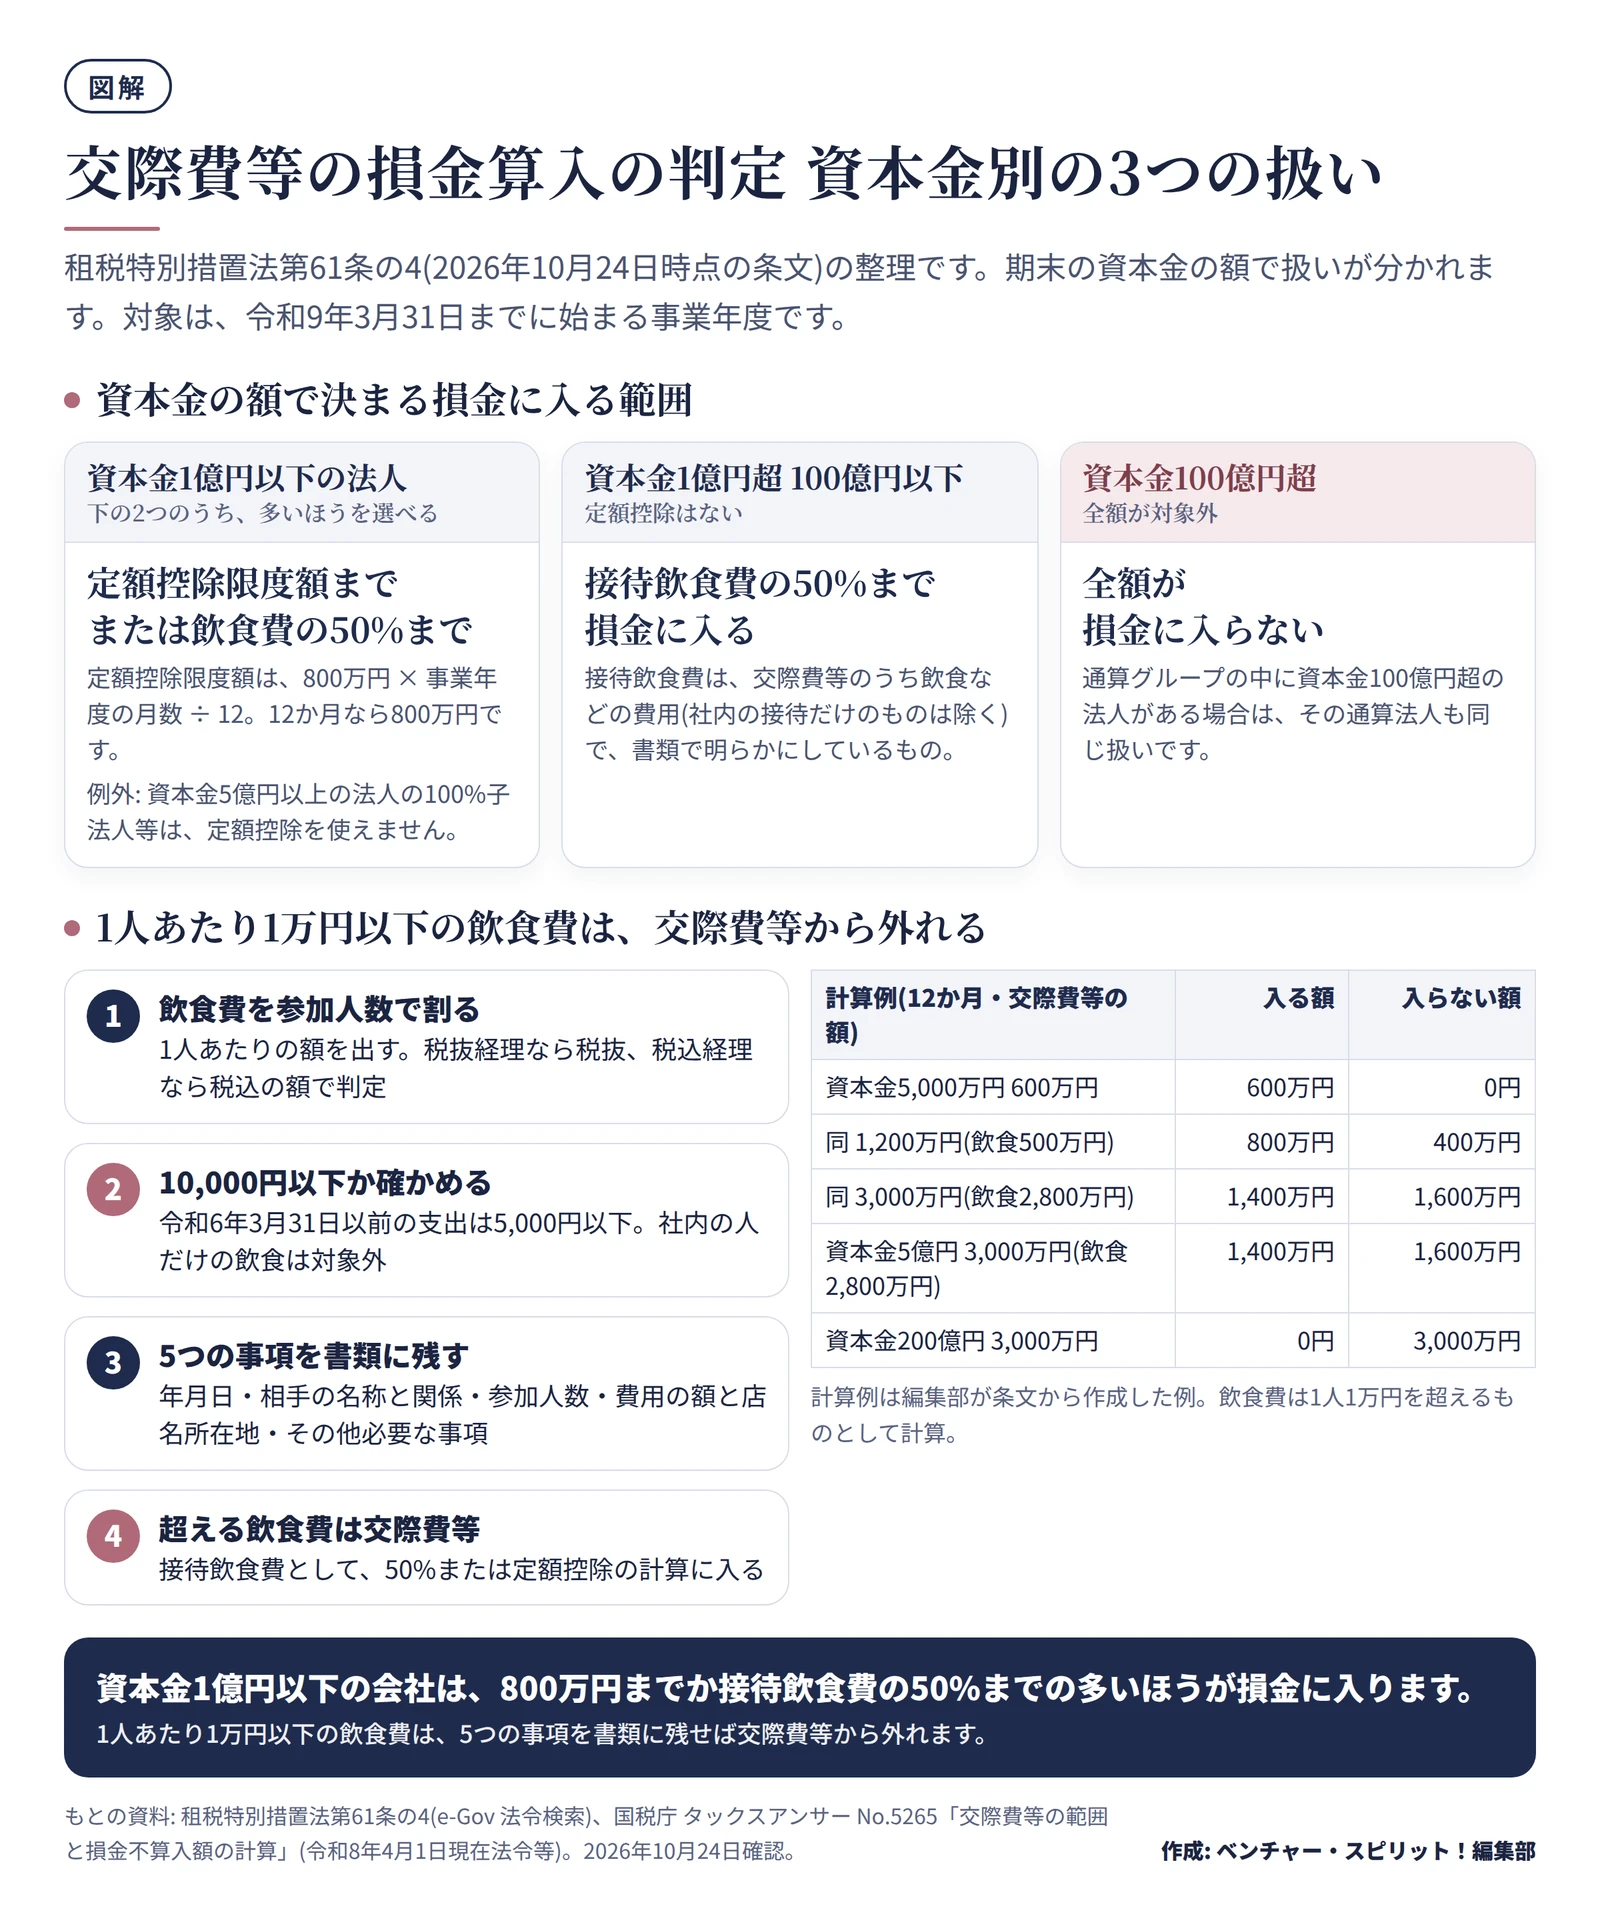
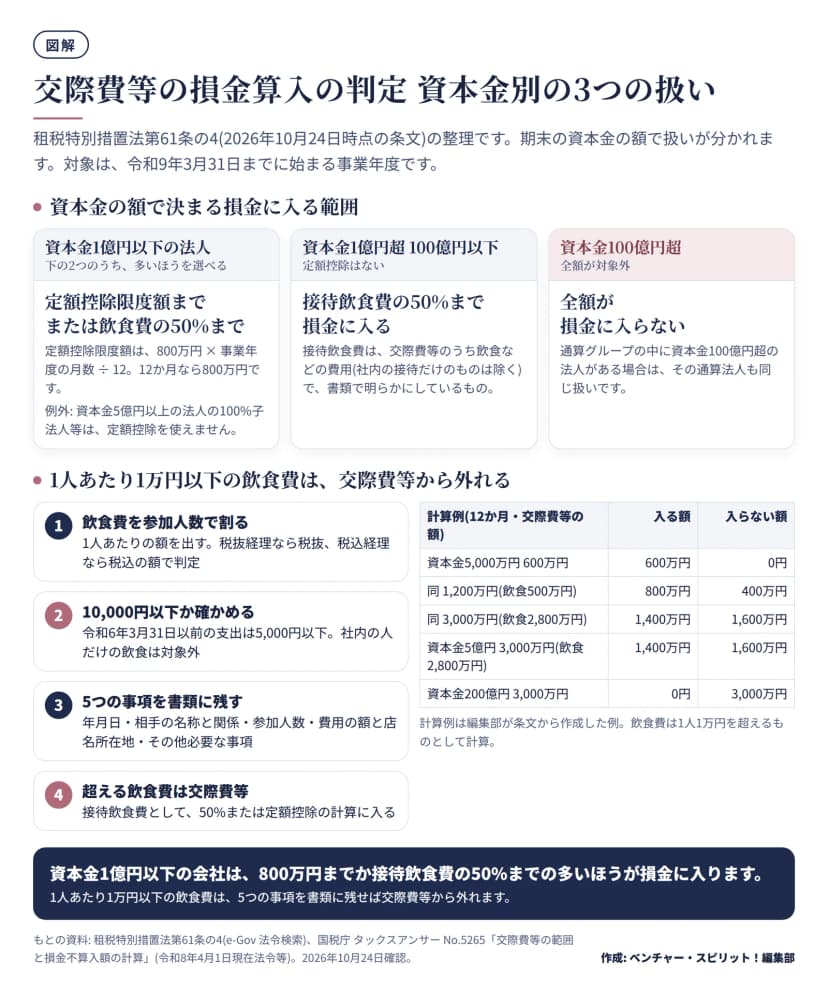 交際費等の損金算入の判定と、1人あたり1万円以下の飲食費の手順作成: 編集部 / もとの資料: 租税特別措置法第61条の4、国税庁タックスアンサー No.5265
交際費等は、原則として全額が損金に入りません。ただし、資本金の額(期末時点)によって、次のような特例があります。2026年10月24日時点の条文です。
| 期末の資本金の額 |
損金に入らない額 |
| 1億円以下(注) |
次のどちらかを選べる。(1)交際費等のうち、接待飲食費の50%を超える部分 (2)交際費等のうち、定額控除限度額(800万円 × 事業年度の月数 ÷ 12)を超える部分 |
| 1億円超 100億円以下 |
交際費等のうち、接待飲食費の50%を超える部分 |
| 100億円超 |
交際費等の全額 |
(注)資本金5億円以上の法人の100%子法人等は、1億円以下でも、1億円超の扱いになります。通算法人の定額控除の計算は、別の決まりがあります。
接待飲食費は、交際費等のうち飲食などのために要する費用です。社内の役員や従業員、その親族だけを対象にした接待は含まれません。また、条文では、その旨を財務省令で定める方法で明らかにしていることが条件です。
計算の例(事業年度12か月)
| 資本金 |
交際費等 |
うち接待飲食費 |
損金に入る額 |
損金に入らない額 |
| 5,000万円 |
600万円 |
400万円 |
600万円 |
0円 |
| 5,000万円 |
1,200万円 |
500万円 |
800万円 |
400万円 |
| 5,000万円 |
3,000万円 |
2,800万円 |
1,400万円 |
1,600万円 |
| 5億円 |
3,000万円 |
2,800万円 |
1,400万円 |
1,600万円 |
| 200億円 |
3,000万円 |
2,800万円 |
0円 |
3,000万円 |
編集部が条文から作った例です。接待飲食費はすべて、1人あたり1万円を超えるものとして計算しています。
2行目は、定額控除の800万円(損金に入る額)が、接待飲食費の50%の250万円より多いので、800万円を選びます。3行目は、接待飲食費の50%の1,400万円が800万円より多いので、そちらを選びます。
適用期限と申告書
この特例の対象は、平成26年4月1日から令和9年3月31日までの間に開始する各事業年度です。令和9年4月1日以後に始まる事業年度は、2026年10月24日時点の条文には書かれていません。延長や見直しは税制改正で決まるので、決算の前に財務省・国税庁の発表で確かめます。
定額控除限度額を使うときは、確定申告書に定額控除限度額の計算に関する明細書を付ける必要があります。付け忘れると、この特例が使えません。
1人あたり1万円以下の飲食費の基準と書類
飲食その他これに類する行為のための費用で、支出額を参加した人数で割った金額が1万円以下のものは、交際費等から除かれます。社内の役員や従業員、その親族だけの接待のための費用は除かれません。
| 支出した日 |
1人あたりの基準 |
| 令和6年4月1日以後 |
10,000円以下 |
| 令和6年3月31日以前 |
5,000円以下 |
税抜経理か税込経理かは、法人が使っている方式のまま判定します。税抜経理の法人は税抜の額、税込経理の法人は税込の額が基準です。
この扱いは、次の事項を書いた書類を保存している場合に限り使えます。
領収書だけでは、上の項目がそろいません。精算のときに、領収書に相手の会社名と人数を書き添える決まりにしておくと、後から作る手間が減ります。経費精算の全体の流れは、経費精算の流れ 申請から承認・支払いまでと締め日・支払日の決め方にまとめています。
交際費・会議費・福利厚生費・広告宣伝費・寄附金の分け方
同じ「会食」でも、相手や目的で科目が変わります。国税庁のタックスアンサーと通達で確かめた範囲の要点です。
| 科目 |
交際費等から除かれる主なもの(国税庁の資料) |
| 会議費 |
会議に関連して、茶菓、弁当などを供与するために通常要する費用。会議の場所で通常出される昼食の程度を超えないものが目安(通達61の4(1)-21) |
| 福利厚生費 |
専ら従業員の慰安のための運動会・旅行など。創立記念日などに従業員におおむね一律に社内で出す通常の飲食。従業員やその親族の慶弔で、一定の基準に従って支給する金品(No.5261) |
| 広告宣伝費 |
不特定多数の者への宣伝的効果を意図した費用。カレンダー、手帳などを贈る費用、見本品の提供など(No.5260) |
| 寄附金 |
事業に直接関係のない者への金銭の贈与は、原則として寄附金。社会事業団体や政治団体への拠金など(No.5262) |
勘定科目の考え方は、勘定科目とは よく使う科目の一覧と迷いやすい仕訳の考え方 経理の新人向けで紹介しています。
今日からできること 自社の交際費を統計と並べる
交際費の予算を見直すときは、次の順に進めます。
- 自社の交際費等の額を出す。帳簿の交際費の科目の額ではなく、法人税の申告書の交際費等の額(1万円以下の飲食費などを除いた後の額)を使います。
- 営業収入に直す。交際費等の額を営業収入(売上など)で割り、10万円をかけます。
- 資本金と業種の行を選び、並べる。上の表から、自社の資本金の階級と業種の行を選び、営業収入10万円当たりの額を比べます。
- 損金に入る額を確かめる。資本金に応じて、800万円(月数で按分)か接待飲食費の50%かを見て、決算前に損金に入らない額の見込みを出します。
- 社内のルールを決める。次の項目を書き出します。
決算のスケジュールと合わせて確認する場合は、決算とは 事業年度・決算月・決算書の3つの表を新人向けにやさしく解説も参考にしてください。
この記事の数字と条文は、2026年10月24日に国税庁と e-Gov の公表資料で確かめたものです。個別の判断は、税理士や所轄の税務署に確かめてください。会社標本調査の次の結果(令和7年度分)の公表時期は、2026年10月24日時点で、国税庁のページに載っていませんでした。