年末調整の書類を配ると、「子どものバイト代、年収いくらまでなら大丈夫ですか」と聞かれることはありませんか。
答えは2つあります。令和8年分なら、親の税金の控除が満額で続くのは子の年収159万円まで。親の健康保険の扶養に入っていられるのは150万円未満までです。
去年の年末調整では、どちらも150万円でした。「150万円」とだけ覚えている人が多いのは、そのためでしょう。今年からは、2つの数字に分けて返すと話が早くなります。
「150万円」は健康保険の数字に
特定親族特別控除は、19歳以上23歳未満の子などの所得が62万円を超えて扶養控除から外れても、123万円までは親が受けられる控除です。大学生がアルバイトを抑える一因に税制があると指摘され、令和7年分から始まりました。
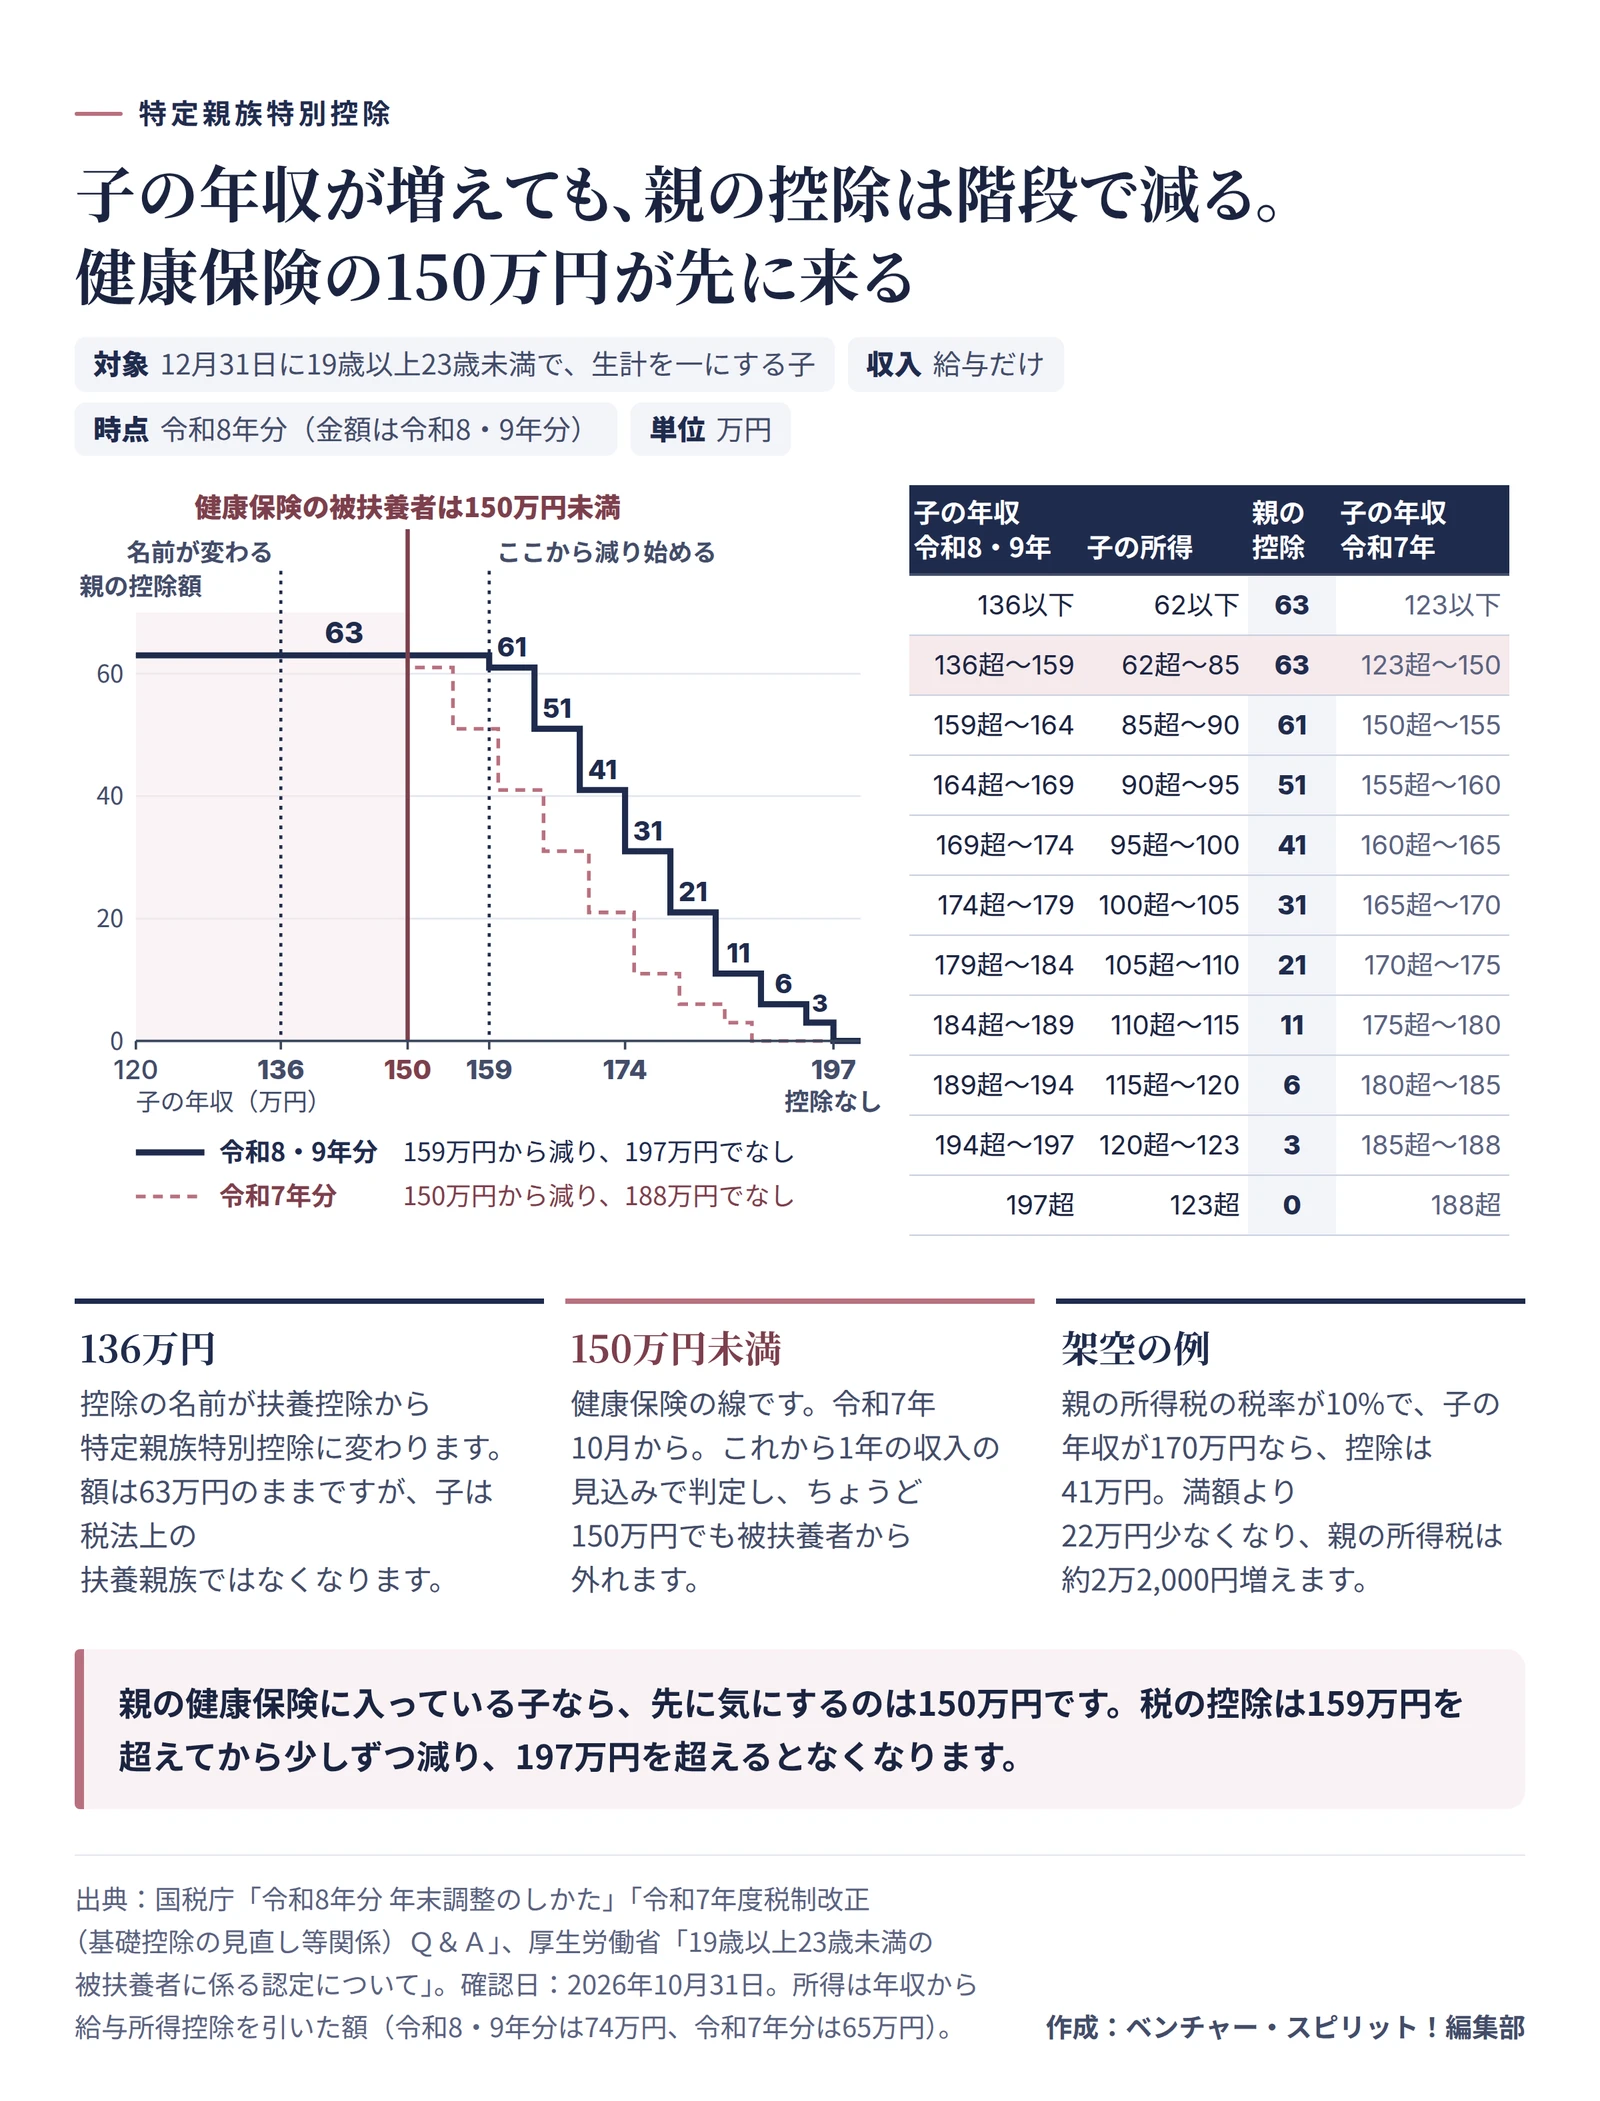
給与だけの子なら、年収と控除額の関係はこうなります。
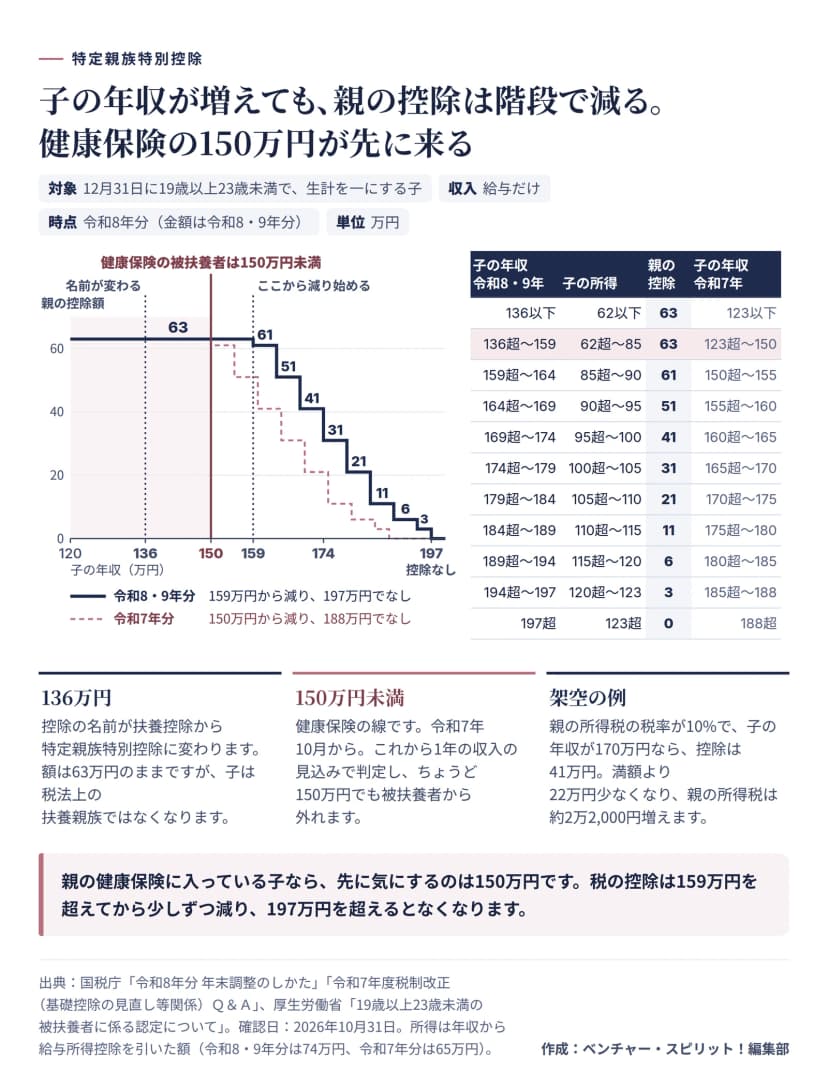 子の年収と親の控除額。令和8・9年分は159万円から減り、健康保険は150万円未満作成: 編集部 / 出典: 国税庁 令和8年分 年末調整のしかた、厚生労働省
| 子の年収 令和8・9年分(万円) |
子の所得(万円) |
親の控除額 |
子の年収 令和7年分(万円) |
| 136以下 |
62以下 |
63万円(扶養控除) |
123以下 |
| 136超159以下 |
62超85以下 |
63万円 |
123超150以下 |
| 159超164以下 |
85超90以下 |
61万円 |
150超155以下 |
| 164超169以下 |
90超95以下 |
51万円 |
155超160以下 |
| 169超174以下 |
95超100以下 |
41万円 |
160超165以下 |
| 174超179以下 |
100超105以下 |
31万円 |
165超170以下 |
| 179超184以下 |
105超110以下 |
21万円 |
170超175以下 |
| 184超189以下 |
110超115以下 |
11万円 |
175超180以下 |
| 189超194以下 |
115超120以下 |
6万円 |
180超185以下 |
| 194超197以下 |
120超123以下 |
3万円 |
185超188以下 |
| 197超 |
123超 |
なし |
188超 |
まず上の2行を見てください。136万円を超えると控除の名前は変わりますが、額は同じ63万円。減り始めるのは159万円を超えてからで、その先も階段を下りるように少しずつです。
では、親の負担はどのくらい増えるのでしょうか。親の所得税の税率を10%とした架空の例だと、子の年収が170万円なら控除は41万円で、満額より22万円少なくなります。親の所得税は約2万2,000円の増加。子の収入は150万円のときより20万円多いので、税だけを見れば、働いた分が消えるほどの差ではありません。
でも、令和7年10月から始まった健康保険の150万円未満は、階段になっていません。これから1年の収入が150万円以上と見込まれると、子は親の保険から外れ、勤め先の健康保険か国民健康保険に自分で入ります。ちょうど150万円でも外れます。つまり、親の保険に入っている子なら、先に気にするのはこちらです。
もうひとつ、136万円を超えると子は税法上の扶養親族ではなくなります。だから親の給与が850万円を超えるときの所得金額調整控除や、生命保険料控除の特例で「23歳未満の扶養親族」に数えられません。家族手当の基準も、会社の規程で別に決まっています。
学年ではなく12月31日の年齢で見る
 アルバイト先で受け取る給与が、親の年末調整の書類につながりますイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
令和8年分の対象は、平成16年1月2日から平成20年1月1日までに生まれた親族です。その年の12月31日に19歳以上23歳未満かどうかで決まるからで、学生でなくてもかまいません。1
つまずきやすいのは大学1年生でしょう。現役で入学した子でも、平成20年1月2日から4月1日に生まれていれば、令和8年12月31日はまだ18歳です。この控除の対象にならず、税は年収136万円まで38万円の扶養控除があるだけで、超えるとなくなります。健康保険も130万円未満のまま。
反対に、12月31日に23歳になる年からは、税も健康保険も一般の基準に戻ります。
同居でなくてもかまいません。下宿している子でも、学資金や生活費を常に送っていれば「生計を一にする」に当たります。2共働きなら、控除を受けられるのは夫婦のどちらか1人です。3
「いくらまで?」に答える手順
聞かれたら、次の順に確認すると答えが出ます。
- 子の生年月日を聞き、対象の生まれかを見る。
- 親の健康保険の被扶養者かを聞く。
- 1月から12月に支給日が来る給与を、アルバイト先すべて足してもらう。
- 給与のほかに収入がないかを聞く。
- 上の表に当てはめて、2つの数字で返す。
3の「支給日」には気をつけてください。12月に働いた分でも、支給日が翌年1月なら翌年の収入になります。4
それに、税と健康保険では年収の数え方も違います。
| 比べる点 |
親の税金 |
親の健康保険 |
| 年収の目安 |
159万円まで満額、197万円まで控除あり |
150万円未満 |
| 見る期間 |
その年の1月から12月 |
これから1年の見込み |
| 見る金額 |
給与から74万円を引いた所得 |
収入そのもの |
| 通勤手当 |
非課税の範囲なら入れない |
諸手当として入れる |
| ほかの要件 |
生計を一にしている |
同居なら親の年収の半分未満、別居なら仕送り額未満 |
通勤手当が出る子は、健康保険で見る年収のほうが高くなります。
給与のほかに収入があるときは、所得を足します。たとえば架空の例で、給与120万円と、個人で受けた仕事の収入40万円(経費5万円)がある子なら、所得は46万円と35万円で合わせて81万円。税は満額の63万円です。けれど収入は合わせて150万円を超えるので、健康保険からは外れる見込みになります。
申告書は136万円と174万円で変わる
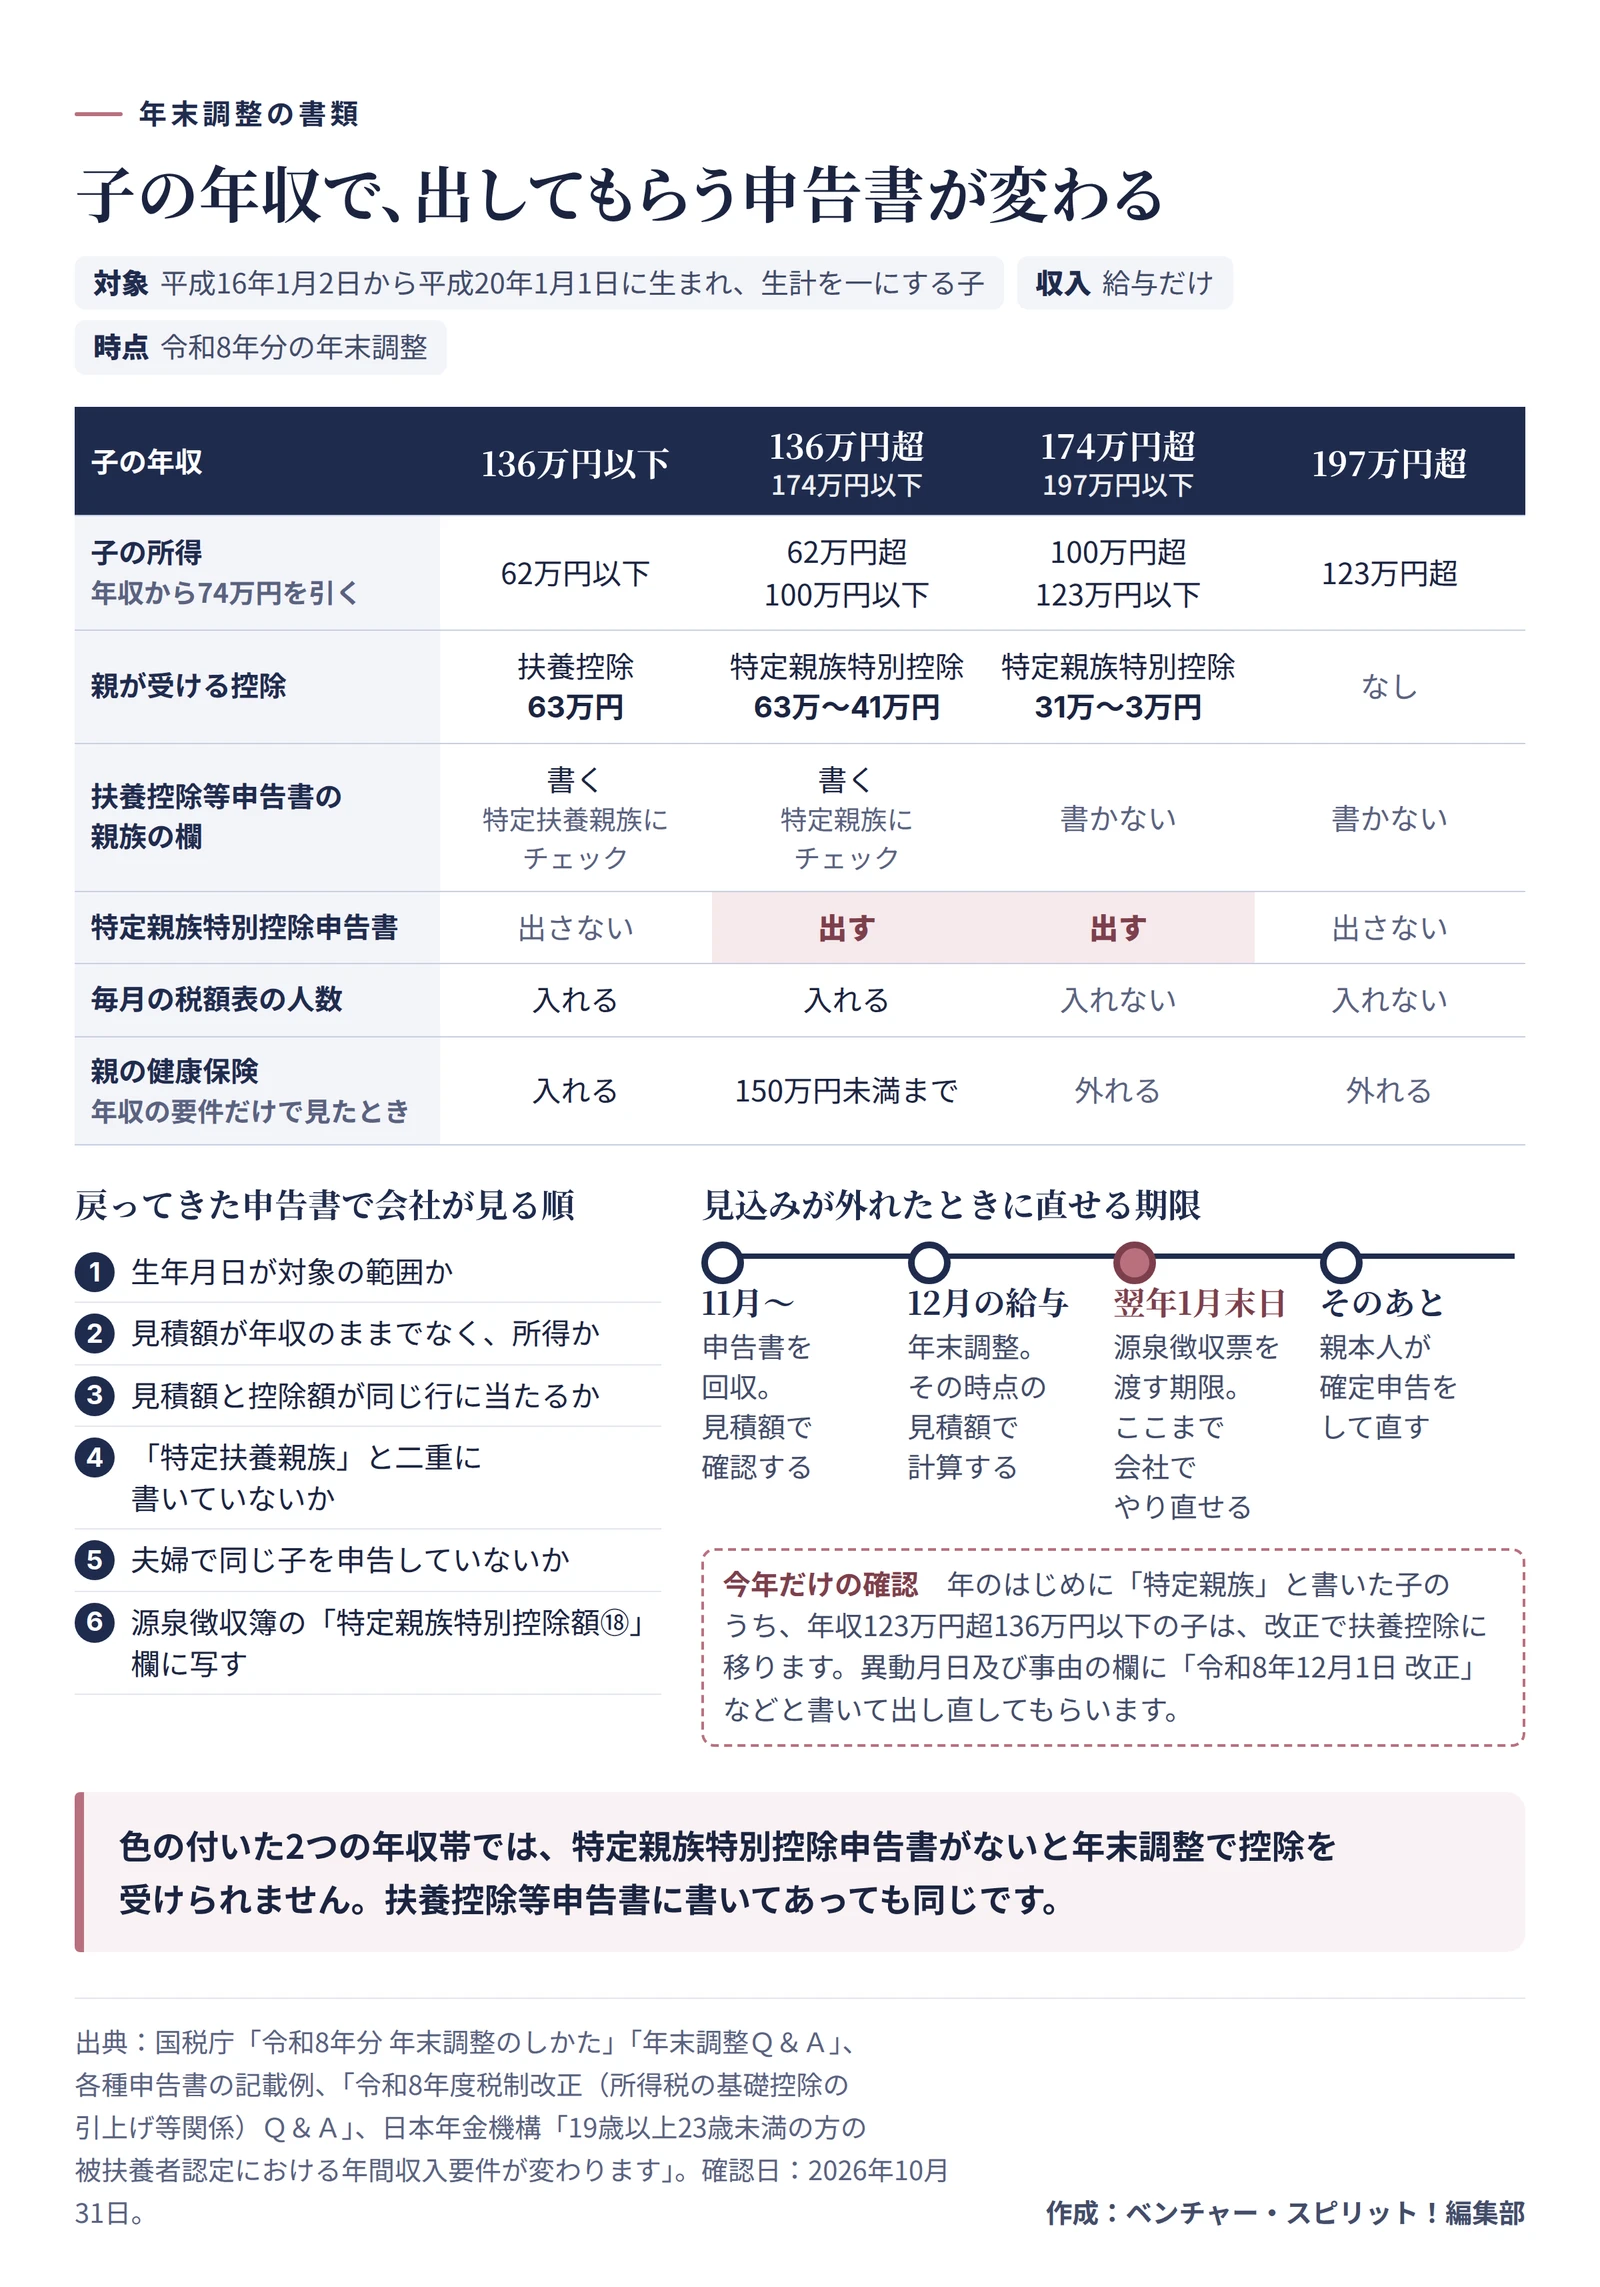
年末調整で出してもらう書類は、年収の帯で変わります。
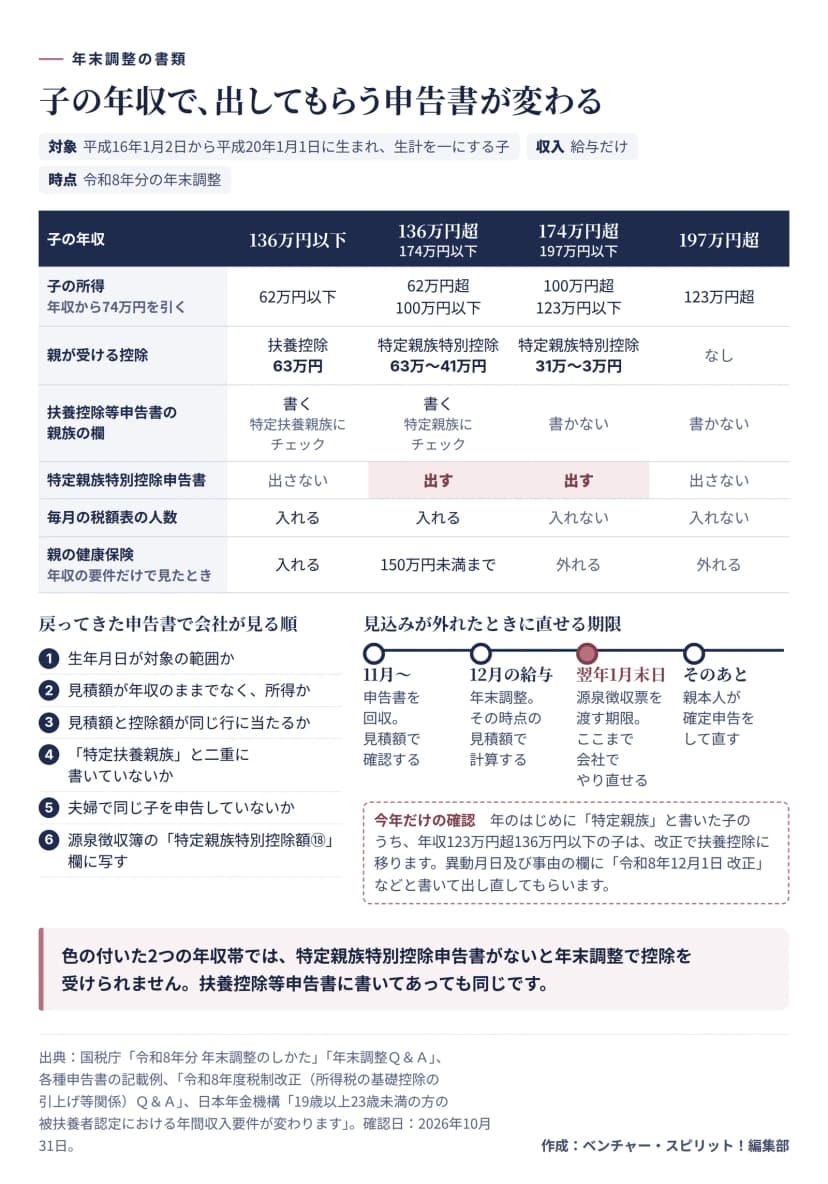 子の年収の帯ごとに、出してもらう申告書と、見込みが外れたときに直せる期限作成: 編集部 / 出典: 国税庁 令和8年分 年末調整のしかた、日本年金機構
| 子の年収(給与だけ) |
扶養控除等申告書の親族の欄 |
特定親族特別控除申告書 |
| 136万円以下 |
書く(特定扶養親族にチェック) |
出さない |
| 136万円超174万円以下 |
書く(特定親族にチェック) |
出す |
| 174万円超197万円以下 |
書かない |
出す |
| 197万円超 |
書かない |
出さない |
見落としやすいのは真ん中の2行です。扶養控除等申告書に書いてあっても、年末調整で控除を受けるには、特定親族特別控除申告書が別に要ります。5国税庁の様式では基礎控除申告書などと1枚になっていて、見積額の欄に書くのは所得。年収174万円の子なら100万円で、控除額は41万円です。出す期限は、その年最後の給与を受け取る日の前日まで。
今年だけの確認もあります。年のはじめに「特定親族」と書いた子のうち、年収123万円超136万円以下の子は、改正で特定扶養親族に移ります。扶養控除等申告書を出し直してもらい、異動月日及び事由の欄に「令和8年12月1日 改正」などと書いてもらいます。6
欄ごとの見方は扶養控除等申告書の書き方で詳しく説明しています。
見込みより増えたら、翌年1月末まで
年末調整は、その時点の見積額で計算します。12月のバイト代が増えるなどして、確定した所得がずれることもあるでしょう。
控除額が変わるときは、源泉徴収票を渡す翌年1月末日まで、会社で年末調整をやり直せます。申告書を出し忘れたときも同じです。過ぎたら親本人が確定申告で直します。7
ただ、子のアルバイト先が源泉徴収票を渡す期限も1月末。届いてから動くと間に合わないことがあるので、12月の給与明細が出たところで1年分を足してもらうと確実です。
健康保険は年の途中でも動きます。150万円以上の収入が見込まれるとわかったら、親の会社が5日以内に被扶養者(異動)届を出します。人手不足で働く時間が延びて一時的に増えた場合は、事業主の証明で認定を続けられることもあります。手続きは税の扶養と社会保険の扶養で説明しています。
再来年には年収の数字が変わる
ここまでの年収の数字は、令和8年分と令和9年分のものです。令和10年分からは給与所得控除の額が変わるので、年収に直した数字も変わります。8生年月日の範囲も毎年1年ずつ動き、来年分は平成17年1月2日から平成21年1月1日生まれです。
読み終えたら、上の文例を社内のよくある質問に貼っておきませんか。来年の同じ質問には、生年月日を1年ずらすだけで、数字で答えられます。
2026年10月31日に、国税庁、厚生労働省、日本年金機構などの資料で確認した内容です。個別の判断に迷ったら、税は税務署か税理士へ、健康保険は加入先の保険者へ。