月5万円の副業で、1年に60万円。税金を引いた手取りは、本業にかかる所得税の税率が10%の人で47万8,740円です。5%の人なら50万9,370円、20%の人なら41万7,480円。どれも経費が0円で、業務委託や物販の場合の数字です。
入金の日には5万円が丸ごと見えるのに、税金は翌年の3月と6月に遅れて来ます。いくらまで使っていいのか、分かりにくいですよね。
年60万円は20万円の線を超えるので、経費を引いても所得が20万円を超えるなら確定申告が要ります。120万円以下のときの決まりは、20万円以下の申告で説明しています。
税金がかかるのは、経費を引いた所得
 入金のたびに、税金の分を先に別のところへ分けておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
架空の例で、1円まで追ってみましょう。業務委託の売上が60万円、仕事に使ったソフトや資料の経費が10万円、本業の税率が10%の人です。
売上600,000円
経費−100,000円
所得500,000円
所得税500,000円×10%×1.021−51,050円
住民税500,000円×10%−50,000円
手元に残る額398,950円
1.021は、所得税に上乗せされる復興特別所得税の分です。2住民税の所得割は一律10%。3所得税に本業の税率を使うのは、副業の所得が本業の所得の上に積まれるからです。4
経費と税率を動かすと、残る額はこう変わります。
| 本業の税率 |
所得にかかる税 |
経費0円 |
経費10万円 |
経費20万円 |
| 5% |
15.105% |
509,370円 |
424,475円 |
339,580円 |
| 10% |
20.21% |
478,740円 |
398,950円 |
319,160円 |
| 20% |
30.42% |
417,480円 |
347,900円 |
278,320円 |
10%の行を横に読んでみてください。10万円使うと税は20,210円減りますが、手元は79,790円減ります。だから、節税のつもりで買い足してもお金は増えません。どこまで経費に入れてよいかは経費の記事に書いています。
原稿料やデザイン料のように、報酬から先に10.21%が引かれる仕事もあります。560万円なら61,260円。ただ、これは前払いのようなものです。確定申告で精算すると、経費0円で税率5%の人は30,630円が戻り、10%の人は過不足なし、20%の人は61,260円を追加で納めます。最後の税額は変わりません。
自分の税率を出す手順
税率は、自分の源泉徴収票で出すのが確実です。
- 源泉徴収票の「給与所得控除後の金額」を見る。
- そこから「所得控除の額の合計額」を引く。
- 残った額を、国税庁の速算表に当てる。195万円未満が5%、330万円未満が10%、695万円未満が20%です。2
ただ、いま手元にある令和7年分の票は少し注意が要ります。2026年分は基礎控除が増えたので、去年の票のままだと税率を高く見てしまうかもしれません。6給与所得控除後の金額が336万円超489万円以下なら36万円、132万円超336万円以下なら16万円を、さらに引いて見てください。年末調整のあとに届く令和8年分の票なら、この調整はいりません。
年収ごとの目安も出してみました。前提は2026年分で、独身、40歳未満、東京の協会けんぽ。控除は基礎控除と社会保険料控除だけで、社会保険料は年収の14.69%、副業は業務委託で経費0円です。7残る額は住民税60,000円を引いた額です。
| 本業の年収 |
本業だけの課税所得 |
税率 |
増える所得税 |
残る額 |
| 400万円 |
約113万円 |
5% |
30,630円 |
509,370円 |
| 500万円 |
約179万円 |
5%と10% |
52,862円 |
487,138円 |
| 600万円 |
約244万円 |
10%と20% |
110,125円 |
429,875円 |
| 700万円 |
約350万円 |
20% |
122,520円 |
417,480円 |
500万円の人は副業の途中で195万円を超え、一部に10%がかかります。目を引くのは600万円の行でしょう。年収が100万円違うのに、700万円の人と残る額がほとんど変わりません。
年収600万円前後は、489万円の線に注意
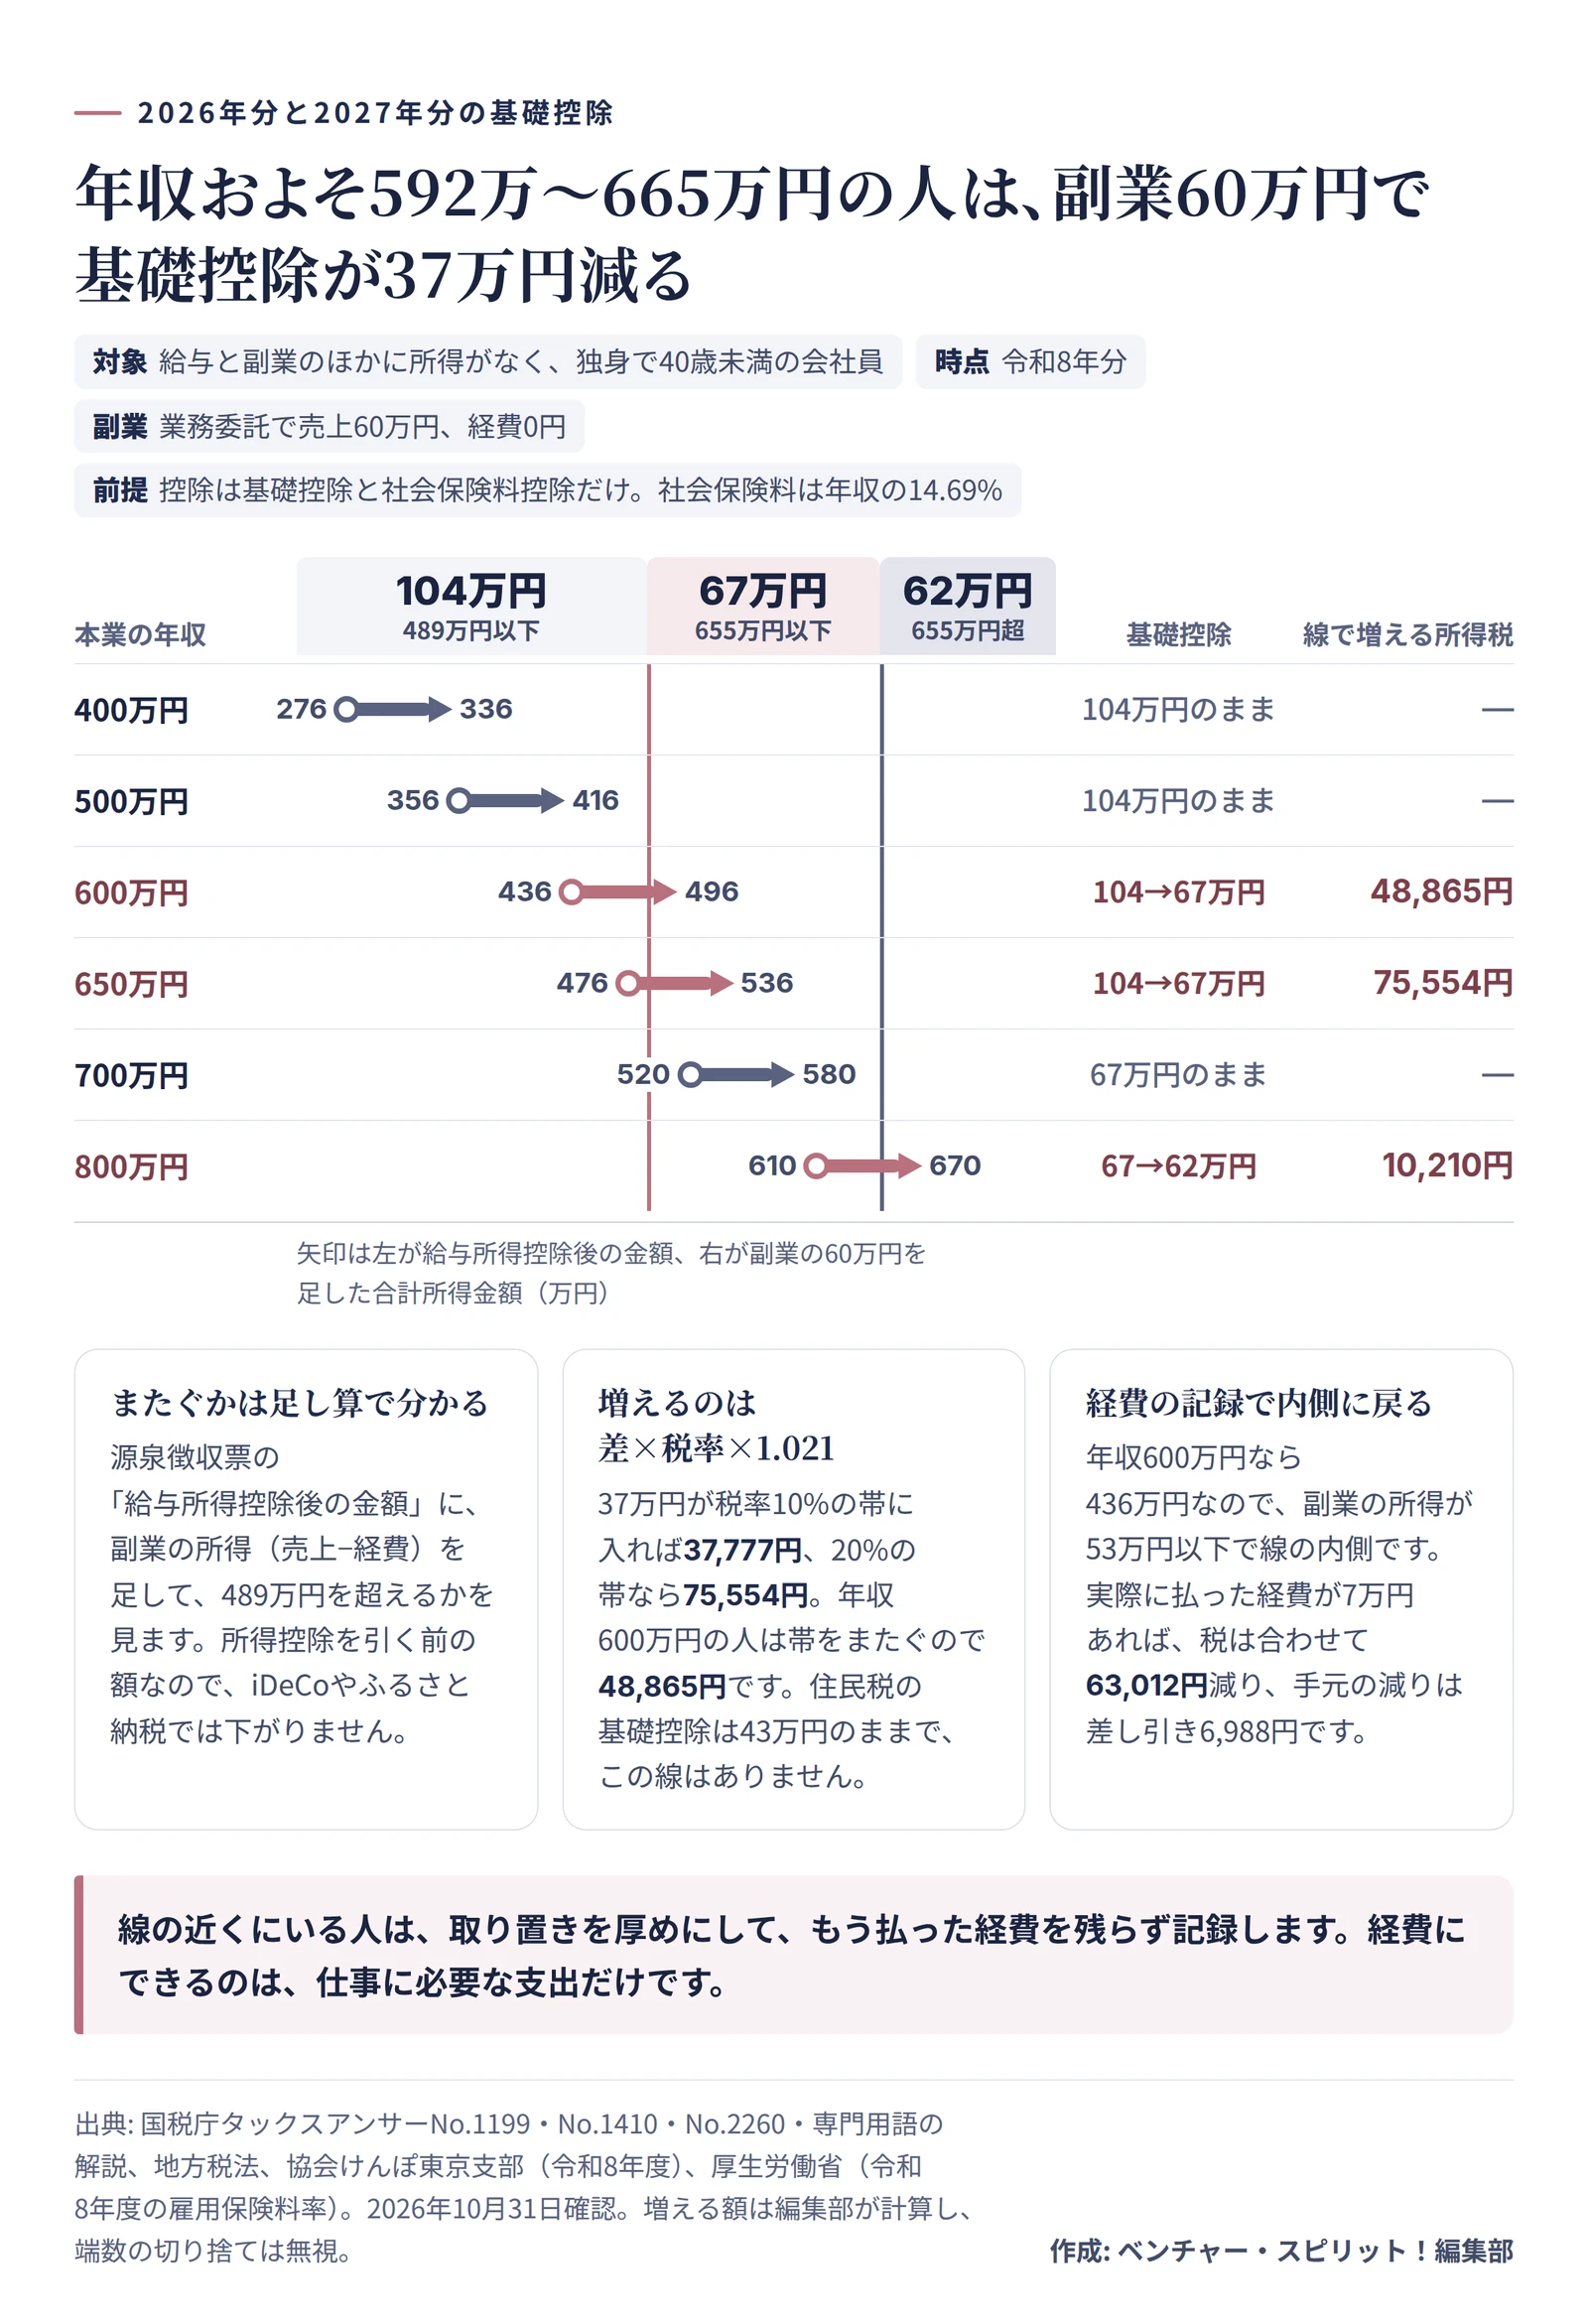
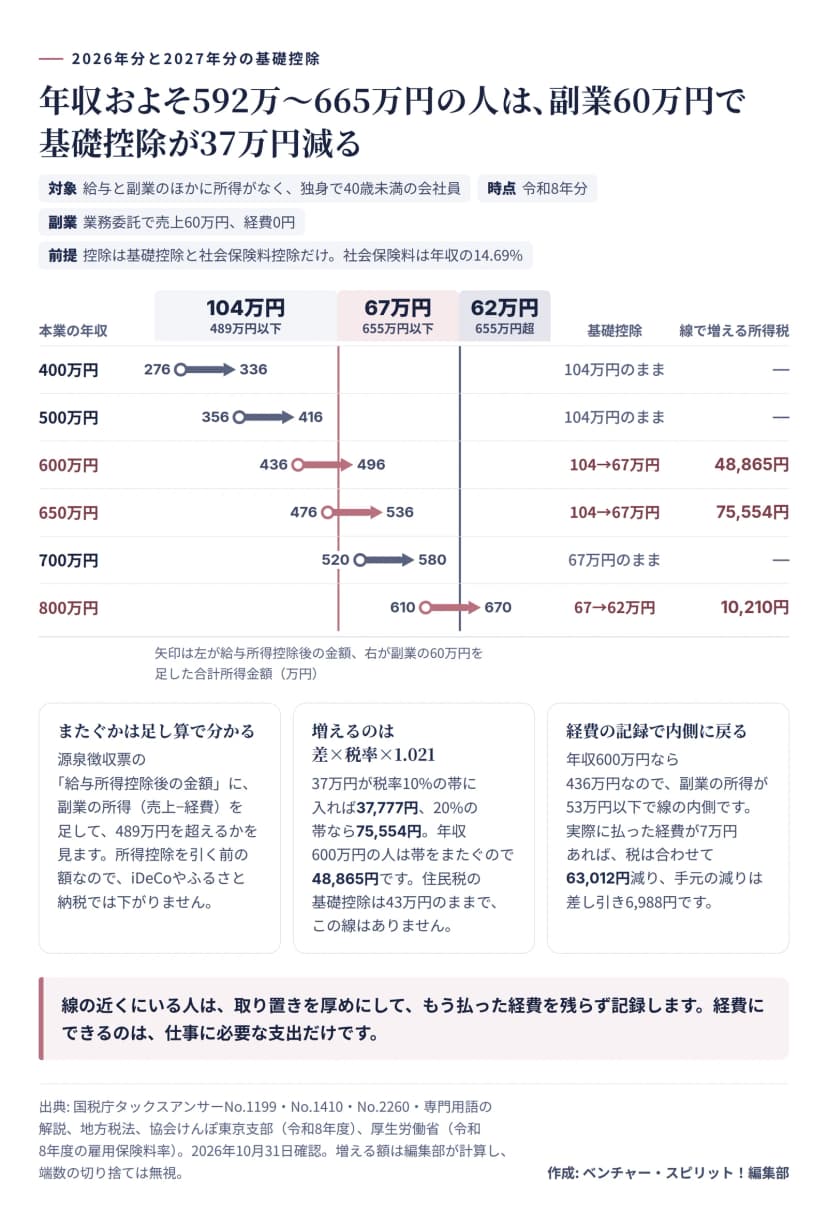
所得税の基礎控除は、合計所得金額が489万円を超えると104万円から67万円に下がります。6少し超えただけで37万円減る、階段の形です。合計所得金額は、所得控除を引く前の所得の合計。8会社員なら「給与所得控除後の金額」に副業の所得を足した額です。
たとえば年収600万円の人なら、436万円に60万円を足して496万円で、線を超えます。増える所得税は110,125円で、線がなければ61,260円でした。業務委託で所得が60万円なら、線をまたぐのは年収およそ592万〜665万円の人で、線の分だけ税は4万〜8万円ほど多くなります。
 副業60万円で基礎控除の線をまたぐ年収と、増える所得税の目安(令和8年分)作成: 編集部 / 出典: 国税庁・協会けんぽ・厚生労働省
線の近くでは、経費の記録もれが高くつきます。年収600万円の人に、実際に払った経費が7万円あったとしましょう。合計所得金額はちょうど489万円で線の内側に収まり、所得税と住民税は合わせて63,012円減ります。
だからといって、仕事に要らない物は経費になりません。もう払ったお金を、もらさず書くだけ。なお、この階段は2026年分と2027年分の形で、2028年分からは変わります。6
給与で受け取ると、所得に数える額が変わる
副業がアルバイトなら、経費は引けません。そのかわり給与は本業と合算して給与所得控除を計算するので、60万円のすべてが所得に乗るわけではないのです。9
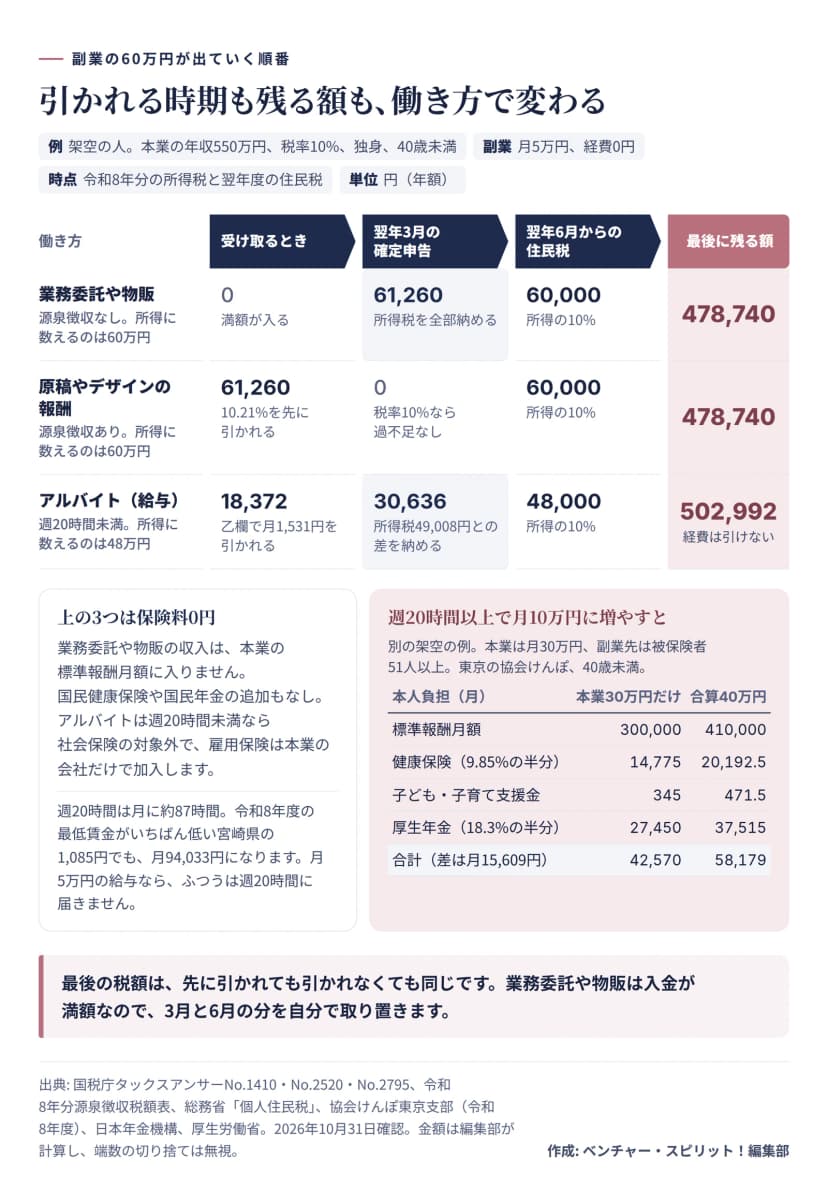
たとえば本業の年収が550万円なら、合算の610万円で控除が12万円増え、増える所得は48万円。税率10%なら502,992円が残ります。毎月の給与からは税額表の乙欄で3.063%が引かれ、足りない分は確定申告で納めます。10
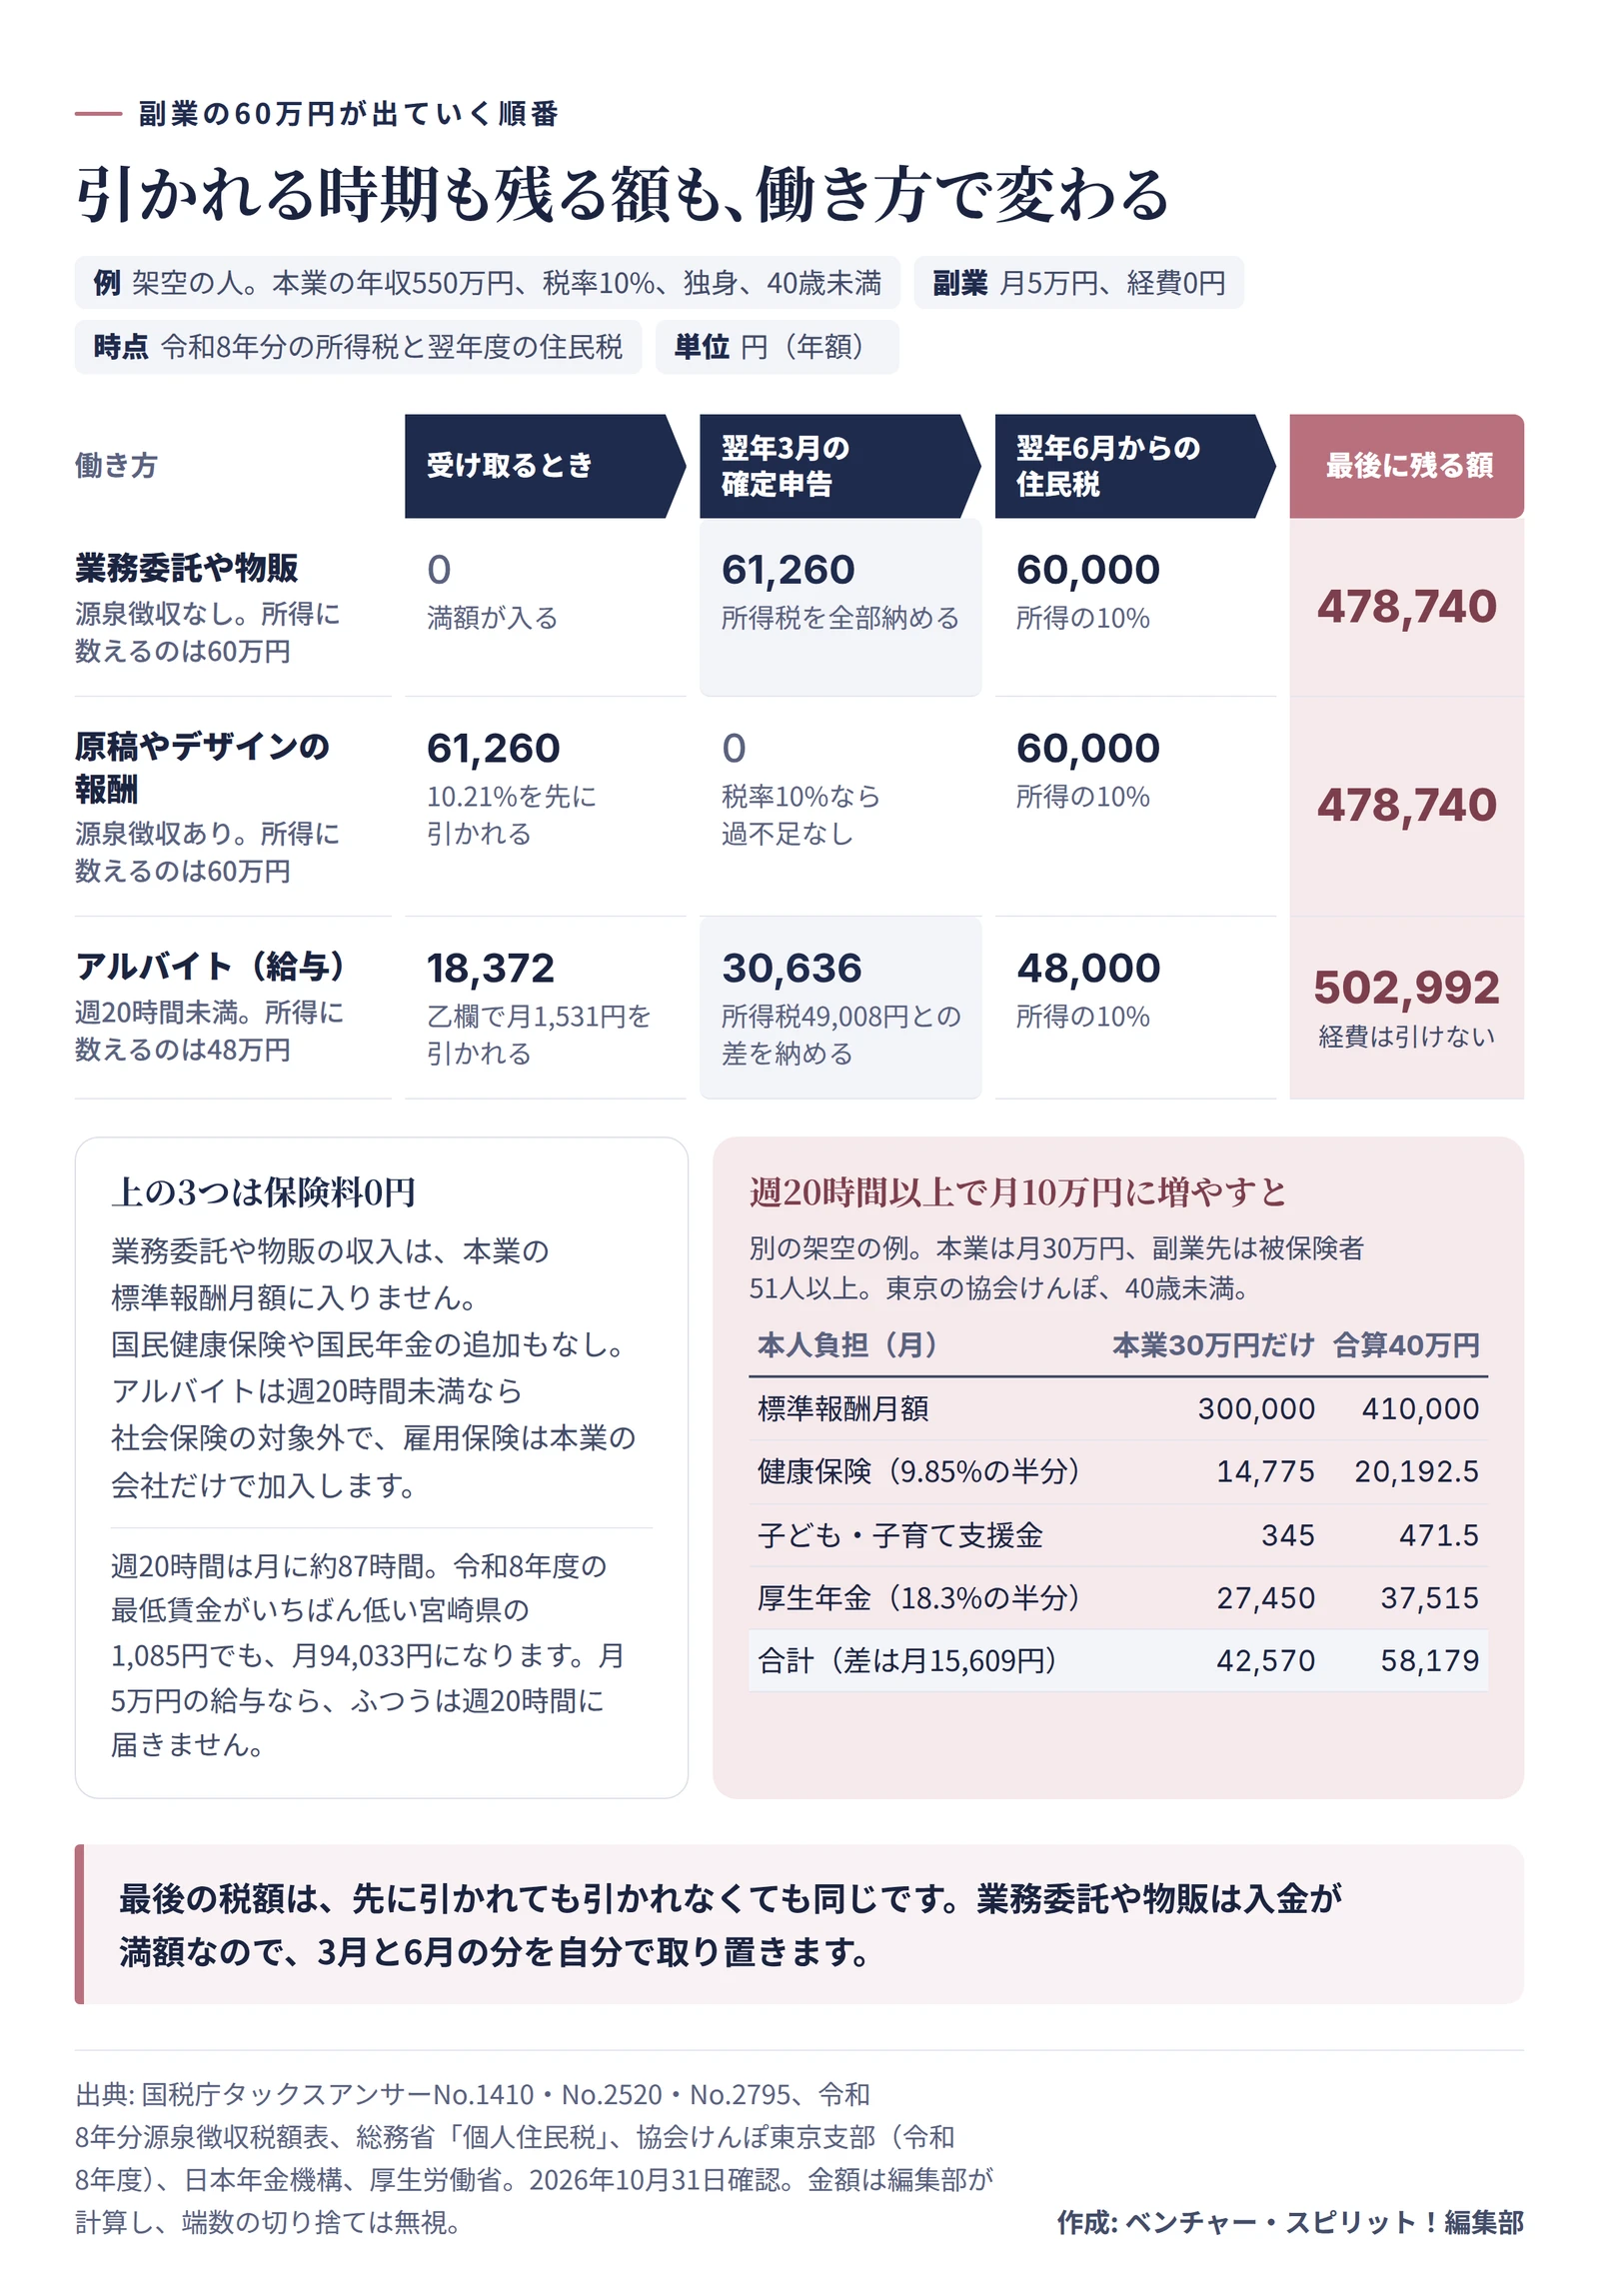
お金がいつ出ていくかを、働き方ごとに並べました。
 副業の月5万円の引かれる時期と残る額(架空の例)と、保険料がかかる場合の計算作成: 編集部 / 出典: 国税庁・総務省・協会けんぽ・日本年金機構・厚生労働省
保険料は、週20時間で分かれる
業務委託や物販なら、本業の社会保険料は変わりません。標準報酬月額のもとになるのは、雇われている会社から受ける報酬だからです。11国民健康保険や国民年金の追加もありません。健康保険の被保険者は国民健康保険の対象外で、厚生年金の加入者は国民年金の保険料を別に負担しないためです。12
アルバイトでも、週20時間に届かなければ社会保険はかかりません。13月5万円の給与なら、最低賃金で考えてもふつうは届かない額です。雇用保険も、本業で入っていれば副業先では入りません。14
もっとも、副業を増やして週20時間以上になり、勤め先が厚生年金の被保険者51人以上の企業等なら、保険料がかかります。2社の報酬を合算して保険料が決まり、図の例では本人の負担が月15,609円、年に187,308円増えます。月10万円の副業の約16%にあたる額です。15手続きは2社の社会保険で説明しています。
本業で社会保険に入っていない人は別です。扶養から外れることがあり、国民健康保険なら副業の所得が保険料の計算に入ることもあるので、勤め先か市区町村に聞いてみてください。
翌年に来るお金を、先に分けておく
2026年の副業の所得税は2027年3月15日までに納め、住民税は6月から始まります。住民税が6万円なら、給与から差し引く形で月5,000円。自分で納付する形なら、文京区の例で年4回に分けて15,000円ずつです。
取り置く額の目安は、税率5%なら所得の約15%、10%なら約20%、20%なら約30%。線をまたぐ人は最大で36%ほどです。たとえば税率10%の人が月5万円の売上なら、月1万円ほど。売上にこの率をかけておけば、経費の分だけ多めに残ります。
ふるさと納税の上限も少し動きます。上限を決める住民税の所得割が6万円増えると、税率10%の人の上限の目安は約15,000円上がります。16ただし確定申告をするとワンストップ特例は使えないので、寄附金控除も申告書に書きます。計算は上限の出し方にあります。
個人事業税と消費税は、年60万円なら基本的に関係ありません。個人事業税には年290万円の事業主控除があり、17消費税は前々年の課税売上高が1,000万円以下なら免除されます。インボイスの発行事業者に登録した人だけは別です。18
次の入金の日に、3つだけ決める
- 手順で出した税率から、取り置く率を決める。
- 入金の日に、その率の分を別の口座へ移す。
- 売上と経費を、1件1行で記録し始める。
月5万円の副業は、税率10%の人なら、使えるお金で月39,895円です。少なく見えるでしょうか。でも先に分かっていれば、3月にも6月にも慌てずに済みます。残ったお金は、自分の力で増やした分です。
数字は架空の例で計算した目安で、2026年10月31日時点の令和8年分の所得税、令和9年度の住民税、令和8年度の保険料率によります。自分の場合の判断は税務署か税理士に相談できます。副業を始めてよいかは、勤め先の就業規則で確認してください。