経済産業省は2026年10月21日、環境省・農林水産省と運営するJ-クレジット制度の文書の改定案について、11月4日までの任意の意見募集を始めました。東京都の制度で義務の太陽光発電設備を入れた場合の扱いなどが見直される案です(e-Gov パブリック・コメント)。この改定は主に「作る側」の話です。この記事では、会社が「買って使う側」になったときの、経理・総務の実務を整理します。
この記事でわかること
- Jクレジットの基本(1t-CO2ごとの番号、種類、無効化)
- 買って使う6つの手順と、担当・残す書類
- 会計処理の考え方と、仕訳の例(架空の数字)
- 社内の決裁と記録、広告での言葉の注意
- 自社で創出する場合の入口と、今回の改定
Jクレジットとは何か
Jクレジットは、省エネ・再エネ設備の導入や森林管理などによる温室効果ガスの排出削減・吸収量を、国が認証したものです。環境省・経済産業省・農林水産省が運営しています(環境省「J-クレジット制度及びカーボン・オフセットについて」)。
クレジットには1t-CO2ごとにシリアルナンバーが付けられ、管理されています(環境省「カーボン・オフセットガイドライン Ver.3.0」)。つまり、買う量は「t-CO2」で数えます。種類は、プロジェクトの内容で分かれます。太陽光発電、木質バイオマスへの燃料転換、森林管理などです。
買う側が気にするのは、種類で「使える先」が変わる点です。たとえば、RE100で再エネ調達として使えるのは再エネ電力由来のクレジット、CDPとSBTでは再エネ電力・熱由来のクレジット、とガイドラインに書かれています。
会社が使う3つの場面
会社がJクレジットを使う場面は、主に3つあります。
- カーボン・オフセット。 避けられない排出量を、クレジットで埋め合わせる取り組みです。環境省は「知って、減らして、オフセット」と表現しています。
- 温対法などの報告。 温室効果ガスを多く排出する特定排出者は、地球温暖化対策推進法(温対法)の算定・報告・公表制度で、排出量を国に報告します。ガイドラインによれば、この報告の「調整後排出量」にJクレジットとJCMクレジットを使えます。省エネ法の定期報告でも、省エネ由来や非化石由来のクレジットを使える場合があります。
- 取引先からの要請。 CDP、SBT、RE100などの国際的な取り組みへの対応です。取引先から求められて、はじめて調べる会社も多いでしょう。
どの場面でも、まず決めるのは「何のために使うか」です。目的でクレジットの種類が変わり、残す記録も変わります。
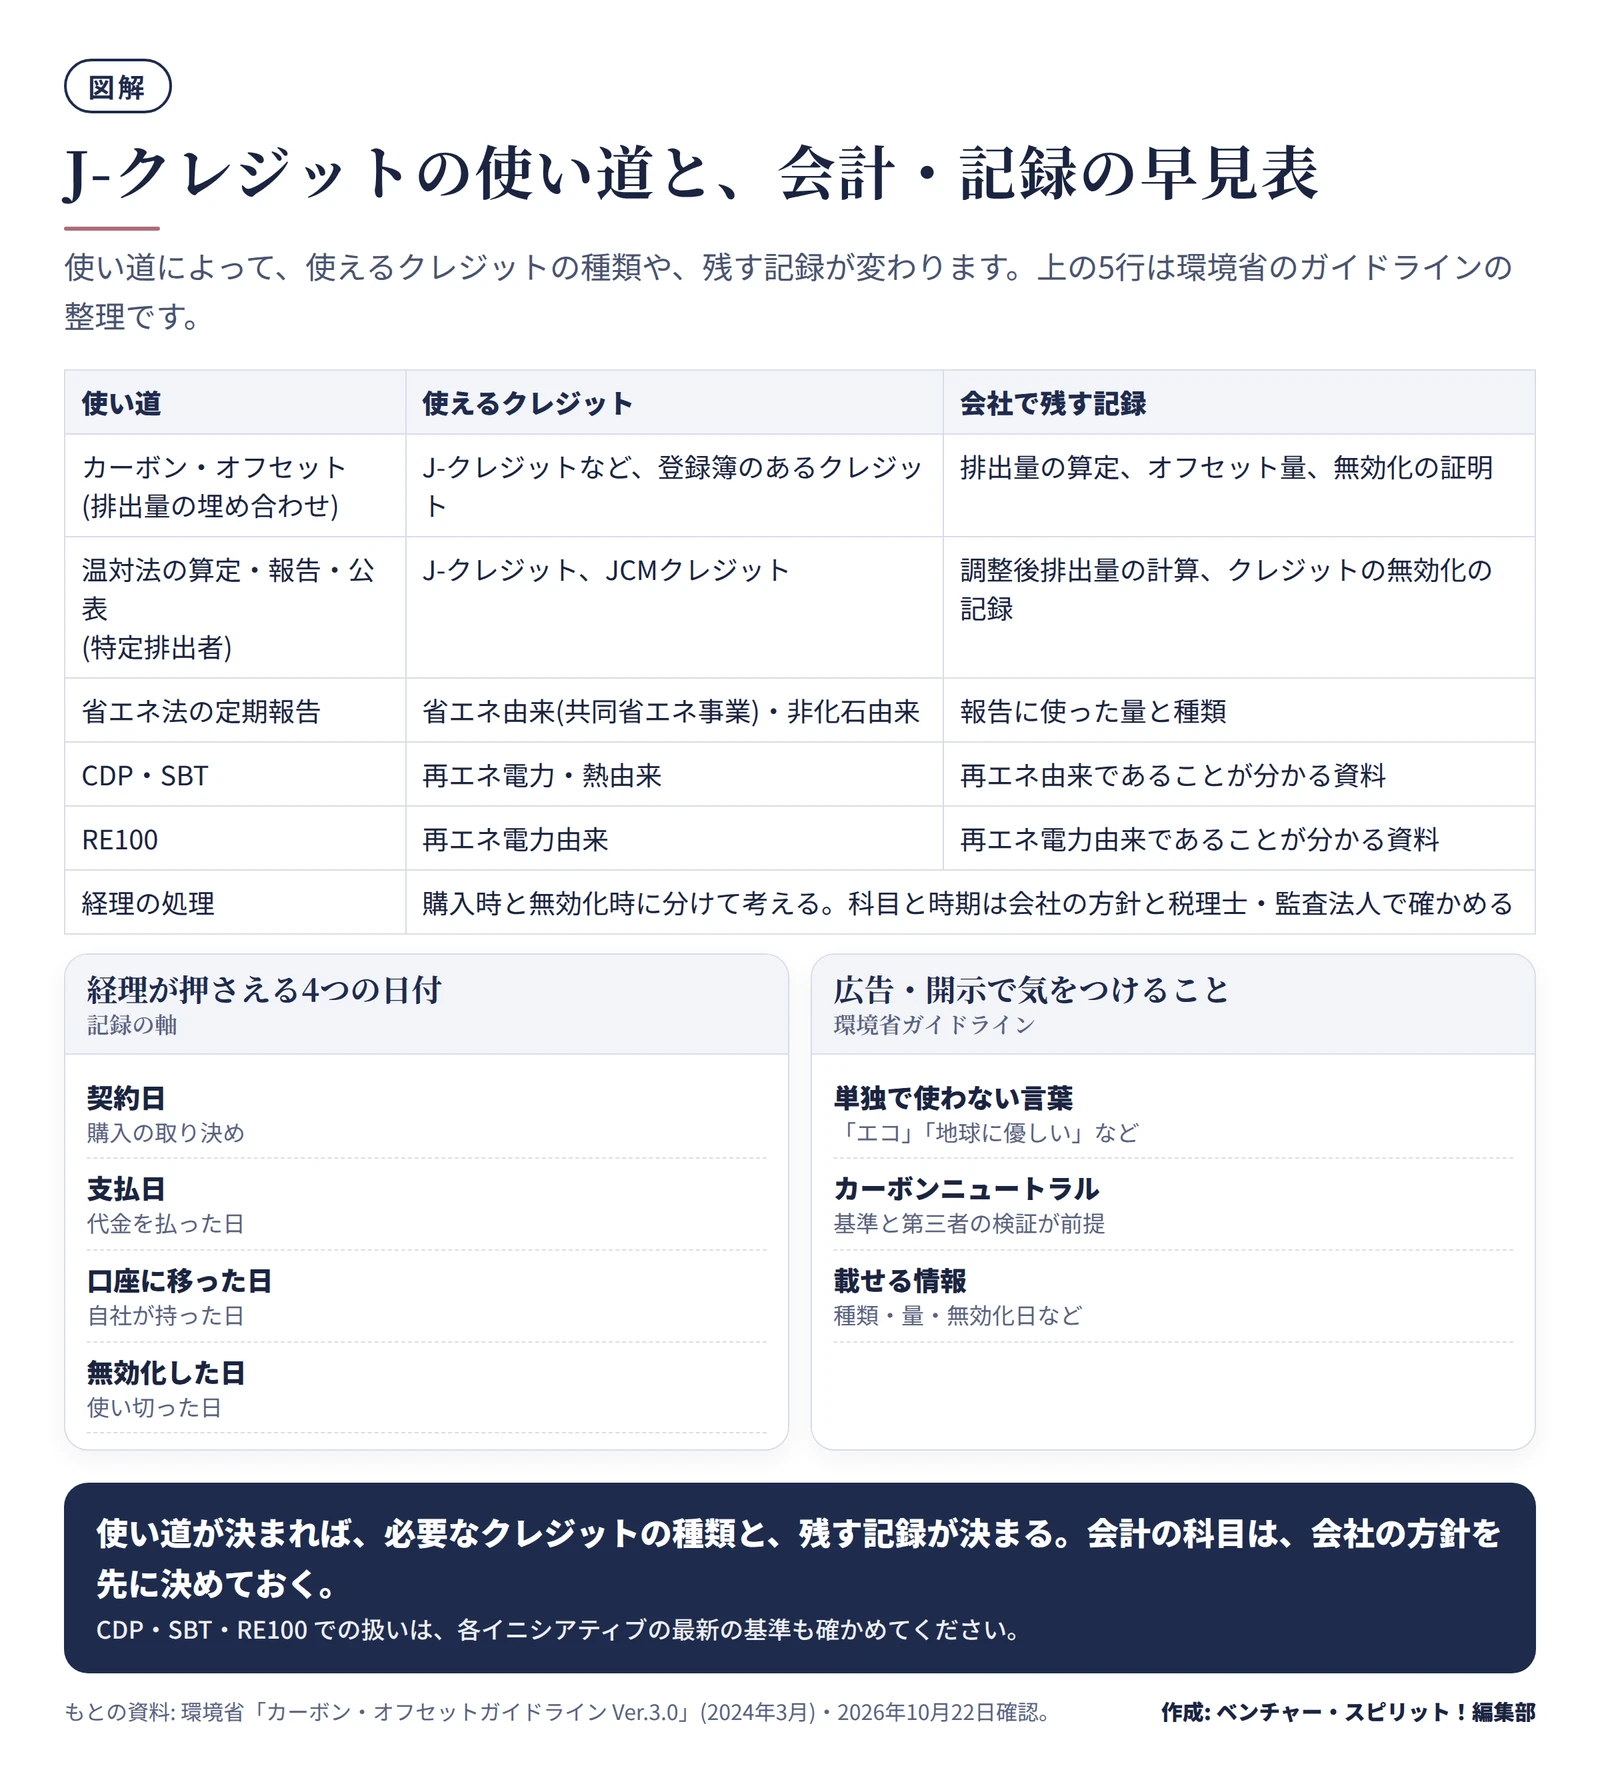
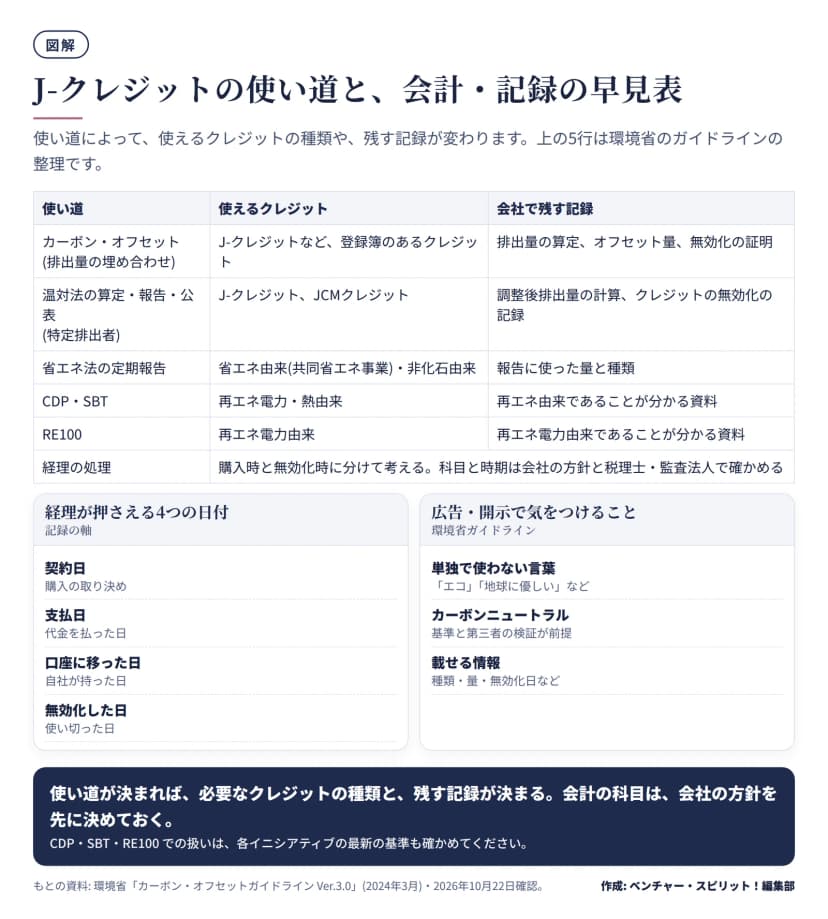 Jクレジットの使い道と会計・記録の早見表作成: 編集部 / もとの資料: 環境省 カーボン・オフセットガイドライン Ver.3.0
| 使い道 |
使えるクレジット |
残す記録 |
| カーボン・オフセット |
Jクレジットなど、登録簿のあるクレジット |
排出量の算定、オフセット量、無効化の証明 |
| 温対法の算定・報告・公表 |
Jクレジット、JCMクレジット |
調整後排出量の計算、無効化の記録 |
| 省エネ法の定期報告 |
省エネ由来・非化石由来 |
報告に使った量と種類 |
| CDP・SBT |
再エネ電力・熱由来 |
再エネ由来と分かる資料 |
| RE100 |
再エネ電力由来 |
再エネ電力由来と分かる資料 |
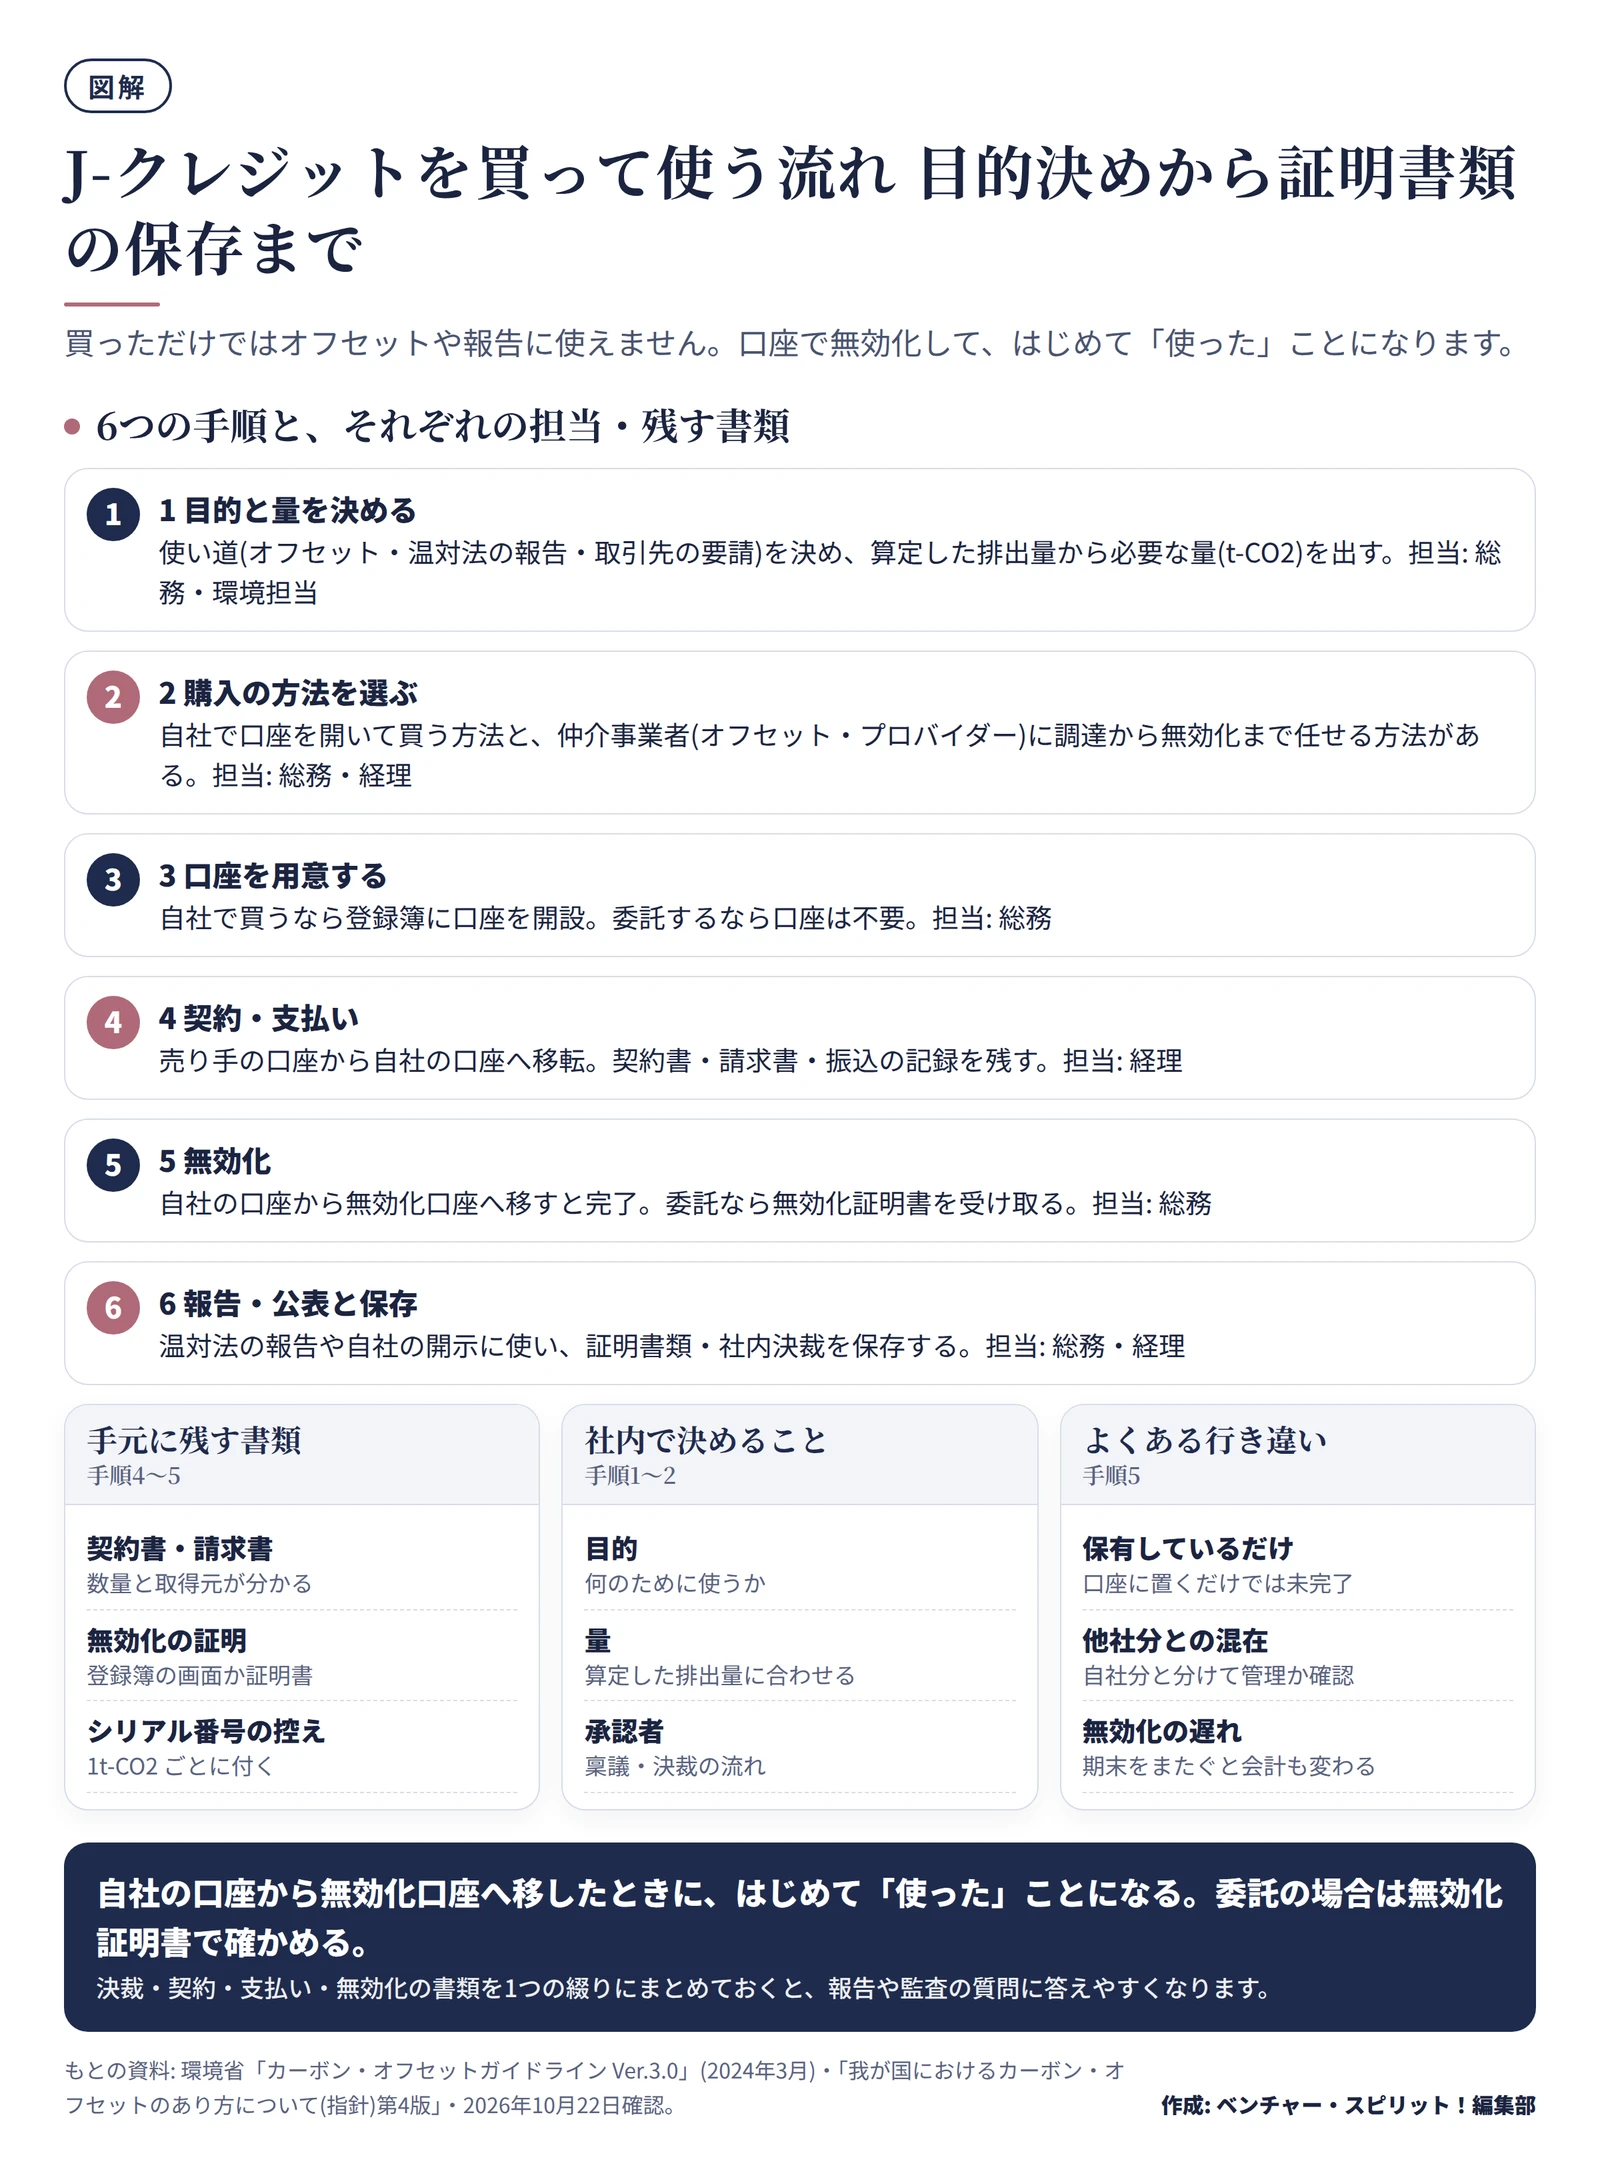
買って使う流れ 6つの手順
手順は、目的と量の決定から証明書類の保存まで6つです。
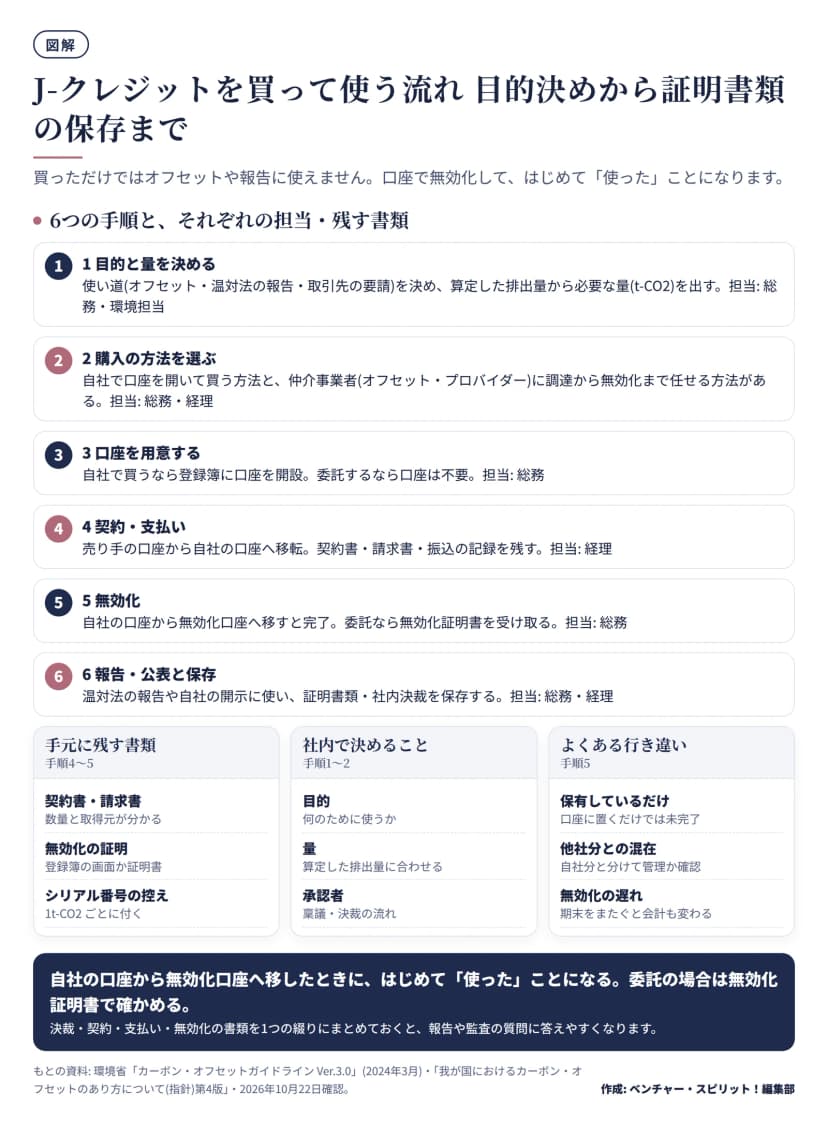 Jクレジットを買って使う6つの手順と残す書類作成: 編集部 / もとの資料: 環境省 カーボン・オフセットガイドライン Ver.3.0
手順1 目的と量を決める
環境省のガイドラインは、オフセットの量を「算定した排出量」に合わせて決めるとしています。たとえば算定した排出量が20t-CO2なら、15t-CO2(75%)、20t-CO2(100%)、25t-CO2(125%)のどれにするかを選べます。125%のように排出量以上をオフセットすることも可能です。
算定ができていなければ、量は決まりません。温対法の報告をしている会社は、その算定が元になります。まだの会社は、まず自社の排出量を把握するところからです。
手順2 購入の方法を選ぶ
環境省のガイドラインは、2通りの方法を示しています。
- 自社で調達から無効化まで行う。 登録簿に口座を開設し、売り手の口座から自社の口座へ移転して、無効化する方法です。
- 外部に委託する。 仲介事業者(オフセット・プロバイダー)などに、調達と無効化までを頼む方法です。自社で口座を開く必要はなく、調達費用と手数料などを支払います。クレジットを創出したプロジェクトの事業者が、同じように代行できる場合もあります。
はじめて買う会社には、委託が現実的なことが多いでしょう。ただし、委託先を決めるときの確認事項があります(後述します)。
手順3 口座を用意する
自社で買うなら、J-クレジット登録簿システムに口座を作ります。委託なら不要です。
手順4 契約し、支払う
契約書、請求書、振込の記録を残します。請求書には、数量(t-CO2)、クレジットの種類、プロジェクト名、発行年が分かるように書いてもらうと、あとで報告や開示に使えます。
手順5 無効化する
ここが最も間違えやすい点です。ガイドラインは、「自社口座に移転し保有しているだけでは、まだオフセットを実施したとは言えない」としています。自社の口座から無効化口座へ移して、はじめて完了です。
また、一度無効化したクレジットは、登録簿上で移転できません(環境省の指針)。同じクレジットを何社にも売ることは詐欺にあたる、とガイドラインに明記されています。委託の場合は、無効化証明書を受け取って、確かに無効化されたかを自分で確かめます。
手順6 報告・公表と書類の保存
温対法の報告などに使い、書類を保存します。何を残すかは、次の「社内の決裁と記録」で整理します。
会計処理の考え方
会計の手がかりは、企業会計基準委員会(ASBJ)の実務対応報告第15号「排出量取引の会計処理に関する当面の取扱い」(2004年公表、2009年最終改正)です。原文で確かめた要点は次の3つです。
- 自社で使うつもりで他者から買ったとき。 「無形固定資産」または「投資その他の資産」の購入として処理します。将来買う契約を結んだだけの段階では、取引を認識しません。
- 持っている間。 時間がたっても価値が減らず、陳腐化もしないと考えられるため、減価償却はしません。ただし、「固定資産の減損に係る会計基準」の対象です。
- 自社の排出量の削減に充てたとき。 費用にします。原則は「販売費及び一般管理費」とすることが考えられ、売上高に対応する商品の仕入れや製造に要する分は「売上原価」や「製造原価」になると考えられる、としています。
つまり、「いつ払ったか」と「いつ使ったか」が分かれることが論点です。無効化の日付を残すことは、環境省のガイドラインにも書かれています。
仕訳の例(架空の数字・科目名は例)
次の例は、実務対応報告第15号の考え方に沿って、購入したときは資産に置き、無効化(オフセットに使用)したときに費用にする場合の一例です。金額は架空で、科目名と資産の区分は会社が決めるものです。
| 場面 |
借方 |
貸方 |
金額 |
| 10月に購入(代金を振込) |
カーボン・クレジット |
普通預金 |
300,000円 |
| 3月に無効化(オフセットに使用) |
環境対策費 |
カーボン・クレジット |
300,000円 |
どちらの科目も、会計ソフトに登録する名前は会社ごとに違います。科目のつくりかたは、勘定科目の一覧と仕訳の基礎も参考にしてください。
消費税や法人税の扱いは、国税庁の公式の資料を確かめられなかったため、この記事では書きません。税理士か所轄の税務署で確かめてください。
社内の決裁と記録
環境省のガイドラインは、取り組みの管理体制の例として、クレジットの調達・無効化の担当を決める形を示しています(例では総務部が担当)。会社でも、次を決めておくと迷いません。
- 統括の担当: 取り組み全体の責任者(環境・CSR担当など)
- 調達・無効化の担当: 総務
- 支払と記帳の担当: 経理
- 承認: 目的・量・購入先・予算を、稟議で承認する
残す記録は、決裁書、算定した排出量の資料、契約書、請求書、振込の記録、無効化の証明、クレジットのシリアル番号の控えです。1つの綴りにまとめておくと、監査や取引先の質問に答えやすくなります。
広告や開示で「カーボンニュートラル」と書くときの注意
クレジットを買ったことを、サイトやパンフレットで伝える会社もあります。環境省のガイドラインは、次の点を注意するよう書いています。
- 「エコ」「環境に安全」「地球に優しい」などの曖昧な言葉を、単独で使ってはいけない
- 「カーボンニュートラル」「カーボンゼロ」は、明確な基準に基づき、第三者の検証を受けた取り組みのみが使える
- 載せる情報として、クレジットを認証した制度名と種類、プロジェクト名、発行年、無効化の(予定)日などが挙げられている
また、ガイドラインは、広告や販売にかかる場合に景品表示法などが適用される可能性があるとも書いています。迷ったら、法務や専門家に確かめてください。
自社で創出する場合
自社の太陽光発電や省エネ設備でクレジットを作る側になる場合の入口を、簡単に書きます。経済産業省の改定案(実施規程Ver.11.6案)の資料では、手続の流れは次の5つです。
- プロジェクト計画書の作成
- 妥当性確認・プロジェクト登録の申請
- モニタリング・算定
- 検証・認証の申請
- クレジットの移転
追加性(その取り組みがなければ排出削減が進まなかったこと)が条件で、原則、経済的障壁の有無で評価します。法令で義務付けられている設備の導入は対象外です。
売ったクレジット分は、自社の削減として主張できない
作る側で見落としやすい点です。創出したクレジットを他者に売ったら、その分の環境価値は売り先のものです。温対法の報告で自社の排出量を報告するときは、売った分を排出量とみなして上乗せする、と実施規程の案に書かれています。
今回の改定の太陽光の話
2026年10月21日の改定案では、東京都の建築物環境報告書制度などの義務で入れた太陽光発電設備について、義務を超えた分が客観的・定量的に特定でき、自治体が確認していれば、その超過分は追加性の評価ができる(登録・入会が可能)と、ただし書きを足す案です。そのほかに、注射用水製造設備の更新に関する方法論 EN-S-047が新設されます。施行は令和8年11月中旬の予定です。意見の募集は11月4日18時までです。
GX-ETS(排出量取引制度)との関係
排出量取引制度(GX-ETS)は、J-クレジット制度とは別の制度です。環境省のサイトでも、「国内排出量取引制度」とJ-クレジット制度は別の項目として並んでいます。義務の対象になるかどうか、対象の場合にJ-クレジットをどう使えるかは、この記事を書いた時点で公式の資料を確かめられていません。対象かもしれない会社は、経済産業省・環境省の公式の案内で確かめてください。
今日からできること
- 目的を1行で書く(オフセット、温対法の報告、取引先の要請)。
- 排出量の算定の有無を確かめる。報告をしている会社は、その数字から始める。
- 購入の方法を決める(自社の口座か、委託か)。委託なら、無効化証明書をもらえるか、自社分を分けて管理するかを聞く。
- 担当を決める(統括・調達と無効化・支払と記帳・承認)。
- 会計処理の方針を、税理士に確かめる(購入時、無効化時、消費税)。
- 書類の綴りを作る(決裁、契約、請求、支払、無効化、シリアル番号)。
意見募集に関心がある会社は、11月4日18時までに、e-Govの意見提出フォームから出せます。