毎年5月に、市区町村から従業員の住民税の「特別徴収税額通知」が届きます。経理や労務の担当は、これを6月の給与から引き始める準備をし、辞める人・入る人の届出と納付の期限も管理します。この記事は、地方税法と市区町村の案内で確かめた範囲(2026年10月時点)で、6月の切り替えと異動届、納期の特例の実務を順に説明します。
特別徴収は、会社が給与から引いて納める仕組みです
住民税の特別徴収とは、市区町村が従業員に代わって会社に徴収させ、会社が毎月の給与から引いて市区町村へ納める方法です。地方税法第321条の3は、前年に給与を受けた人で、その年度の初日(4月1日)にも給与を受けている人について、前年の給与所得に係る所得割額と均等割額の合計を、特別徴収の方法で集めるものとしています。給与が1か月を超える期間でしか払われていないなど、特別徴収が著しく難しい人は除かれます。
給与を払う会社のうち、所得税を源泉徴収する義務のある会社を、市区町村が条例で特別徴収義務者に指定します(第321条の4)。指定された会社は、通知された税額を従業員の給与から引いて納める義務を負います。会社が税額を計算することはありません。
会社と市区町村と従業員の役割
| 立場 |
することの中身 |
根拠・出典 |
| 会社(特別徴収義務者) |
1月に給与支払報告書を出す。5月の通知のとおりに6月から毎月引き、翌月10日までに納める |
地方税法第317条の6・第321条の5 |
| 市区町村 |
報告書をもとに税額を決め、5月31日までに会社と従業員へ通知する |
同第321条の4 |
| 従業員 |
通知書で税額を確かめる。退職や転職のときは扱いを選ぶ |
同第321条の5・各市区町村の案内 |
給与支払報告書は、従業員の1月1日現在の住所地の市区町村へ出します。住所地が違えば、会社は複数の市区町村へ報告し、納めることになります。納める先は、通知を出した市区町村です。
1年の流れは、1月の報告から翌年5月の12回目までです
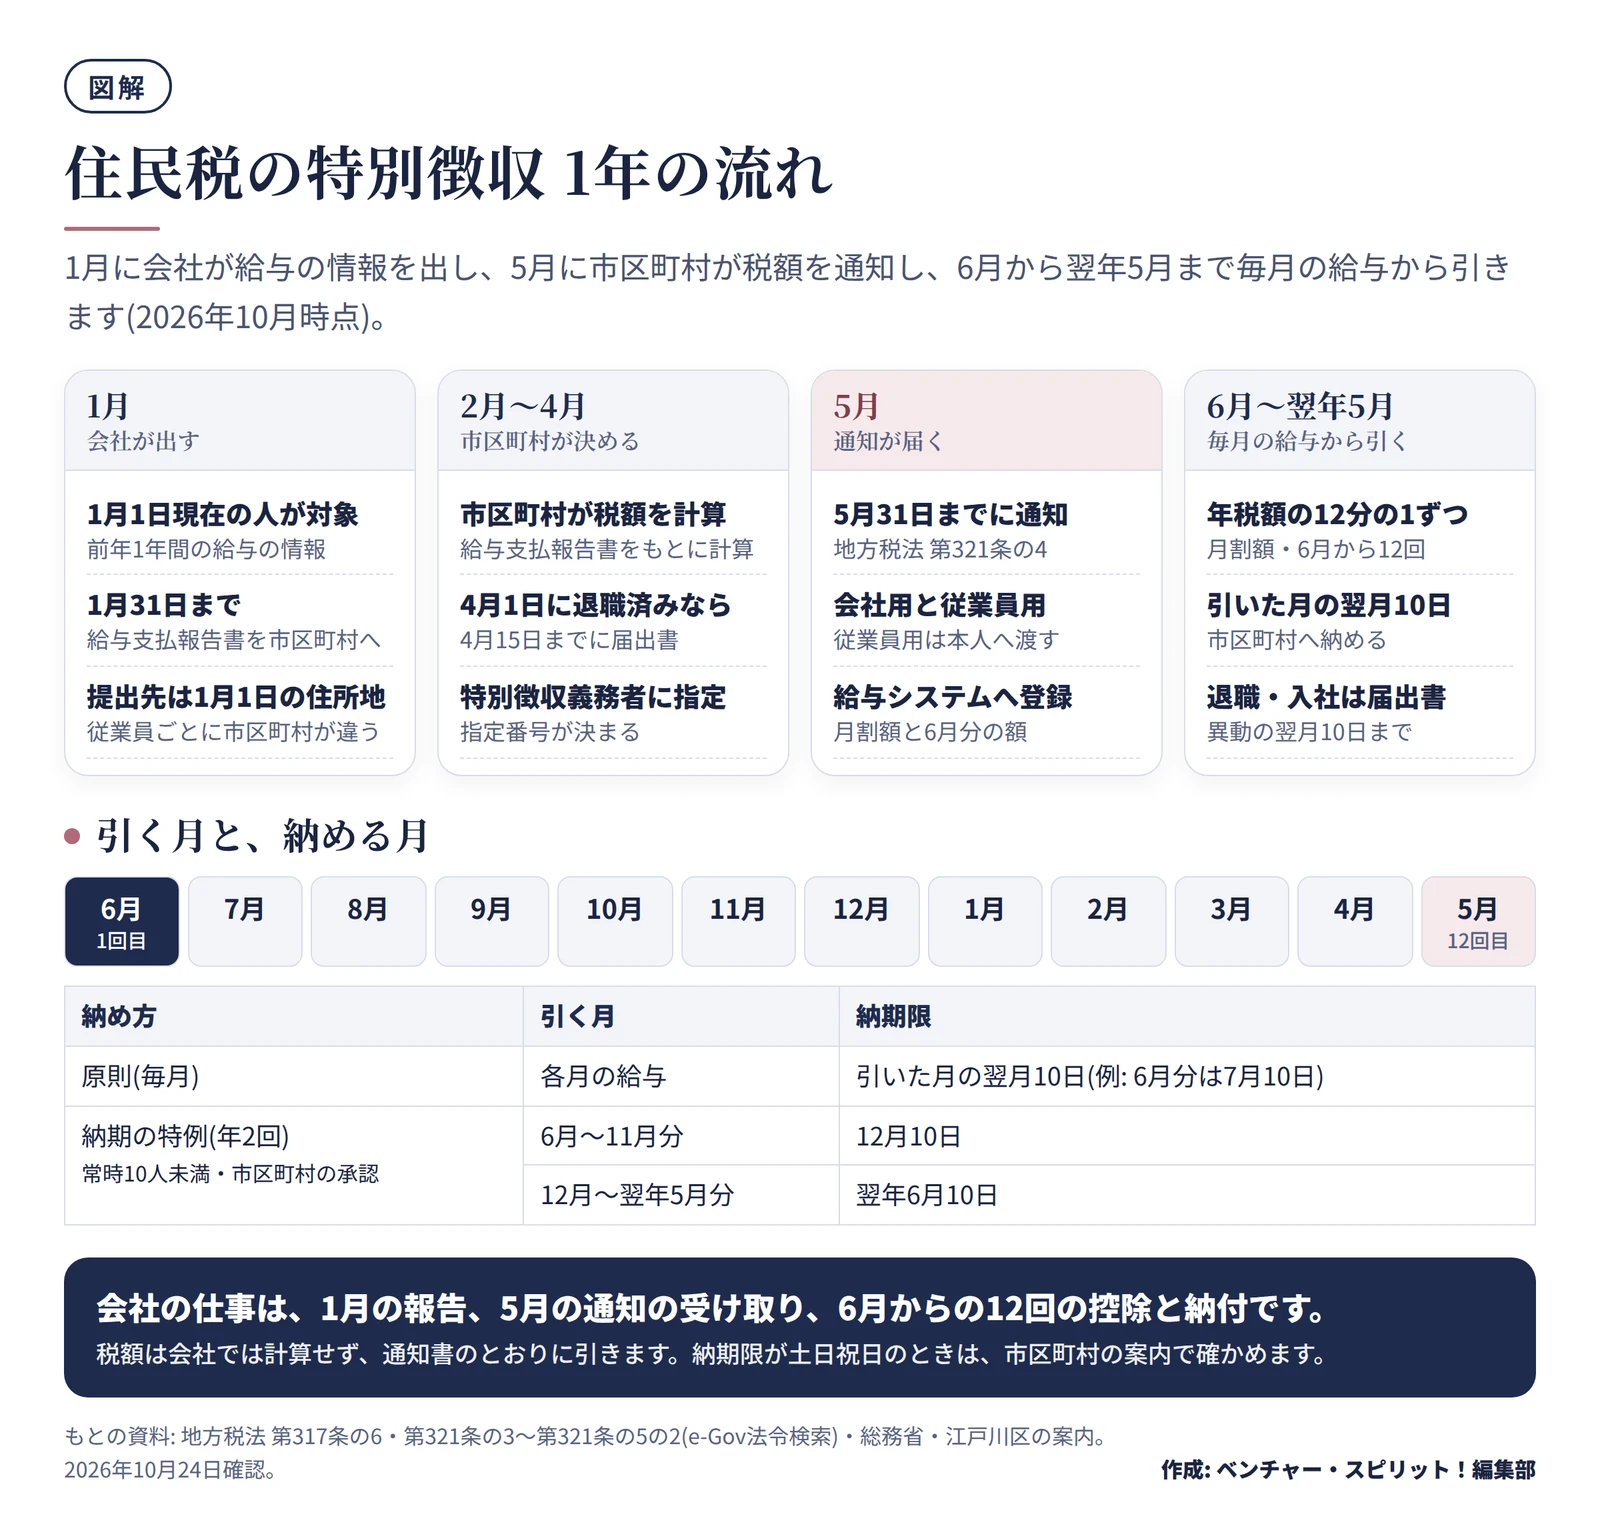
1月の給与支払報告書から、翌年5月の12回目の控除までを、次の図にまとめました。
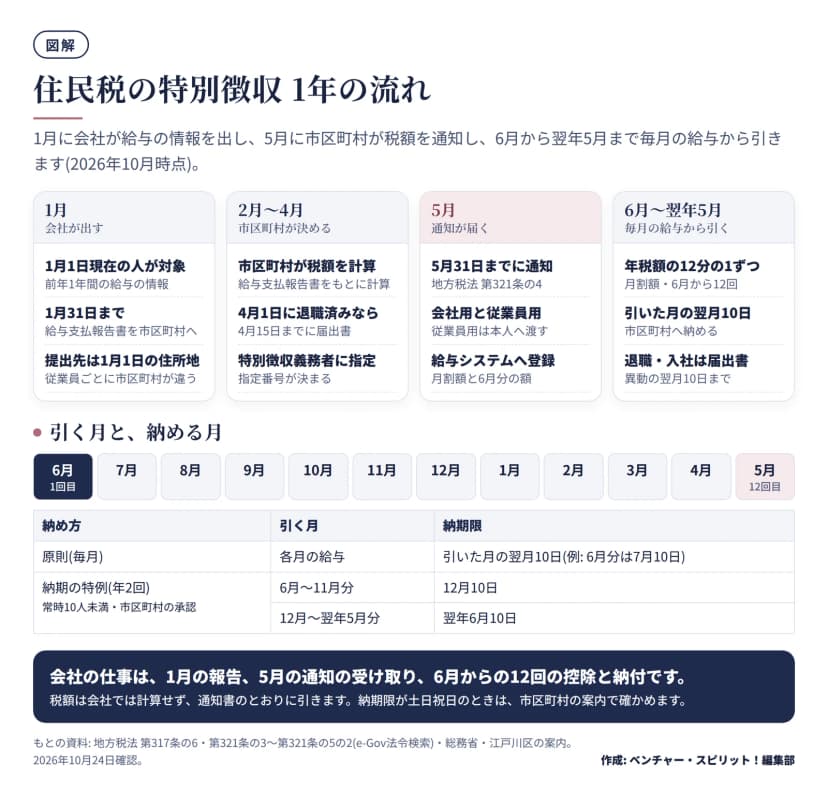 住民税の特別徴収の1年の流れ。1月の報告から翌年5月の12回目まで作成: 編集部 / もとの資料: 地方税法第317条の6・第321条の3から第321条の5の2
地方税法第317条の6第1項は、1月1日現在で給与を払う会社に、1月31日までに前年の給与の内容を、従業員の1月1日現在の住所地の市区町村へ出すよう求めています。市区町村はこれをもとに税額を決め、第321条の4第2項により、5月31日までに特別徴収義務者と、その会社を通じて従業員へ通知します。
6月から翌年5月まで、月割額を12回引きます
第321条の5第1項は、通知を受け取った会社に、年税額の12分の1の額を6月から翌年5月まで、給与を払うたびに引き、引いた月の翌月10日までに納めるよう求めています。通知が遅れて5月31日より後に届いたときは、通知のあった月の翌月から翌年5月までの月数で割って引きます。
年税額が均等割額以下のときは、最初に引く月に全額を引き、その翌月10日までに納めます。税額が小さい人は、6月に1回で終わることがあります。
| 時期 |
すること |
期限 |
| 1月 |
給与支払報告書を市区町村へ出す |
1月31日 |
| 4月 |
4月1日に退職済みの人がいれば届出書を出す |
4月15日 |
| 5月 |
税額決定通知を受け取る(市区町村が出す) |
5月31日まで |
| 6月から翌年5月 |
月割額を給与から引く |
毎月の給与の支払時 |
| 引いた月の翌月 |
市区町村へ納める |
翌月10日 |
5月に届く通知書は、会社用と従業員用に分かれます
5月に届く特別徴収税額の通知は、特別徴収義務者(会社)用と、納税義務者(従業員)用の2種類です。会社用には、従業員ごとの年税額や月割額が載ります。従業員用は、本人に渡すためのものです。文京区は、従業員用を1人分ずつ切り離し、圧着部分をはがさずに本人へ渡すよう案内しています。
6月分と7月分以降の額は違うことがあります
通知書の月割額の欄を見ると、6月分と7月以降の額が違う場合があります。浜松市の案内にある例では、年税額52,100円の人は6月分が4,800円、7月から翌年5月が各4,300円です。この例では、7月以降を100円単位にそろえ、残りを6月分に寄せた形と合います。
ただし、端数をどう配分するかは、市区町村の通知書で決まります。会社の側で12で割り直してはいけません。通知書に書かれた6月分と7月分以降の額を、そのとおり給与システムに入れます。
2024年度から、電子で受け取る場合の選び方が変わりました
通知は、eLTAXで給与支払報告書を出した会社なら、書面か電子データかを選べます。総務省の資料(2024年10月1日付)によると、会社用の通知の電子化は平成28年(2016年)1月、従業員用の通知の電子化は令和6年(2024年)1月に始まっています。
神戸市の案内では、2024年度から次のように変わりました。
- 従業員用も、電子データで受け取れるようになった
- 2023年度までは5月の決定通知だけだったが、2024年度からは年度の途中の変更通知も電子データで受け取れる
- 受け取り方は、給与支払報告書の総括表を作るときに、会社用と従業員用のそれぞれで書面か電子かを選ぶ
浜松市と横浜市の案内では、令和6年度から会社用の電子データ(副本)の送付が廃止されています。電子データを選ぶときは、通知用のメールアドレスの登録が要り、ダウンロードには保護番号が要ります。年度の途中で受け取り方を変えるのは、原則できません(横浜市)。
| 項目 |
内容 |
出典 |
| 会社用の電子化 |
平成28年(2016年)1月に開始 |
総務省の資料 |
| 従業員用の電子化 |
令和6年(2024年)1月に開始 |
総務省の資料 |
| 選び方 |
給与支払報告書の総括表で、会社用・従業員用ごとに書面か電子を選ぶ |
神戸市・横浜市 |
| 電子データの注意 |
会社用の電子データには個人番号が含まれる。社内の決まりに沿って削除する |
浜松市 |
eLTAXでは、通知の電子データを扱う特設ページが案内されています。画面の操作は、eLTAXの案内で確かめてください。
6月の給与で切り替える手順は、5つです
通知が届いてから、6月の給与で引き始めるまでの段取りです。
- 通知を受け取り、人数を確かめる。 1月に報告した従業員全員分の通知が届いているか、名簿と照らします。
- 給与システムに月割額を登録する。 6月分と、7月分以降の額を分けて入れます。
- 従業員用の通知を本人に渡す。 紙は1人分ずつ切り離して渡し、電子は配る方法に沿って渡します。
- 6月の給与明細で控除額を確かめる。 通知書の6月分の額と同じか、数人分を抜き取って見ます。
- 納付の日を決める。 引いた月の翌月10日が期限です。6月に引いた分は7月10日までに納めます。
納付は、納入書を使うほか、eLTAXでの電子納付などもあります(横浜市の案内)。納入書を使うときは、納入書に書かれた指定番号の記入が要ります(文京区)。
通知の後に、税額が変わることがあります
市区町村は、通知した税額に誤りがあったときなどに、変更の通知を出します。会社が変更の通知を受け取った月以後に引く月割額は、変更後の額に基づいて引きます(地方税法第321条の6)。浜松市は、変更の通知書を毎月20日ごろに発送すると案内しています。
退職のときは、時期と本人の希望で3つに分かれます
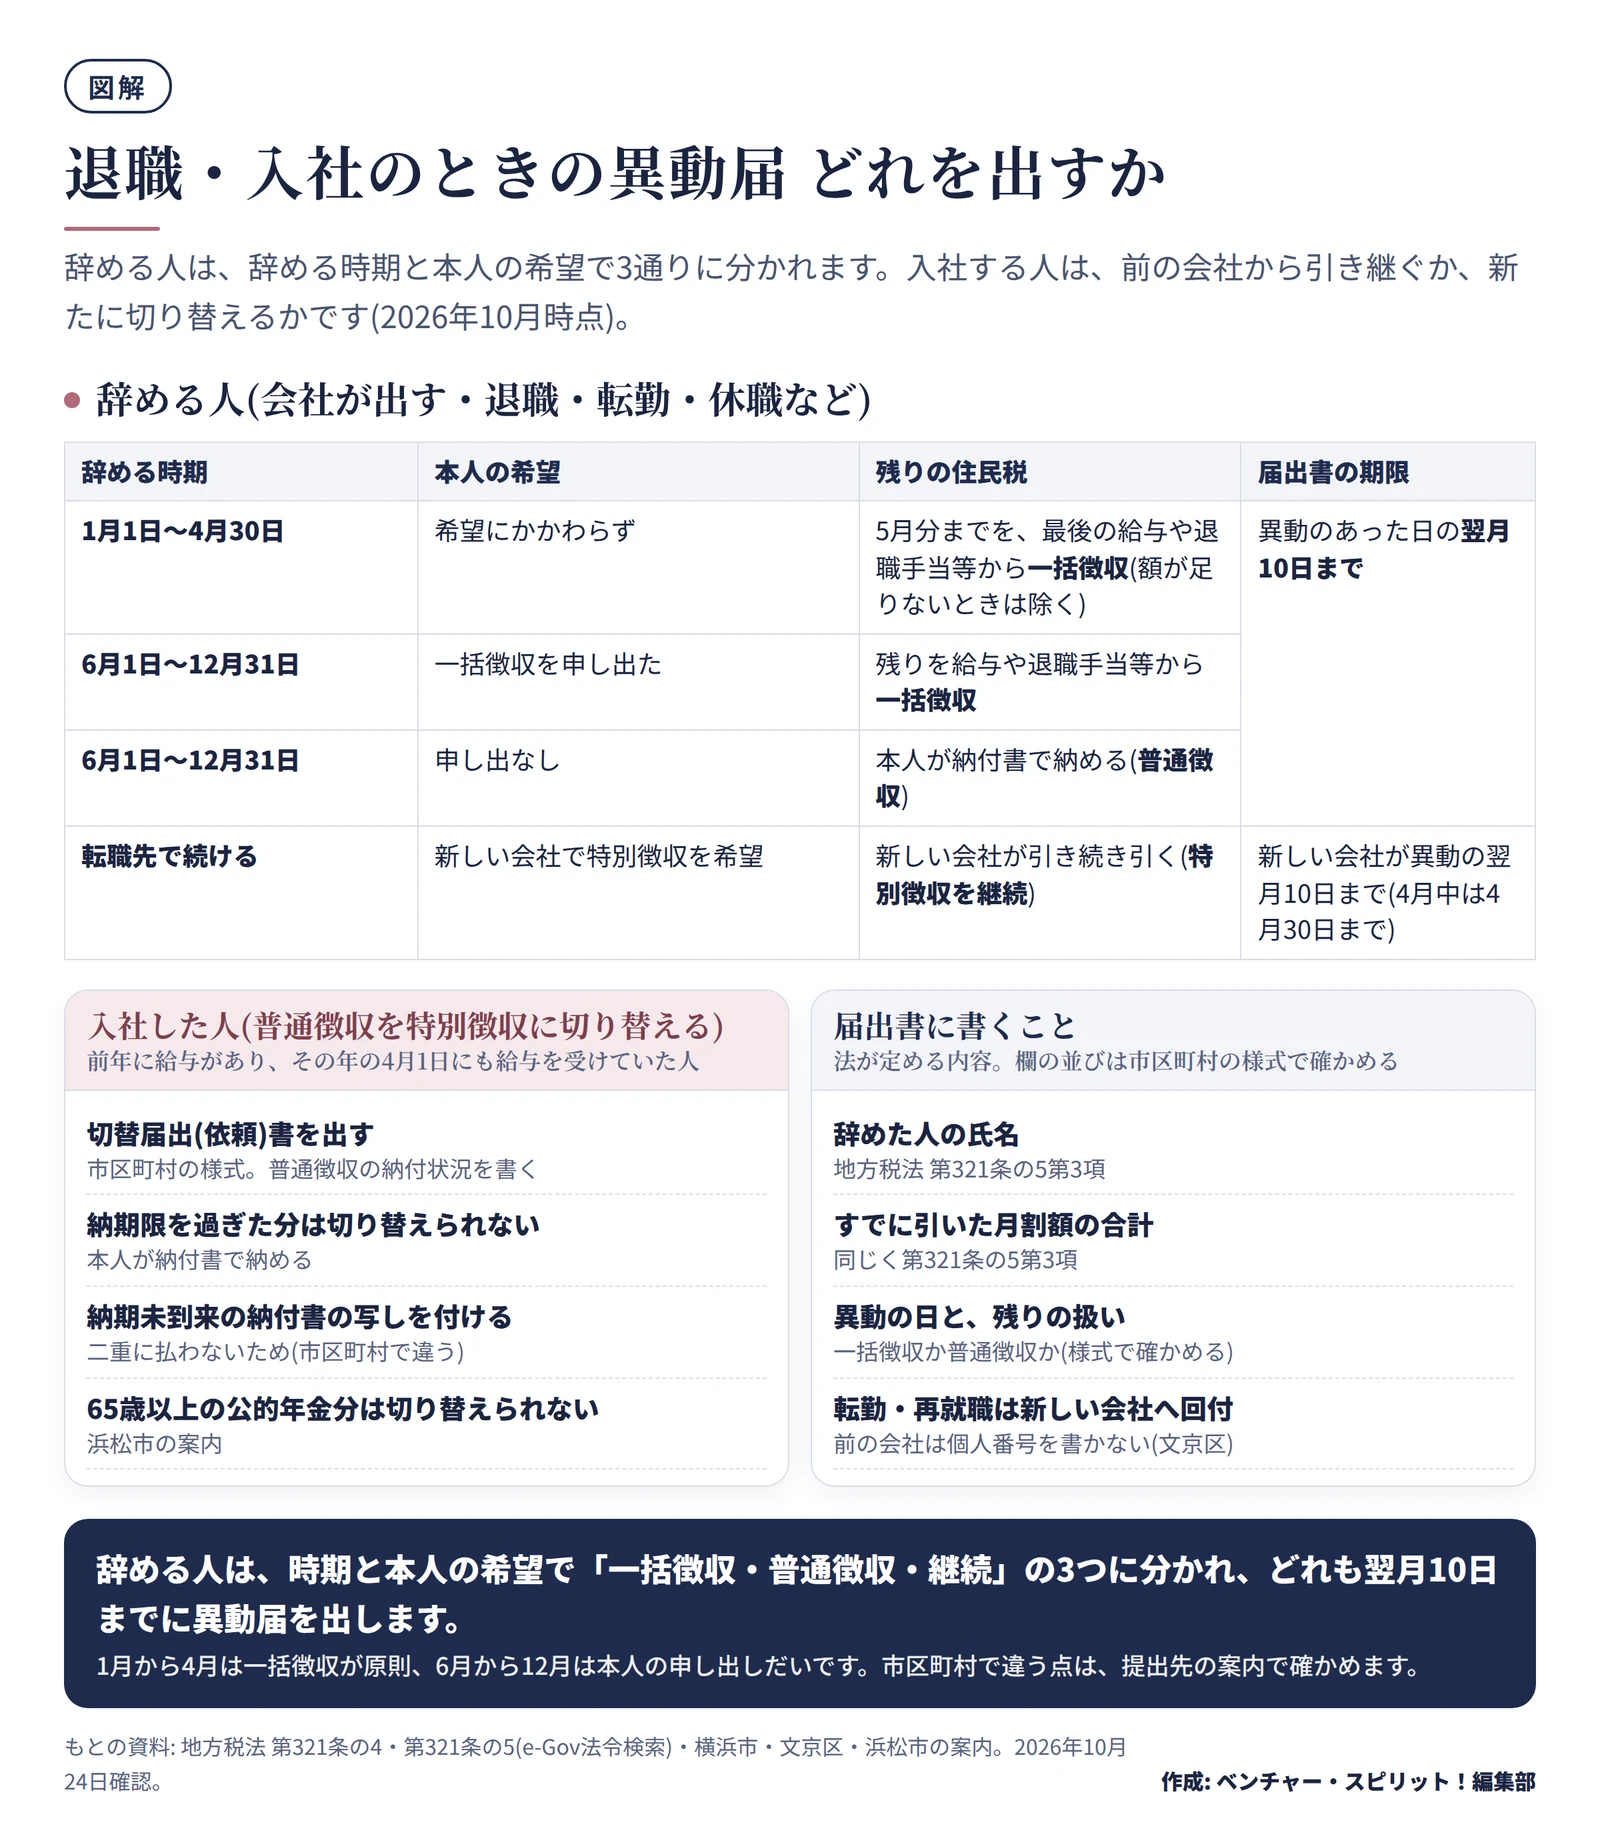
従業員が辞めて給与を受けなくなると、会社は辞めた月の翌月以降の月割額を、引いて納める義務を負いません(地方税法第321条の5第2項)。そのかわり、残りの住民税をどう集めるかを決め、市区町村に「給与所得者異動届出書」(正式には特別徴収に係る給与所得者異動届出書)を出します。第321条の5第3項は、辞めた人の氏名や、すでに引いた月割額の合計などを書いた届出書を、納入先の市町村長に出すよう求めています。
次の図は、退職と入社のときの異動届の分かれ方です。
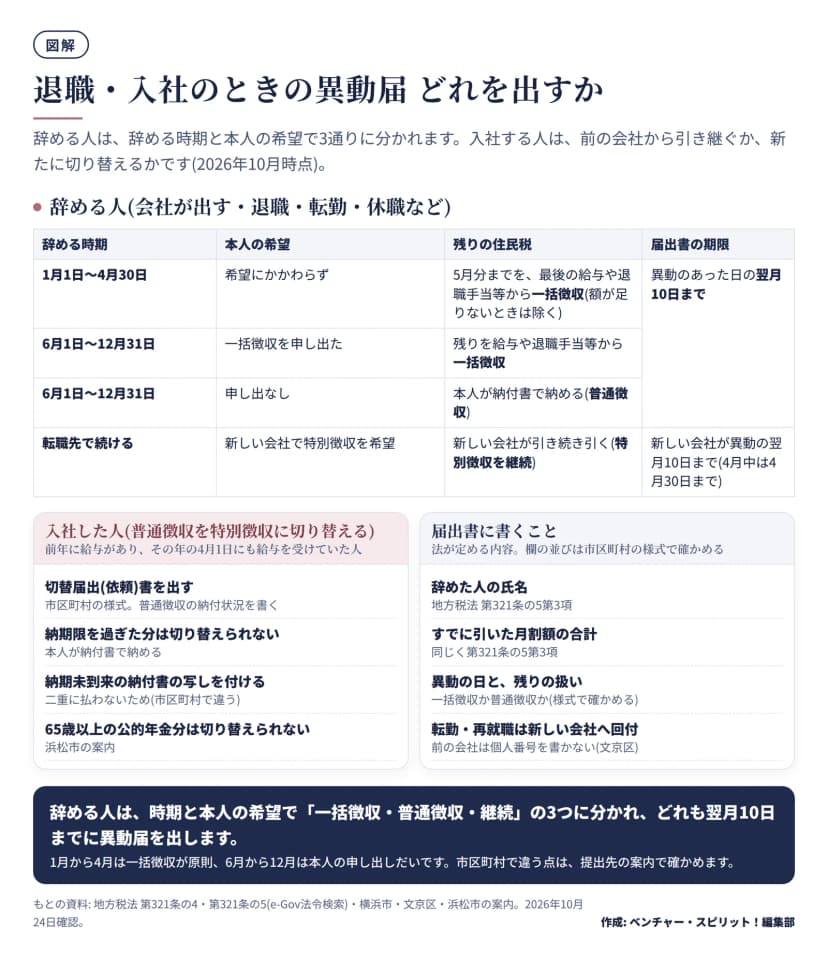 退職・入社のときの異動届。時期と本人の希望で、一括徴収・普通徴収・継続に分かれる作成: 編集部 / もとの資料: 地方税法第321条の4・第321条の5、横浜市・文京区・浜松市の案内
退職の時期による分かれ方
| 退職の時期 |
残りの住民税の扱い |
出典 |
| 1月1日〜4月30日 |
本人の希望にかかわらず、5月分までを最後の給与や退職手当等から一括で引く。額が足りないときは、一括の対象にならない |
地方税法第321条の5第2項・文京区 |
| 6月1日〜12月31日で、本人が一括徴収を申し出た |
残りを給与や退職手当等から一括で引く |
同上・横浜市 |
| 6月1日〜12月31日で、申し出がない |
本人が納付書で納める(普通徴収)。納期は市区町村で違い、横浜市は年4回(6月・8月・10月・1月) |
横浜市 |
| 転職先でも特別徴収を続ける |
新しい会社が引き続き引く |
地方税法第321条の4第5項 |
一括徴収した分は、引いた月の翌月10日までに納めます。退職した人に納付書を渡して、本人に納め続けさせることは、しないでください(文京区)。
異動届出書の期限と出し方
退職や転勤などで給与から引けなくなったときの届出書は、異動のあった月の翌月10日までに出します(横浜市・文京区)。4月1日までに辞めた人は、給与支払報告書を出した市区町村へ、4月15日までに届け出ます(地方税法第317条の6第2項・浜松市の案内)。
| 届出 |
期限 |
出す先 |
| 給与所得者異動届出書(退職・転勤・休職など) |
異動のあった月の翌月10日 |
住民税を課している市区町村 |
| 4月1日に退職済みの人の届出 |
4月15日 |
給与支払報告書を出した市区町村 |
| 転勤・再就職で新しい会社が特別徴収を続ける申し出 |
異動の翌月10日(4月中の異動は4月30日) |
新しい会社を通じて市区町村へ |
転勤・再就職で新しい会社が特別徴収を続けるときは、前の会社が届出書を書いて新しい会社へ回します。文京区は、前の会社が届出書に個人番号を書かないよう案内しています。出す先は、辞めた人の住民税を課している市区町村です。他の市区町村へ転居している場合は、転出の前後それぞれに出します(横浜市)。
様式の欄の並びや、紙・電子の受け付けは市区町村で違います。横浜市と浜松市は、eLTAXでの提出も案内しています。
入社のときは、引き継ぐか切り替えるかを確かめます
新しく入った人の住民税は、入社前の状況で2通りに分かれます。
前の会社で特別徴収されていた人を引き継ぐ
前の会社が特別徴収をしていた人は、本人が申し出れば、新しい会社が引き続き特別徴収をします(地方税法第321条の4第5項)。前の会社が異動届出書を書いて新しい会社へ回し、新しい会社が書き足して、異動の翌月10日(4月中の異動は4月30日)までに出します。入社手続きの流れは入社手続きのチェックリストにまとめました。
普通徴収の人を、特別徴収に切り替える
年度の途中で入社した人が、納付書で住民税を納めているときは、「特別徴収への切替届出(依頼)書」を出します。横浜市と浜松市の案内では、次のとおりです。
- 前年に給与を受け、4月1日にも給与を受けている人が対象
- 納期限を過ぎた分は切り替えられない。本人が納付書で納める
- 二重に払わないよう、納期がまだ来ていない納付書の写しなどを付ける(市区町村で違う)
- 65歳以上の人の公的年金分は、給与からの特別徴収に切り替えられない(浜松市)
- 前年度に辞めて同じ会社に再就職した人も、届出書が要る(浜松市)
切り替えの届出が間に合わないと、本人に納付書が届き続けます。入社の月に聞き取りをして、早めに出します。
納期の特例を使うと、納付は年2回になります
特別徴収した税額は、引いた月の翌月10日までに納めるのが原則です。給与を受ける人が常時10人未満の事業所は、市区町村長の承認を受けると、年2回にまとめて納められます(地方税法第321条の5の2)。
| 引いた月 |
納期限 |
出典 |
| 6月から11月分 |
12月10日 |
地方税法第321条の5の2・江戸川区・浜松市 |
| 12月から翌年5月分 |
翌年6月10日 |
同上 |
承認の申請と、やめるとき
申請書の名前は「特別徴収税額の納期の特例に関する承認申請書」です。申請の期限は、適用を受けようとする月の20日までと案内する自治体があります(江戸川区・浜松市)。この期限は、市区町村で違う場合があります。
一度承認を受ければ、次の年度以降も要件を満たす限り、再申請は要りません(浜松市)。ただし、常時10人以上になったときは、「要件を欠いた場合の届出書」を出します。滞納や納入の遅れがあると、承認されなかったり、取り消されたりします。
給与の流れ全体は給与計算の流れに、毎月の納付の位置づけをまとめています。
よくある間違いは、3つに絞れます
特別徴収の事務で起きやすいのは、次の3つです。
| 間違い |
起きること |
防ぎ方 |
| 6月分を7月分以降と同じ額で登録した |
年間の合計が通知の年税額と合わない |
通知書の6月分の額をそのまま入れ、12回の合計を確かめる |
| 退職月の控除を続けた、または止めた月を間違えた |
引き過ぎ、または引き漏れ |
辞めた月の翌月以降は引かない(地方税法第321条の5第2項)。最後の給与で一括徴収の要否を決める |
| 異動届出書を出し忘れた |
市区町村へ情報が届かず、納付書の扱いが食い違う |
退職の手続きの一覧に、翌月10日の期限を書いておく |
退職の手続き全体は退職の手続き 会社側のチェックリストにまとめました。異動届の期限は、保険や離職票の期限と並べて管理すると、出し忘れが減ります。
今日からできること
- 5月に届いた通知書の月割額と、給与システムの登録額を照らし、12回の合計が年税額と合うか確かめる
- 退職予定者の一覧に、辞める月から見た一括徴収の要否と、異動届出書の期限(翌月10日)を書き足す
- 常時10人未満の会社は、納期の特例を使っているか確認し、使っていなければ、市区町村の承認申請の期限を調べる
- 従業員用の通知を、紙で渡すか電子で渡すかを決め、次の5月までに受け取り方を見直す
- 届出書の様式と提出先を、従業員の住所地ごとの市区町村の案内で確かめておく
この記事は、2026年10月時点の地方税法と、神戸市・横浜市・浜松市・文京区・江戸川区の案内をもとにしています。個別の取り扱いは、会社が指定を受けた市区町村、または税理士や社会保険労務士に確かめてください。