給与計算は、勤怠を締め、支給額を出し、社会保険料や税を引いて、決まった日に振り込む仕事です。毎月同じ順に進めると、確認の漏れが減ります。この記事では、締めから振込、納付までの段取りを6つの工程に分け、2026年10月時点の料率と決まりで、控除の計算の順番を架空の明細で確かめます。扶養や年収の壁は扶養とは 税の扶養と社会保険の扶養の違いにまとめています。
給与計算は6つの工程で、毎月同じ順に進めます
給与計算の工程は、次のとおりです。担当や日数は、会社の規模によって変わります。
| 工程 |
すること |
主な担当 |
| 1 勤怠の締めと確認 |
出勤日数・労働時間・休暇・欠勤を確定する |
労務・各部署の上長 |
| 2 支給額の計算 |
基本給・手当・残業代から欠勤分を引く |
経理・労務 |
| 3 控除額の計算 |
社会保険料・雇用保険料・源泉所得税・住民税 |
経理・労務 |
| 4 振込データの作成と支払い |
差引支給額を決め、金融機関へ送る |
経理 |
| 5 給与明細の交付 |
支払日に本人へ渡す(紙か電子) |
経理・労務 |
| 6 納付 |
預かった税と保険料を期限までに納める |
経理 |
どの工程も、前の工程の数字を使います。勤怠が確定する前に計算を始めると、あとで全員分を直すことになります。
月の日程表は、支払日から逆算して決めます
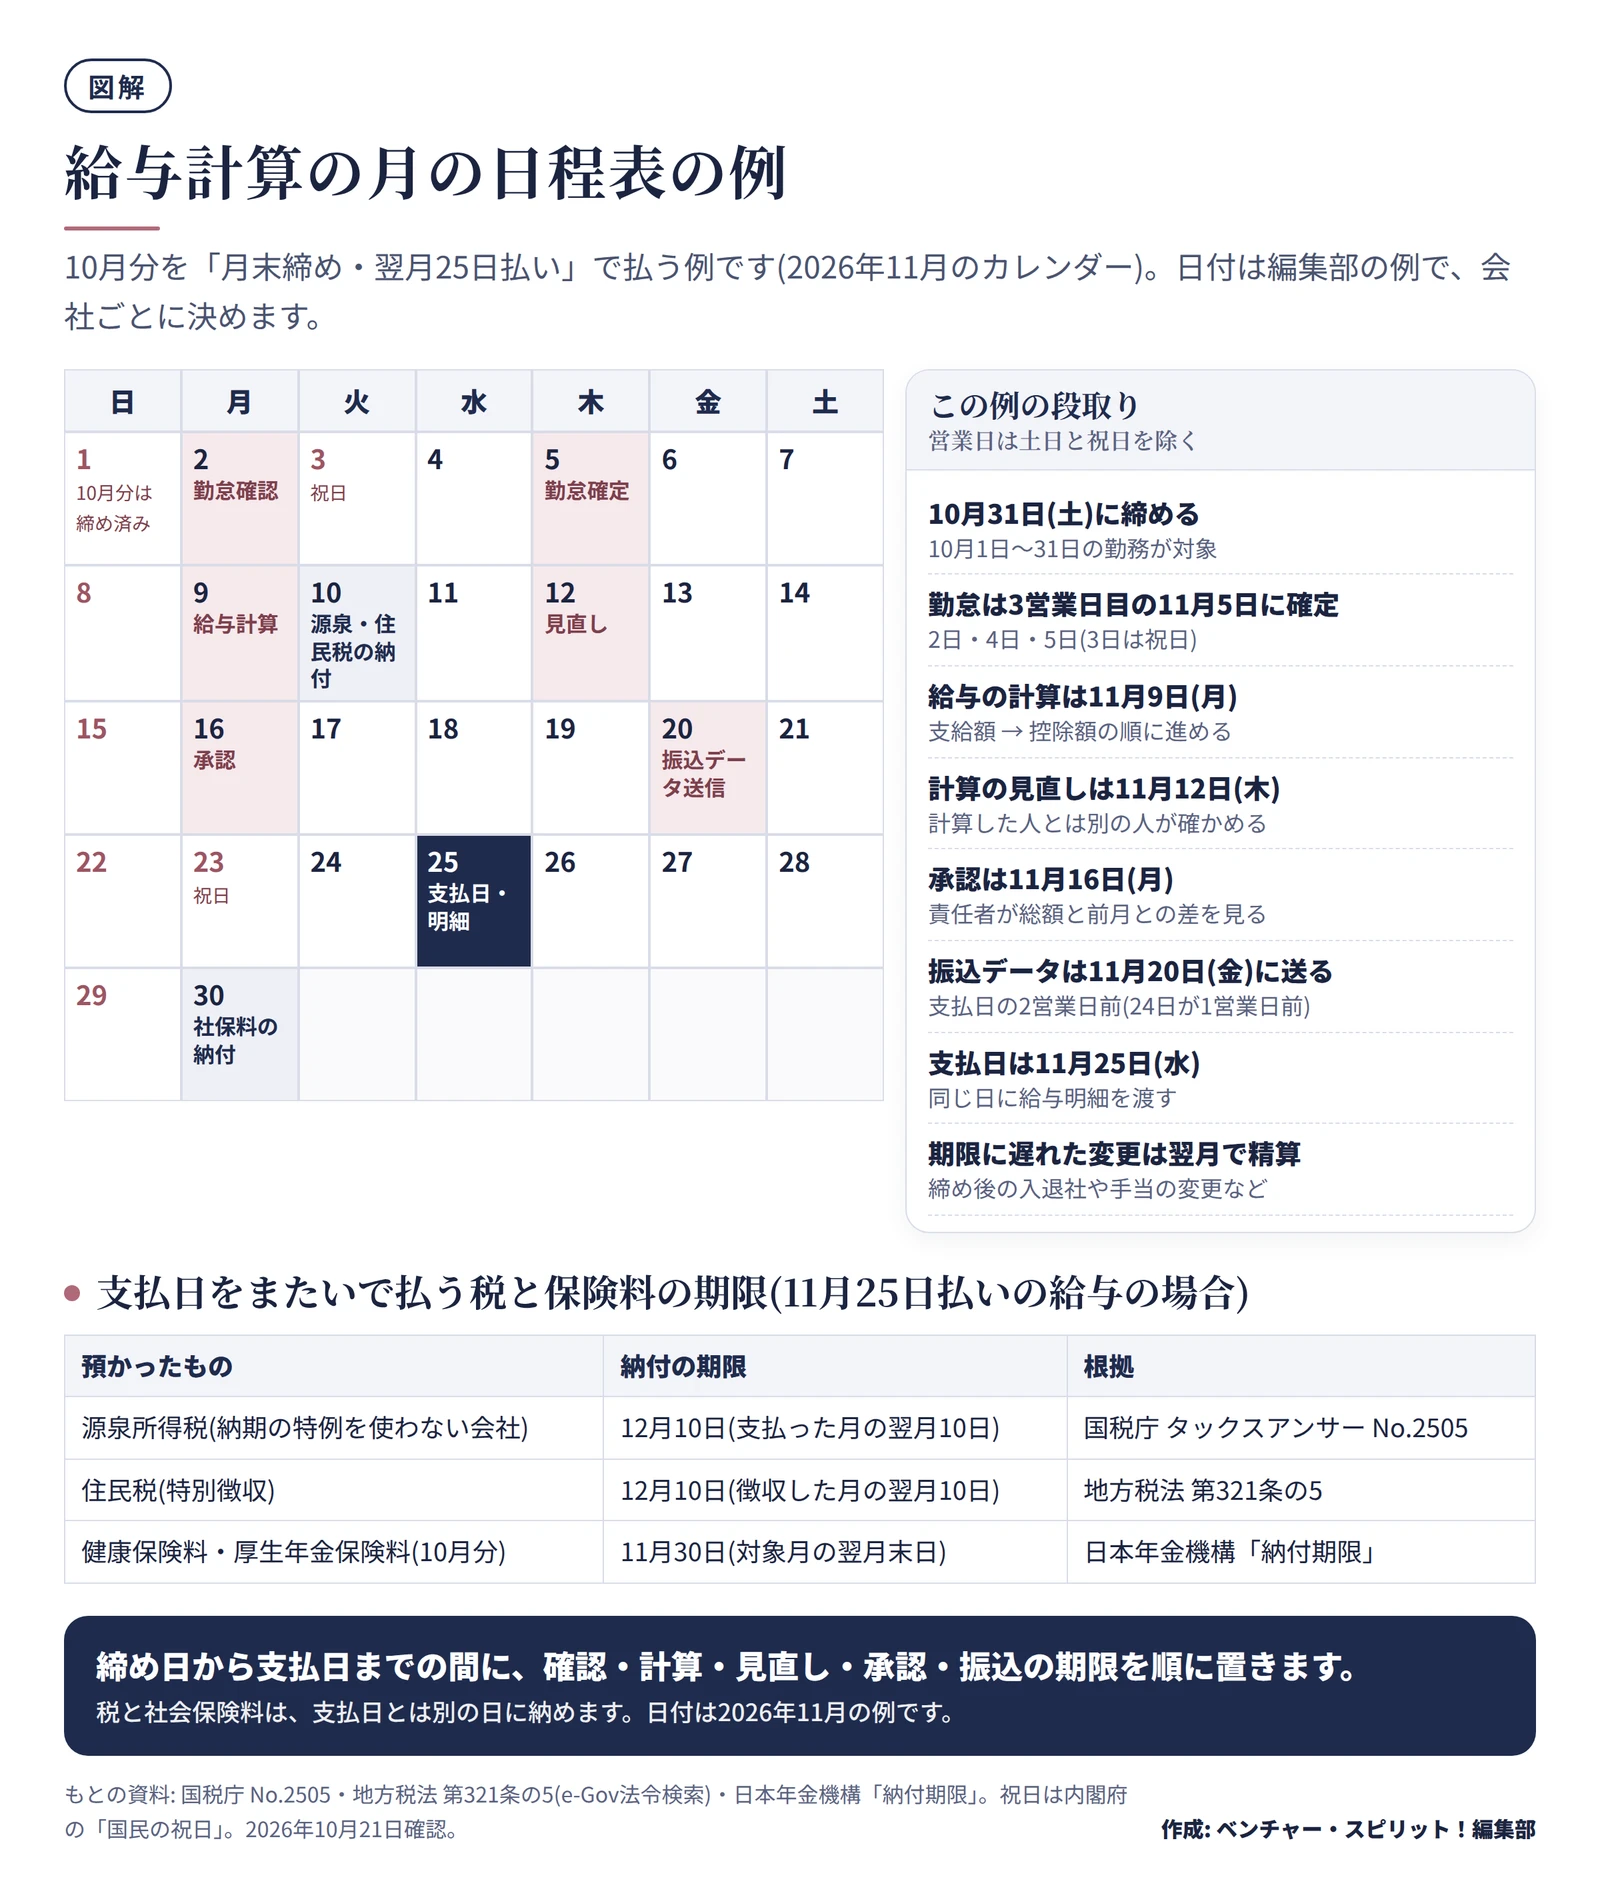
締め日と支払日は、会社が決めます。月末締め・翌月25日払いの例を、2026年11月のカレンダーにしました。
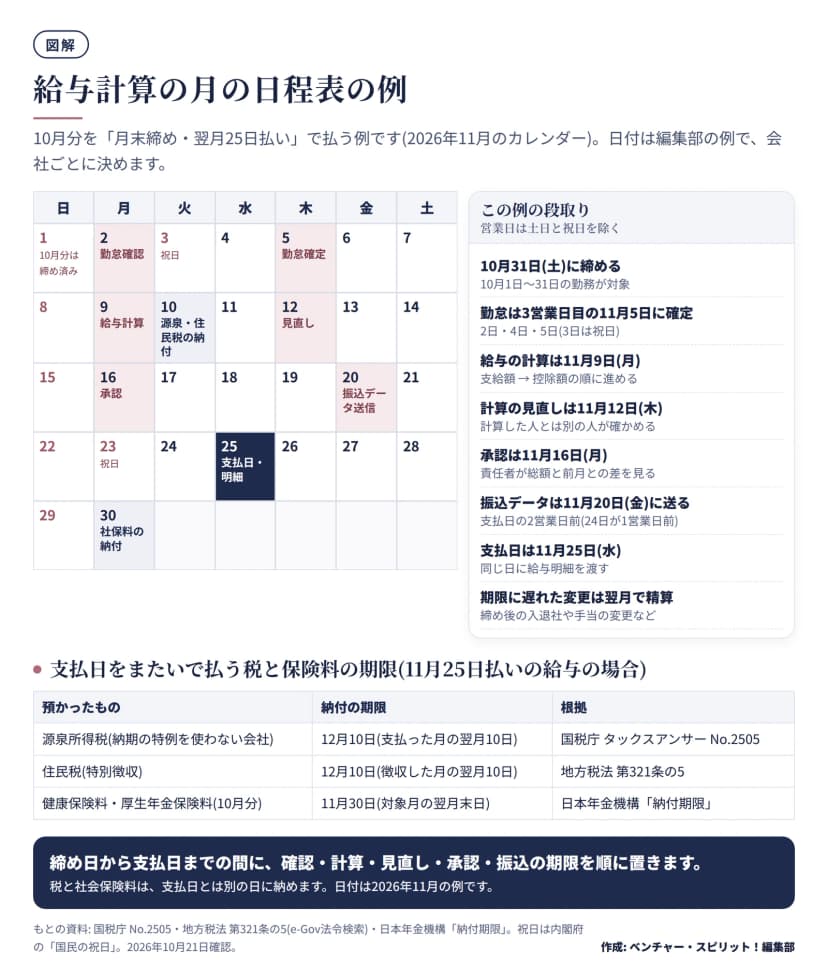 月末締め・翌月25日払いの日程表の例(2026年11月)と、税・保険料の納付期限作成: 編集部 / もとの資料: 国税庁 タックスアンサー No.2505・地方税法第321条の5・日本年金機構「納付期限」
| 日付(例) |
内容 |
営業日の数え方 |
| 10月31日(土) |
10月分の締め |
|
| 11月5日(木) |
勤怠の確定 |
翌月3営業日目(2日・4日・5日。3日は祝日) |
| 11月9日(月) |
給与の計算 |
|
| 11月12日(木) |
計算の見直し |
|
| 11月16日(月) |
責任者の承認 |
|
| 11月20日(金) |
振込データを金融機関へ送る |
支払日の2営業日前(24日が1営業日前) |
| 11月25日(水) |
支払日・給与明細の交付 |
|
| 11月30日(月) |
社会保険料(10月分)の納付 |
対象月の翌月末日 |
11月10日は、10月に支払った給与から預かった源泉所得税と住民税の納付日です。振込データを送る期限は、金融機関との契約で決まります。社内の期限は、その日から逆算します。経費の払い戻しを同じ日に払う会社は、経費精算の流れ 申請から承認・支払いまでと締め日・支払日の決め方の期限と合わせます。
勤怠の締めでは、数字の漏れと二重を見ます
給与計算の間違いは、勤怠の入力ミスから起きることが多いです。締めの時点で、次の点を確認します。
- 出勤日数・休日出勤・遅刻早退・欠勤が、全員分そろっているか
- 時間外労働・深夜労働・休日労働の時間が、タイムカードや勤怠システムと合っているか
- 有給休暇の取得日が、給与の計算に反映されているか
- 入社・退職・休職・産休育休の人が、日割りの計算になっているか
- 手当の変更(通勤経路の変更・家族の変更)の届出が、締めまでに出ているか
労働時間の記録は、給与の根拠になります。締め後に直す場合は、誰がいつ直したかを残します。
支給額は、基本給と手当に残業代を足し、欠勤分を引きます
支給額は、次の式で計算します。
総支給額 = 基本給 + 各種手当 + 時間外・休日・深夜の割増賃金 − 欠勤・遅刻早退の控除
割増賃金の計算
法律で決まっているのは、割増率の下限と、割増の基礎に入れない手当です。
| 場面 |
割増率の下限 |
根拠 |
| 時間外労働(法定の時間を超えた分) |
25% |
労働基準法第37条第1項・政令 |
| 1か月60時間を超える時間外労働 |
50% |
労働基準法第37条第1項ただし書 |
| 法定休日の労働 |
35% |
同上・政令 |
| 午後10時から午前5時までの深夜労働 |
25% |
労働基準法第37条第4項 |
月給の人の1時間あたりの賃金は、月給を、1か月の平均の所定労働時間で割って出します(労働基準法施行規則第19条)。割増の基礎には、家族手当・通勤手当のほか、別居手当・子女教育手当・住宅手当・臨時に支払われた賃金・1か月を超える期間ごとに支払われる賃金を入れません(同規則第21条)。
欠勤控除は、会社の規程で決めます
働かなかった日の賃金を払わない扱い(欠勤控除)の計算方法は、法律で一つに決まっていません。月給を月の所定労働日数で割る方法や、年間の所定労働日数の月平均で割る方法などがあり、就業規則か賃金規程に書いておきます。規程にない計算をすると、本人との間でもめるもとになります。
架空の明細で計算します
次の条件で、11月25日払いの支給額を計算します。
| 項目 |
内容 |
| 基本給 |
236,000円 |
| 職務手当 |
20,000円 |
| 通勤手当 |
12,000円(非課税の範囲内) |
| 時間外労働 |
11時間(深夜・休日なし) |
| 欠勤 |
1日 |
| 月の平均所定労働時間 |
160時間 |
| 月の所定労働日数 |
20日 |
割増の基礎は、基本給と職務手当の合計256,000円です。通勤手当は入れません。
| 項目 |
計算 |
金額 |
| 1時間あたりの賃金 |
256,000 ÷ 160 |
1,600円 |
| 時間外手当 |
1,600 × 1.25 × 11 |
22,000円 |
| 欠勤控除 |
256,000 ÷ 20 × 1日 |
12,800円 |
| 総支給額 |
236,000 + 20,000 + 12,000 + 22,000 − 12,800 |
277,200円 |
控除は、社会保険料、雇用保険料、源泉所得税、住民税の順に計算します
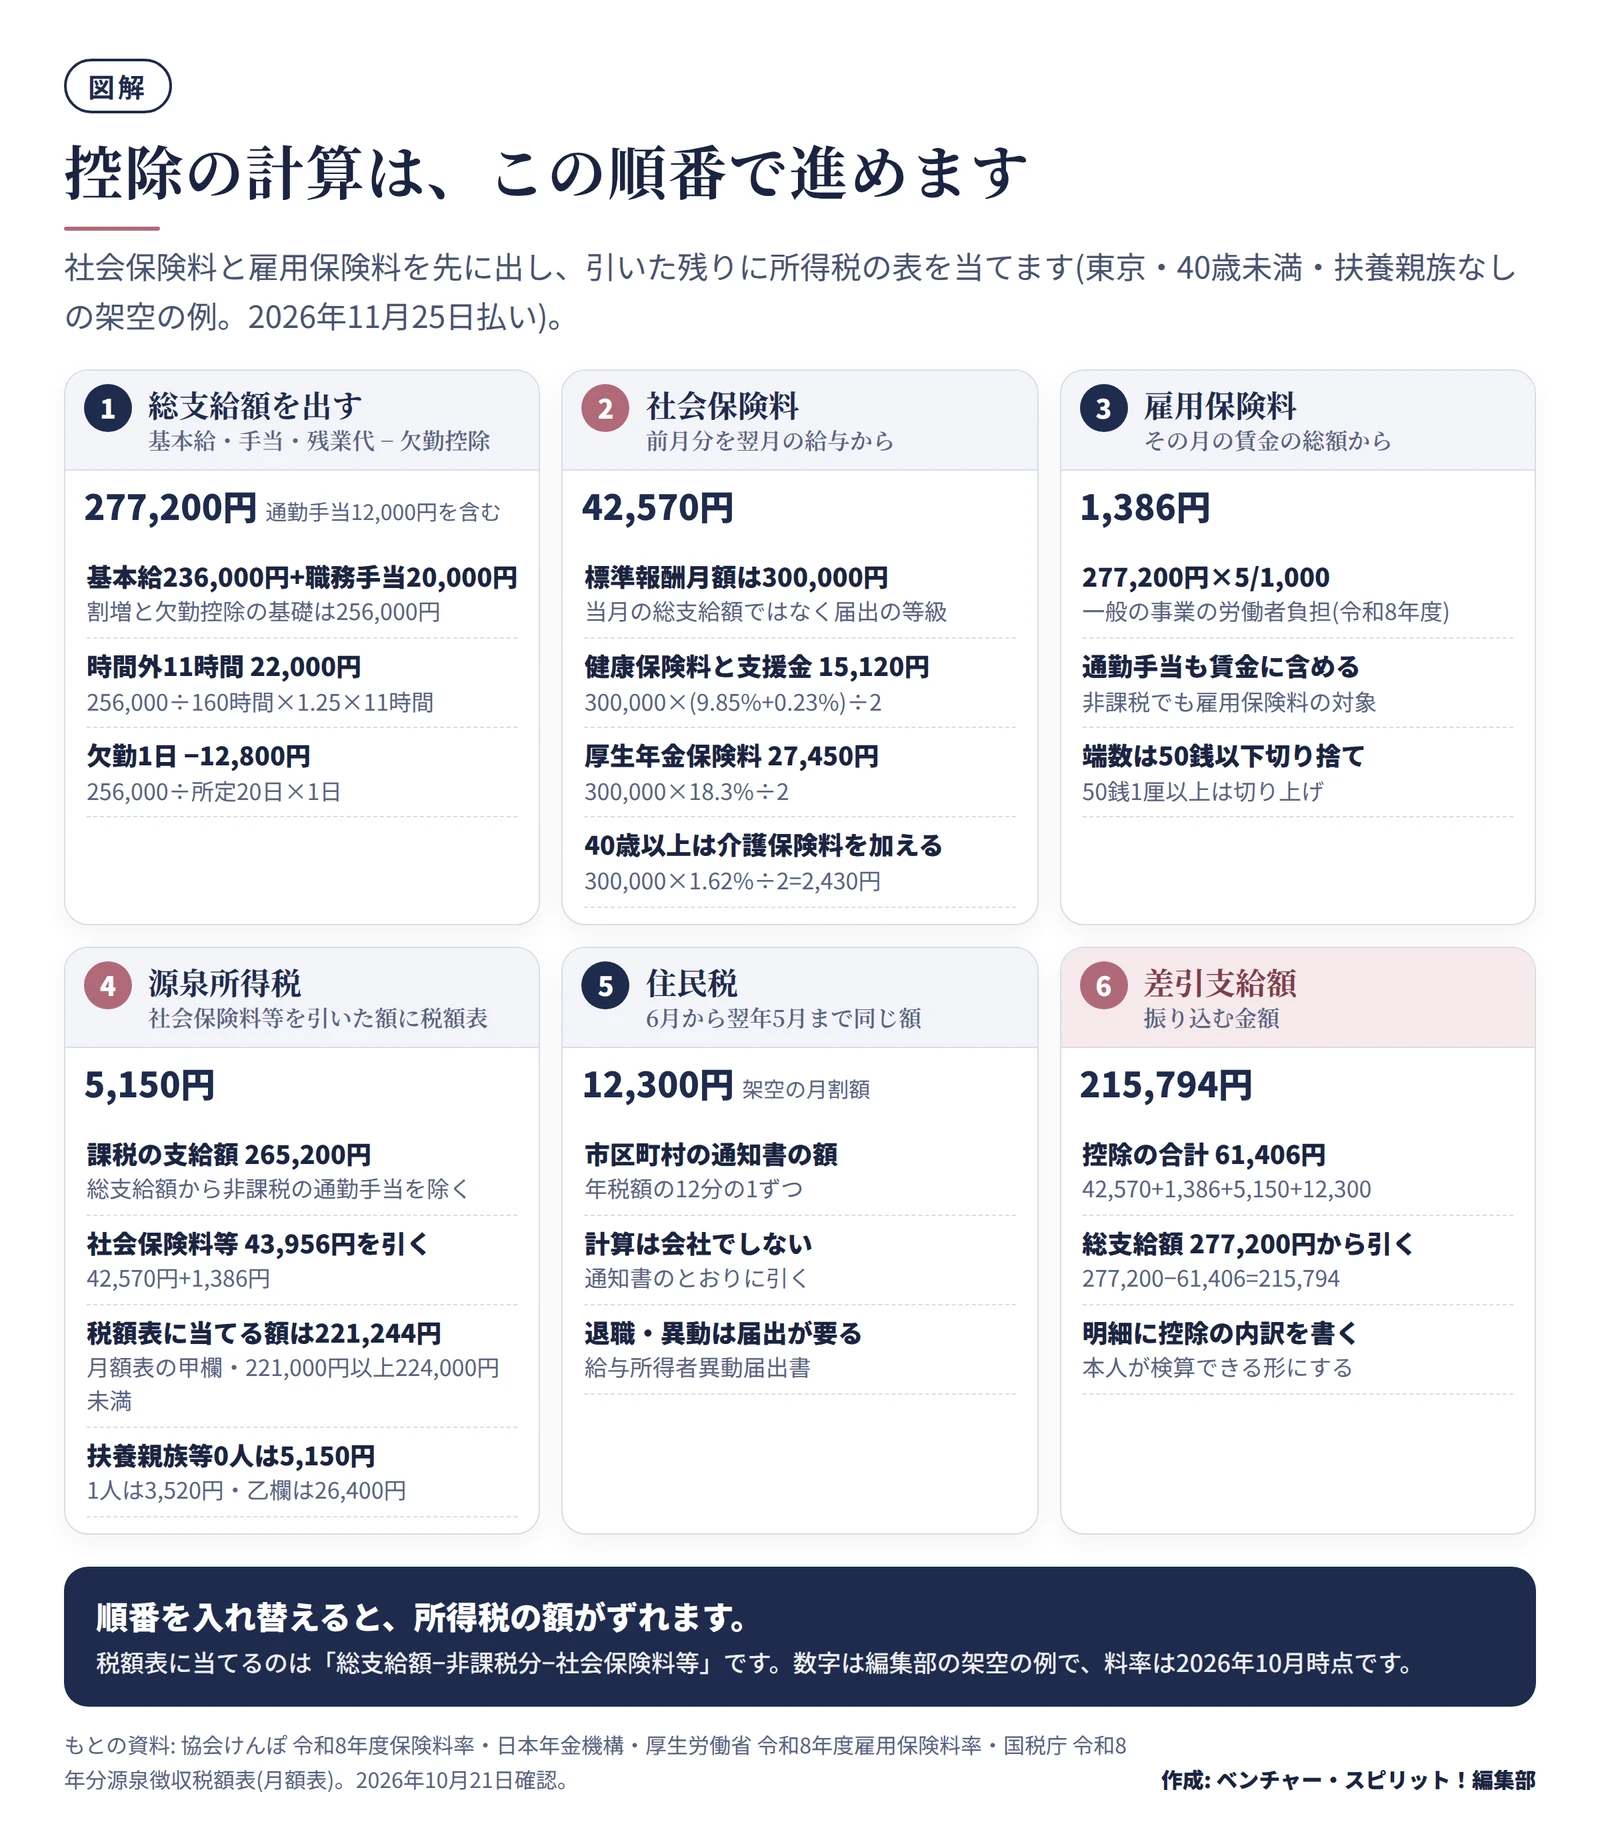
控除の順番には理由があります。源泉所得税は、総支給額から社会保険料などを引いた額に、税額表を当てて決めます。先に社会保険料と雇用保険料の額が決まっていないと、所得税の額が出せません。住民税は、市区町村の通知書の額をそのまま引くため、最後に置いても順番に影響しません。
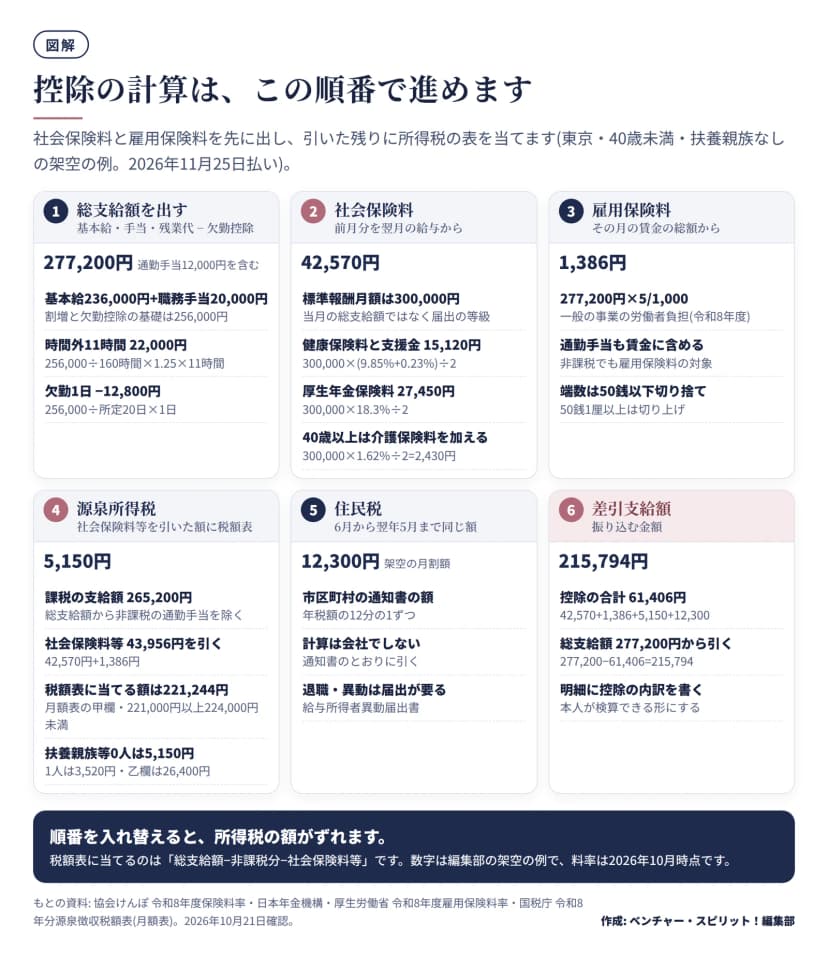 控除の計算の順番と、架空の明細(総支給額277,200円)の計算例作成: 編集部 / もとの資料: 協会けんぽ・日本年金機構・厚生労働省・国税庁 令和8年分源泉徴収税額表
社会保険料は、前月分を当月の給与から引きます
健康保険料と厚生年金保険料は、事業主と本人が半分ずつ負担します。保険料は月単位で発生し、事業主は、前月分の保険料を毎月の給与から控除できます(健康保険法第167条・厚生年金保険法第84条)。11月25日払いの給与から引くのは、10月分の保険料です。
保険料の計算に使うのは、その月の総支給額ではなく、標準報酬月額です。標準報酬月額は、毎年9月に、4月から6月の報酬の平均をもとに改定され(定時決定)、昇給などで固定的な賃金が変わり、3か月の平均で2等級以上の差が出たときにも改定されます(随時改定)。
2026年10月時点の料率は、次のとおりです。
| 項目 |
料率 |
適用 |
| 健康保険料率(協会けんぽ) |
都道府県ごと(東京は9.85%) |
令和8年度。3月分(4月納付分)から |
| 子ども・子育て支援金 |
0.23%(全国一律) |
令和8年4月分(5月納付分)から |
| 介護保険料率(40歳から64歳) |
1.62%(全国一律) |
令和8年度 |
| 厚生年金保険料率 |
18.3% |
平成29年9月分から固定 |
これらの料率は、事業主と本人が半分ずつ負担します。子ども・子育て支援金は、令和8年4月の保険料(5月に給与から天引き)から、医療保険料に上乗せして払います。協会けんぽの令和8年度の都道府県別の健康保険料率は、次のとおりです。全国の平均は9.90%です。
| 都道府県 |
健康保険料率 |
支援金0.23%を加えた率 |
| 北海道 |
10.28% |
10.51% |
| 東京都 |
9.85% |
10.08% |
| 愛知県 |
9.93% |
10.16% |
| 大阪府 |
10.13% |
10.36% |
| 福岡県 |
10.11% |
10.34% |
| 新潟県(最も低い) |
9.21% |
9.44% |
| 佐賀県(最も高い) |
10.55% |
10.78% |
| 沖縄県 |
9.44% |
9.67% |
ほかの県の料率は、協会けんぽの一覧で確かめます。健康保険組合に入っている会社は、組合の料率を使います。
架空の例(東京・40歳未満・標準報酬月額300,000円)は、次のとおりです。
| 項目 |
計算 |
本人負担 |
| 健康保険料と支援金 |
300,000 × (9.85% + 0.23%) ÷ 2 |
15,120円 |
| 厚生年金保険料 |
300,000 × 18.3% ÷ 2 |
27,450円 |
| 合計 |
|
42,570円 |
40歳から64歳の人は、介護保険料(300,000 × 1.62% ÷ 2 で2,430円)が加わります。折半した額に1円未満の端数が出たときは、給与から控除する場合は50銭以下を切り捨て、50銭を超えたら切り上げます。ただし、本人と会社の間で特約があれば、それに従えます(日本年金機構)。
賞与の社会保険料は、標準賞与額に料率をかけて計算します。くわしくは賞与の平均額の推移と、日本年金機構の賞与支払届の案内で確かめてください。
雇用保険料は、総支給額に料率をかけます
雇用保険料は、その月の賃金の総額に、労働者負担の率をかけて出します。令和8年度(2026年4月1日から2027年3月31日)の率は、次のとおりです。
| 事業の種類 |
労働者負担 |
事業主負担 |
合計 |
| 一般の事業 |
5/1,000 |
8.5/1,000 |
13.5/1,000 |
| 農林水産・清酒製造の事業 |
6/1,000 |
9.5/1,000 |
15.5/1,000 |
| 建設の事業 |
6/1,000 |
10.5/1,000 |
16.5/1,000 |
架空の例は、277,200円 × 5/1,000 = 1,386円です。給与から引くときの端数は、50銭以下を切り捨て、50銭1厘以上を切り上げるのが原則です。
源泉所得税は、社会保険料などを引いた額に税額表を当てます
源泉所得税は、国税庁の「給与所得の源泉徴収税額表(月額表)」で求めます。令和8年分の表は、所得税の基礎控除の見直しなどにより、令和7年分以前の表とは税額も扶養親族等の数の数え方も変わっています。古い表を使わないでください。
表の見方は、次のとおりです。
- 表に当てはめる金額は、その月の給与等から、社会保険料等(厚生年金保険料・健康保険料・雇用保険料など)を引いた額です。
- 「給与所得者の扶養控除等申告書」を出している人は甲欄、出していない人は乙欄を使います。
- 甲欄は、扶養親族等の数(0人から7人)の列を選びます。
- 通勤手当は、1か月15万円までなら非課税なので、当てはめる金額から除きます。
架空の例では、次のようになります。
| 項目 |
計算 |
金額 |
| 課税の支給額 |
277,200 − 12,000(非課税の通勤手当) |
265,200円 |
| 社会保険料等 |
42,570 + 1,386 |
43,956円 |
| 税額表に当てる金額 |
265,200 − 43,956 |
221,244円 |
| 月額表の行 |
221,000円以上224,000円未満 |
|
| 甲欄・扶養親族等0人 |
|
5,150円 |
同じ行で、扶養親族等が1人なら3,520円、乙欄なら26,400円です。扶養親族等の数は、扶養控除等申告書の内容で決まります。税の扶養と社会保険の扶養は別の基準なので、迷ったときは扶養の記事で確かめます。
住民税は、市区町村の通知書の額を引きます
住民税の特別徴収は、会社が給与から引いて、市区町村へ納める方法です。市区町村から届く特別徴収税額の通知書に、年税額と、月ごとの額(月割額)が書かれています。会社は、年税額の12分の1の額を、6月から翌年5月まで、給与を払うときに毎月徴収し、徴収した月の翌月10日までに納めます(地方税法第321条の5)。
住民税の額は、会社では計算しません。通知書のとおりに引きます。架空の例では、月割額を12,300円とします。
退職や異動があったときは、市区町村へ届出が要ります。退職が1月から4月の場合の残りの住民税の扱いは、本人の申出や給与の額などによって変わるため、通知書と市区町村の案内で確かめてください。
控除の合計と差引支給額
| 項目 |
金額 |
| 総支給額 |
277,200円 |
| 健康保険料(支援金を含む) |
15,120円 |
| 厚生年金保険料 |
27,450円 |
| 雇用保険料 |
1,386円 |
| 源泉所得税 |
5,150円 |
| 住民税 |
12,300円 |
| 控除の合計 |
61,406円 |
| 差引支給額 |
215,794円 |
給与から社会保険料や税のほかの項目(社宅費や労働組合費など)を引くときは、労働基準法第24条により、労使協定が要ります。
支払いは、賃金支払の5原則に合わせます
賃金の支払いには、労働基準法第24条の5つの原則があります。
| 原則 |
内容 |
| 通貨払い |
現金で払う。口座振込などは、本人の同意があれば可能 |
| 直接払い |
本人に払う。代理人への支払いは不可 |
| 全額払い |
全額を払う。法令で決まった控除か、労使協定がある控除だけ引ける |
| 毎月1回以上払い |
臨時の賃金や賞与を除き、毎月1回以上払う |
| 一定期日払い |
「毎月25日」のように日を決める |
銀行などの口座への振込は、労働者の同意を得れば行えます(労働基準法施行規則第7条の2)。同意は、入社時の書類で口座の指定と一緒に取っておきます。給与の振込日に口座へ入っているようにするため、振込データは、金融機関の締め時間から逆算して送ります。
給与明細は、支払日に渡します
給与の支払いをする人は、給与の金額などを書いた支払明細書を、支払を受ける人に交付する義務があります(所得税法第231条第1項)。社会保険料を控除したときは、控除額を本人に通知します(健康保険法第167条第3項・厚生年金保険法第84条第3項)。給与明細に、控除の内訳を書いておくと、両方を満たせます。
電子で渡す場合は、本人の承諾が要ります(所得税法第231条第2項)。本人が請求したときは、紙で交付します。
| 項目 |
紙で渡す場合 |
電子で渡す場合 |
| 渡し方 |
封筒・手渡し |
システムの画面・メール |
| 本人の承諾 |
要らない |
要る(記録を残す) |
| 本人から請求があったとき |
|
紙で交付する |
| 気をつけること |
配るときの取り違え |
閲覧できない人への対応 |
賃金台帳などの記録は、労働基準法第109条で5年の保存と決まっていますが、第143条により、当分の間は3年です。
月末までに、預かった税と保険料を納めます
給与から預かった税と保険料は、期限までに納めます。
| 預かったもの |
納付の期限 |
納め先 |
| 源泉所得税 |
支払った月の翌月10日 |
税務署・金融機関 |
| 住民税(特別徴収) |
徴収した月の翌月10日 |
市区町村 |
| 健康保険料・厚生年金保険料 |
対象月の翌月末日(10月分は11月末日) |
年金事務所(日本年金機構) |
源泉所得税は、給与の支給人員が常時10人未満の会社なら、「納期の特例」の申請で、1月から6月に預かった分を7月10日に、7月から12月に預かった分を翌年1月20日に、まとめて納められます。納付の期限が土日や祝日のときは、その休日明けの日が期限です。
年末調整は、12月の給与の時期に重なるため、日程が詰まります。年末調整2026の日程も、あわせて確かめてください。
チェックリスト
よくある誤りは、料率の更新と区分の取り違えです
| 誤り |
起きる理由 |
防ぎ方 |
| 料率を更新し忘れる |
年度の初めや3月分から改定される |
協会けんぽと厚生労働省の発表を、毎年確かめる |
| 当月分の社会保険料を引く |
前月分を引く決まりを知らない |
引くのは前月分と、日程表に書く |
| 通勤手当を割増の基礎に入れる |
手当を全部まとめて計算する |
割増の基礎は、手当ごとに入れるかを決めておく |
| 税額表に総支給額を当てる |
社会保険料を先に引き忘れる |
控除は社会保険料から計算する順にする |
| 古い年の税額表を使う |
給与ソフトの更新漏れ |
年の初めに、税額表の年を確認する |
| 月の途中の入社の日割りを間違える |
日割りの規程がない |
日割りの計算方法を規程に書く |
| 納付期限を数え違える |
休日にかかる |
カレンダーに、休日明けの日も書く |
今日からできること
まず、自社の給与の締め日・支払日・納付の期限を、1枚の日程表にまとめます。次に、給与明細の控除欄の料率を、協会けんぽの令和8年度の率、厚生年金の18.3%、雇用保険の5/1,000と照らして、合っているかを見ます。給与ソフトを使っている会社は、料率と税額表の年が更新されているかを、次の締めの前に確認してください。
この記事は、2026年10月21日時点で協会けんぽ・日本年金機構・こども家庭庁・厚生労働省・国税庁・e-Govが公表している資料にもとづいています。明細の数字は編集部の架空の例で、実際の額は個々の事情で変わります。個別の判断は、社会保険労務士・税理士や、年金事務所・税務署・市区町村の窓口に確かめてください。