契約書や領収書に収入印紙を貼る担当者は、書類が回ってくるたびに「いくらの印紙が要るのか」「消印はどう押すのか」を確かめることになります。この記事では、主な文書の印紙税額を早見表にして、貼り方と消印、貼り忘れ・貼りすぎのときの手続き、電子契約で印紙が要らない理由を順に説明します。2026年10月24日に、国税庁の資料で確かめた内容です。
収入印紙は何のために貼るのか
印紙税は、契約書や領収書などの文書にかかる税金です。お金の動きに税がかかる消費税とは違い、「この文書を作った」ことそのものに税がかかります。納め方は、税額ぶんの収入印紙を文書に貼り、消印をすることです(国税庁 No.7129・No.7131)。
どの文書に税がかかるかは、印紙税法の課税物件表にある20種類の文書で決まります。国税庁は、文書の名前や呼び方でなく、書かれている内容を実質的に見て判断するとしています(No.7100)。「覚書」「確認書」という題名でも、中身が請負の約束なら請負の契約書として扱われます。反対に、「契約書」という題名でも、20種類に当たらなければ課税されません。
印紙を貼る義務は、文書を作る人にあります。契約書なら、文書を作成して相手に渡す側の会社です。領収書なら、お金を受け取って領収書を作る側です。「作成」とは、文書をその目的どおりに使うことを指し、請書なら相手に渡した時が作成の時です(国税庁 質疑応答事例「誤って納付した印紙税の還付」)。
主な文書の印紙税額の早見表
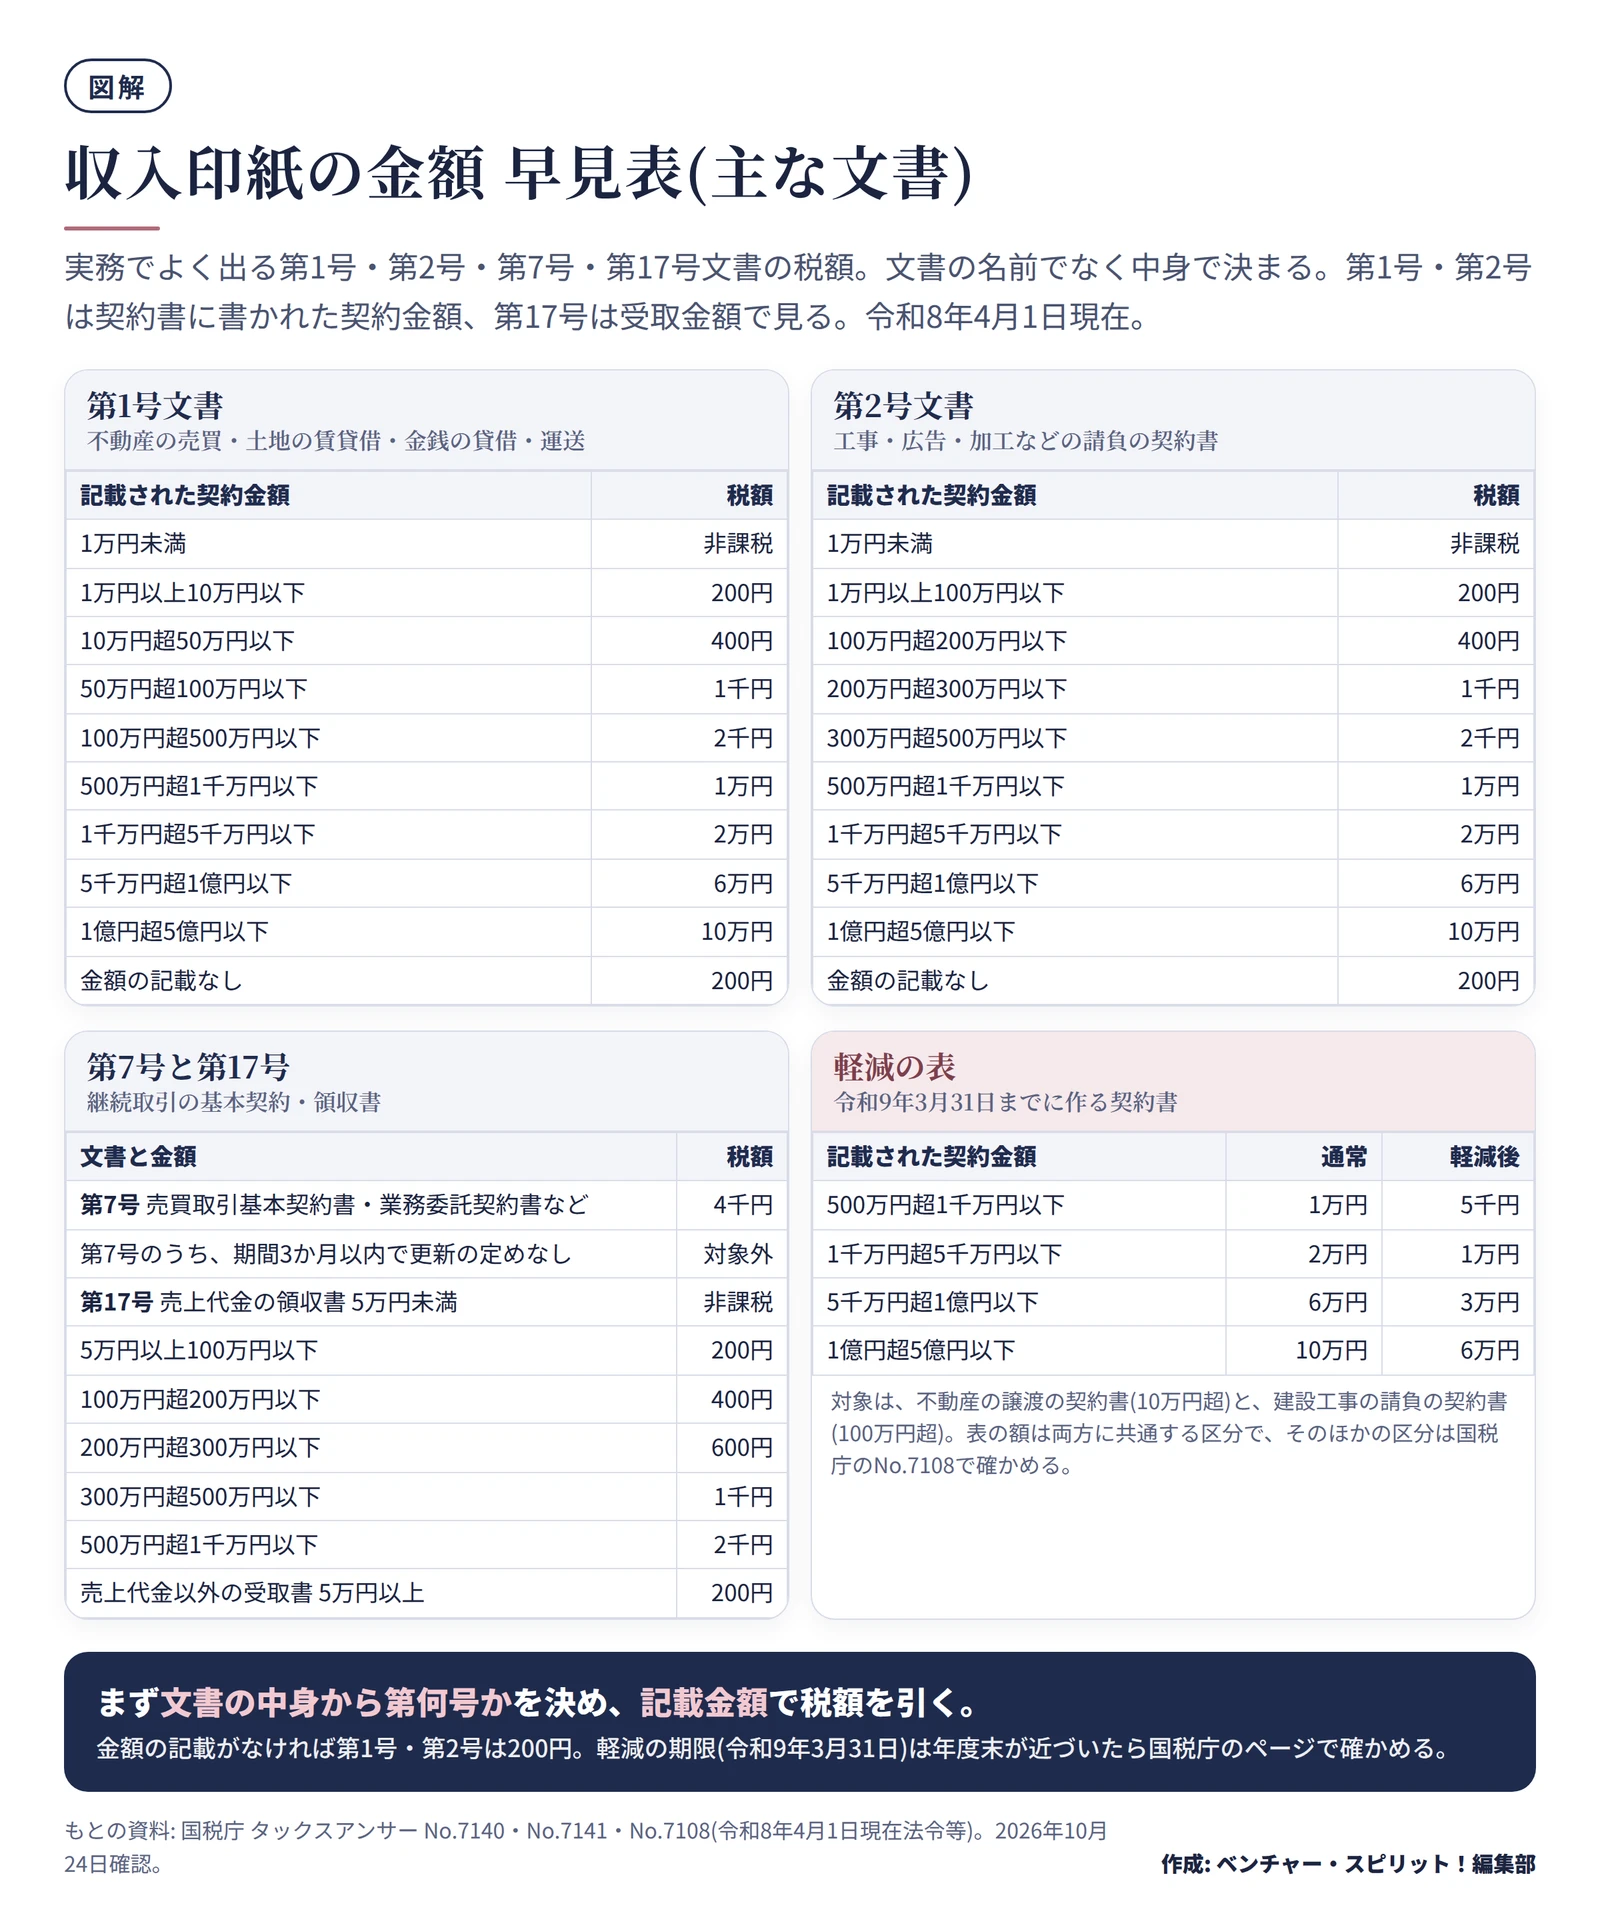
実務でよく出る文書は、第1号・第2号・第7号・第17号の4種類です。次の図は、その税額と、軽減の表をまとめたものです。
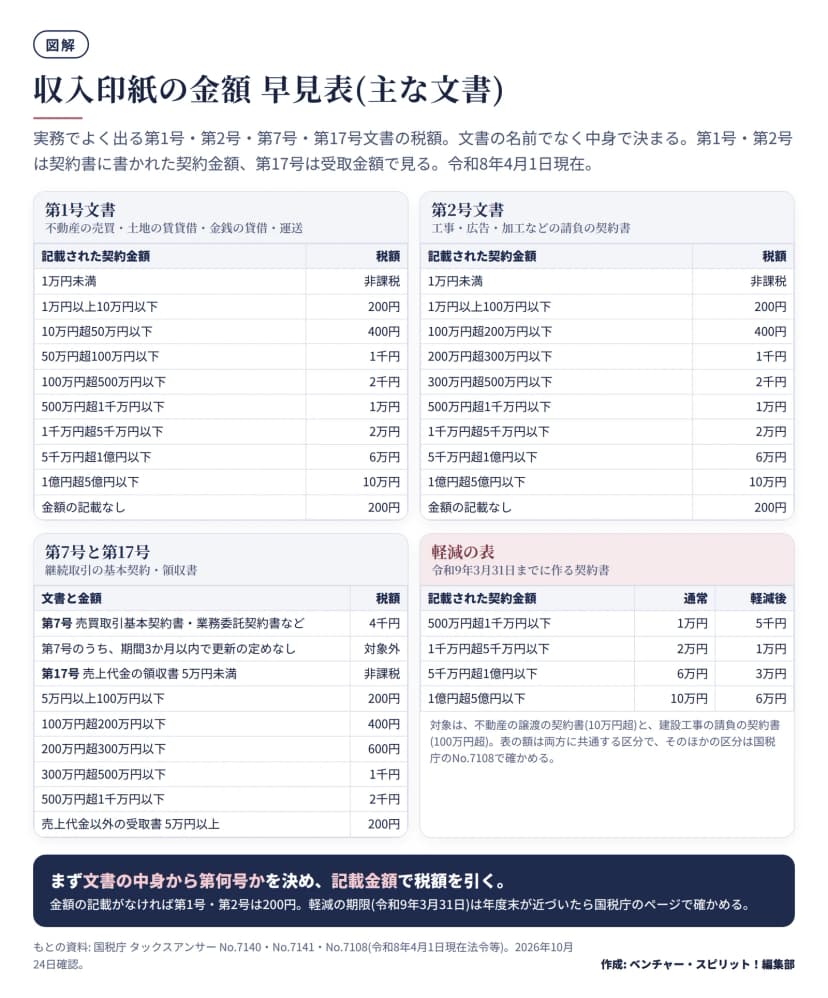 収入印紙の金額早見表。第1号・第2号・第7号・第17号と軽減の表作成: 編集部 / もとの資料: 国税庁 タックスアンサー No.7140・No.7141・No.7108
第1号文書と第2号文書(契約金額で決まる)
第1号文書は、不動産の売買、土地の賃貸借、金銭の貸し借り、運送の契約書などです。第2号文書は、工事、広告、物品の加工など、請負の契約書です。どちらも契約書に書かれた契約金額で税額が決まり、金額が記載されていなければ200円です。税額は国税庁の一覧表(令和8年4月1日現在)のとおりです。
| 記載された契約金額 |
第1号文書 |
第2号文書 |
| 1万円未満 |
非課税 |
非課税 |
| 1万円以上10万円以下 |
200円 |
200円 |
| 10万円超50万円以下 |
400円 |
200円 |
| 50万円超100万円以下 |
1千円 |
200円 |
| 100万円超200万円以下 |
2千円 |
400円 |
| 200万円超300万円以下 |
2千円 |
1千円 |
| 300万円超500万円以下 |
2千円 |
2千円 |
| 500万円超1千万円以下 |
1万円 |
1万円 |
| 1千万円超5千万円以下 |
2万円 |
2万円 |
| 5千万円超1億円以下 |
6万円 |
6万円 |
| 1億円超5億円以下 |
10万円 |
10万円 |
| 5億円超10億円以下 |
20万円 |
20万円 |
| 10億円超50億円以下 |
40万円 |
40万円 |
| 50億円超 |
60万円 |
60万円 |
| 契約金額の記載なし |
200円 |
200円 |
同じ金額でも、売買なのか請負なのかで税額が変わるため、文書の種類を先に決めます。
一覧表には注意書きがあります。第1号または第2号と、第3号から第17号の文書に当たる文書で、第1号または第2号に所属が決まるものは、契約金額が1万円未満でも非課税になりません。
第7号文書(継続的取引の基本契約)
売買取引基本契約書、特約店契約書、代理店契約書、業務委託契約書、銀行取引約定書など、継続的な取引の基本となる契約書は、1通4千円です。契約期間が3か月以内で、更新の定めがないものは除かれます(No.7141)。
業務委託契約書は、中身で扱いが変わります。請負の内容なら第2号文書、継続的な取引の基本なら第7号文書になる場合があります。契約書の読み方は契約書を受け取ったら確認することに書いたので、ここでは税額の確認にとどめます。
第17号文書(領収書・受取書)
売上代金の受取書は、記載された受取金額が5万円未満なら非課税、5万円以上100万円以下で200円、100万円超200万円以下で400円、200万円超300万円以下で600円、300万円超500万円以下で1千円、500万円超1千万円以下で2千円です。1千万円を超える区分は、No.7141で確かめます。売上代金以外(借入金、保険金、損害賠償金など)の受取書は、5万円未満が非課税、5万円以上は一律200円です。
領収書の書き方と、消費税を分けて書くと額が変わる点、クレジット払いの扱いは領収書の書き方 但し書き・宛名・収入印紙と再発行を頼まれたときの対応にまとめています。
そのほかの文書
| 号 |
文書の種類 |
税額 |
| 第3号 |
約束手形・為替手形 |
手形金額10万円未満は非課税、10万円以上100万円以下は200円など、金額ごと |
| 第4号 |
株券・社債券など |
券面金額500万円以下は200円など、金額ごと |
| 第5号 |
合併契約書・吸収分割契約書・新設分割計画書 |
4万円 |
| 第6号 |
定款(設立のときの原本) |
4万円(株式会社の定款のうち公証人が保存するもの以外は非課税) |
| 第8号から第14号 |
預金証書、倉荷証券、保険証券、信用状、信託行為の契約書、債務保証の契約書、金銭の寄託の契約書 |
200円(身元保証の契約書は非課税) |
| 第15号 |
債権譲渡・債務引受けの契約書 |
1万円以上は200円 |
| 第18号から第20号 |
預金通帳、請負通帳などの通帳、判取帳 |
1年ごとに200円・400円・4千円 |
契約金額の変更と消費税の扱い
金額を変える覚書の記載金額は、変更前の契約書が特定できるかどうかで変わります(No.7123)。前の契約書を特定できる覚書で、金額を増やすときは増えた額、減らすときは記載金額なしです。たとえば当初90万円を110万円にする覚書なら、記載金額は増加分の20万円です。
消費税額が区分して書かれているときは、その額を記載金額に含めません。ただし、この扱いがあるのは第1号、第2号、第17号の3つに限られます(No.7124)。たとえば請負金額を「1,100万円うち消費税額等100万円」と書けば、記載金額は1,000万円で、第2号文書の税額は1万円です。「1,100万円(税込)」とだけ書くと、記載金額は1,100万円で2万円になります。免税事業者の契約や領収書は、区分して書いても税込の額で判定します。
軽減の表(不動産の譲渡と建設工事の請負)
平成26年4月1日から令和9年3月31日までに作る、不動産の譲渡に関する契約書(第1号)と建設工事の請負に関する契約書(第2号)は、税額が軽くなります(No.7108)。対象は、不動産の譲渡では契約金額10万円を超えるもの、建設工事の請負では契約金額100万円を超えるものです。
| 記載された契約金額 |
不動産の譲渡(軽減後) |
建設工事の請負(軽減後) |
| 10万円超50万円以下 |
200円 |
対象外(200円) |
| 50万円超100万円以下 |
500円 |
対象外(200円) |
| 100万円超200万円以下 |
1千円 |
200円 |
| 200万円超300万円以下 |
1千円 |
500円 |
| 300万円超500万円以下 |
1千円 |
1千円 |
| 500万円超1千万円以下 |
5千円 |
5千円 |
| 1千万円超5千万円以下 |
1万円 |
1万円 |
| 5千万円超1億円以下 |
3万円 |
3万円 |
| 1億円超5億円以下 |
6万円 |
6万円 |
| 5億円超10億円以下 |
16万円 |
16万円 |
| 10億円超50億円以下 |
32万円 |
32万円 |
| 50億円超 |
48万円 |
48万円 |
期限は令和9年(2027年)3月31日までです。この日以降に作る契約書の扱いは、2026年10月24日の時点で国税庁のページに載っていません。年度末が近づいたら、No.7108で延長の有無を確かめてください。
貼り方と消印の押し方
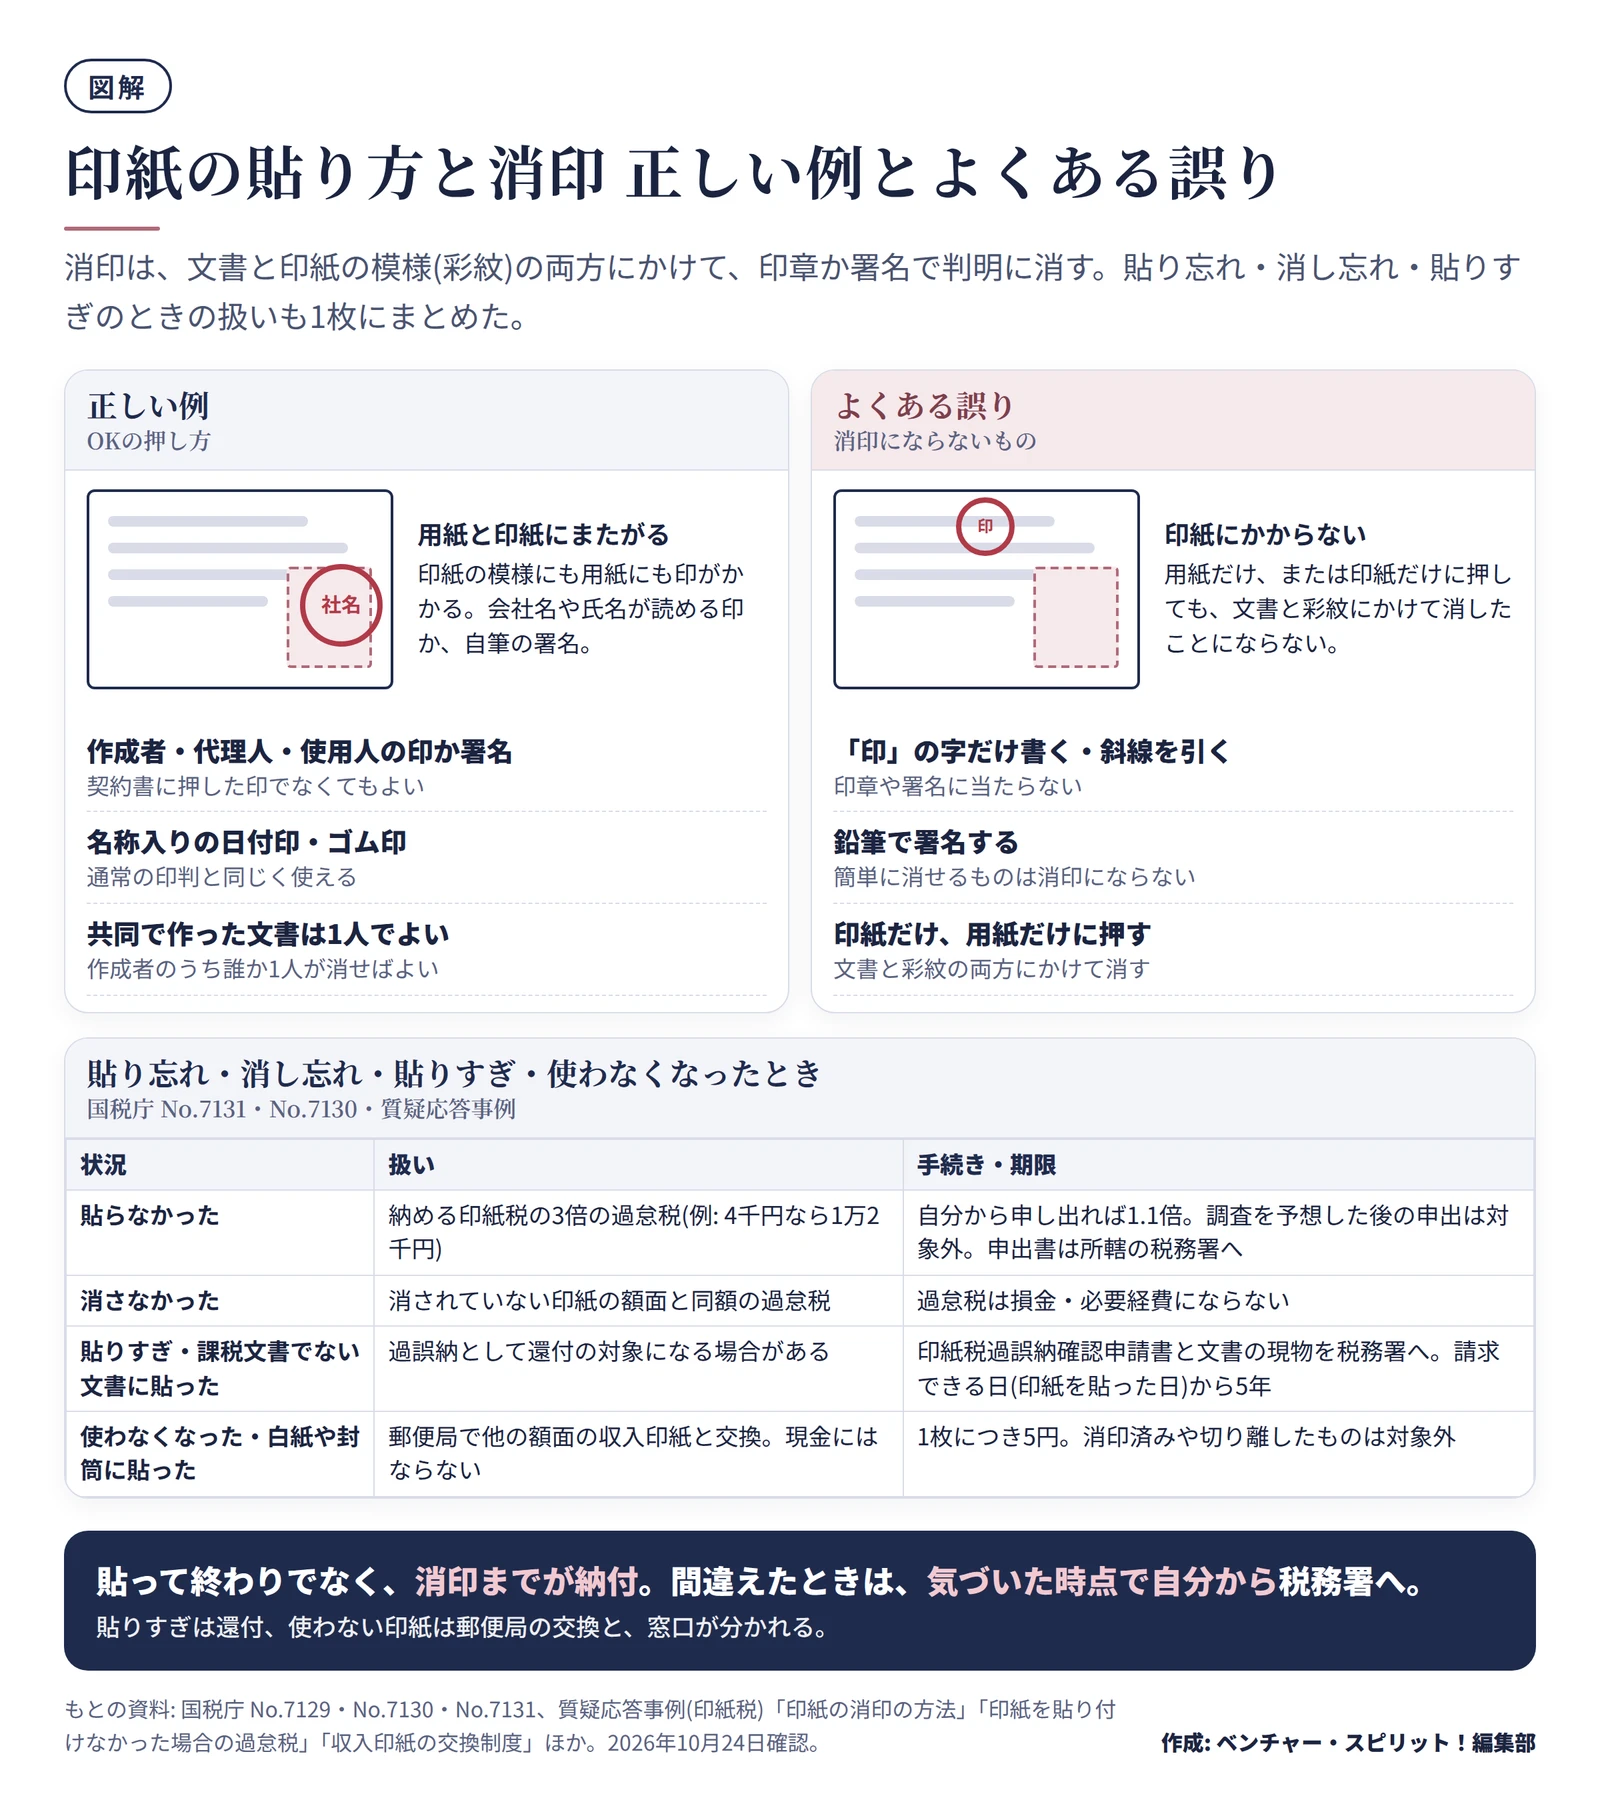
収入印紙は、貼る場所の決まりよりも、「消印で判明に消す」ことが決まっています。国税庁の資料が定めるのは、次のことです(No.7129・質疑応答事例「印紙の消印の方法」)。
- 文書と印紙の彩紋(印紙の模様)にかけて、判明に消す
- 消す方法は、作成者本人、代理人、使用人その他の従業者の印章か署名
- 印章は、ふつうの印判のほか、氏名や名称を入れた日付印、役職名や名称を入れたゴム印でもよい
- 署名は自筆で、氏名のほか通称や商号でもよい
- 一見して誰が消したか分かる程度に押し、通常の方法で取り去れないこと
- 数人で作った文書は、作成者のうち1人が消せばよい
消印は再使用を防ぐためのものなので、契約印である必要はなく、担当者の認印や会社名の入った日付印でも構いません。
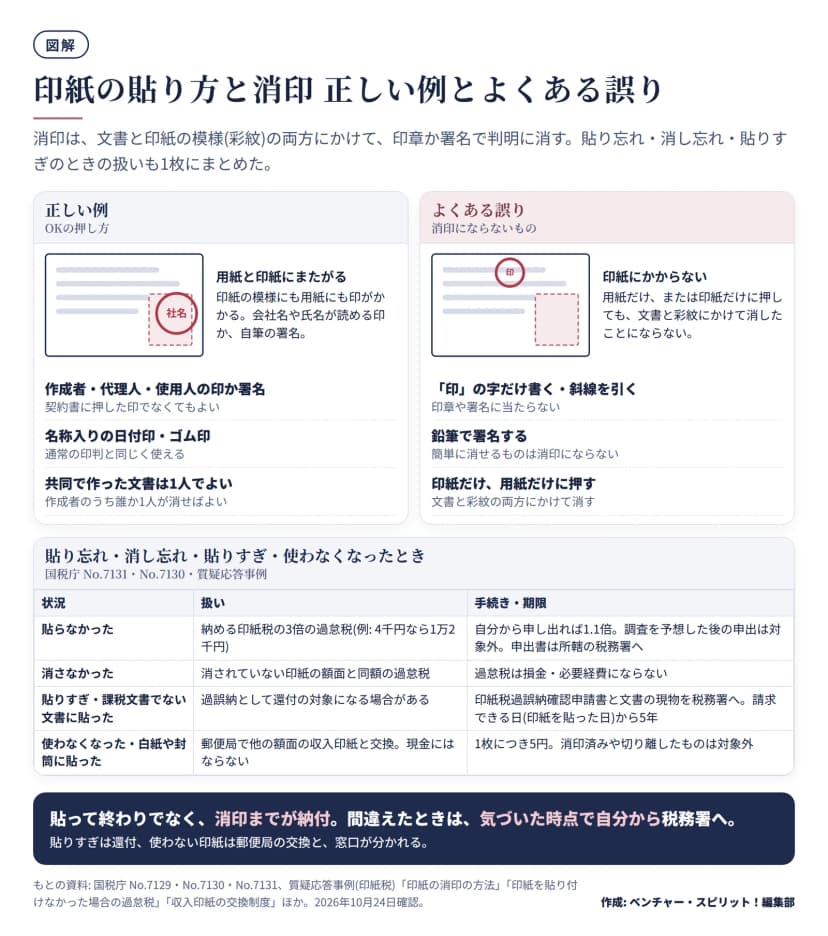 印紙の消印の正しい例とよくある誤り、貼り忘れ・消し忘れ・貼りすぎの扱い作成: 編集部 / もとの資料: 国税庁 No.7129・No.7130・No.7131・質疑応答事例(印紙税)
一般的な実務では、貼る場所は文字や署名欄を隠さない余白にします。2通作る契約書は、課税文書となる通数ぶんそれぞれに貼ります。コピー機で写しただけで署名も押印もないものは課税されませんが、写しや副本と書いてあっても、当事者が署名や押印をして契約の成立を証明する目的で作ったものは課税されます(No.7120)。
税印、印紙税納付計器、書式表示による納付の特例もあります(No.7129)。毎月多くの文書を作る会社が検討すれば足ります。
貼り忘れ・消し忘れ・貼りすぎ・貼り間違いのときの扱い
| 状況 |
扱い |
手続き |
| 印紙を貼らなかった |
納める印紙税の3倍の過怠税 |
自分で気づいて申し出ると1.1倍 |
| 貼ったが消印をしなかった |
消されていない印紙の額面と同額の過怠税 |
後から消す扱いは公式の資料で確かめられなかったため、税務署に相談 |
| 税額より多く貼った |
過誤納として還付の対象になる場合がある |
印紙税過誤納確認申請書を税務署に出す |
| 課税文書でない文書に貼った |
同上 |
同上 |
| 文書を作らず、印紙が使えなくなった |
同上 |
同上 |
| 白紙や封筒に貼った、未使用 |
郵便局で他の額面と交換できる |
1枚につき5円の手数料 |
貼り忘れたときの過怠税
貼るべき印紙税を、文書を作る時までに納めなかったときは、納めなかった額とその2倍の額を合わせた、3倍の過怠税がかかります。たとえば4千円の第7号文書に貼らなければ、1万2千円です。印紙を貼らなかったことを自分から税務署に申し出たときは、1.1倍になります。ただし、調査を受けて過怠税の決定があると予想してからの申出は、1.1倍になりません(No.7131・質疑応答事例「印紙を貼り付けなかった場合の過怠税」)。
申出には、印紙税不納付事実申出書を使います。書面を持参か送付で出すほか、e-Taxソフトでも出せます。添付するのは、納めていない課税文書か、その写しやひな型です。提出先は、課税文書を作った場所の所轄税務署です(国税庁 手続案内 D2-20)。
消し忘れたとき
貼った印紙を所定の方法で消さなかったときは、消されていない印紙の額面と同じ額の過怠税がかかります(No.7131)。貼ってあっても、消印がなければ印紙税を納めたことになりません。契約書の回覧が終わったあとに、貼ったものを確認する人を決めておきます。
貼りすぎ・貼り間違いのときの還付
次のようなときは、印紙税の過誤納金として還付を受けられる場合があります(No.7130)。
- 請負契約書や領収書に、税額より多く貼った
- 委任契約書のように課税文書に当たらない文書に、課税文書と思って貼った
- 課税文書の用紙に貼ったが、その用紙を使わなくなった
登録免許税や手数料を納めるために貼った印紙は、誤って貼ったものでも、印紙税法の還付の対象になりません。請求できる期間は、請求できる日から5年です。印紙を貼る方法なら、請求できる日は印紙を貼った日で、これを過ぎると請求権がなくなります(質疑応答事例「印紙税の還付請求権の消滅時効」)。
手続きは、納税地の所轄税務署に、印紙税過誤納確認申請(兼充当請求)書を出します。過誤納になっている文書の現物を見せる必要があります。税務署が確かめると、貼った印紙に「過誤納処理済」などの印を押して文書を返し、還付金は金融機関を通じて振り込まれるか、郵便局を通じて送られます。受け取るまでに日数がかかります(No.7130・質疑応答事例「誤って納付した印紙税の還付」)。
使わなかった印紙は郵便局で交換する
契約の話が流れて、買った印紙が使えなくなったときは、税務署の還付ではなく、郵便局で他の額面の収入印紙と交換します。手数料は交換する収入印紙1枚につき5円です。現金には換えられません。交換できるのは、未使用の収入印紙と、白紙、封筒、行政機関への申請書などに貼ったものです。消印をしたもの、文書から切り離したもの、汚れたり傷んだりしたものは対象外です(質疑応答事例「収入印紙の交換制度」)。
対象外のものは、貼ってあった文書を税務署に見せ、印紙税の納付に使ったものではないという確認を受けたあとなら、郵便局で交換できる場合があります。日本郵便の窓口の細かい取扱いは、この記事では確かめきれていません。窓口で聞いてください。
電子契約・PDF・メールで送るときは印紙が要らないのか
印紙税の課税対象は、課税物件表に載っている文書です。国税庁の質疑応答事例は、電子メールで送る電磁的記録について、電磁的記録は文書に含まれないので、印紙税は課税されないと回答しています。電子契約サービスで結ぶ契約書も、電磁的記録として作られるため、同じ考え方で印紙が要らないと説明されるのが一般的です。
紙の契約書のPDFをメールで送る場合も、国税庁は、ファックスや電子メールで送ったとき、正本は送った側に残り、送り先で印刷したものは写しと同じで、課税対象にならないとしています(No.7120)。
ただし、注意が2つあります。
- 電子で結んだ契約と同じ内容で、紙の契約書を作って交わすと、その紙は文書として判断されます
- 写しや副本と書いてあっても、当事者が署名や押印をして契約の成立を証明する目的で作った紙は、課税の対象になります(No.7120)
電子契約の契約書は、電子帳簿保存法の電子取引にも当たり、電子データのまま保存します。保存の決まりは電子帳簿保存法の基本にまとめています。
社内のルール 誰が判断し、印紙をどう管理するか
貼り忘れを防ぐには、判断と管理の役割を次のように分けておきます。
| 役割 |
決めること |
| 課税の判断をする人 |
経理か総務の担当。文書の種類と記載金額から税額を決め、迷うものは税務署か税理士に確認する |
| 印紙を貼る人 |
文書を作成して相手に渡す部署の担当者。貼る額は判断をする人の指示に従う |
| 消印を押す人 |
貼った本人。印は名称が読める日付印かゴム印にそろえる |
| 印紙の在庫を管理する人 |
経理か総務。額面ごとの残数と購入・使用の記録を付ける |
| 確認する人 |
文書の回収や保管のときに、貼ってあるか、消してあるかを見る |
印紙は金券と同じに扱い、鍵のかかる場所に保管します。使ったときに、文書名、額面、日付、使った人を記録し、月末に在庫を数えて帳簿の残数と合わせます。
契約の台帳や稟議の書式には、「印紙の要否」「税額」「電子契約か紙か」の欄を足します。稟議書の書き方は稟議書の書き方にまとめています。契約書や領収書の控えの保存期間は会社の書類の保存期間で確かめられます。
今日からできること
- 自社が毎月作る契約書・領収書・請書を書き出し、それぞれが第何号文書に当たるか、税額はいくらかを一覧にする
- 印紙を貼る人と、貼ったかを確認する人を、部署ごとに決める
- 消印の方法(名称入りの日付印かゴム印を使う、文書と印紙の彩紋にかける)を、担当者に1枚で伝える
- 印紙の在庫を数え、額面ごとの残数と使った記録を付ける表を作る
- 契約の台帳に「印紙の要否・税額・電子契約か紙か」の欄を足す
- 電子契約を使える取引は、紙の契約書を交わさずに済ませる方法を、法務や取引先と相談する
- 不動産や建設工事の契約書がある会社は、軽減の期限(令和9年3月31日)を確認する日をカレンダーに入れる
この記事は、2026年10月24日に確かめた国税庁の資料によります。税額や軽減措置は改正されることがあります。個別の文書の判断は、所轄の税務署か税理士に確かめてください。