退職金の制度を作る、あるいは見直すとき、最初に出る問いは「ほかの会社はどのくらい出しているのか」です。厚生労働省の就労条件総合調査には、退職給付がある企業の割合と、定年退職者1人あたりの退職給付額が、学歴・職種・勤続年数別に載っています。この記事では、2026年10月24日時点で公表されている最新の回(令和5年調査)の表を、自社の制度と並べて読む手順までまとめます。
退職給付を調べた最新の調査は令和5年
就労条件総合調査は、企業の労働時間制度や賃金制度などを調べる厚生労働省の統計です。退職給付(一時金・年金)の制度と支給実態は、調査のたびに載るわけではありません。令和6年と令和7年の結果の概況の目次には、退職給付の章がなく、最新は令和5年調査です。前の回は平成30年調査で、令和5年調査の表には、平成30年との比較が載っています。
| 項目 |
内容(厚生労働省の資料による) |
| 調査の名前 |
令和5年就労条件総合調査 |
| 調べた時点 |
令和5年1月1日現在。支給実態は令和4年1年間の状況 |
| 対象 |
常用労働者30人以上の民営企業(16大産業) |
| 回答 |
6,421社に依頼し、3,768社が有効回答(有効回答率58.7%) |
| 数字の扱い |
標本調査で、概況の数値は母集団に復元したもの。四捨五入のため合計が100.0%にならないことがある |
| 労働者の範囲 |
期間を定めずに雇われている労働者(パートタイム労働者を除く) |
退職給付制度がある企業は74.9% 規模で差がある
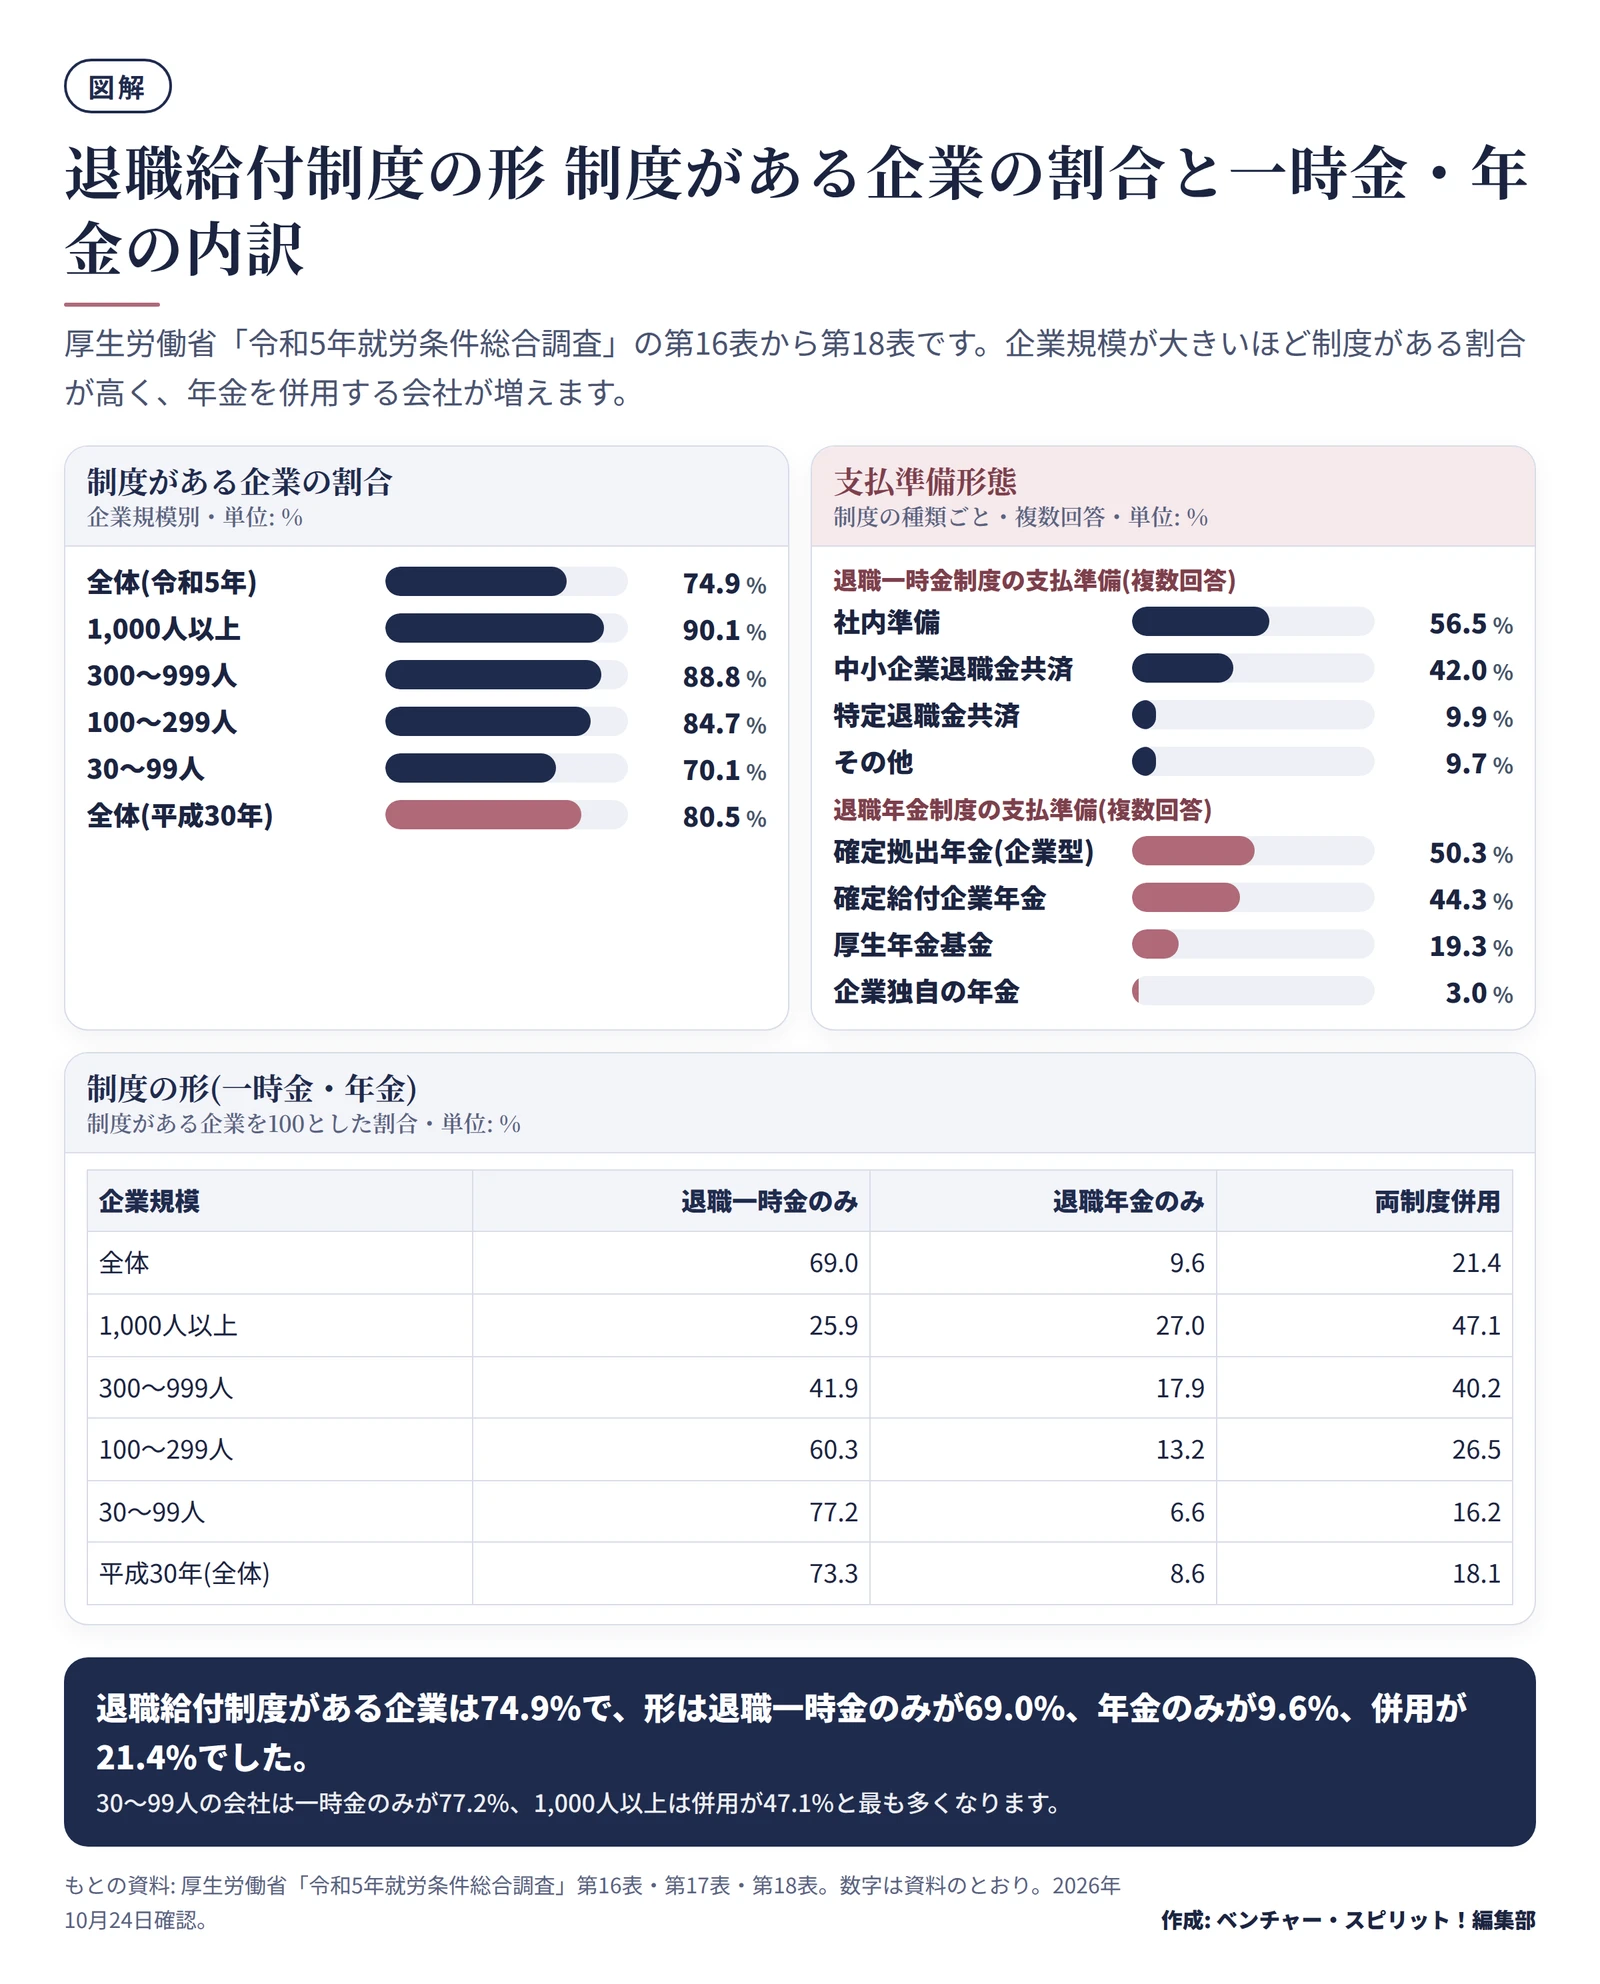
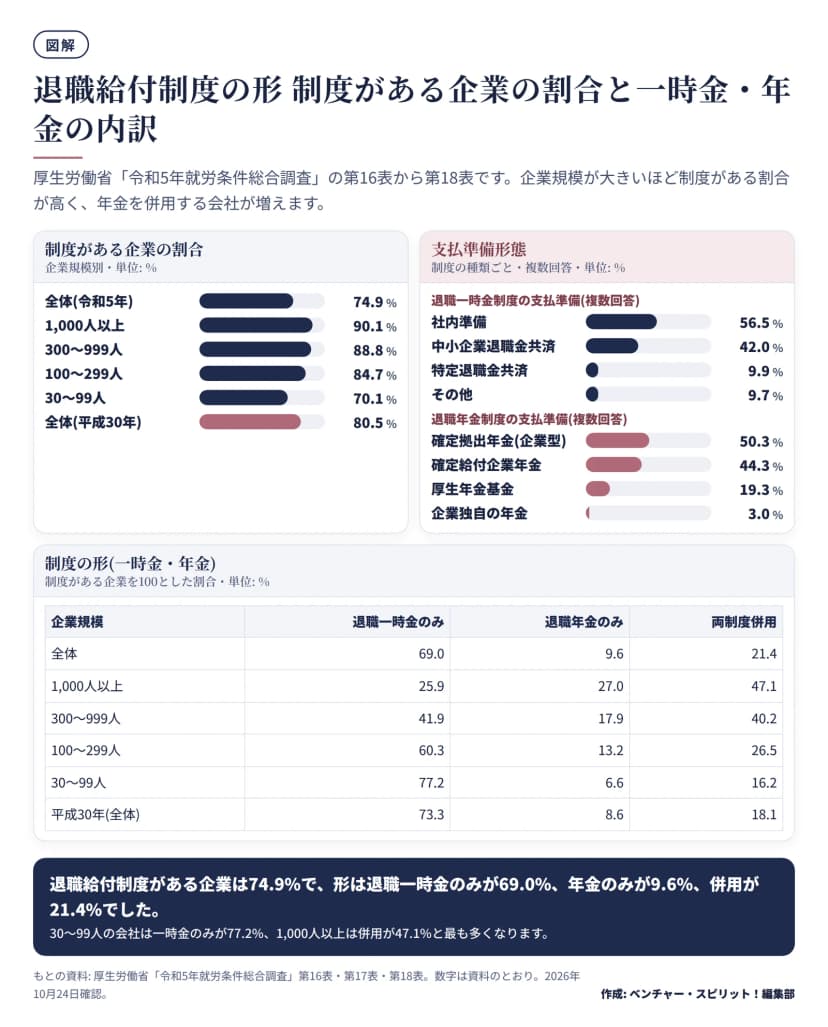 退職給付制度がある企業の割合と、一時金・年金の形(令和5年調査)作成: 編集部 / もとの資料: 厚生労働省「令和5年就労条件総合調査」第16表〜第18表
退職給付(一時金・年金)制度がある企業は、令和5年調査で74.9%でした。平成30年調査の80.5%より5.6ポイント低くなっています(編集部の計算)。ない企業は24.8%です。
| 企業規模 |
制度がある企業 |
制度がない企業 |
| 令和5年調査 全体 |
74.9% |
24.8% |
| 1,000人以上 |
90.1% |
8.8% |
| 300〜999人 |
88.8% |
11.1% |
| 100〜299人 |
84.7% |
15.1% |
| 30〜99人 |
70.1% |
29.5% |
| 平成30年調査 全体 |
80.5% |
19.5% |
出典: 厚生労働省「令和5年就労条件総合調査」第16表。「全企業」には、制度の有無が不明の企業を含むため、2つの割合を足しても100%にならない行があります。
産業別には、複合サービス事業が97.9%、鉱業・採石業・砂利採取業が97.6%、電気・ガス・熱供給・水道業が96.4%と高く、宿泊業・飲食サービス業は42.2%、サービス業(他に分類されないもの)は54.4%でした。情報通信業は74.6%、製造業は85.6%、卸売業・小売業は77.4%です。
一時金のみが約7割 大きい会社ほど併用が増える
制度がある企業を100として形を見ると、退職一時金のみが69.0%、退職年金のみが9.6%、両方を併用が21.4%でした。平成30年調査は、順に73.3%、8.6%、18.1%で、併用が3.3ポイント増えています(編集部の計算)。
| 企業規模(制度がある企業を100) |
一時金のみ |
年金のみ |
併用 |
| 全体 |
69.0% |
9.6% |
21.4% |
| 1,000人以上 |
25.9% |
27.0% |
47.1% |
| 300〜999人 |
41.9% |
17.9% |
40.2% |
| 100〜299人 |
60.3% |
13.2% |
26.5% |
| 30〜99人 |
77.2% |
6.6% |
16.2% |
| 平成30年 全体 |
73.3% |
8.6% |
18.1% |
出典: 同第16表。
1,000人以上では併用が47.1%で最も多く、30〜99人では一時金のみが77.2%です。会社が大きいほど、年金を組み合わせる傾向が見えます。ここで言う「年金」は、会社が従業員の退職後に分割で払う企業年金のことで、公的年金とは別のものです。
支払いの準備はどうしているか
退職一時金制度がある企業が、支払いのためにどんな準備をしているか(複数回答)も調べられています。
| 退職一時金の支払準備(複数回答) |
全体 |
30〜99人 |
1,000人以上 |
| 社内準備 |
56.5% |
49.6% |
91.6% |
| 中小企業退職金共済制度 |
42.0% |
48.5% |
-(該当なし) |
| 特定退職金共済制度 |
9.9% |
11.0% |
3.7% |
| その他 |
9.7% |
8.9% |
8.3% |
出典: 同第17表。
30〜99人の会社では、中小企業退職金共済制度(中退共)が48.5%で、社内準備の49.6%とほぼ並びます。退職年金制度がある企業では、確定拠出年金(企業型)が50.3%、確定給付企業年金(CBPを含む)が44.3%、厚生年金基金(上乗せ給付)が19.3%でした(第18表)。
定年退職者の平均退職給付額は学歴・職種で違う
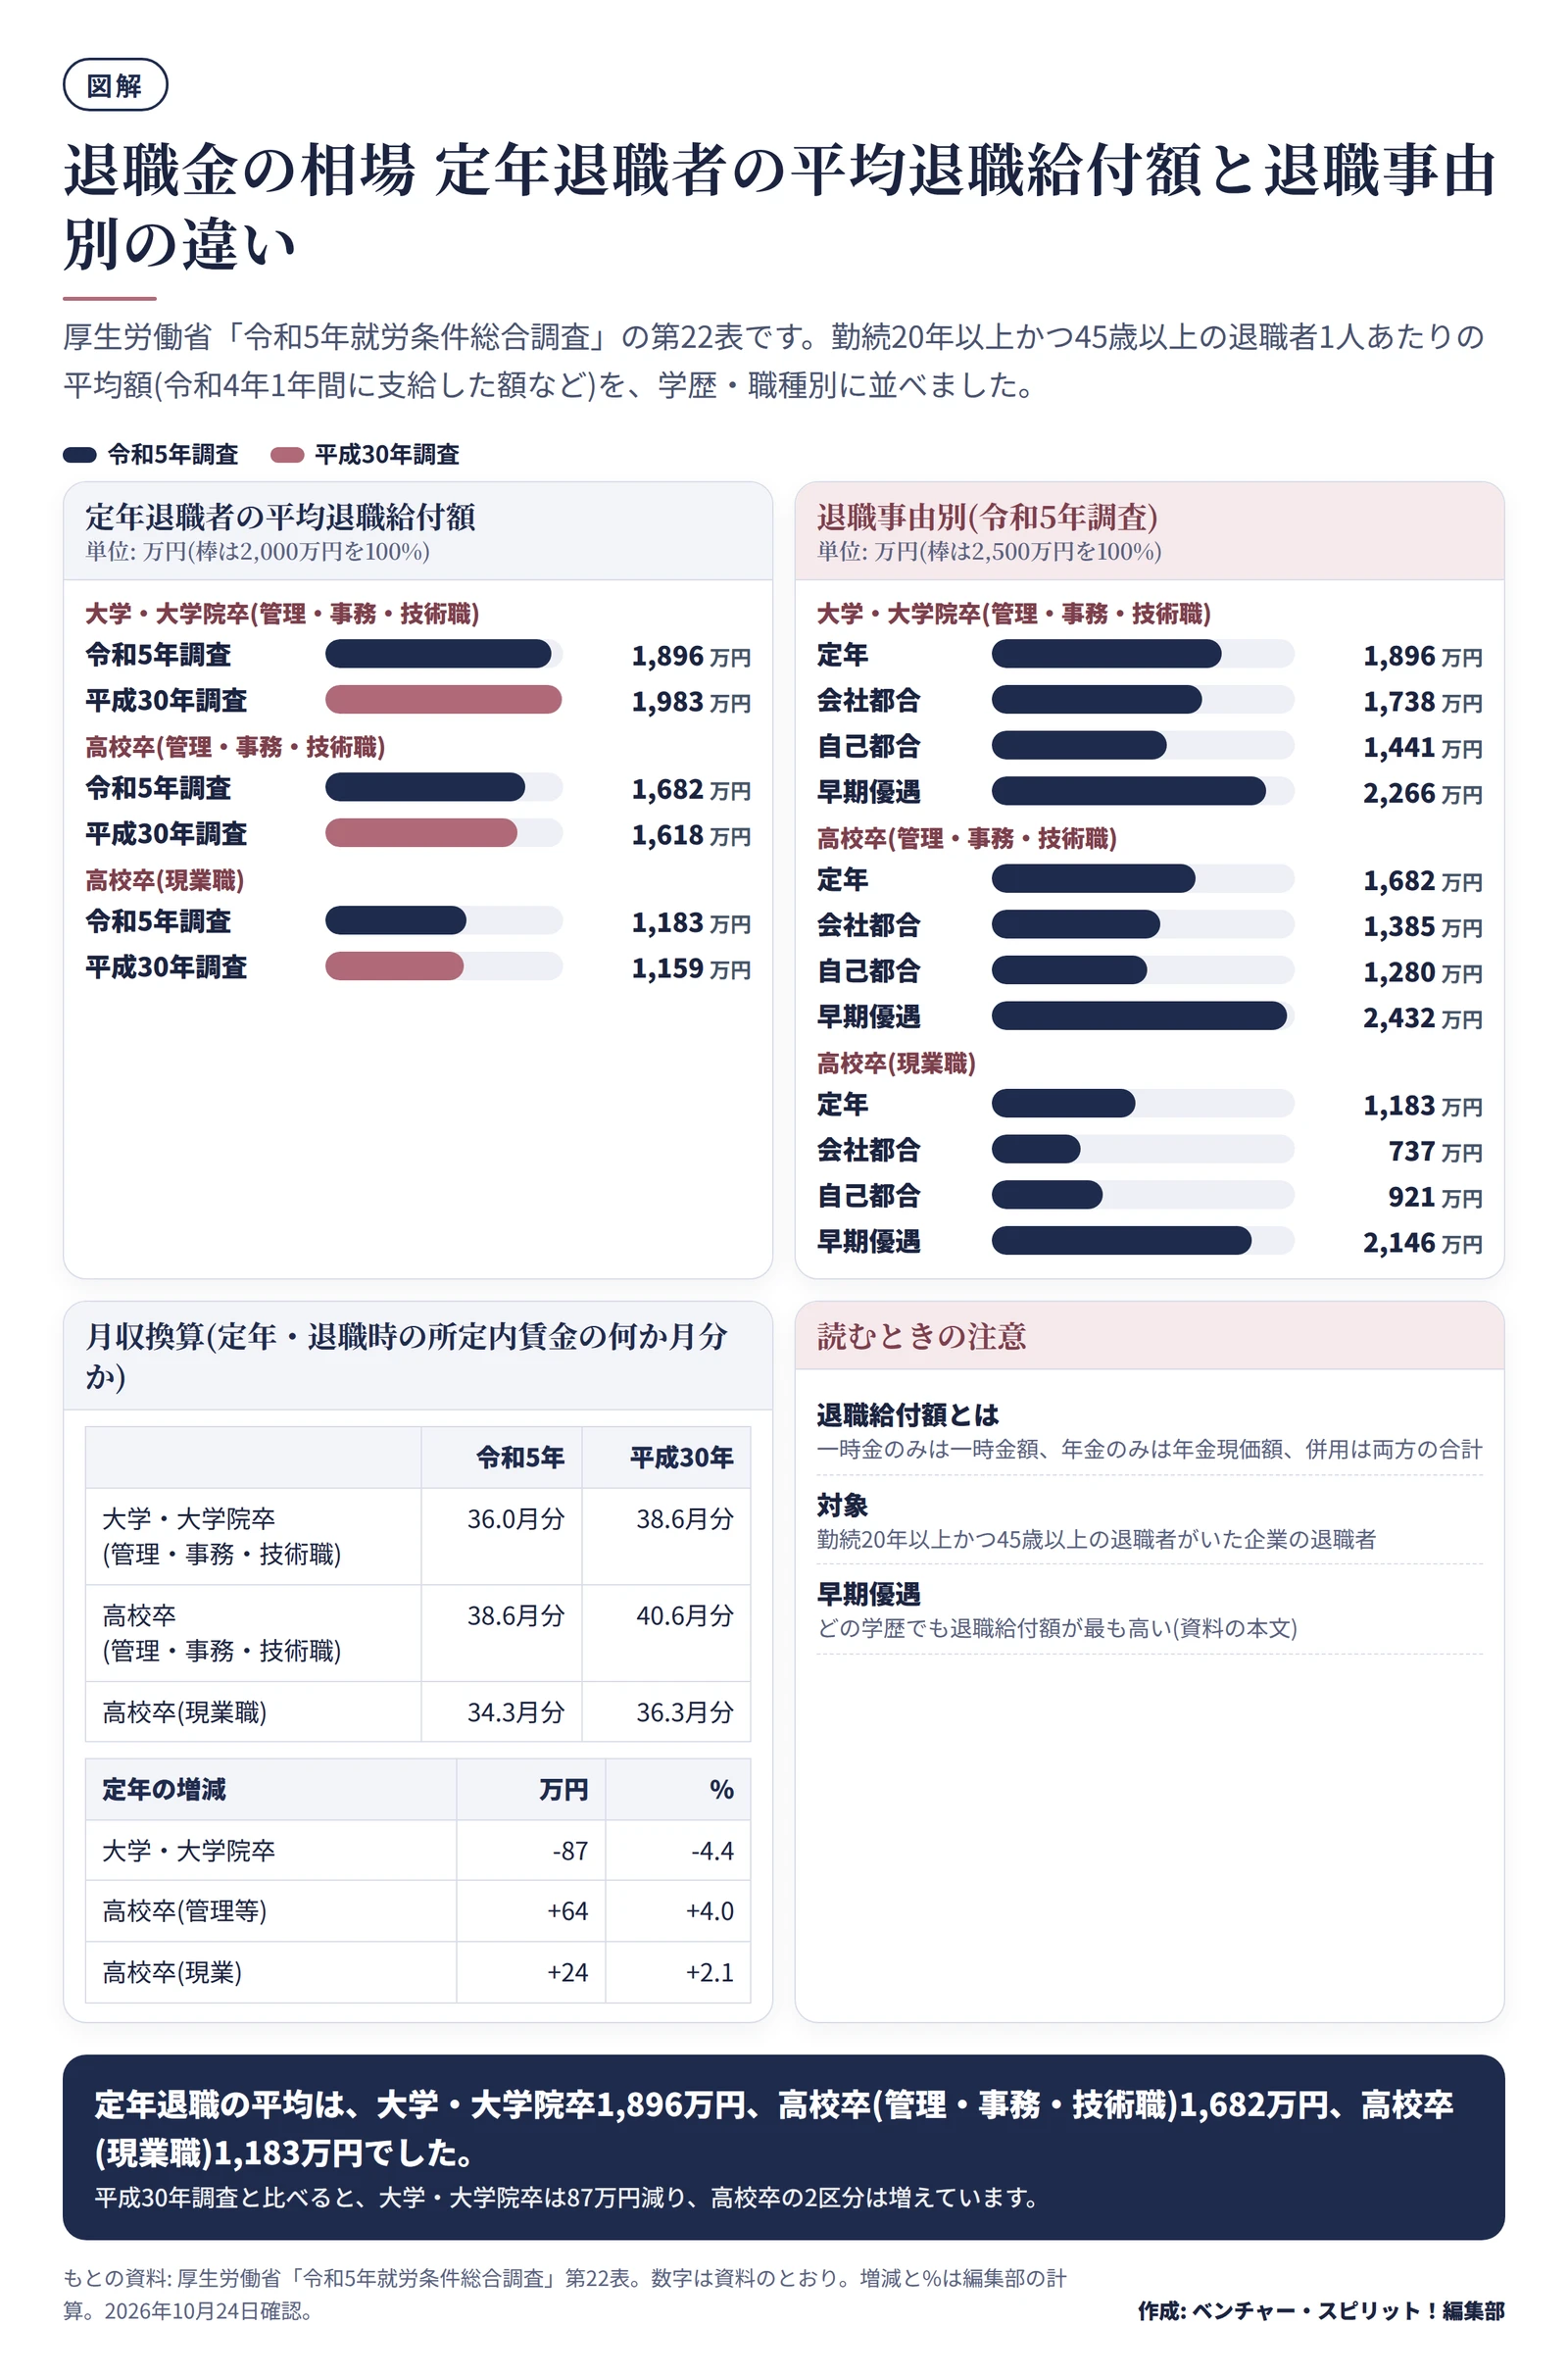
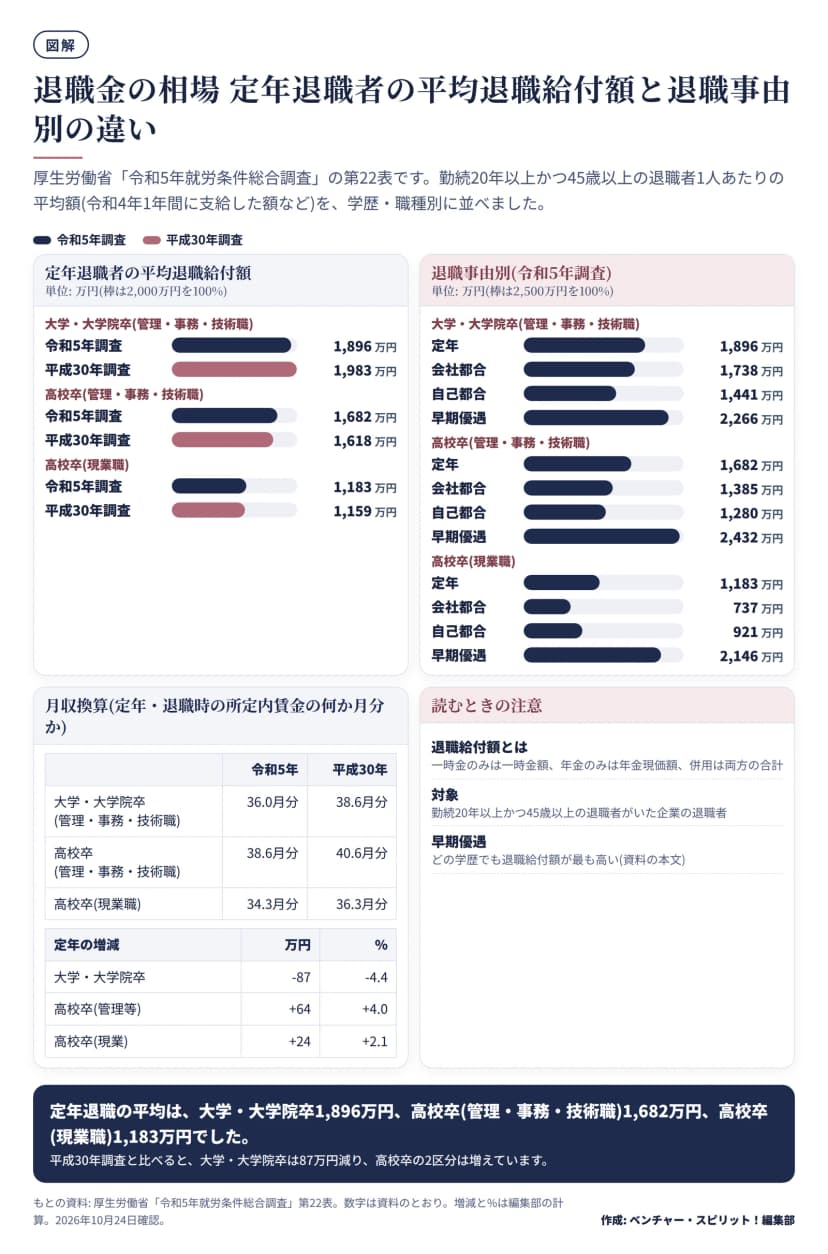 定年退職者の退職給付額 学歴・職種別と退職事由別(令和5年調査)作成: 編集部 / もとの資料: 厚生労働省「令和5年就労条件総合調査」第22表
ここからが、退職金の相場の中心です。調査では、令和4年1年間に、勤続20年以上かつ45歳以上の退職者がいた企業について、退職者1人あたりの平均退職給付額を聞いています。「退職給付額」は、一時金のみの企業は一時金額、年金のみの企業は年金現価額、併用の企業は両方の合計です。なお、勤続20年以上かつ45歳以上の退職者がいた企業は、制度がある企業のうち29.2%でした(第21表)。
定年退職者の平均を、平成30年調査と並べます。
| 学歴・職種 |
令和5年 |
月収換算 |
平成30年 |
月収換算 |
増減(編集部計算) |
| 大学・大学院卒(管理・事務・技術職) |
1,896万円 |
36.0月分 |
1,983万円 |
38.6月分 |
87万円減(4.4%減) |
| 高校卒(管理・事務・技術職) |
1,682万円 |
38.6月分 |
1,618万円 |
40.6月分 |
64万円増(4.0%増) |
| 高校卒(現業職) |
1,183万円 |
34.3月分 |
1,159万円 |
36.3月分 |
24万円増(2.1%増) |
出典: 同第22表。「月収換算」は、退職時の所定内賃金に対する退職給付額の割合(何か月分か)。令和5年調査の退職時の所定内賃金(月額)は、順に52.6万円、43.5万円、34.5万円です。
月収換算は、自社の規程と比べるときに使いやすい数字です。たとえば自社が「基本給の36か月分」なら、大学・大学院卒の定年の平均と近いことになります。ただし、月収換算の「月収」は退職時の所定内賃金(月額)で、基本給とは範囲が違う場合があります。自社の算定基礎額が何かを確かめてから並べます。
退職事由で、額はこれだけ変わる
同じ表に、退職事由別の額が載っています。定年、会社都合、自己都合、早期優遇の4つです。
| 退職事由(令和5年調査) |
大学・大学院卒(管理・事務・技術職) |
高校卒(管理・事務・技術職) |
高校卒(現業職) |
| 定年 |
1,896万円(36.0月分) |
1,682万円(38.6月分) |
1,183万円(34.3月分) |
| 会社都合 |
1,738万円(27.9月分) |
1,385万円(33.8月分) |
737万円(25.0月分) |
| 自己都合 |
1,441万円(30.3月分) |
1,280万円(33.3月分) |
921万円(29.5月分) |
| 早期優遇 |
2,266万円(39.9月分) |
2,432万円(58.0月分) |
2,146万円(60.7月分) |
出典: 同第22表。
資料の本文には、どの学歴でも「早期優遇」が最も高いと書かれています。早期優遇の額は、3区分とも定年を上回っています。また、定年と自己都合の差は、大学・大学院卒で455万円、高校卒(管理・事務・技術職)で402万円、高校卒(現業職)で262万円ありました(編集部の計算)。自己都合の額が定年より低い点は3区分で共通ですが、資料には支給率などの規程の中身は載っていません。
平成30年調査と比べると、自己都合は大学・大学院卒が1,519万円から1,441万円へ減り、高校卒(管理・事務・技術職)は1,079万円から1,280万円、高校卒(現業職)は686万円から921万円へ増えています。会社都合は大学・大学院卒が2,156万円から1,738万円に下がっています。事由別の額は、2回の調査の差だけで傾向とは言い切れません。
勤続年数別に見る 20年台で伸びて35年以上で並ぶ
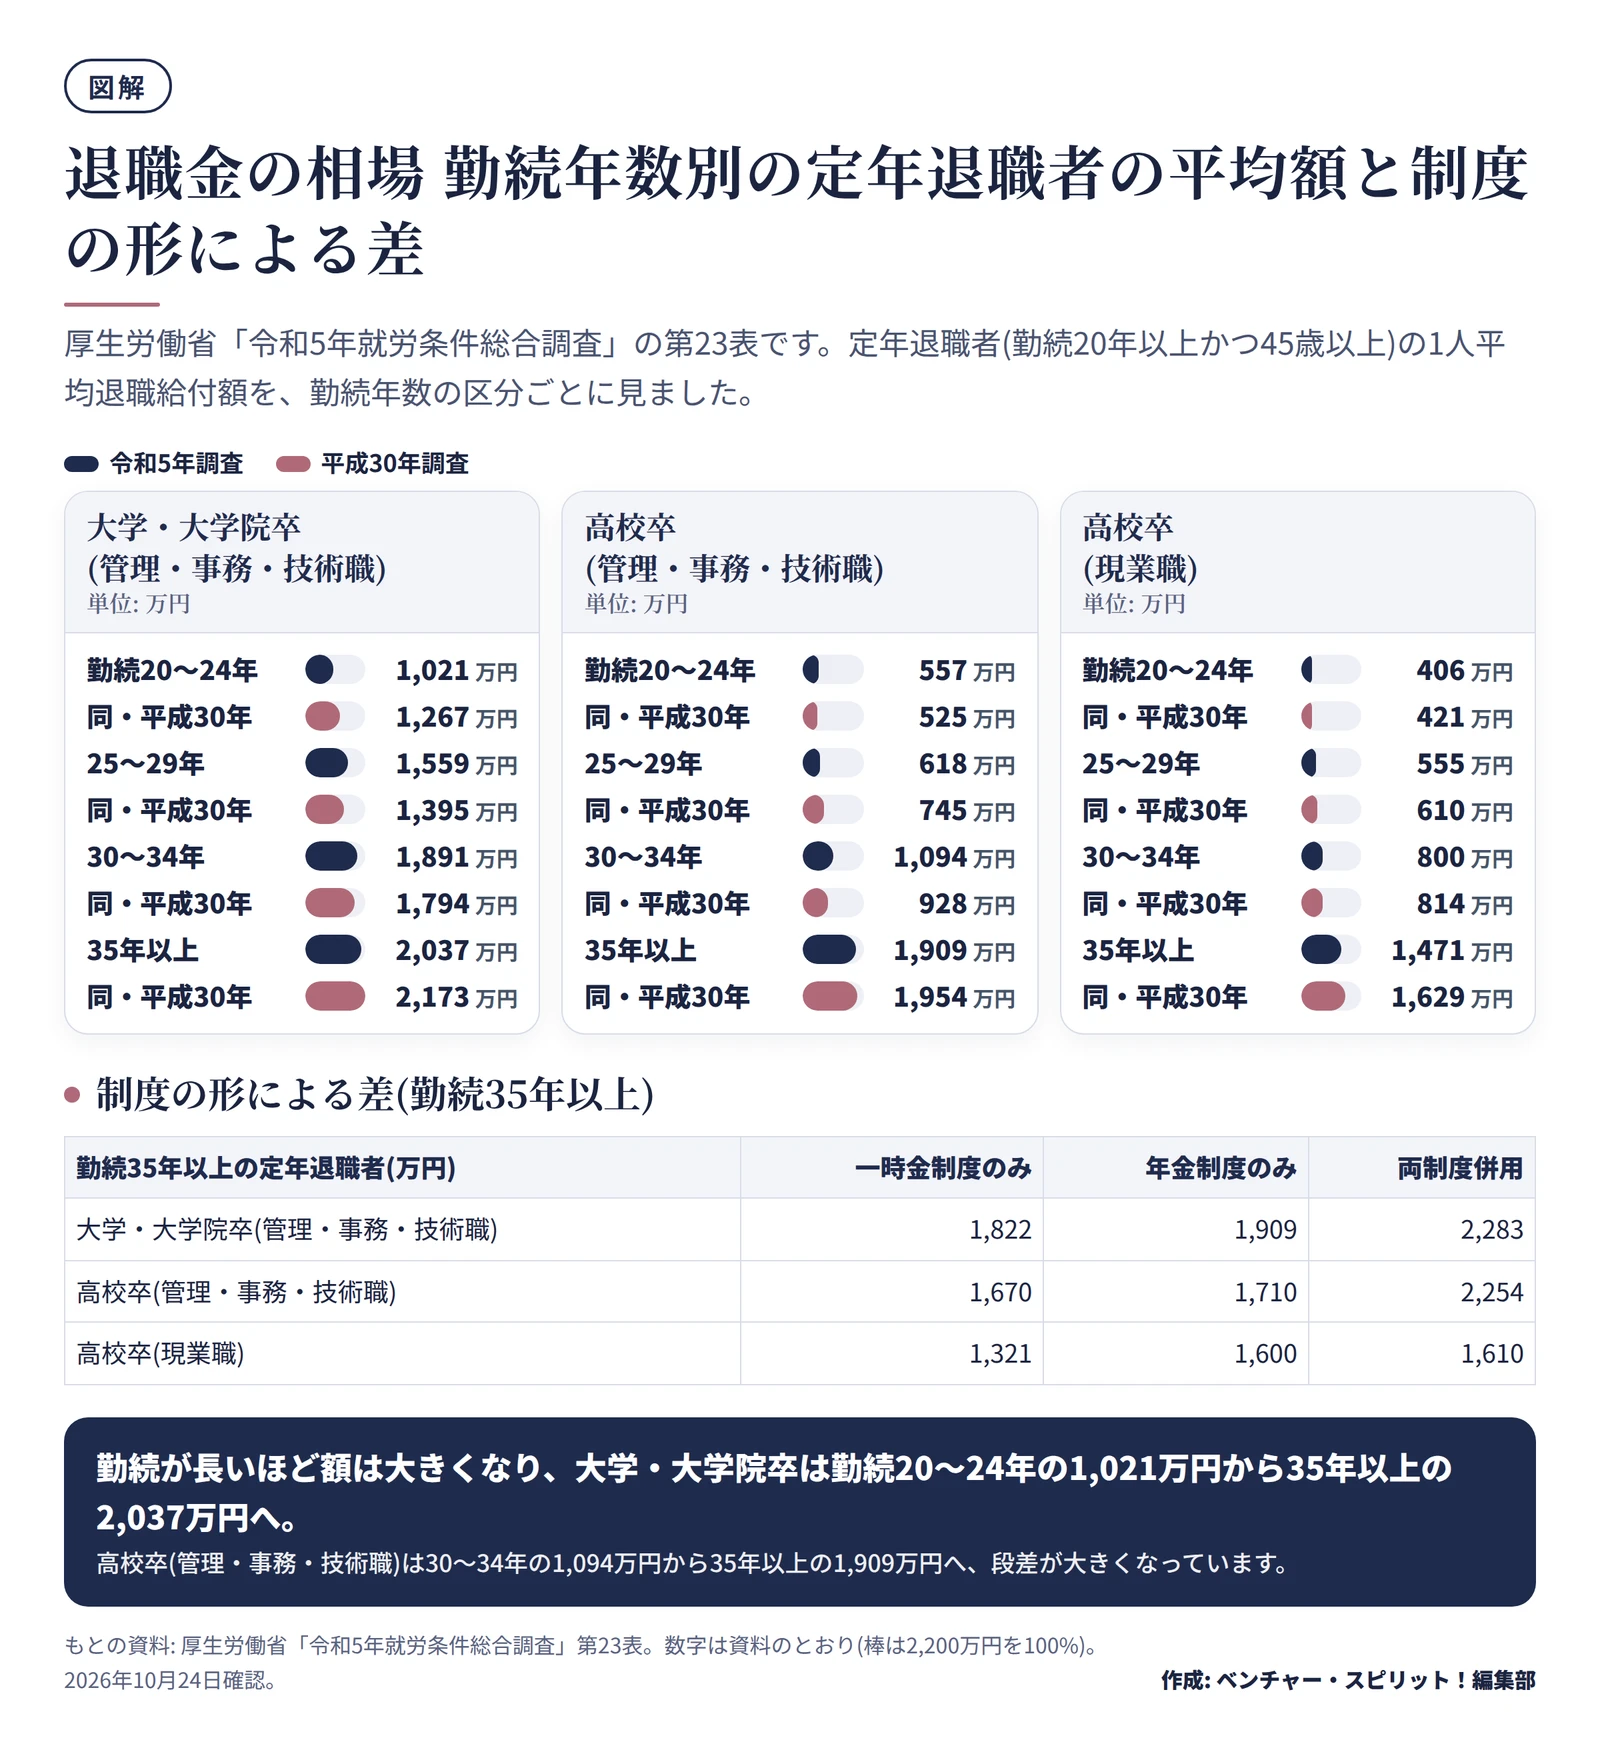
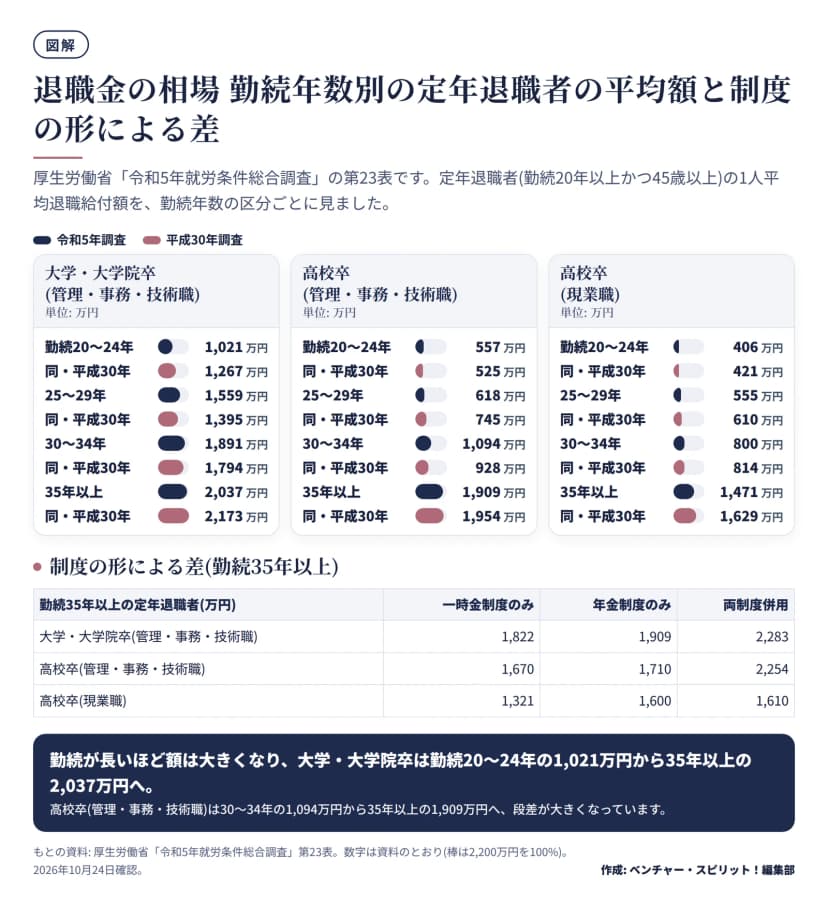 定年退職者の退職給付額 勤続年数別と制度の形別(令和5年調査)作成: 編集部 / もとの資料: 厚生労働省「令和5年就労条件総合調査」第23表
次に、定年退職者の額を勤続年数別に見ます(勤続20年以上の人が対象のため、区分は20年から)。制度の形によらない全体の額です。
| 勤続年数 |
大学・大学院卒(管理・事務・技術職) |
高校卒(管理・事務・技術職) |
高校卒(現業職) |
| 20〜24年 |
1,021万円 |
557万円 |
406万円 |
| 25〜29年 |
1,559万円 |
618万円 |
555万円 |
| 30〜34年 |
1,891万円 |
1,094万円 |
800万円 |
| 35年以上 |
2,037万円 |
1,909万円 |
1,471万円 |
| (平成30年)20〜24年 |
1,267万円 |
525万円 |
421万円 |
| (平成30年)25〜29年 |
1,395万円 |
745万円 |
610万円 |
| (平成30年)30〜34年 |
1,794万円 |
928万円 |
814万円 |
| (平成30年)35年以上 |
2,173万円 |
1,954万円 |
1,629万円 |
出典: 厚生労働省「令和5年就労条件総合調査」第23表(定年退職者・退職給付制度計)。
勤続35年以上の額は、勤続20〜24年の額の、大学・大学院卒で約2.0倍、高校卒(管理・事務・技術職)で約3.4倍、高校卒(現業職)で約3.6倍です(編集部の計算)。大学・大学院卒は勤続20〜24年から額が高く、勤続が長くなっても伸びは緩やかです。理由は資料には書かれていないので、数字の形だけを読み取ります。
高校卒の2区分は、勤続30〜34年から35年以上にかけて大きく上がります。高校卒の勤続20年代の額が低い理由も、資料には書かれていません。自社の勤続別の額を並べるときは、自社に何人いる区分なのかも見ておきます。区分の人数が少なければ、1人の事情で平均が動くからです。
制度の形で変わる額
勤続35年以上の定年退職者について、制度の形別に見ます。
| 勤続35年以上 |
一時金制度のみ |
年金制度のみ |
両制度併用 |
| 大学・大学院卒(管理・事務・技術職) |
1,822万円 |
1,909万円 |
2,283万円 |
| 高校卒(管理・事務・技術職) |
1,670万円 |
1,710万円 |
2,254万円 |
| 高校卒(現業職) |
1,321万円 |
1,600万円 |
1,610万円 |
出典: 同第23表。
3つの区分すべてで、併用が最も高く、一時金のみが最も低くなっています。ただし、年金のある企業は「年金現価額」で数えており、一時金の額と同じ性質の数字かどうかは、資料からは分かりません。また、勤続の全体(20年以上)の定年退職者でも、一時金のみは1,623万円(大学・大学院卒)、年金のみは1,801万円、併用は2,261万円で、同じ並びです。
中小企業退職金共済(中退共)のあらまし
退職金の準備を社内で持たない小さな会社が使う仕組みに、国の制度の中小企業退職金共済(中退共)があります。厚生労働省のページによると、事業主が勤労者退職金共済機構と契約を結んで従業員ごとの掛金を毎月払えば、機構が資金の管理・運用と退職金の支払いまで行います。
| 項目 |
内容(厚生労働省の資料による) |
| 掛金月額 |
従業員ごとに5千円から3万円の範囲で選べる。全額が事業主の負担 |
| 短時間労働者 |
2千円、3千円、4千円の特例掛金月額も選べる。短時間労働者であることの証明書が必要 |
| 掛金の変更 |
増額は一人ずつできる。減額は従業員が同意したとき、または厚生労働大臣が認めた場合に限る |
| 退職金額 |
掛金月額と納付月数に応じた額に、運用利回りが予定運用利回りを上回ったときの付加退職金を足した額 |
| 新規加入の助成 |
掛金月額の2分の1(従業員ごとに上限5,000円)を、加入後4か月目から1年間、国が助成する |
| 月額変更の助成 |
掛金月額が18,000円以下の従業員の掛金を増額する事業主に、増額分の3分の1を増額月から1年間、国が助成する |
出典: 厚生労働省「一般の中小企業退職金共済制度(中退共制度)」、「新規加入掛金助成及び掛金月額変更掛金助成」。
加入できる企業は、常用従業員数か資本金・出資金が一定の範囲内であることが条件です。新規加入の助成の対象になる事業主は、厚生労働省の資料(2024年3月版)で、小売業(飲食店を含む)が資本金5,000万円以下または50人以下、サービス業が5,000万円以下または100人以下、卸売業が1億円以下または100人以下、その他の業種が3億円以下または300人以下と示されています。同居の親族のみを雇用する事業主は対象外です。最新の条件と手続きは、勤労者退職金共済機構(中小企業退職金共済事業本部 電話03-6907-1234)に確かめます。
退職金にかかる税 退職所得控除の計算
会社が払う退職金は、受け取る従業員にとっては退職所得です。国税庁のタックスアンサー(No.1420・令和8年4月1日現在法令等)では、退職所得の金額は、次の式で原則として計算します。
| 勤続年数(A) |
退職所得控除額 |
| 20年以下 |
40万円 × A(80万円に満たない場合は80万円) |
| 20年超 |
800万円 + 70万円 ×(A − 20年) |
勤続年数の1年未満の端数は、1年に切り上げます。たとえば勤続30年なら、800万円+70万円×10年で1,500万円です。この人が定年で2,000万円を受け取るなら、(2,000万円−1,500万円)×1/2=250万円が退職所得の金額です(編集部が資料の式で計算した例)。統計の平均額(大学・大学院卒の定年で1,896万円)の前後なら、控除の枠で税がかなり小さくなることが分かります。
「退職所得の受給に関する申告書」を出している人は、支払者が源泉徴収で税額を計算するため、原則として確定申告は要りません。出していない人は、支払額の20.42%が源泉徴収され、本人が確定申告で精算します。会社の担当者は、退職の手続きで、この申告書を受け取る段取りを入れておきます。
なお、令和9年以後は、所得税に防衛特別所得税が加わり、復興特別所得税の税率が下がって課税期間が延びます。国税庁は、防衛特別所得税と復興特別所得税の合計の税率は変わらず、源泉徴収税額の計算方法も変わらないと書いています。退職所得控除の額の見直しは、2026年10月24日時点のNo.1420には書かれていません。見直しの議論があっても、決まるまでは今の式のまま計算します。
今日からできること 自社の制度を統計と並べる手順
並べる手順
- 自社の退職金規程と、直近1〜3年の退職者の支給実績を用意します。
- 区分をそろえます。統計は「勤続20年以上かつ45歳以上」の退職者です。この条件で、学歴(大学・大学院卒か高校卒か)、職種(管理・事務・技術職か現業職か)、退職事由(定年・会社都合・自己都合・早期優遇)に分けます。
- 退職給付額を、一時金額、年金現価額、両方の合計のどれで数えているか確かめます。統計は併用のとき合計です。
- 額と、退職時の所定内賃金に対する月数を出します。月収換算は第22表に合わせます。
- 第22表(事由別)と第23表(勤続別)の、同じ区分の行と並べます。差があれば、勤続年数と、制度の形(一時金のみ・年金のみ・併用)も見ます。
- 制度の形と支払準備は、第16表から第18表の自社の規模の行と並べます。
規程に書く項目
労働基準法第89条は、常時10人以上の労働者を使う使用者に就業規則の作成と届け出を求めています。退職手当の定めをする場合は、次の事項を書く決まりです。
| 労働基準法第89条第3号の2の事項 |
規程での書き方の例 |
| 適用される労働者の範囲 |
正社員のみ、勤続何年以上、パートタイム労働者の扱い |
| 退職手当の決定の方法 |
退職事由ごとの支給率、懲戒解雇の扱い、算定基礎額(基本給など) |
| 計算の方法 |
勤続年数の数え方(端数の扱い)、支給額の計算式、一時金と年金の割り振り |
| 支払の方法 |
一時金か年金か、口座振込、中退共などの共済から直接払うかどうか |
| 支払の時期 |
退職後何日以内に払うか、年金のときの支給開始日と期間 |
人事は、離職の状況と並べて見るのも役に立ちます。離職率の水準は、離職率の平均 業種別・年代別のデータと入職率との差 令和7年雇用動向調査で確かめられます。給与の水準を見たいときは、平均年収の推移 年代別・男女別・業種別に見る民間給与実態統計調査(令和7年分)も参照してください。
2026年10月24日時点の資料にもとづく内容です。制度や数字は、公表元の最新の資料で確かめてください。