月3,000円の昼食の補助でも、給与として課税されるものと、されないものがあります。たとえば現金で3,000円を給与に上乗せして渡すと、全額が給与です。一方、会社が6,000円分(税抜)の弁当を用意し、本人が3,000円を負担する形なら、会社の負担は3,000円で、給与として課税されません。金額は同じでも、渡し方で扱いが分かれます。
福利厚生を見直すよう言われた総務・人事の担当者は、どの制度を入れるかより先に、どこまでなら課税されないのかで迷います。この記事では、法定福利と法定外福利の違いから、よくある制度の種類、非課税で扱える条件、導入までの社内の手順の順に説明します。税の扱いは、国税庁のタックスアンサー(令和8年4月1日現在法令等)で確認した内容です。
福利厚生は「法律で決まるもの」と「会社が決めるもの」に分かれる
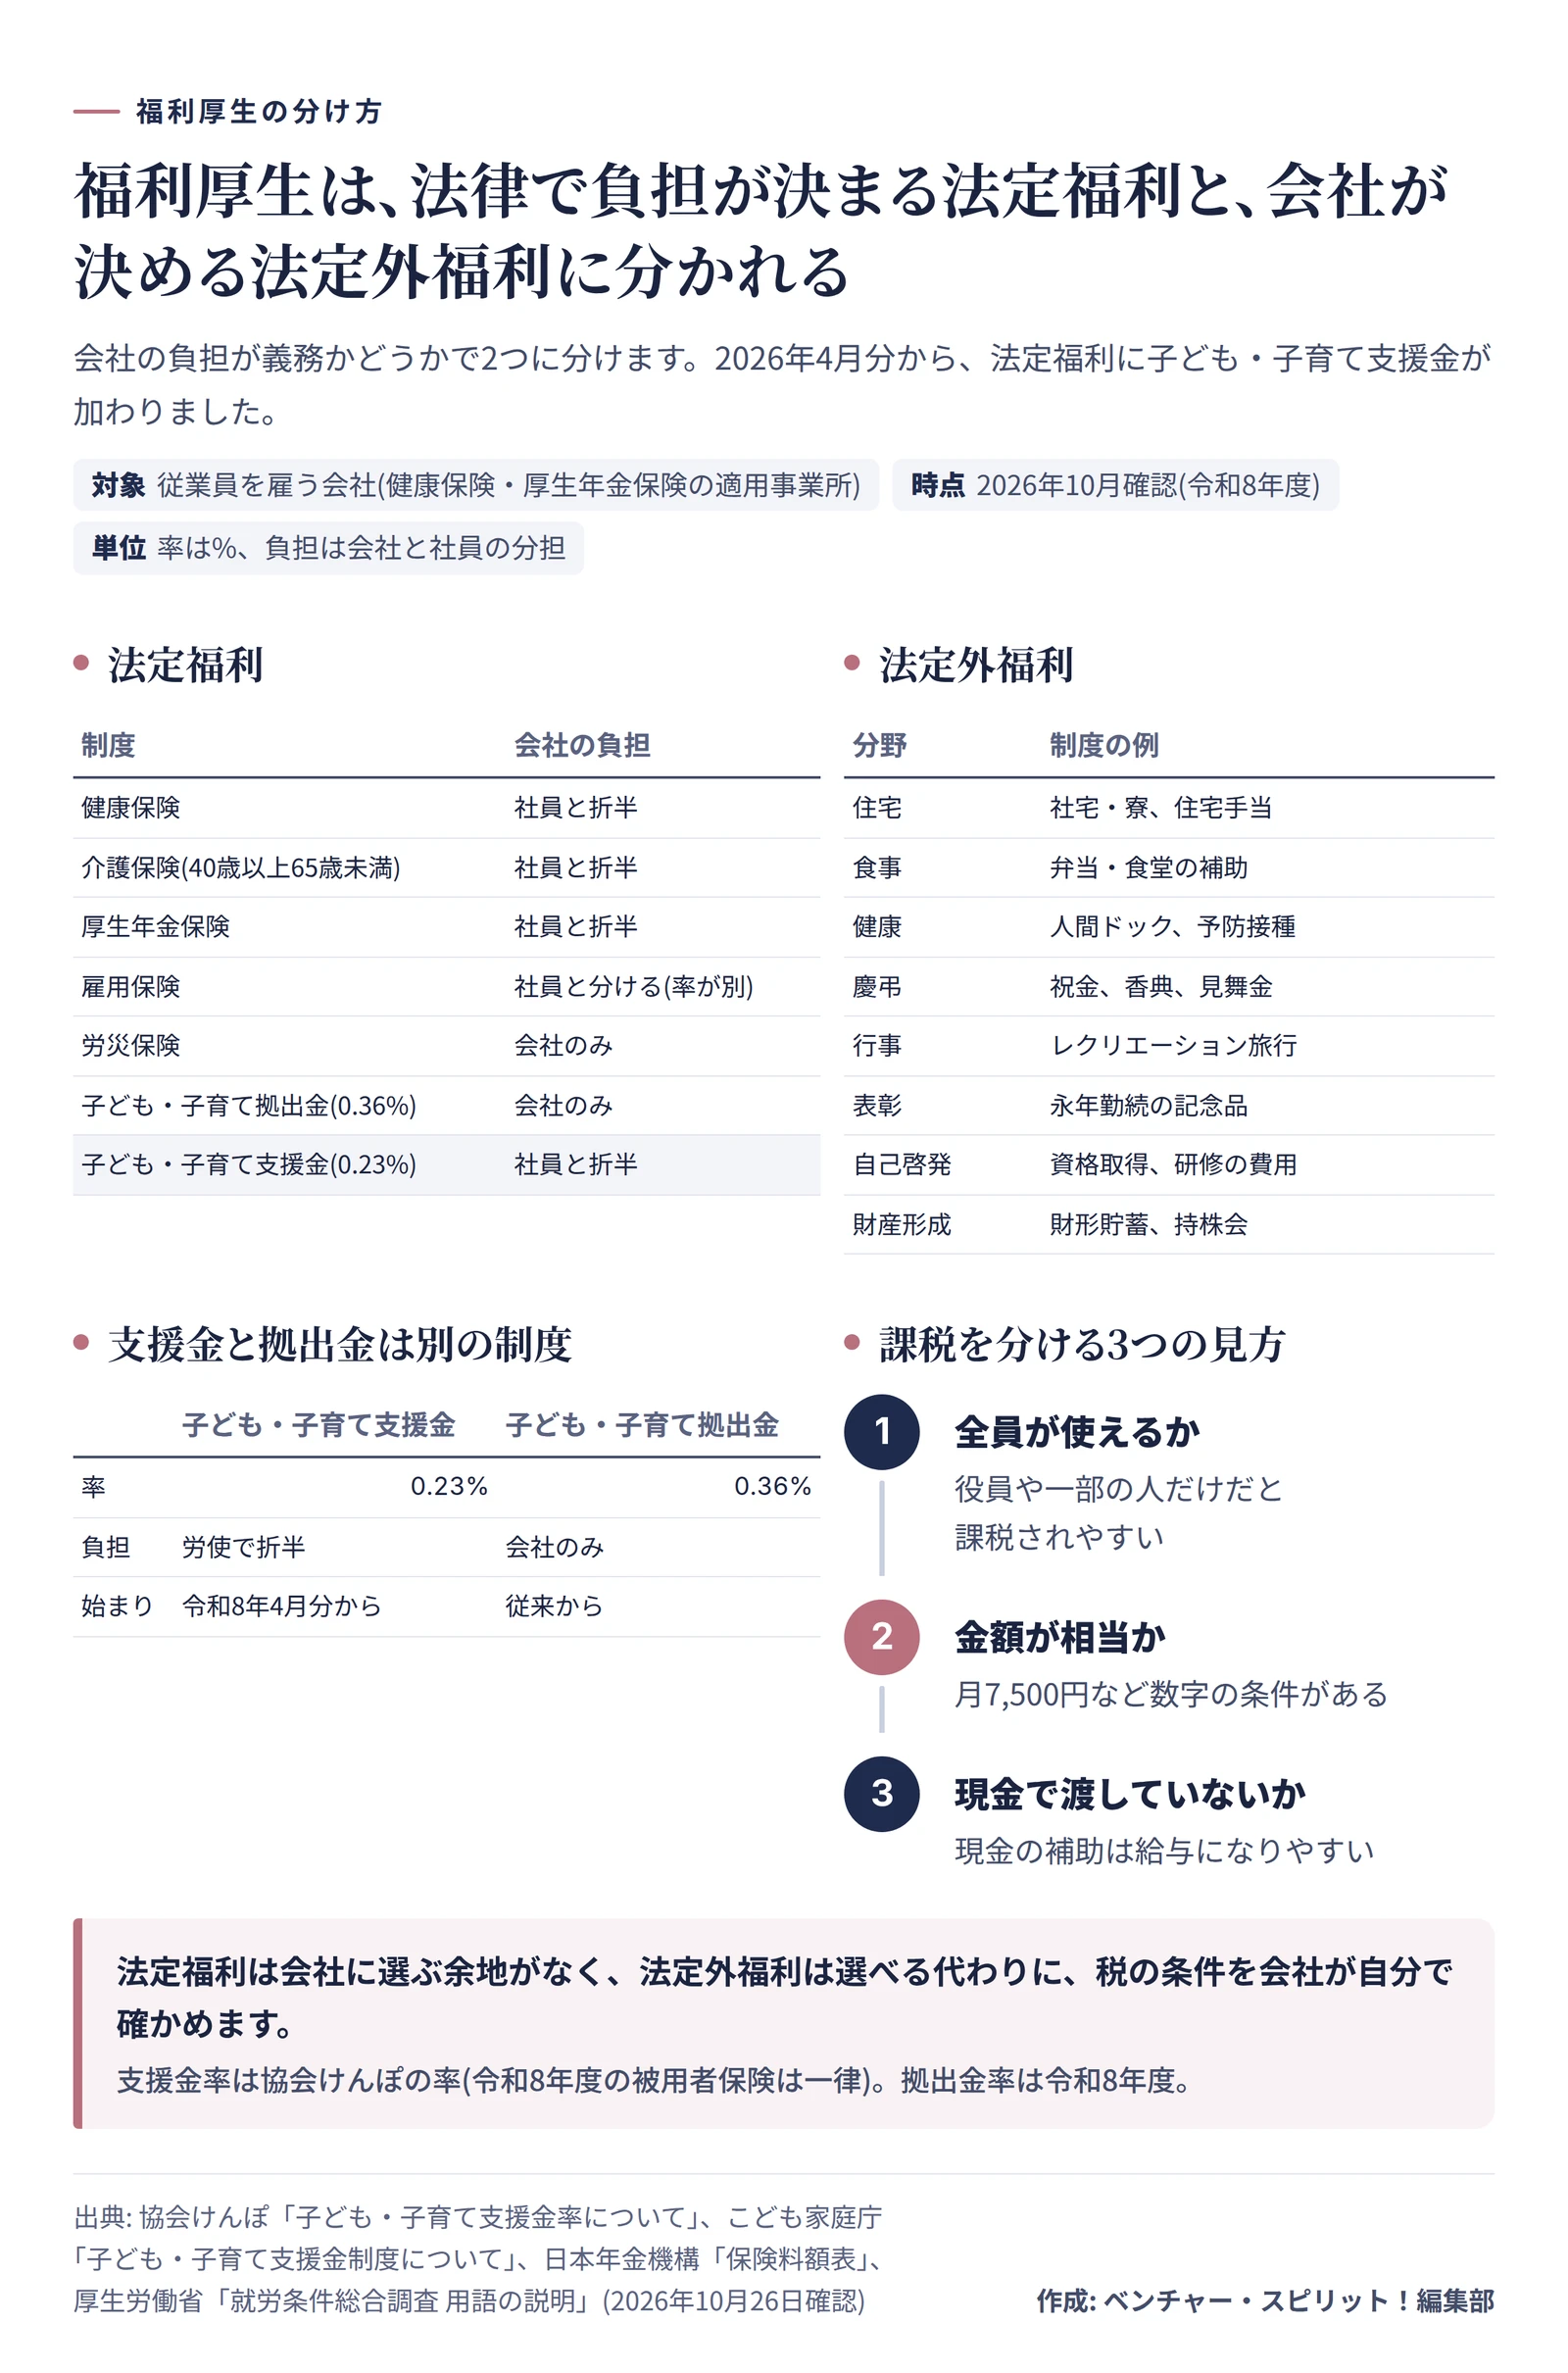
福利厚生は、法定福利と法定外福利の2つに分けて考えます。厚生労働省の就労条件総合調査の用語の説明でも、費用はこの2つに分けられています。
法定福利は、法律で会社の負担が義務づけられているものです。健康保険、介護保険(40歳以上65歳未満の人が対象)、厚生年金保険、雇用保険、労災保険の保険料のほか、子ども・子育て拠出金があります。対象の社員は必ず加入し、会社は決まった率で負担します。
法定外福利は、法律に定めがなく、会社が自分で決める制度です。住宅、食事、健康、慶弔、レクリエーション、自己啓発などが当たります。何を入れるかも、入れないかも、会社の判断です。ただし税の扱いには決まりがあり、後の章で説明します。
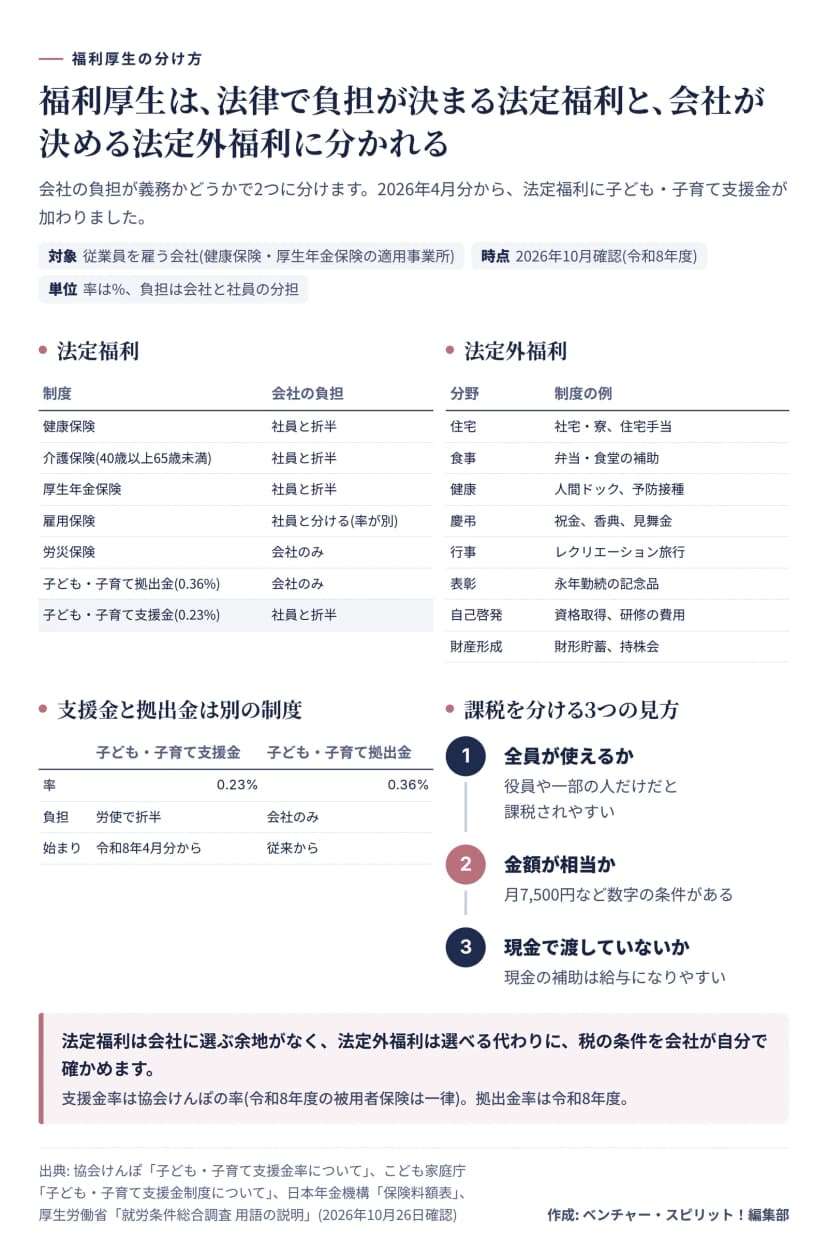 法定福利と法定外福利の分け方と、支援金・拠出金の違い作成: 編集部 / 出典: 協会けんぽ・こども家庭庁・日本年金機構・厚生労働省
| 区分 |
主なもの |
負担 |
会社の自由度 |
| 法定福利 |
健康保険・介護保険・厚生年金保険・雇用保険・労災保険 |
労使で分ける(労災保険は事業主のみ) |
なし |
| 法定福利 |
子ども・子育て拠出金 |
事業主のみ |
なし |
| 法定福利 |
子ども・子育て支援金(2026年4月分から) |
労使で折半 |
なし |
| 法定外福利 |
住宅・食事・健康・慶弔・レクリエーション・自己啓発・財産形成など |
会社が決める |
あり |
2026年度から、法定福利に子ども・子育て支援金が加わりました。協会けんぽによると、支援金率は0.23%で、令和8年4月分(5月納付分)から医療保険料とあわせて徴収されています。こども家庭庁は、支援金額の半分を企業が負担すると説明しています。名前が似ている子ども・子育て拠出金は別の制度で、日本年金機構の保険料額表によると令和8年度の率は1,000分の3.6(0.36%)です。
法定外福利のよくある制度を分野ごとに見る
法定外福利の制度は、分野ごとに並べると選びやすくなります。次の表は、中小企業でもよく使われる制度を、課税の注意点とあわせて並べたものです。
| 分野 |
制度の例 |
課税で注意すること |
| 住宅 |
社宅・寮の貸与、住宅手当 |
社宅は家賃の取り方で決まる。現金の住宅手当は給与 |
| 食事 |
弁当・社員食堂の補助、夜食 |
現金の補助は原則として給与。食事の支給は月の上限がある |
| 健康 |
健康診断の上乗せ、人間ドック、予防接種 |
全員が使える形にする。役員だけは課税の問題が出る |
| 慶弔 |
結婚・出産の祝金、香典、災害見舞金 |
金額が社会通念上相当かどうか |
| レクリエーション |
社内行事、慰安旅行、運動会 |
旅行は期間と参加割合の要件がある |
| 表彰 |
永年勤続の記念品、創業記念品 |
勤続年数や金額、間隔の要件がある |
| 自己啓発 |
資格取得の支援、研修・セミナーの費用 |
仕事に直接必要なものに限る |
| 育児・介護 |
法定を上回る休業や短時間勤務、ベビーシッター補助 |
制度の中身で扱いが分かれるため個別に確認する |
| 財産形成 |
財形貯蓄、持株会 |
財形は給与天引きで積み立てる制度 |
財形貯蓄は、厚生労働省の勤労者財産形成促進制度です。勤労者が取扱機関と契約し、事業主が賃金から天引きして預金します。一般・年金・住宅の3種類があり、年金と住宅は合わせて550万円まで利子が非課税で、契約時に55歳未満であることが条件です。
育児や介護の支援は、育児・介護休業法で決まっている部分(法定)と、それを上回る部分(法定外)に分かれます。法定外の部分は、休業中の給与や、短時間勤務の延長などを会社が決めるものです。金銭を渡す制度は、課税の扱いが個別に変わるため、導入の前に税理士や税務署に確認します。
非課税で扱える条件は、制度ごとに違う
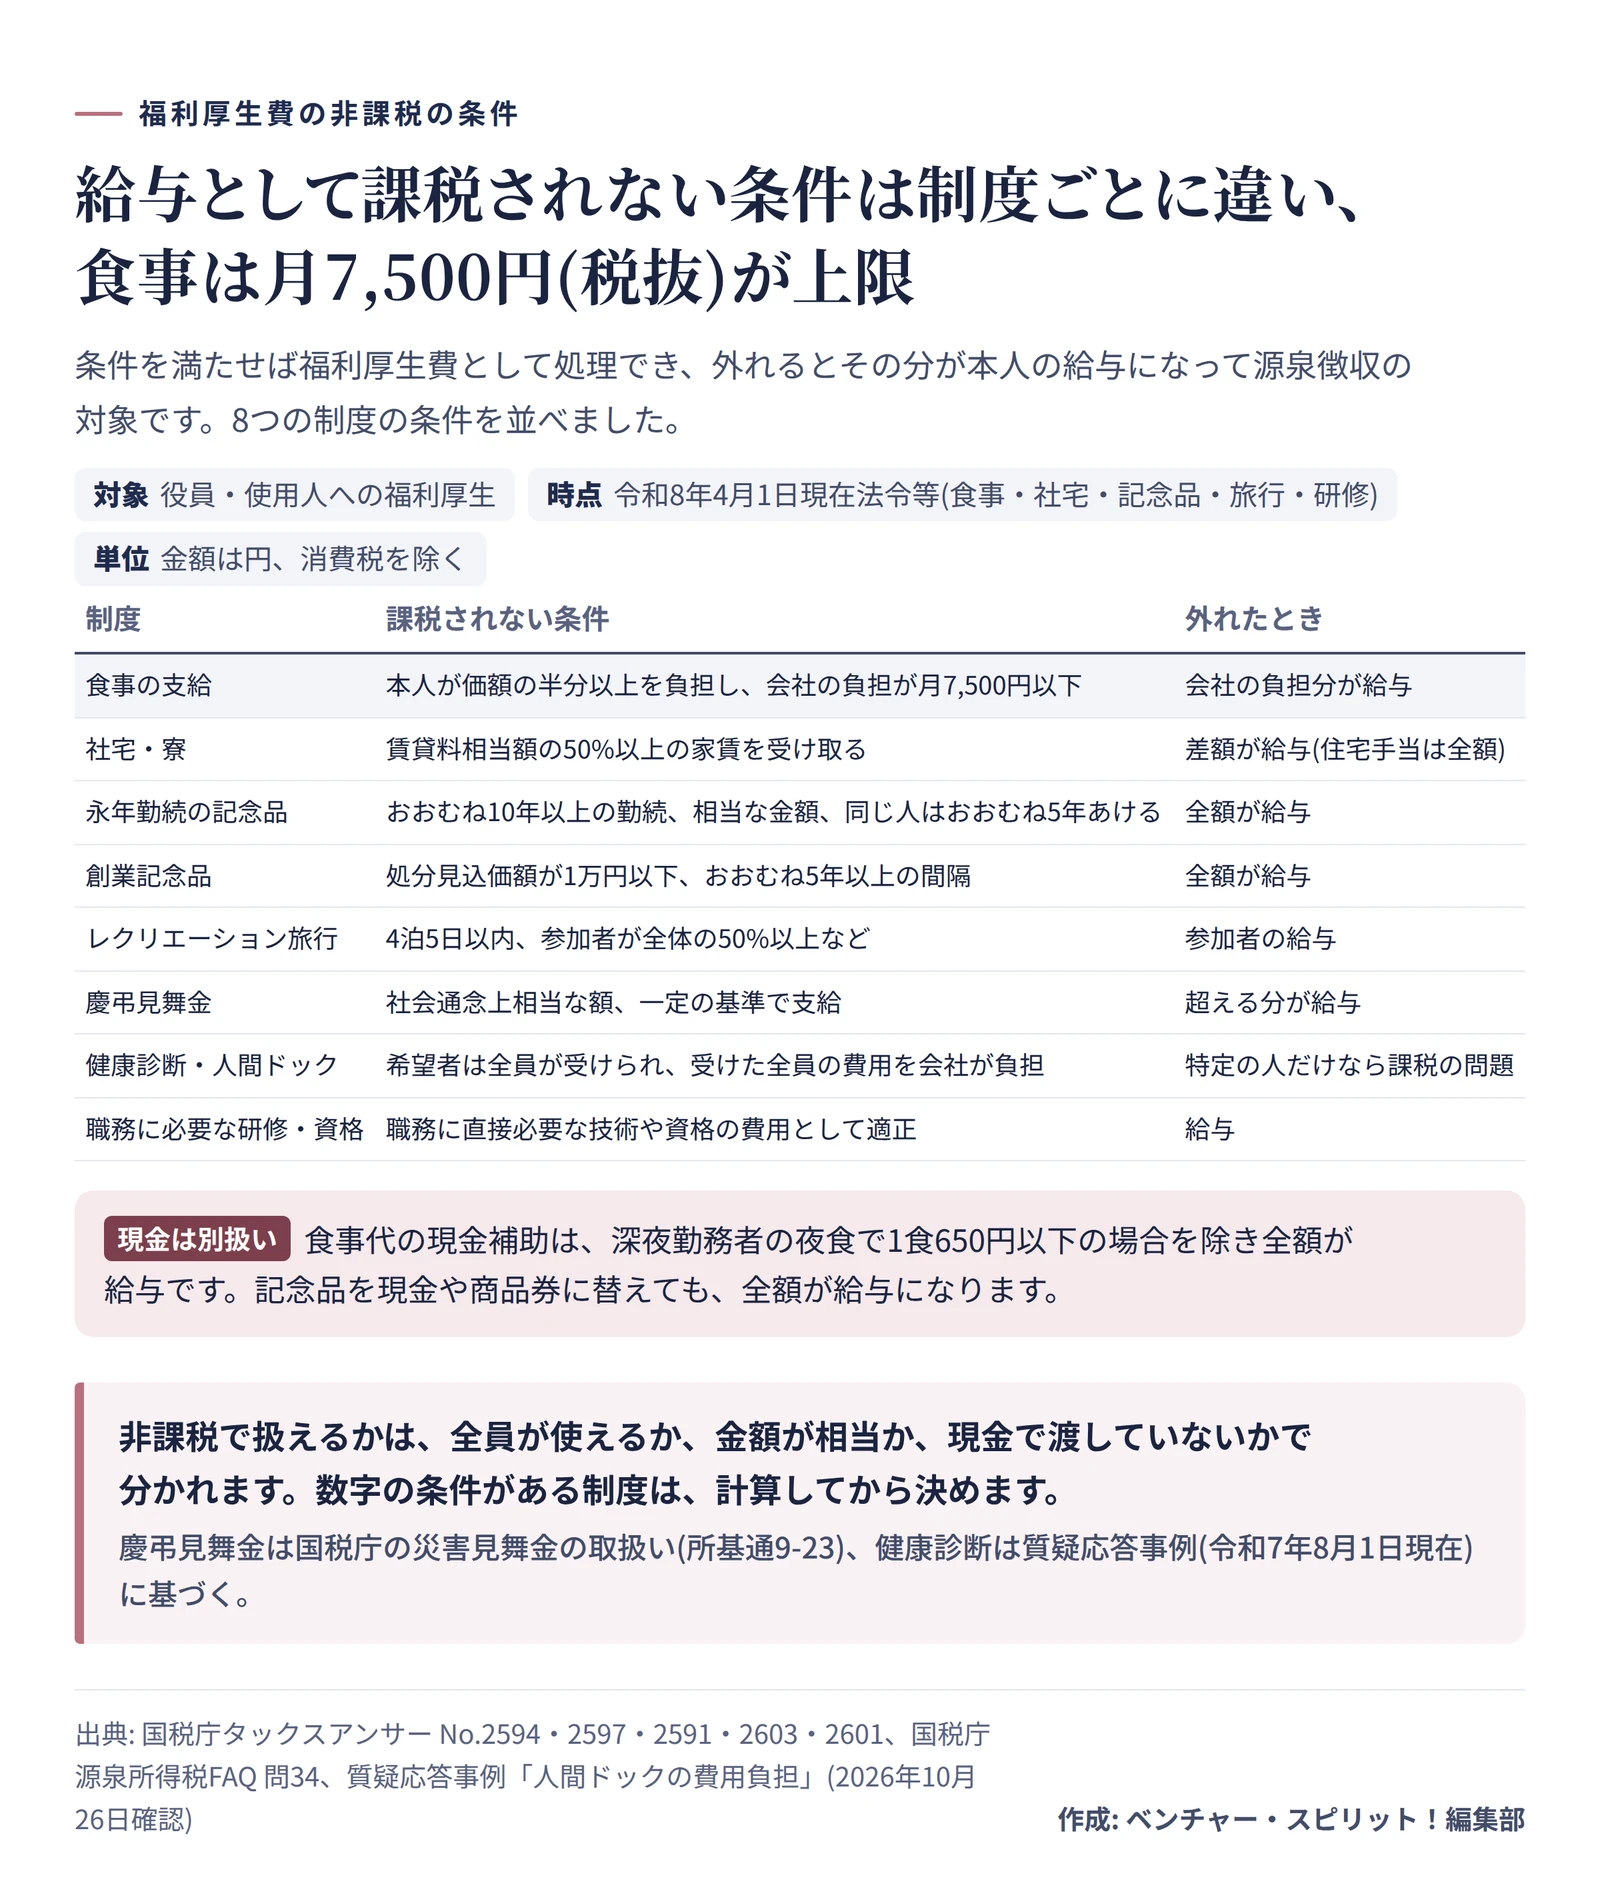
福利厚生の費用が給与として課税されないのは、国税庁が定める条件を満たしたときだけです。条件を満たさないと、その分が本人の給与とみなされ、源泉徴収が必要になります。条件は制度ごとに違うので、早見表にまとめました。
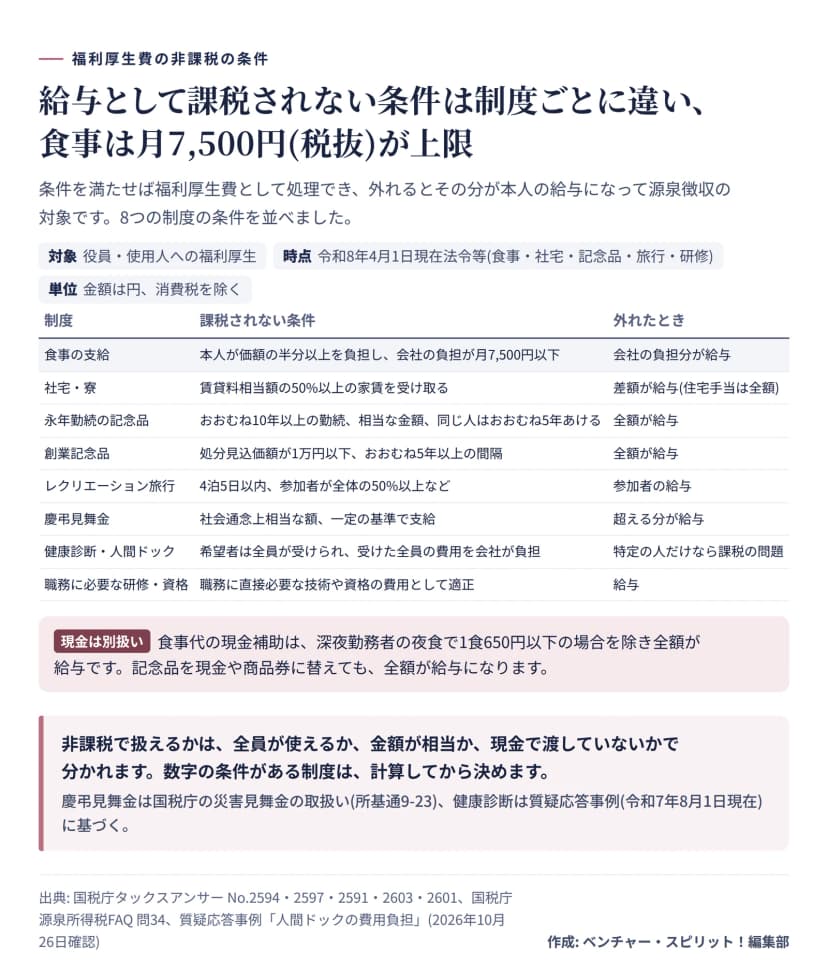 福利厚生費が給与として課税されない条件の早見表作成: 編集部 / 出典: 国税庁タックスアンサー
| 制度 |
給与として課税されない条件 |
条件を外れたとき |
| 食事の支給 |
本人が食事の価額の半分以上を負担し、会社の負担が月7,500円(税抜)以下 |
会社の負担分が給与として課税 |
| 社宅・寮 |
本人から賃貸料相当額の50%以上の家賃を受け取る |
賃貸料相当額との差額が給与として課税 |
| 永年勤続の記念品 |
勤続おおむね10年以上、金額が社会一般的に相当、同じ人はおおむね5年以上あける |
全額が給与として課税 |
| 創業記念品 |
記念品としてふさわしいもので、処分見込価額が1万円(税抜)以下、おおむね5年以上の間隔 |
全額が給与として課税 |
| レクリエーション旅行 |
4泊5日以内、参加者が全体の50%以上など、総合的に判断 |
費用が参加者の給与として課税 |
| 慶弔見舞金 |
受け取る人の地位や関係に照らして社会通念上相当、一定の基準で支給 |
超える部分が給与として課税 |
| 健康診断・人間ドック |
希望者は全員が受けられ、受けた全員の費用を会社が負担 |
特定の人だけなら課税の問題が出る |
| 職務に必要な研修・資格 |
職務に直接必要な技術や資格のための費用として適正なもの |
給与として課税 |
食事は、月7,500円と「半分以上」の2つを両方満たす
食事の支給は、役員や使用人が食事の価額の半分以上を負担していることと、食事の価額から本人の負担額を引いた金額が月7,500円(消費税・地方消費税を除く)以下であることの2つを、両方満たす必要があります。国税庁のタックスアンサー No.2594は、令和8年4月1日現在の法令等で、この金額を7,500円としています。以前の資料や古い就業規則に月3,500円と書かれていたら、今の金額に合わせて見直します。
条件を外れると、食事の価額から本人の負担額を引いた残額の全額が給与です。たとえば食事の価額が月13,000円、本人の負担が6,000円なら、本人の負担が半分に届かないので、差額の7,000円が給与として課税されます。10円未満の端数は切り捨てて判定します。
現金で食事代を補助する場合は、深夜勤務者に夜食を出せないために1食650円(税抜)以下を渡す場合を除き、補助の全額が給与です。残業や宿日直のときに出す食事は、無料で出しても課税されません。
社宅は、賃貸料相当額の50%以上を受け取っているか
社宅や寮は、賃貸料相当額の50%以上の家賃を本人から受け取っていれば、給与として課税されません。賃貸料相当額は、次の3つの合計です。
- 建物の固定資産税の課税標準額に0.2%をかけた額
- 12円に、建物の総床面積(平方メートル)を3.3で割った数をかけた額
- 敷地の固定資産税の課税標準額に0.22%をかけた額
賃貸料相当額が10,000円なら、無償で貸すと10,000円が給与です。3,000円を受け取ると差額の7,000円が給与で、6,000円を受け取れば、受け取りが50%以上なので差額の4,000円は課税されません。会社が他から借りた物件を貸す場合も、同じ計算です。ここで迷うのが住宅手当で、現金で支給する住宅手当や、入居者が自分で契約した家賃の補助は、社宅の貸与とは認められず、給与として課税されます。
記念品・旅行・見舞金は「相当な範囲」と「全員が対象か」で見る
永年勤続の記念品や旅行・観劇への招待は、勤続年数や地位に照らして社会一般的にみて相当な金額であること、勤続がおおむね10年以上の人が対象であること、同じ人を2回以上表彰するときはおおむね5年以上あけることが条件です。記念品の代わりに現金や商品券を渡すと全額が給与で、本人が自由に品物を選べる場合も、その価額が給与として課税されます。
レクリエーション旅行は、旅行の内容を総合的に見て判断します。国税庁は、旅行の期間が4泊5日以内(海外は外国での滞在が4泊5日以内)で、参加者が全体の50%以上であれば、原則として費用を給与としなくてよいとしています。ただし、役員だけの旅行や取引先の接待、金銭との選択ができる旅行は、この旅行に当たりません。参加しない人に金銭を支給すると、参加者を含む全員に給与の支給があったものとされます。
慶弔見舞金は、国税庁が示す条件が「社会通念上相当」です。災害の見舞金について、国税庁は、会社が従業員と被災した親族との関係や被害の程度に応じた一定の基準で支給し、金額が社会通念上相当なら、給与として源泉徴収をする必要はないとしています。社会通念上相当な金額について、国税庁の質疑応答も具体的な金額は示していません。基準を慶弔見舞金規程に書き、役職で極端な差をつけないことが、説明するときの助けになります。
健康診断は全員が使えるか、研修は仕事に直接必要か
人間ドックの質疑応答事例では、国税庁は、一定年齢以上の希望者が全員検診を受けられ、検診を受けた全員の費用を会社が負担するなら、給与として課税する必要はないとしています。役員や特定の地位の人だけを対象にすると、課税の問題が生じます。予防接種については、国税庁のページで個別に書かれた箇所を確認できませんでした。健康診断と同じように、全員が対象かどうかを基準にし、導入する前に税理士や税務署に確認すると確実です。
資格取得や研修の費用は、職務に直接必要な技術や知識を習得させる、または免許や資格を取得させるための研修会・講習会などの費用として適正なものに限り、給与として課税しなくてよいとされています。仕事と関係のない趣味の講座の補助は、給与です。
福利厚生費にするか、給与にするか 会計の考え方
条件を満たした法定外福利の支出は、勘定科目の福利厚生費で処理し、会社の損金になります。社会保険料の会社負担分は、福利厚生費ではなく法定福利費に分けるのが一般的です。科目の分け方は、勘定科目とは よく使う科目の一覧と迷いやすい仕訳の考え方 経理の新人向けで説明しています。
条件を満たさなかった支出は、福利厚生費にはできず、本人への給与として処理します。会社の側では給与の支給となり、源泉徴収の対象で、年末調整でも精算します。事前に気づけば給与に含めて源泉徴収し、後から分かれば修正が必要になります。
もう1つ、福利厚生費と交際費の線引きも押さえておきます。社員とその家族が対象の行事や旅行は福利厚生費ですが、取引先を招く場合は交際費です。忘年会のように社内だけの行事の経費は、忘年会の幹事がやること 案内文の例文・会費の集め方・当日の進行と経費の扱いで説明しています。
何を入れるか 選ぶときの5つの目安
制度の数は多いので、全部を入れる必要はありません。選ぶときは、次の5つで見ます。
- 全員が使えるか。役員だけ、一部の部署だけの制度は、非課税の条件を外れやすくなります。
- 税の条件に合うか。月の上限や、本人の負担の割合など、数字の条件は導入の前に計算します。
- 続けられる費用か。一度始めた制度をやめるときは、社員への説明が要ります。
- 社員が使いたいか。使われない制度は、費用だけが出ていきます。
- 運用の手間はどうか。申請の受付、領収書の確認、記録を誰が担当するかを決めておきます。
福利厚生の代行サービス(パッケージ)を使う方法もあります。大きく分けると、割引や優待を使えるメニュー型、社員が与えられたポイントで好きな制度を選ぶカフェテリアプラン型、食事や飲み物を会社に置く設置型があります。自社で規程や窓口を作る手間は減りますが、課税の扱いまで代行されるわけではありません。ポイントの使い道ごとに課税の扱いが変わるので、導入の前に確認します。
導入の段取り 現状の把握から記録まで6つの手順
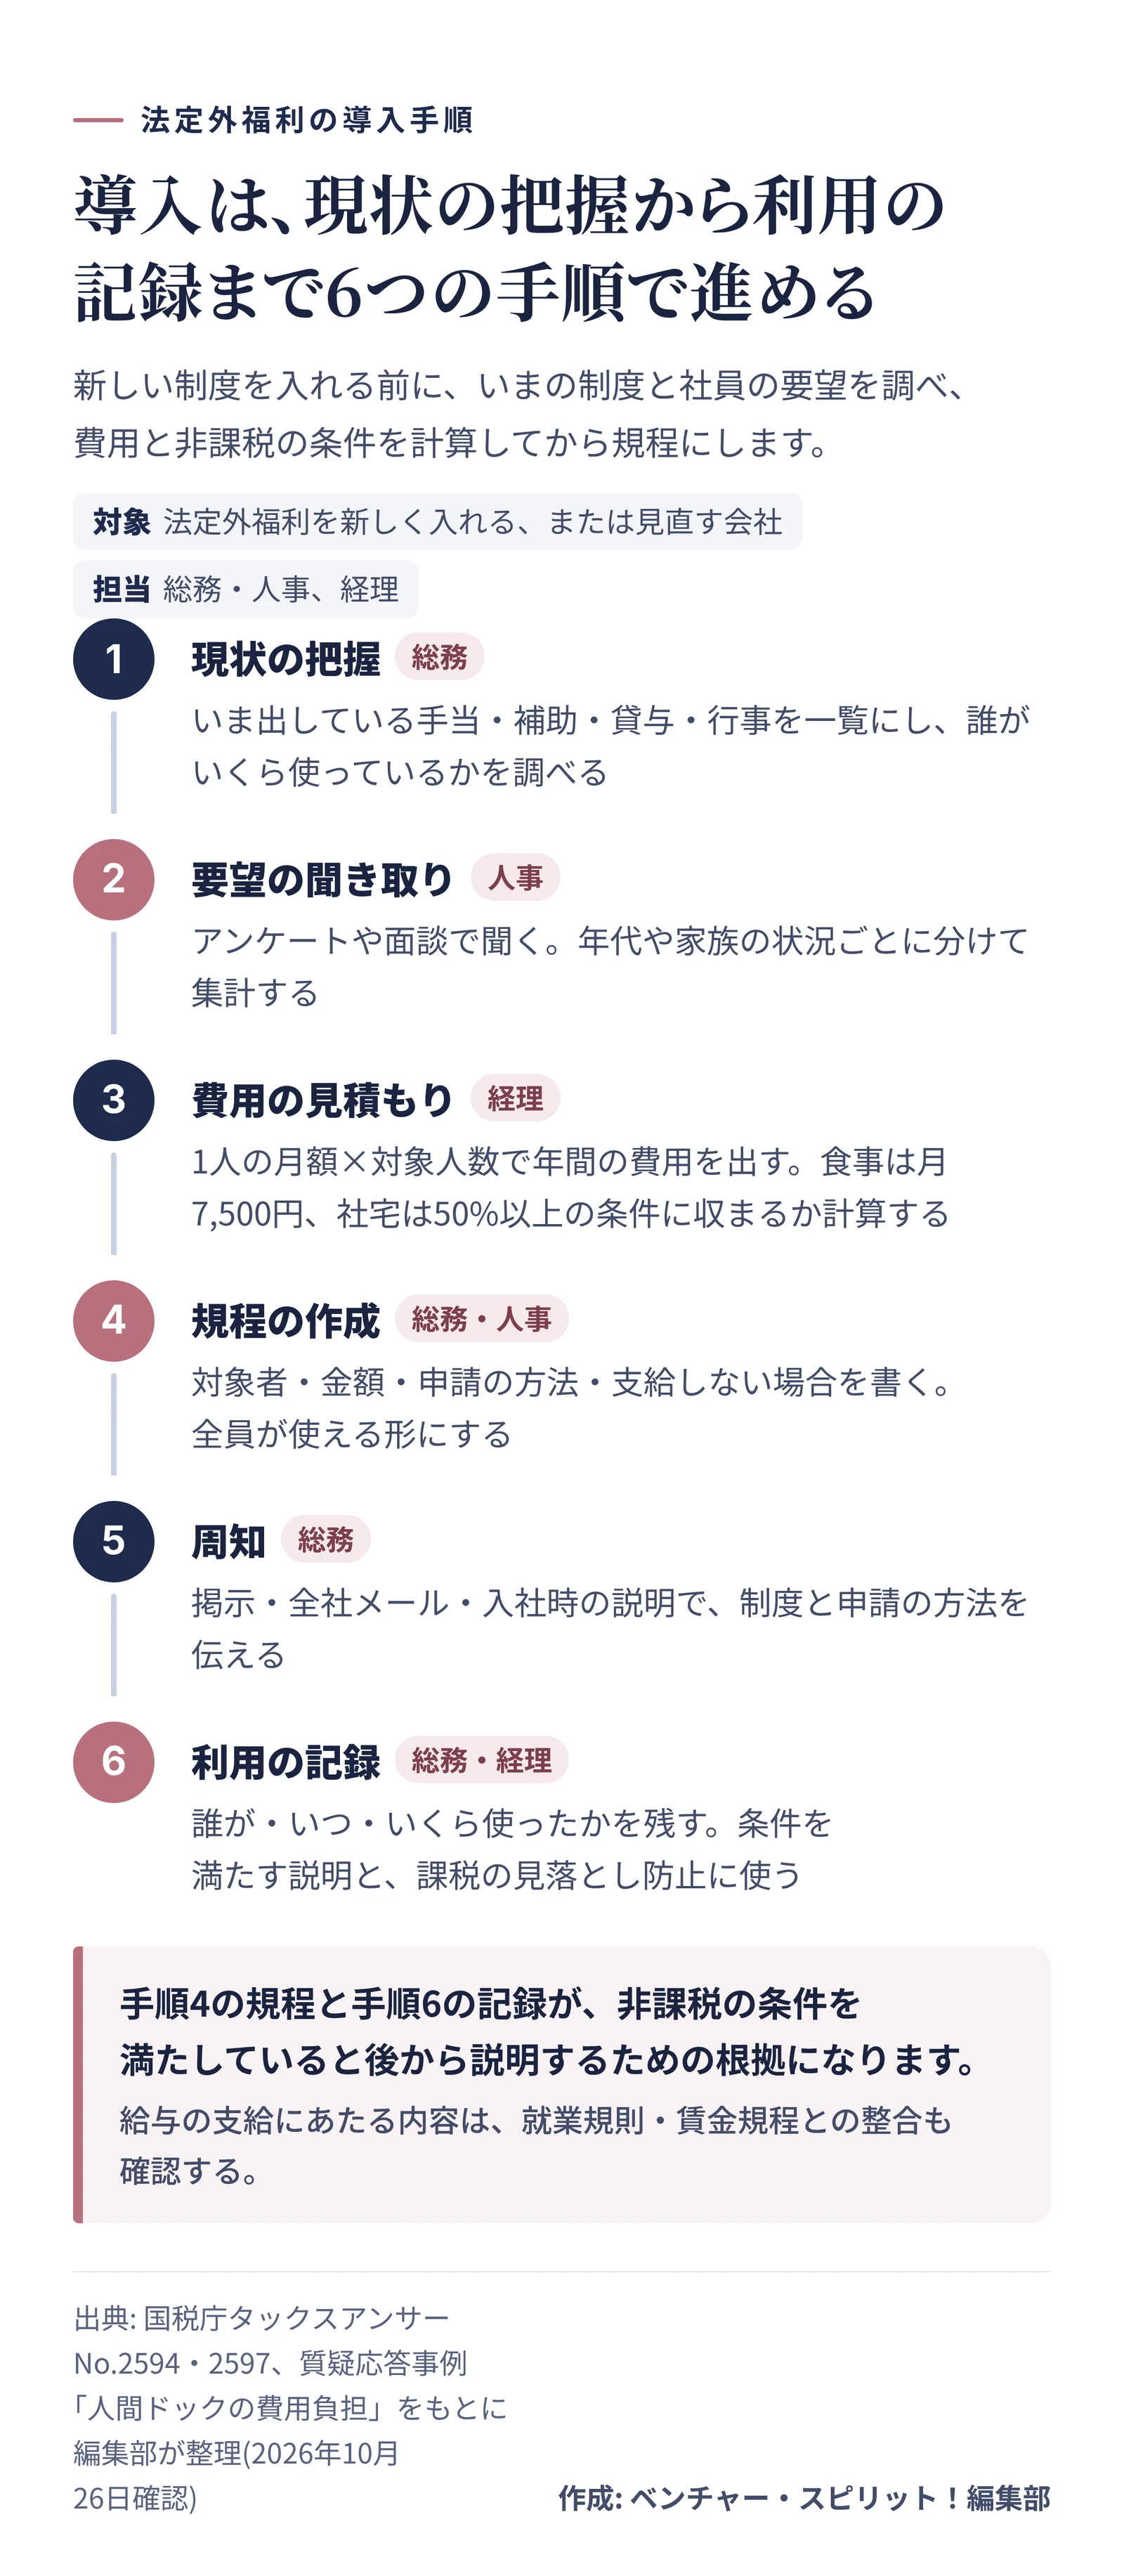
新しい制度は、思いつきで決めると、条件に合わなかったり、使われなかったりします。次の6つの手順で進めます。
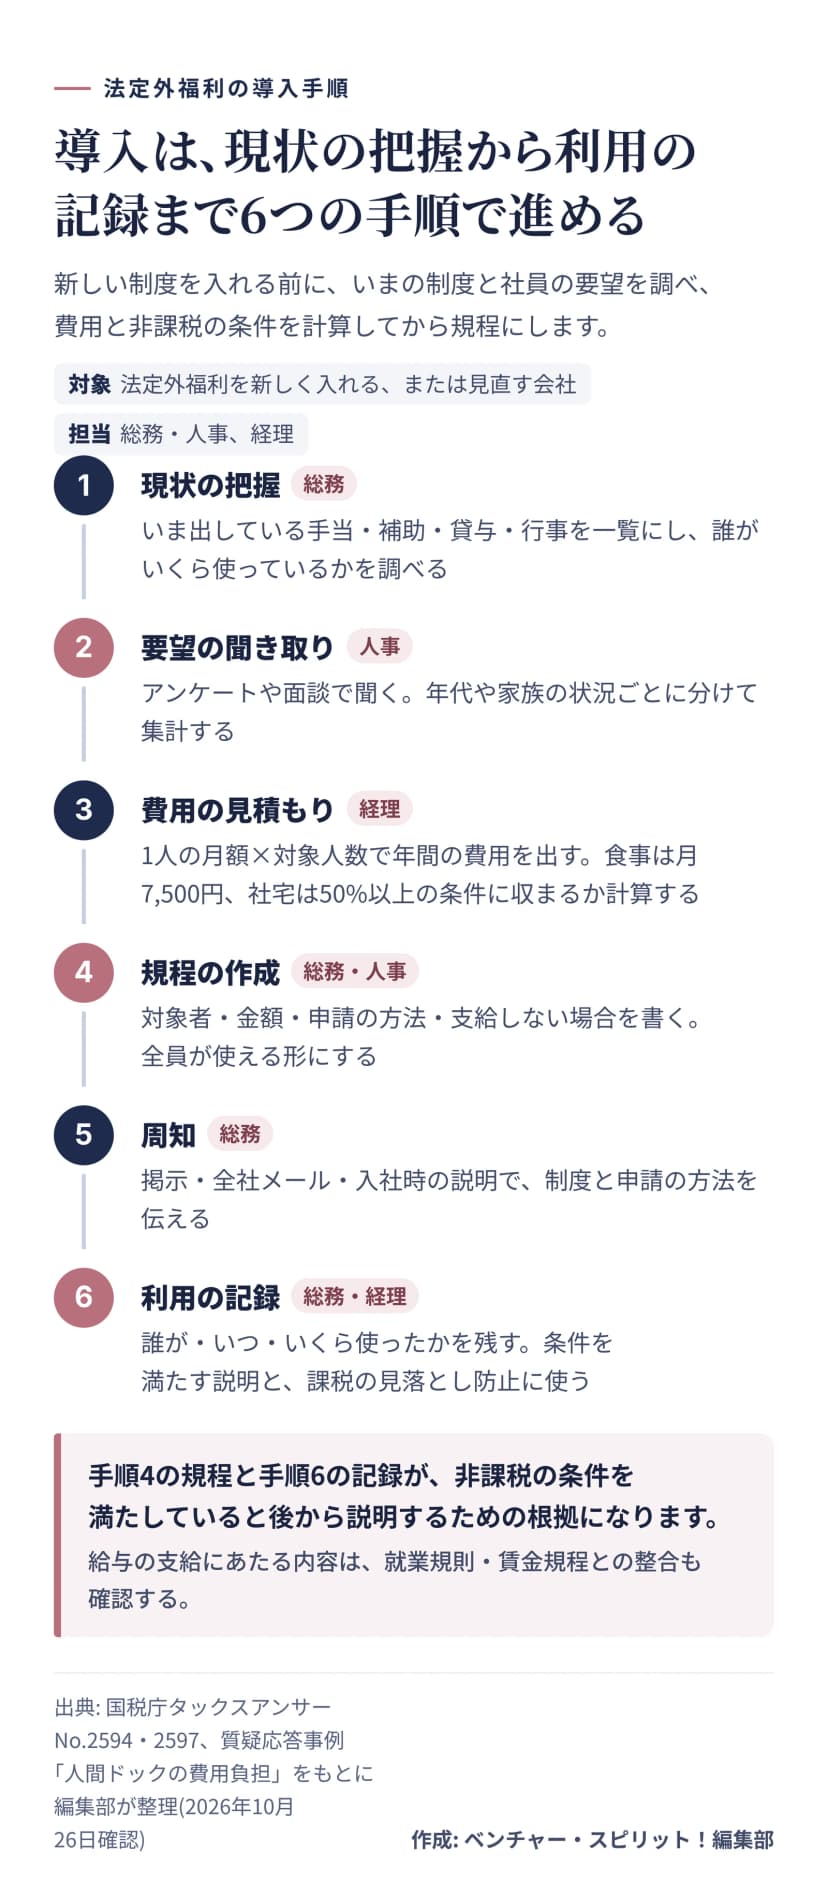 法定外福利の導入手順 現状の把握から利用の記録まで作成: 編集部 / 出典: 国税庁・編集部
- 現状の把握。いま会社が出している手当、補助、貸与、行事を一覧にします。給与明細に載る手当と、福利厚生費で処理しているものを分けて、誰がいくら使っているかを調べます。
- 社員の要望の聞き取り。アンケートや面談で、使いたい制度を聞きます。年齢や家族の状況で希望が変わるので、立場ごとに分けて集計します。
- 費用の見積もり。制度ごとに、1人あたりの月額と対象人数を掛けて、年間の費用を出します。食事や社宅は、非課税の条件の金額に収まるかも一緒に計算します。
- 規程の作成。対象者、金額、申請の方法、支給しない場合を決めて、規程に書きます。条件は「全員が使える形」にし、役職で差をつけるときは理由を書きます。給与の支給に当たる内容は、就業規則や賃金規程との整合を確認します。
- 周知。社員に制度の内容と申請の方法を伝えます。社内掲示や全社メールのほか、入社時の説明にも入れます。
- 利用の記録。誰が、いつ、いくら使ったかを残します。条件を満たしていることを後から説明するためと、課税が必要な場合に気づくためです。
規程を出す前のチェックリスト
規程を決める前に、次の点を確認します。確認する人は、総務、人事、経理の担当者と、必要に応じて税理士です。
条件は変わることがあります。この記事の金額は、国税庁のタックスアンサー(令和8年4月1日現在法令等)と、2026年10月に確認した公式のページに基づいています。制度を始める前に、最新の内容を国税庁のページで確かめ、個別の判断は税理士か所轄の税務署に相談してください。