労働保険の年度更新は、前年度の保険料を実績で精算し、今年度の保険料を見込みで先に納める、年に1度の手続きです。令和8年度(2026年度)の期間は6月1日から7月10日で、すでに終わりました。次の6月に慌てないよう、この記事で申告書の書き方と計算を順に確かめます。制度は2026年10月22日時点で、厚生労働省と労働局の案内に沿って書いています。
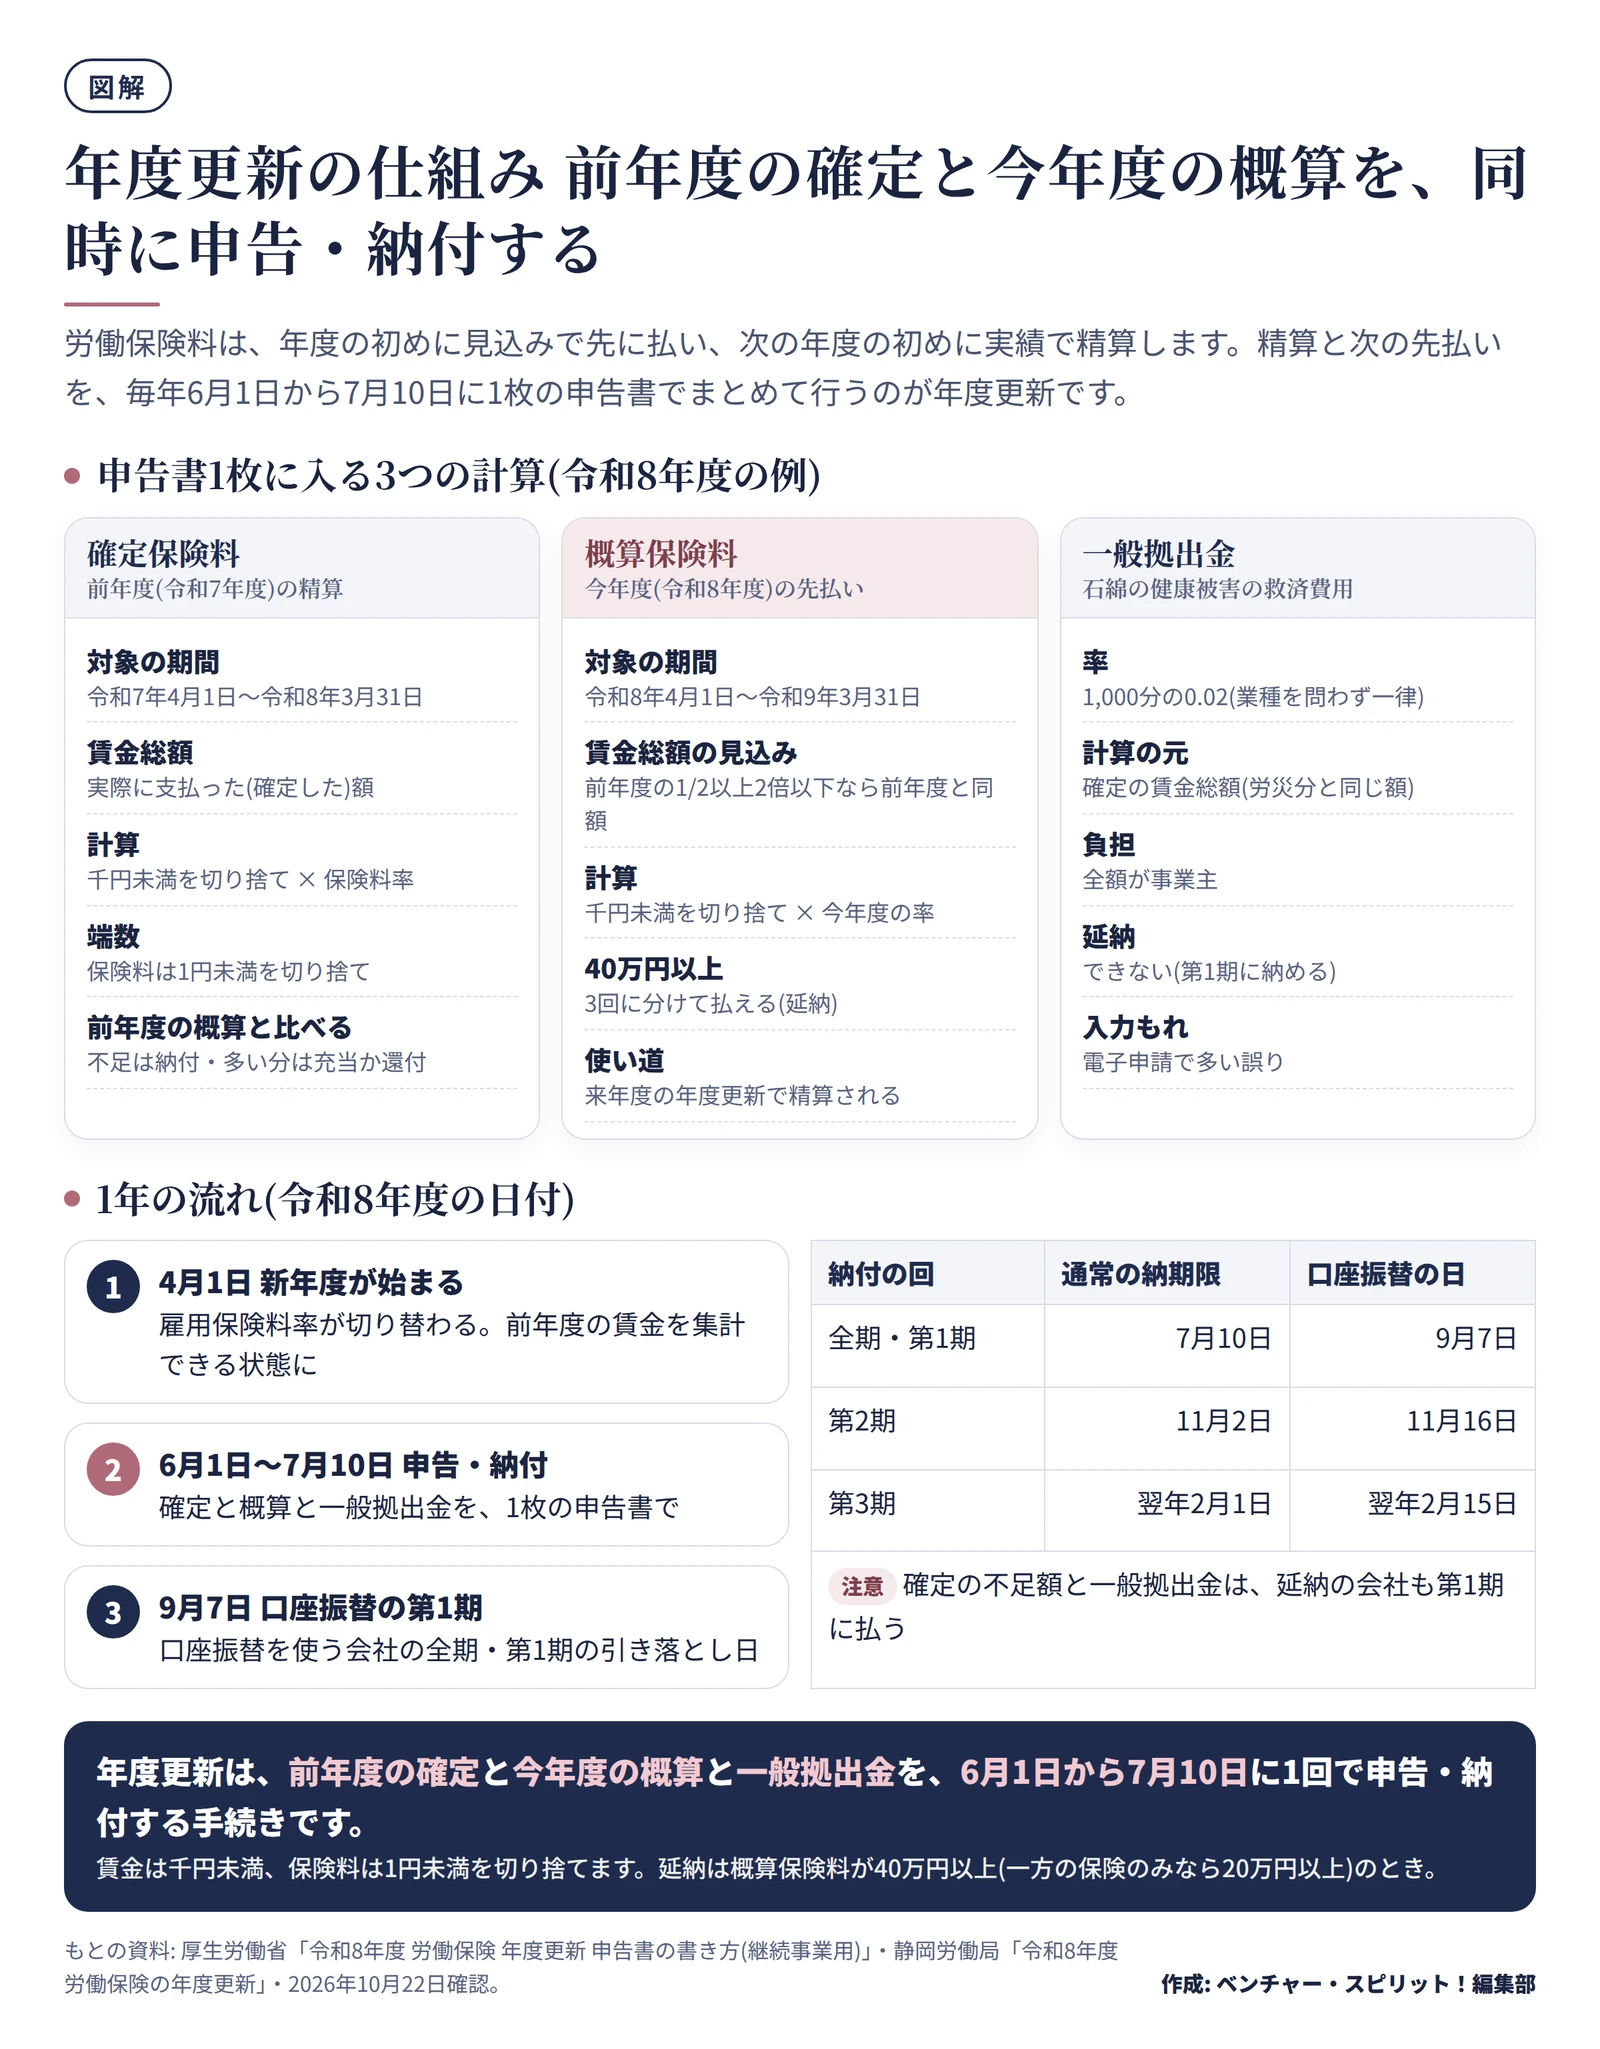
年度更新は、前年度の確定と今年度の概算を同時に申告する手続きです
労働保険は、労災保険と雇用保険を合わせた呼び方です。保険料は、4月1日から翌年3月31日までの「保険年度」ごとに、その間に労働者へ支払う賃金の総額に保険料率を掛けて決まります。年度が始まる時点では、1年間の賃金は確定していません。そこで、まず見込みの額(概算保険料)を納め、次の年度の初めに実績(確定保険料)で精算します。
この精算と、次の年度の先払いを、1枚の申告書でまとめて行うのが年度更新です。あわせて、石綿(アスベスト)の健康被害の救済費用にあてる一般拠出金も、同じ申告書で申告・納付します。
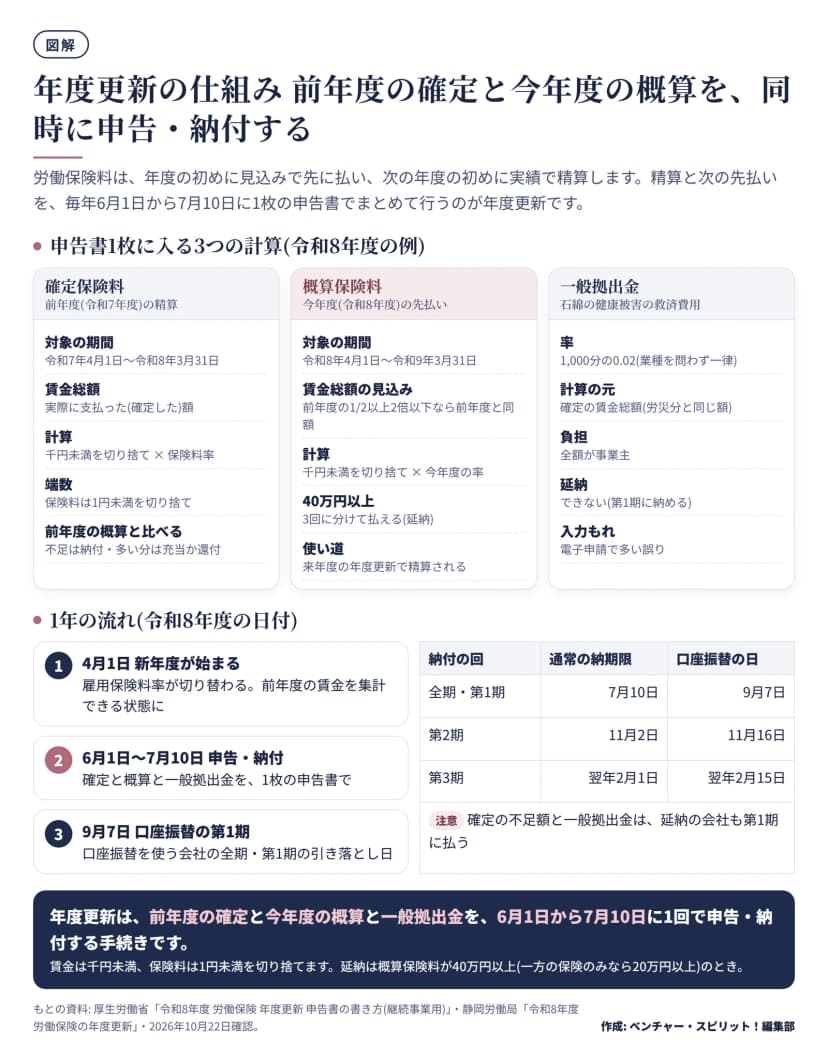 年度更新の仕組み 確定と概算を同時に申告・納付する作成: 編集部 / もとの資料: 厚生労働省 令和8年度 労働保険 年度更新 申告書の書き方(継続事業用)
家計にたとえると、毎月の水道光熱費を「だいたいこのくらい」で先に払い、年に1度、実際の使用量との差額を精算するような仕組みです。差額が出るのは、見込みと実績がずれたからで、誤りとは限りません。
労災保険料は全額が事業主の負担です。雇用保険料は、事業主と労働者の両方が負担します。ただし、会社は労働者負担分も含めた雇用保険料を、年度更新で一括して納めます。給与から天引きする仕組みは、社会保険とは 健康保険・厚生年金・雇用保険・労災保険の違いと負担の分け方で整理しています。
6月1日から7月10日までの流れと、納期限
令和8年度の年度更新の期間は、6月1日(月)から7月10日(金)でした。申告書は、6月1日前後に各事業所へ届きます。7月6日から10日は窓口や金融機関がとても混み合うため、早めに済ませるよう、労働局が案内しています。
7月10日は、算定基礎届の期限でもあります。同じ日に重なる手続きは、算定基礎届の書き方 対象者・報酬の範囲・支払基礎日数を記入例で確かめると、総務の年間スケジュールで見通しを立てておくと、慌てません。
| 時期 |
やること |
| 4月〜5月 |
前年度の賃金台帳から、賃金の集計を始める |
| 6月1日前後 |
申告書が届く。電子申請が義務の法人は、通知書が届く |
| 6月中 |
賃金集計表を作り、申告書に転記して計算する |
| 7月10日 |
申告・納付の期限(令和8年度) |
令和9年度の期間は、本稿の時点では案内が出ていません。毎年6月1日から始まる流れですが、7月10日が土曜日にあたる2027年の扱いも含めて、厚生労働省の「労働保険年度更新に係るお知らせ」で確かめてください。
確定保険料と概算保険料の計算は、賃金総額に率を掛けます
計算の元になるのは、賃金総額です。年度の間に労働者に支払った(支払いが確定した)賃金の総額で、1,000円未満は切り捨てます。これに保険料率を掛けて保険料を出し、1円未満は切り捨てます。
労災保険と雇用保険は、賃金総額を別々に集計して、それぞれの率を掛けます。この2つを足したものが労働保険料です。
| 項目 |
計算の考え方 |
| 確定保険料 |
前年度の賃金総額(千円未満切り捨て)× 前年度の労災保険率と雇用保険率 |
| 概算保険料 |
今年度の賃金総額の見込み(千円未満切り捨て)× 今年度の労災保険率と雇用保険率 |
| 一般拠出金 |
確定の賃金総額(千円未満切り捨て)× 1,000分の0.02 |
概算保険料の賃金の見込みは、前年度の確定賃金総額の2分の1以上2倍以下なら、前年度と同額にします。事業の規模が大きく変わる見込みのときは、見込みの額で書きます。
料率は年度で変わるので、申告書に印字された率を使います
率は、年度や業種で違います。実際の計算は、申告書に印字された率を使うよう、厚生労働省の書き方にあります。2026年10月時点で公式に確かめた率は、次のとおりです。
| 保険 |
令和8年度(2026年4月〜2027年3月) |
令和7年度 |
| 雇用保険(一般の事業) |
13.5/1,000(本人5、会社8.5) |
14.5/1,000 |
| 雇用保険(農林水産・清酒製造) |
15.5/1,000 |
16.5/1,000 |
| 雇用保険(建設) |
16.5/1,000 |
17.5/1,000 |
| 労災保険 |
業種ごと。令和6年4月1日施行の率表のまま |
同じ |
| 一般拠出金 |
0.02/1,000(業種を問わず一律) |
同じ |
労災保険率は、事業の種類ごとに2.5/1,000から88/1,000まで決まっています。たとえば金融業・保険業・不動産業は2.5、卸売業・小売業・飲食店・宿泊業は3、建築事業は9.5です。令和8年度は令和7年度から変更がありません。2027年度の改定の予定は、本稿の時点で、公式のページでは確認できませんでした。
次の6月の年度更新では、確定保険料が令和8年度の賃金と率、概算保険料が令和9年度の見込みと率になります。令和9年度の雇用保険料率は、厚生労働省の発表を待って確かめてください。
賃金集計表は、労災と雇用の2系統に分けて作ります
申告書を書く前に、賃金集計表(確定保険料・一般拠出金算定基礎賃金集計表)を作ります。用紙は申告書に同封され、厚生労働省のホームページにも載っています。提出は不要ですが、申告書の控えと一緒に保管します。
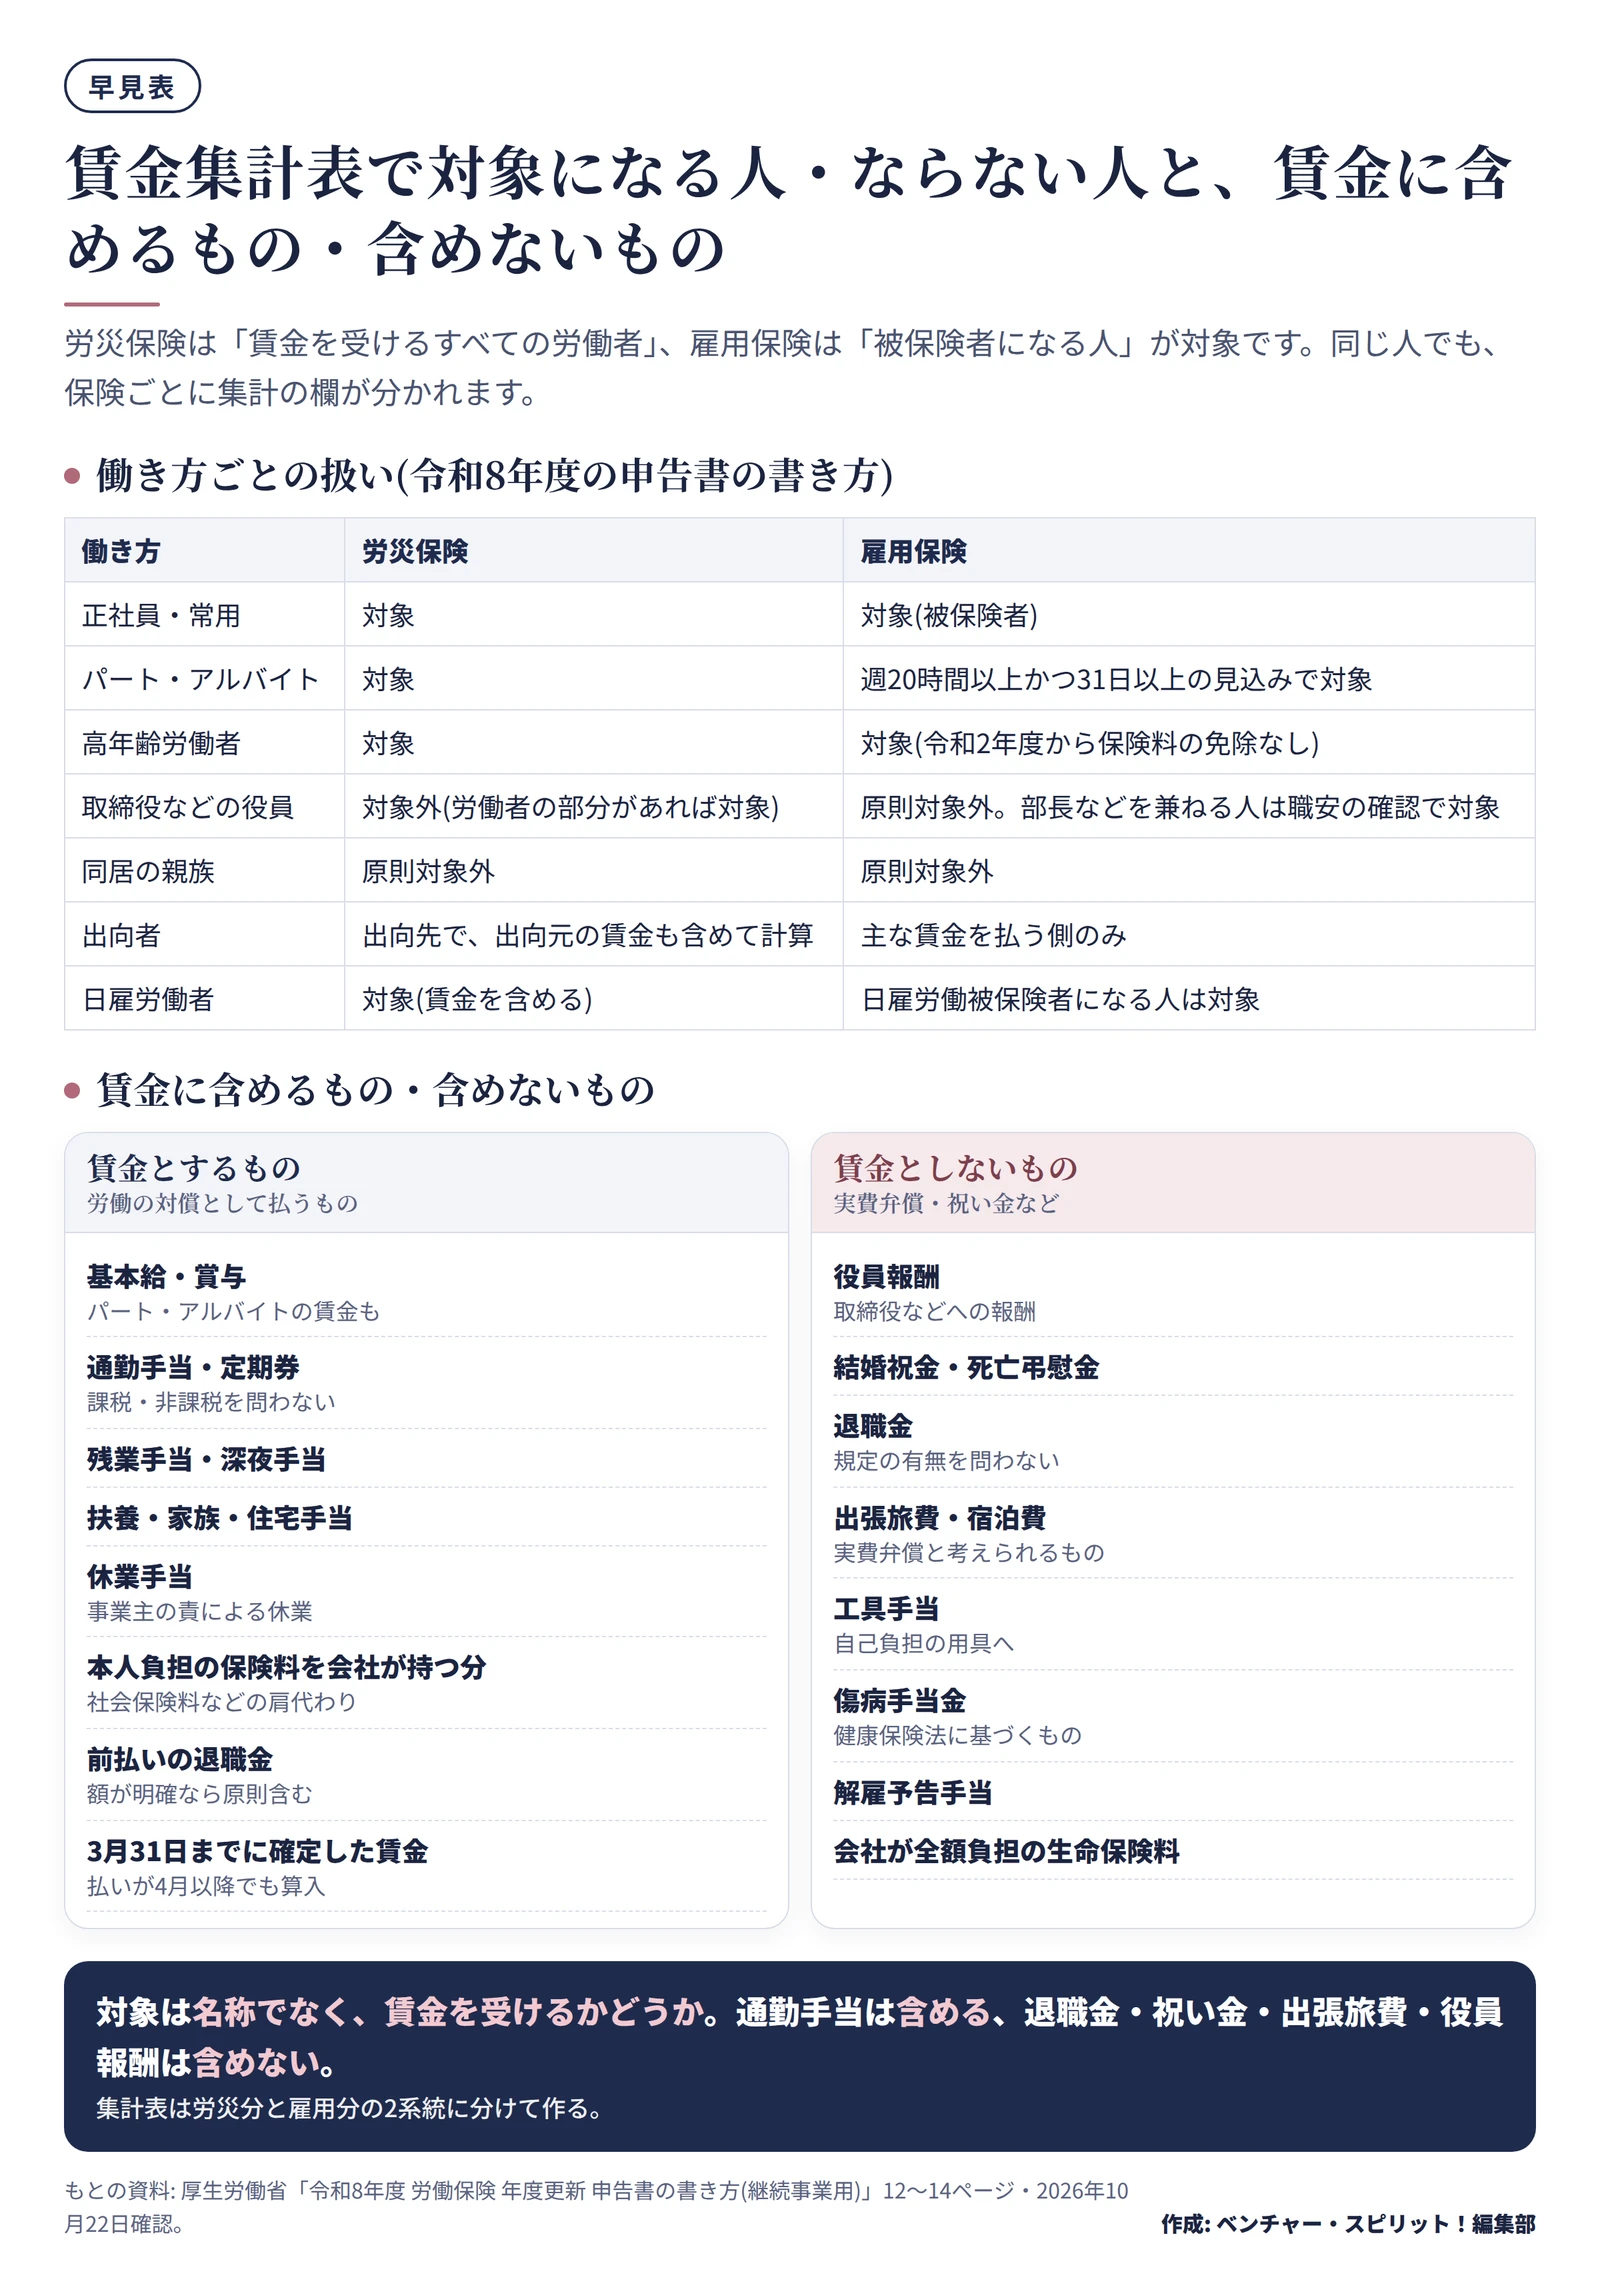
集計表は、月ごとの人数と賃金を、労災保険の対象者と雇用保険の対象者に分けて書きます。労災は、名称を問わず賃金を受けるすべての労働者です。雇用保険は、週の所定労働時間が20時間以上で、31日以上の雇用の見込みがある人など、被保険者になる人です。
対象になる人・ならない人
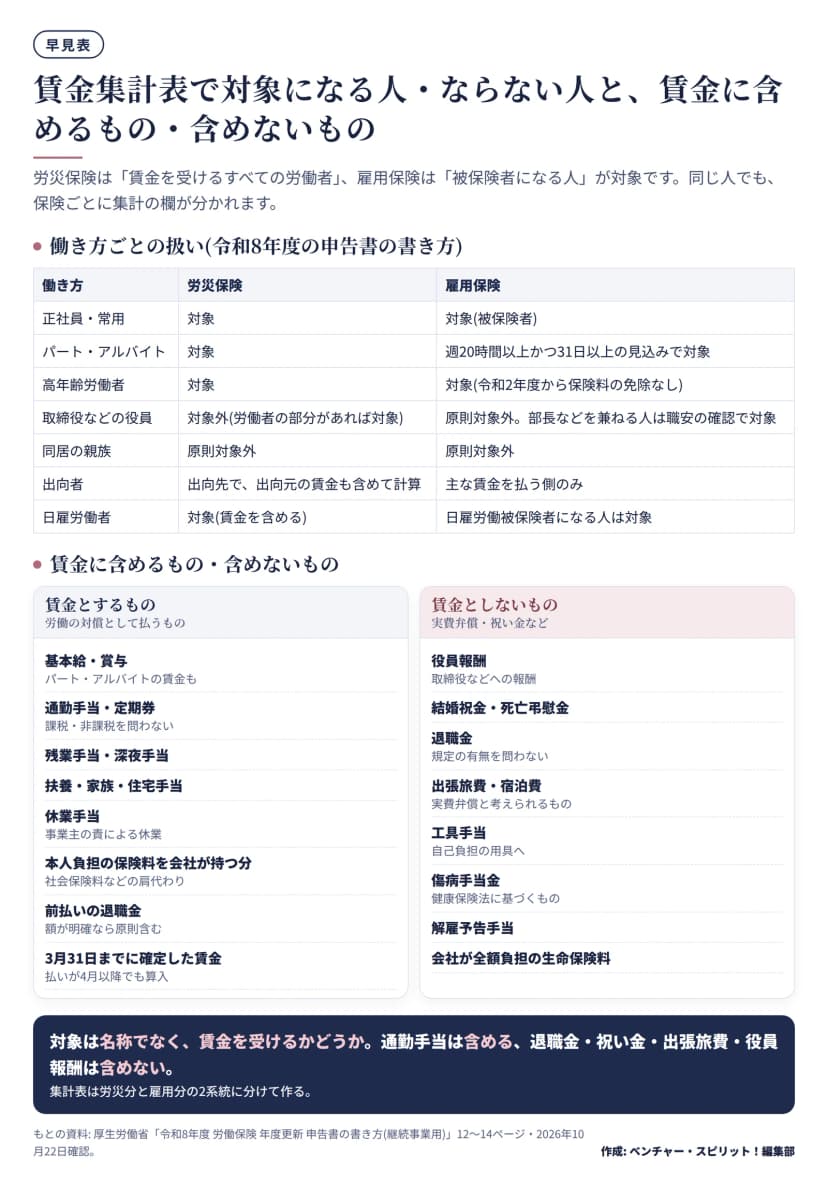 賃金集計表で対象になる人・ならない人と賃金の範囲の早見表作成: 編集部 / もとの資料: 厚生労働省 令和8年度 労働保険 年度更新 申告書の書き方(継続事業用)
迷いやすい人を、書き方に沿って整理します。
- パート・アルバイト: 労災保険は全員が対象です。雇用保険は、被保険者になる人だけを雇用の欄に入れます。
- 高年齢の労働者: 令和2年4月1日から、高年齢労働者を含むすべての雇用保険被保険者について、保険料を納める決まりになりました。以前は、年度の初めに64歳以上の人の雇用保険料が免除されていました。今は免除がありません。
- 役員: 代表権や業務執行権のある取締役は、労災保険の対象外です。雇用保険も、取締役は原則として被保険者になりません。ただし、部長や工場長などの従業員の身分を兼ね、労働者としての性格が強い人は、ハローワークの確認を経て被保険者になることがあります。保険料の対象は、役員報酬を除いた「賃金」の部分だけです。
- 同居の親族: 原則として対象外です。ほかの労働者と同じ指揮命令と労働条件で働いているなど、条件を満たせば対象になります。
- 出向者: 労災保険は、出向先で、出向元が払う賃金も含めて集計します。雇用保険は、主な賃金を払っている側だけで被保険者になります。
- 日雇労働者・派遣: 日雇の賃金は、労災保険の賃金総額に入ります。派遣労働者は、派遣元が賃金を集計します。
賃金に含めるもの・含めないもの
賃金総額に入れるのは、賃金、手当、賞与など、名称を問わず労働の対償として支払うものすべてです。年度の途中で辞めた人の賃金も入れます。3月31日までに支払いが確定した賃金は、実際の支払いが4月以降でも、前年度の分に入れます。
| 賃金に含める |
賃金に含めない |
| 基本給(時給・日給・月給、パート・アルバイトを含む) |
役員報酬 |
| 賞与 |
結婚祝金、死亡弔慰金、災害見舞金 |
| 通勤手当(課税・非課税を問わない)、定期券 |
退職金 |
| 超過勤務手当、深夜手当 |
出張旅費、宿泊費 |
| 扶養手当、家族手当、住宅手当 |
工具手当 |
| 休業手当(労働基準法第26条のもの) |
傷病手当金(健康保険法のもの) |
| 本人負担の社会保険料などを会社が持つ分 |
解雇予告手当 |
| 前払いの退職金(額が明確な場合は原則含む) |
会社が全額負担する生命保険の掛金 |
在宅勤務手当は、在宅勤務を行うことだけを要件に、就業規則などで定額を支払う場合は賃金に含めます。業務に必要な費用の実費弁償にあたる部分は、含めません。
申告書の記入例を、架空の数字で確かめます
ここからは、令和8年度の年度更新を例に、架空の会社の計算を追います。卸売業・小売業で、労災保険率は3/1,000とします。確定は令和7年度(率は労災3、雇用14.5)、概算は令和8年度(率は労災3、雇用13.5)です。数字はすべて架空です。
賃金集計表の合計から、算定基礎額を出す
集計表の年間の合計が、次のとおりだったとします。
| 区分 |
年間の賃金 |
| 常用労働者(雇用保険の被保険者) |
42,317,951円 |
| 役員で労働者扱い(雇用保険の資格あり) |
4,200,000円 |
| 臨時労働者(雇用保険の被保険者でないパートなど) |
2,653,418円 |
労災保険の分は3つの合計で49,171,369円、千円未満を切り捨てて49,171千円です。雇用保険の分は上の2つの合計で46,517,951円、千円未満を切り捨てて46,517千円になります。常時使用労働者数は、月ごとの人数の合計を12で割り、1人未満は切り捨てて書きます。
確定保険料と一般拠出金
| 項目 |
計算 |
金額 |
| 労災保険分 |
49,171千円 × 3/1,000 |
147,513円 |
| 雇用保険分 |
46,517千円 × 14.5/1,000 = 674,496.5円 |
674,496円(1円未満切り捨て) |
| 確定保険料 |
147,513円 + 674,496円 |
822,009円 |
| 一般拠出金 |
49,171千円 × 0.02/1,000 = 983.42円 |
983円 |
前年度に申告した概算保険料(申告済概算保険料額)が780,000円だったとします。確定保険料822,009円との差で、42,009円が不足額です。不足額が出たときは、今期の納付額に加えます。反対に確定のほうが少ないときは、差額を今年度の保険料と一般拠出金に充てる(充当)か、還付を請求します。還付は、申告書を出すだけでは行われません。「労働保険料・一般拠出金還付請求書」を別に出す必要があります。
概算保険料と、今期の納付額
賃金の見込みは、前年度の確定賃金と同額(労災49,171千円、雇用46,517千円)とします。
| 項目 |
計算 |
金額 |
| 労災保険分 |
49,171千円 × 3/1,000 |
147,513円 |
| 雇用保険分 |
46,517千円 × 13.5/1,000 = 627,979.5円 |
627,979円 |
| 概算保険料 |
147,513円 + 627,979円 |
775,492円 |
概算保険料は40万円以上なので、3回に分けて納める延納ができます。775,492円を3で割ると258,497円で、1円余ります。余りは、第1期に足すと、厚生労働省の書き方にあります。
| 納付の回 |
概算保険料 |
不足額 |
一般拠出金 |
納付額 |
| 第1期(7月10日) |
258,498円 |
42,009円 |
983円 |
301,490円 |
| 第2期(11月2日) |
258,497円 |
なし |
なし |
258,497円 |
| 第3期(翌年2月1日) |
258,497円 |
なし |
なし |
258,497円 |
延納しないで一度に納めるなら、775,492円と42,009円と983円を合わせた818,484円を、7月10日までに納めます。確定保険料の不足額と一般拠出金は延納できないため、延納するときも第1期に納めます。
労災保険と雇用保険の賃金総額が同額のときは、別々に切り捨てず、賃金総額に2つの率の合計を掛けてから切り捨てます。全員が雇用保険の被保険者である会社が、これにあたります。
延納は、概算保険料が40万円以上なら3回に分けられます
延納できる条件は、概算保険料が40万円以上であること(労災保険か雇用保険のどちらか一方だけが成立している場合は20万円以上)、または、労働保険事務組合に事務を委託していることです。納期限は、令和8年度の場合、次のとおりでした。
| 納付の回 |
通常の納期限 |
口座振替を使う事業主 |
| 全期(第1期) |
令和8年7月10日 |
令和8年9月7日 |
| 第2期 |
令和8年11月2日 |
令和8年11月16日 |
| 第3期 |
令和9年2月1日 |
令和9年2月15日 |
労働保険事務組合に委託している事業主は、事務組合の指定する期限になります。口座振替は、事前に申し込みが必要です。すでに使っている会社は、毎年の申し込みは要りませんが、引き落としのために、期間内の申告書の提出が必要です。口座振替の会社の申告書は、金融機関では受け付けられません。労働局や労働基準監督署に出すか、電子申請を使います。
年度の途中で賃金が大きく増えそうなときは、増加概算保険料の申告が必要です。賃金総額の見込みが当初の2倍を超えて増え、増える保険料が13万円以上になる場合です。
電子申請は、特定の法人に義務で、ほかの会社も使えます
年度更新の申告書は、電子申請(e-Gov)、郵送、窓口、金融機関で出せます。電子申請なら、事務所から手続きができ、納付も電子納付(ペイジー対応の金融機関のネットバンキングなど)で済ませられます。
資本金、出資金などが1億円を超える法人、相互会社、投資法人、特定目的会社は、電子申請が義務です。令和8年度から、この事業場には紙の申告書が送られず、電子申請に必要な情報(労働保険番号、アクセスコードなど)の通知書が、定形サイズの茶封筒で届きます。社会保険労務士が代わりに手続きする場合も、対象に含まれます。
電子申請の準備には、電子証明書(マイナンバーカードなど)か、GビズIDが必要です。GビズIDは、プライムかメンバーが使えます。メンバーで申請するときは、「労働保険代理人選任・解任届」の提出が必要です。手続きの前に、アカウントの取得に時間がかかることがあるため、準備は早めにします。
電子申請では、一般拠出金額の入力もれが多いと、厚生労働省が注意しています。入力を間違えたときは、再度の手続きの前に、管轄の労働局へ連絡します。
よくある間違いは、賃金の算入もれと端数と延納の書き忘れです
厚生労働省の「申告書作成チェックポイント」から、実務で起きやすいものを選びます。
| 間違い |
防ぎ方 |
| 賞与、通勤手当(非課税分や定期券)を賃金総額に入れ忘れる |
賃金台帳の項目を、含める・含めないで分類しておく |
| パート・アルバイト、季節労働者、日雇、年度途中の退職者の賃金を入れ忘れる |
退職者の台帳も、年度の分を集計する |
| 役員報酬や、同居の親族の賃金を入れてしまう |
役員の賃金部分と、役員報酬を分けて集計する |
| 賃金総額を千円未満で切り捨てていない |
計算シートで、千円単位にそろえる |
| 概算保険料が40万円未満なのに、延納の申請をする |
計算してから、⑰欄を決める |
| 保険料を納めても、雇用保険の資格取得届を出していない人がいる |
ハローワークの届出を、人ごとに照らす |
不足額が見つかったときは、不足分に加えて、不足額の10%の追徴金を徴収されます。労働局や労働基準監督署は、毎年調査を行い、源泉徴収簿などの書類を確認します。年度更新の期間が終わっても、申告の内容について、労働局や委託を受けた民間事業者から問い合わせがあることがあります。
今日からできること
年度更新が終わったばかりの今は、賃金台帳の整え直しに向いた時期です。次の6月を楽にするために、3つのことを進められます。
給与の毎月の流れは、給与計算の毎月の流れで確かめられます。月ごとの集計の習慣をつけておくと、6月の作業は、台帳の合計を転記する程度で済みます。
個別の判断は、管轄の労働局、労働基準監督署、社会保険労務士に確かめてください。料率や期間は、年度ごとに公式の案内で確認します。