賞与を出す月は、いつもの給与計算とは引くものも期限も変わります。社会保険料は賞与の額から計算し、源泉所得税は前月の給与で率が決まり、年金事務所への届出は支給から5日以内です。この記事では、賞与を出す月の給与担当が確かめることを、2026年10月時点の料率と架空の明細で順に計算します。賞与の平均額などの統計は賞与(ボーナス)の平均支給額 夏と冬の推移と業種別・規模別に、毎月の給与の流れは給与計算の流れ 締めから振込までの毎月の段取りと控除の計算の順番にまとめています。
賞与から引くものは、社会保険料、雇用保険料、源泉所得税の順です
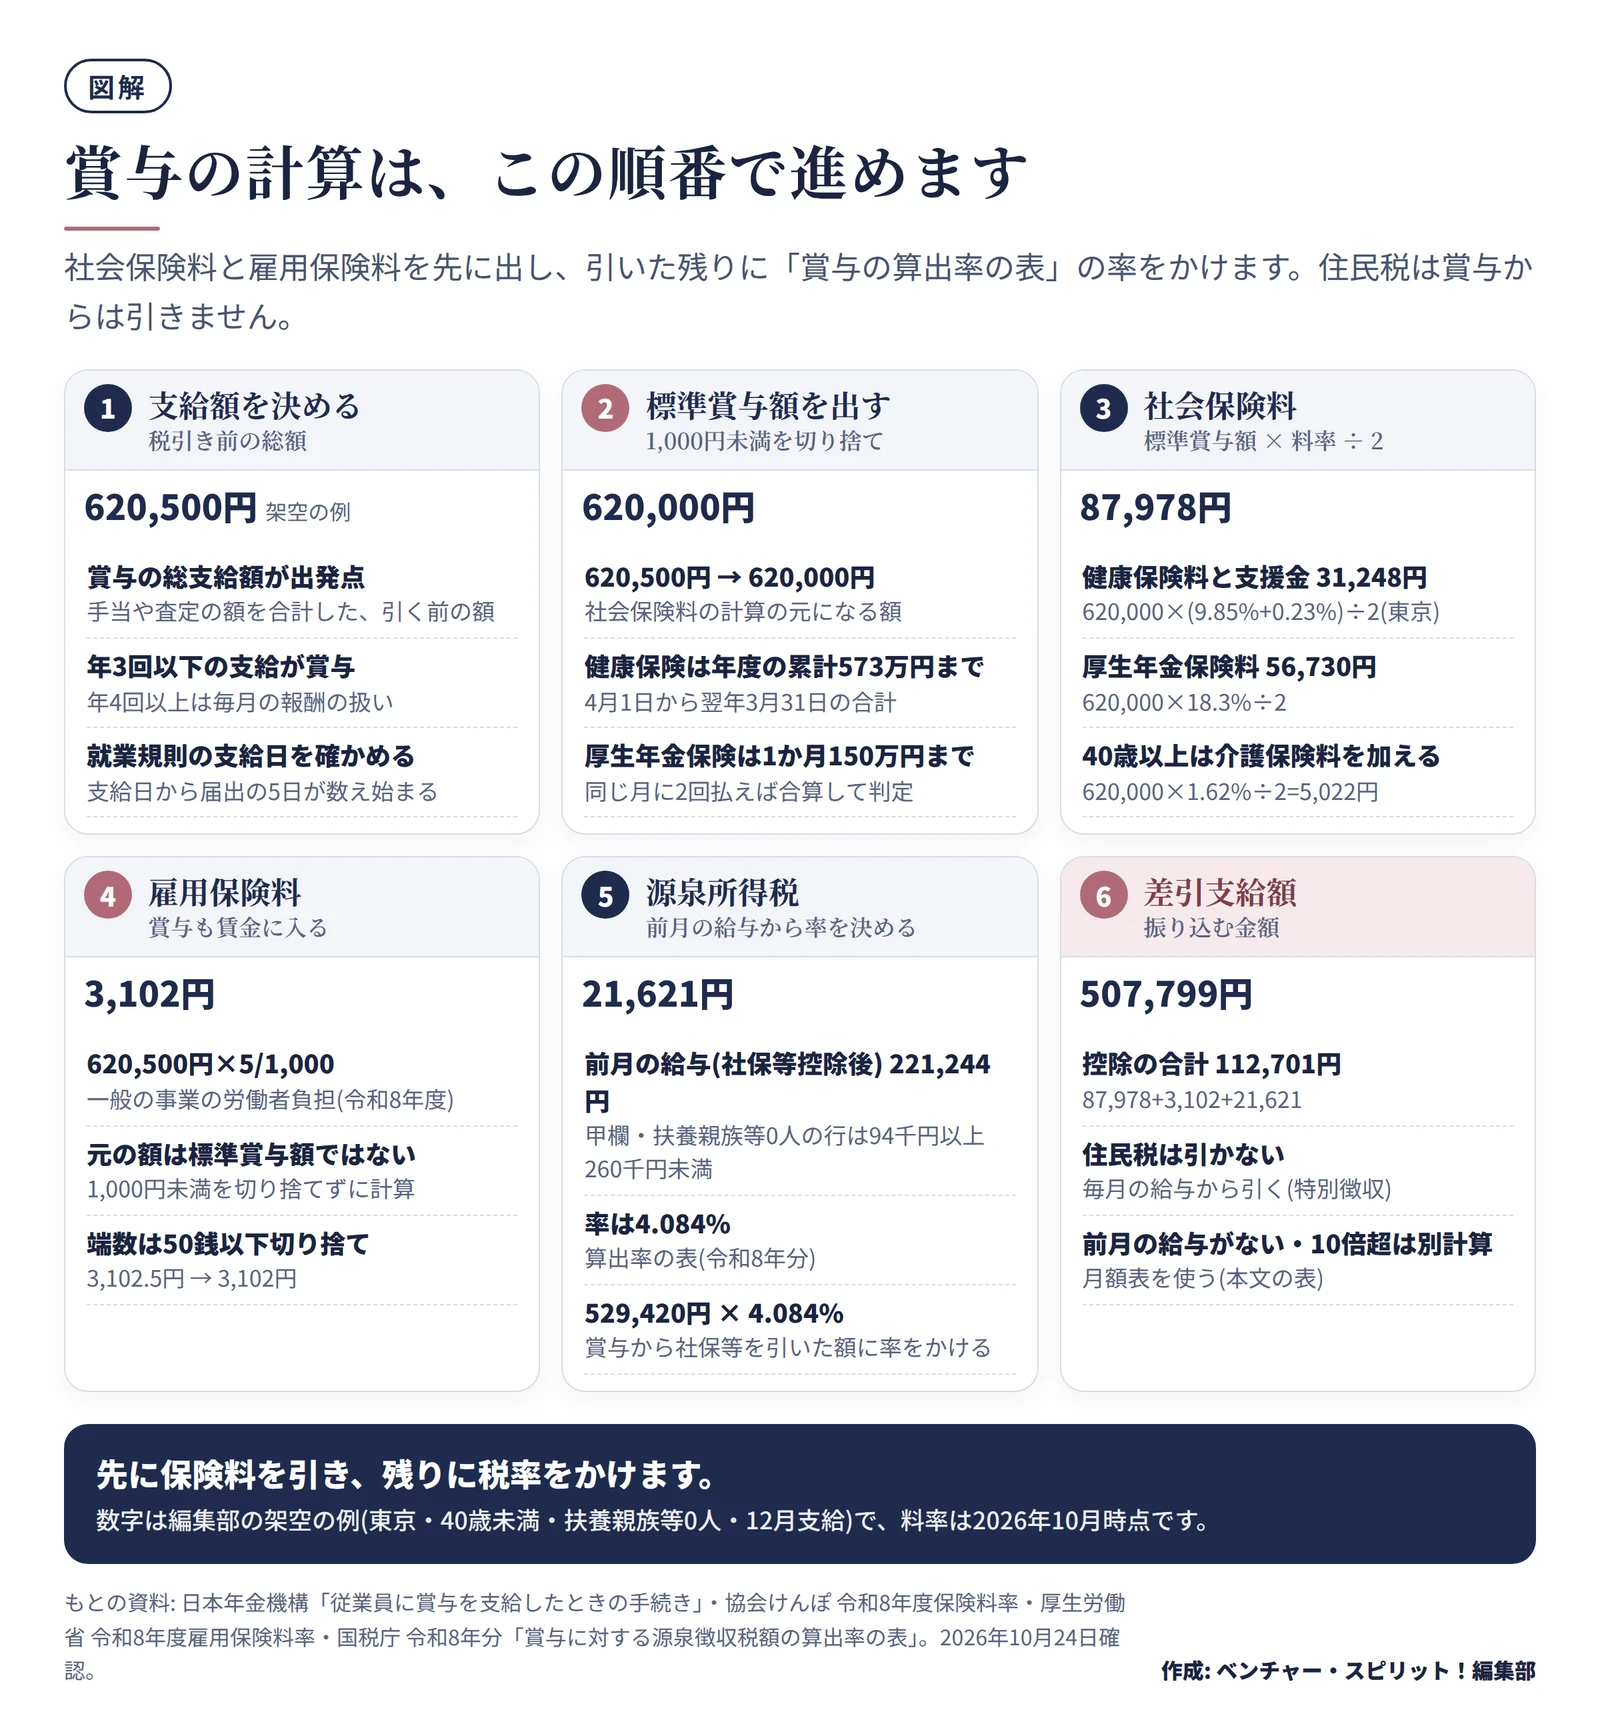
賞与の計算は、毎月の給与と同じく、先に保険料を出し、残りの額に税の率をかける順に進めます。社会保険料と雇用保険料が決まらないと、源泉所得税の額が出せないからです。
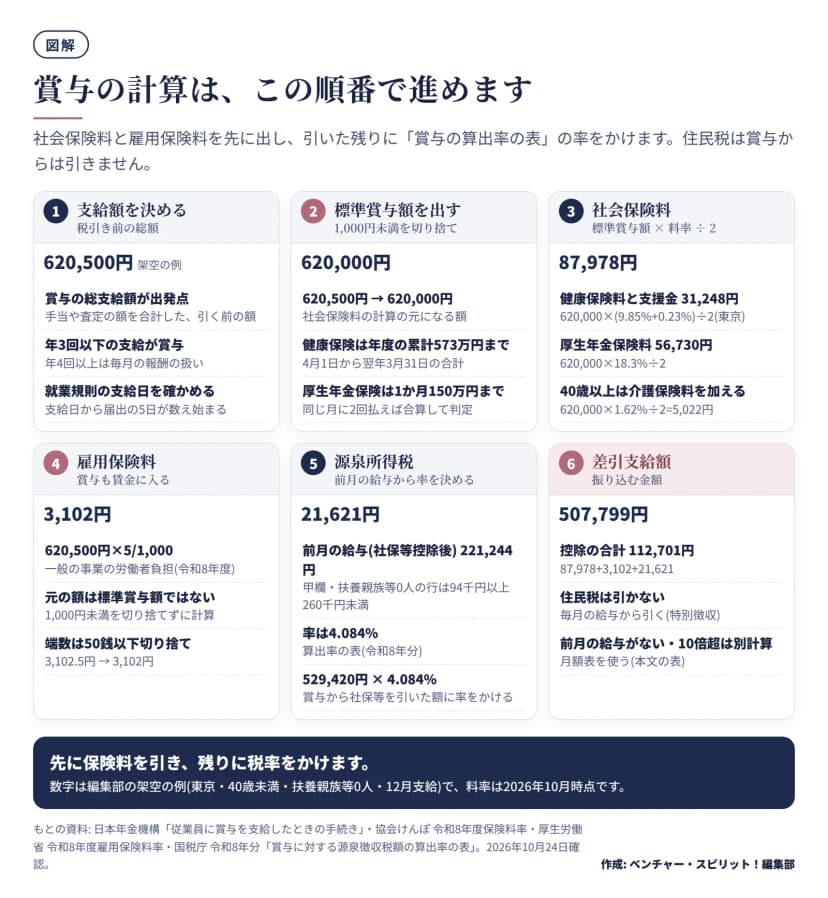 賞与から引く順番と、架空の賞与明細(支給額620,500円)の計算例作成: 編集部 / もとの資料: 日本年金機構・協会けんぽ・厚生労働省・国税庁 令和8年分算出率の表
| 順 |
引くもの |
計算の元になる額 |
住民税との違い |
| 1 |
健康保険料(介護保険料・子ども・子育て支援金を含む)と厚生年金保険料 |
標準賞与額(1,000円未満を切り捨てた額) |
|
| 2 |
雇用保険料 |
賞与の総額(賃金に賞与も入る) |
|
| 3 |
源泉所得税 |
賞与から1と2を引いた額 |
|
| 引かない |
住民税 |
|
毎月の給与から引く |
雇用保険料の元になる賃金は、「賃金、給料、手当、賞与その他名称のいかんを問わず、労働の対償として事業主が労働者に支払うもの」です(労働保険の保険料の徴収等に関する法律第2条第2項)。住民税は、通知書の月割額を毎月の給与から引く仕組みなので、賞与の控除には出てきません。
標準賞与額は、1,000円未満を切り捨て、上限があります
標準賞与額は、実際に支払う賞与の税引き前の総額から、1,000円未満を切り捨てた額です(健康保険法第45条・厚生年金保険法第24条の4)。たとえば620,500円なら620,000円です。上限は、健康保険と厚生年金保険で決まり方が違います。
| 保険 |
上限 |
数え方 |
| 健康保険(介護保険・子ども・子育て支援金も同じ標準賞与額で計算) |
年度の累計573万円 |
4月1日から翌年3月31日までの合計 |
| 厚生年金保険 |
1か月あたり150万円 |
同じ月に2回以上払うときは合算した額に上限を当てる |
健康保険の累計が573万円を超える場合は、573万円になるようにその月の標準賞与額を決め、その年度の翌月以降に払う賞与の標準賞与額は0円になります(健康保険法第45条・日本年金機構)。次の例は、役員などで賞与が大きい人を想定した架空の数字です。
| 賞与 |
標準賞与額(健康保険) |
標準賞与額(厚生年金保険) |
| 夏 3,000,000円 |
3,000,000円(累計3,000,000円) |
1,500,000円(上限) |
| 冬 3,500,000円 |
2,730,000円(573万円 − 3,000,000円) |
1,500,000円(上限) |
同じ年度に転職などで資格の取得と喪失があった場合は、協会けんぽや健康保険組合など保険者ごとに累計を数えます。累計が573万円を超えたことが分かったときは、被保険者の申出に基づいて「健康保険 標準賞与額累計申出書」を出します。この申出書は、電子申請や電子媒体では出せず、紙で出します。
保険料率は、令和8年度の率を公式で確かめます
2026年10月時点の料率は次のとおりです。協会けんぽの健康保険料率は都道府県で違い、例として東京都は9.85%です(令和8年3月分から)。
| 項目 |
率 |
備考 |
| 健康保険料率(協会けんぽ・東京都) |
9.85% |
令和8年度。都道府県ごとに違う |
| 子ども・子育て支援金 |
0.23% |
全国一律。令和8年4月分から |
| 介護保険料率(40歳から64歳) |
1.62% |
全国一律 |
| 厚生年金保険料率 |
18.3% |
平成29年9月分から固定 |
| 雇用保険料率(一般の事業・労働者負担) |
5/1,000 |
令和8年度。農林水産・清酒製造・建設は6/1,000 |
子ども・子育て支援金は、賞与にもかかります。こども家庭庁の事業主向けリーフレットには、「賞与からも支援金を拠出いただきます(標準賞与×支援金率)」と書かれています。健康保険法第156条も、保険料額を「標準報酬月額及び標準賞与額にそれぞれ」一般保険料率と支援金率を合わせた率を乗じた額とし、介護保険第2号被保険者には介護保険料率を乗じた額を足すと定めています。
健康保険組合に入っている会社は、組合の率を使います。保険料は、事業主と本人が半分ずつ負担します。賞与から控除できる本人負担分は、折半した額です(健康保険法第167条第2項)。
源泉所得税は、前月の給与で率が決まります
賞与の源泉所得税は、月額表ではなく、国税庁の「賞与に対する源泉徴収税額の算出率の表」(令和8年分)で計算するのが原則です。手順は次のとおりです(国税庁 タックスアンサーNo.2523)。
- 前月の給与から、社会保険料等を引く。
- 「給与所得者の扶養控除等申告書」を出している人は甲欄の、扶養親族等の数の列で、1の額が当てはまる行を探す。出していない人は乙欄を使う。
- その行の「賞与の金額に乗ずべき率」を、賞与から社会保険料等を引いた額にかける。1円未満は切り捨てる。
率の表の一部(甲欄の扶養親族等0人と1人。令和8年分)を抜き出します。全体は国税庁の表で確かめてください。
| 賞与にかける率 |
0人 前月の給与(社保等控除後) |
1人 前月の給与(社保等控除後) |
| 0.000% |
82千円未満 |
107千円未満 |
| 2.042% |
82千円以上94千円未満 |
107千円以上250千円未満 |
| 4.084% |
94千円以上260千円未満 |
250千円以上289千円未満 |
| 6.126% |
260千円以上309千円未満 |
289千円以上346千円未満 |
| 8.168% |
309千円以上342千円未満 |
346千円以上373千円未満 |
| 10.210% |
342千円以上372千円未満 |
373千円以上401千円未満 |
| 12.252% |
372千円以上402千円未満 |
401千円以上430千円未満 |
| 14.294% |
402千円以上433千円未満 |
430千円以上463千円未満 |
| 16.336% |
433千円以上520千円未満 |
463千円以上520千円未満 |
| 18.378% |
520千円以上605千円未満 |
520千円以上621千円未満 |
| 20.420% |
605千円以上684千円未満 |
621千円以上705千円未満 |
乙欄は、前月の給与が224千円未満なら10.210%、224千円以上295千円未満なら20.420%と、行ごとに率が上がります(最高は1,118千円以上の45.945%)。扶養親族等の数には、障害者や寡婦、ひとり親、勤労学生に当たる人の加算もあります。数え方は、同じ表の備考で確かめます。
月額表を使う別の計算になる場合
次のときは、算出率の表を使わず、月額表を使って税額を計算します。
- 前月に給与の支払がない(前月の給与が社会保険料等以下の場合も同じ)。
- 賞与(社会保険料等控除後)が、前月の給与(社会保険料等控除後)の10倍を超える。
国税庁が示す令和8年分の計算例を、そのまま紹介します。賞与の計算期間は6か月、扶養親族等の数は甲欄の1人の場合です。
| 場合 |
計算の流れ |
賞与の税額 |
| 前月の給与の10倍を超える |
賞与1,668,062円 ÷ 6 = 278,010円。前月の給与166,531円を足して444,541円。月額表の甲欄1人で16,100円。前月の給与166,531円の税額1,510円を引き、6をかける |
(16,100円 − 1,510円)× 6 = 87,540円 |
| 前月に給与の支払がない |
賞与769,300円 ÷ 6 = 128,216円。月額表の甲欄0人で1,300円。6をかける |
1,300円 × 6 = 7,800円 |
賞与の計算期間が6か月を超えるときは、6のかわりに12を使います。この例は令和8年分です。国税庁は、令和9年分以後は算出率の表と月額表が改正されると案内しています。2027年に払う賞与には、新しい表を使います。
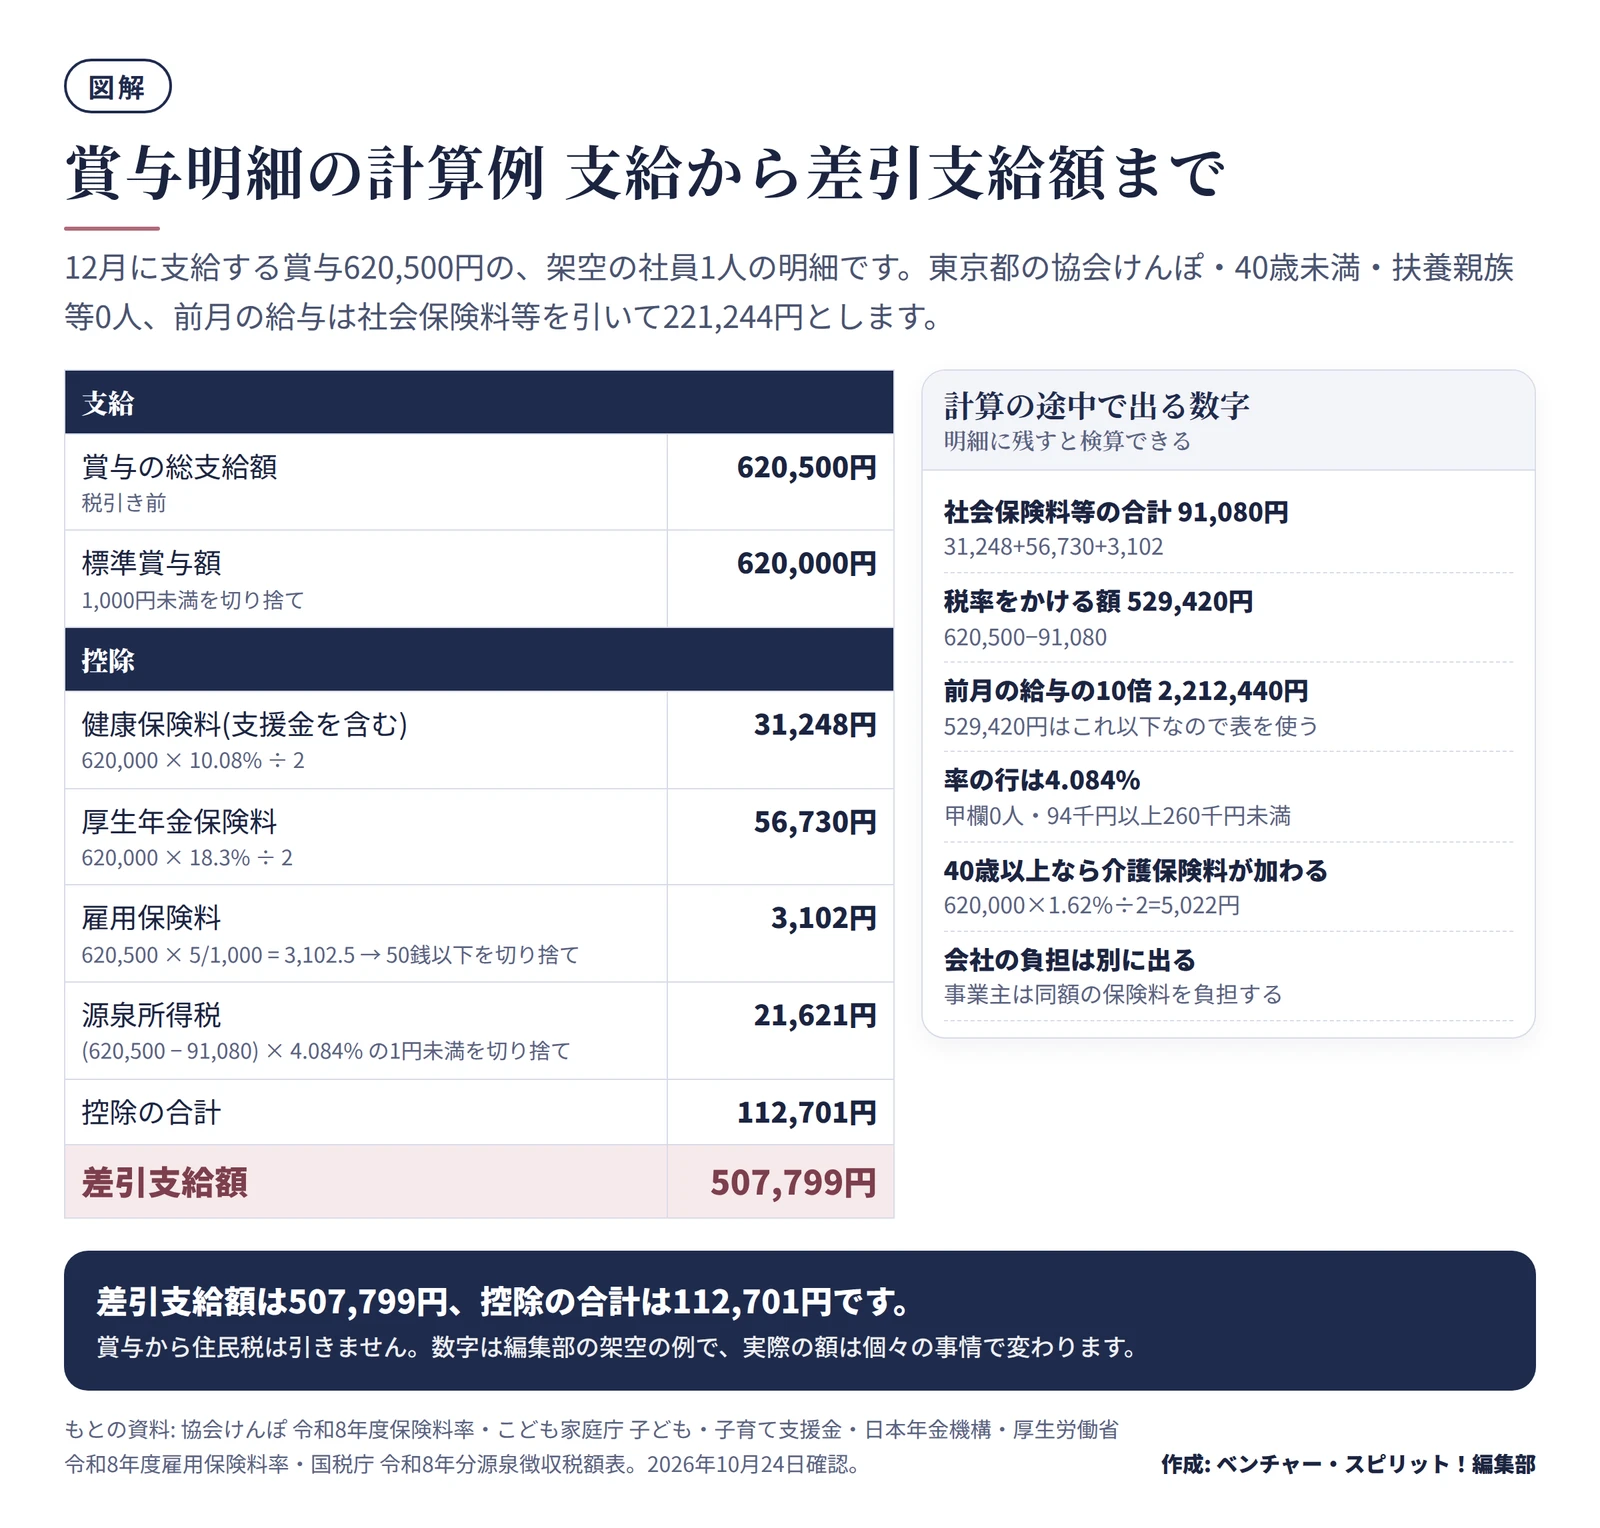
架空の賞与明細で、支給額から差引支給額まで計算します
次の条件で、12月に支給する賞与を計算します。
| 項目 |
内容 |
| 賞与の総支給額 |
620,500円 |
| 加入先 |
協会けんぽ・東京都 |
| 年齢 |
40歳未満 |
| 扶養親族等 |
0人(甲欄) |
| 前月(11月)の給与 |
社会保険料等を引いた額が221,244円 |
前月の給与は、給与計算の流れの架空の明細で、非課税の通勤手当を除いた265,200円から、社会保険料等43,956円を引いた額です。
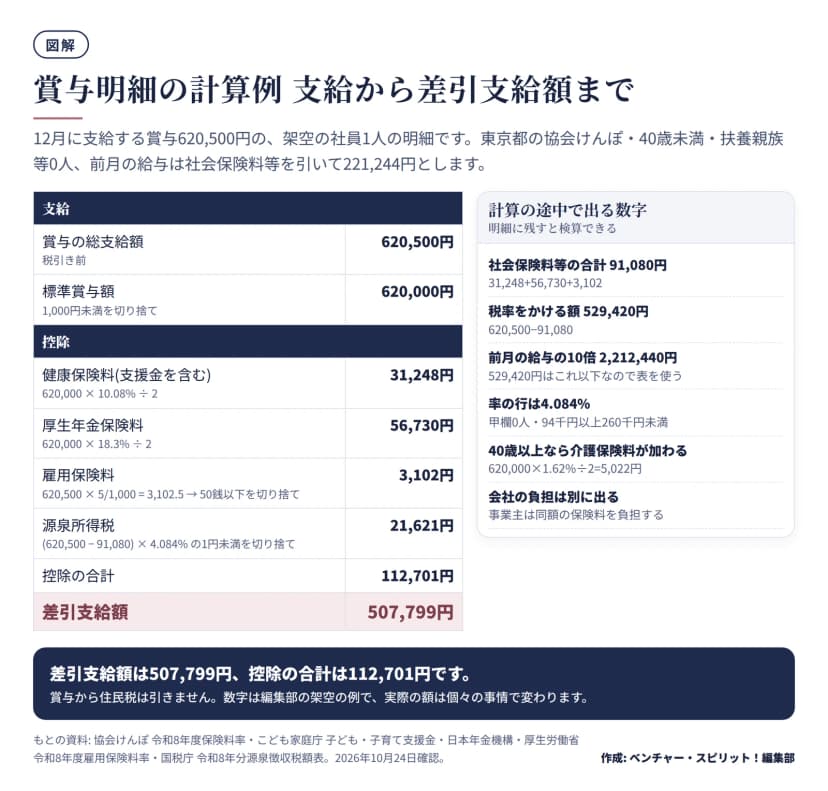 賞与明細の計算例(東京・40歳未満・扶養親族等0人・12月支給)作成: 編集部 / もとの資料: 協会けんぽ・こども家庭庁・日本年金機構・厚生労働省・国税庁
| 項目 |
計算 |
金額 |
| 標準賞与額 |
620,500円の1,000円未満を切り捨て |
620,000円 |
| 健康保険料と支援金(本人分) |
620,000 × (9.85% + 0.23%) ÷ 2 |
31,248円 |
| 厚生年金保険料(本人分) |
620,000 × 18.3% ÷ 2 |
56,730円 |
| 雇用保険料 |
620,500 × 5/1,000 = 3,102.5円(50銭以下を切り捨て) |
3,102円 |
| 社会保険料等の合計 |
31,248 + 56,730 + 3,102 |
91,080円 |
| 税率をかける額 |
620,500 − 91,080 |
529,420円 |
| 税率 |
前月の給与221,244円は、甲欄0人の94千円以上260千円未満の行 |
4.084% |
| 源泉所得税 |
529,420 × 4.084% = 21,621.5円(1円未満を切り捨て) |
21,621円 |
| 控除の合計 |
91,080 + 21,621 |
112,701円 |
| 差引支給額 |
620,500 − 112,701 |
507,799円 |
この賞与は、前月の給与221,244円の10倍(2,212,440円)より小さいので、算出率の表を使えます。40歳から64歳の人なら、介護保険料(620,000 × 1.62% ÷ 2 で5,022円)を社会保険料に足します。雇用保険料の元は、標準賞与額ではなく、賞与の総額です。ここで1,000円未満を切り捨てないよう気をつけます。会社は、本人と同額の保険料を別に負担します。
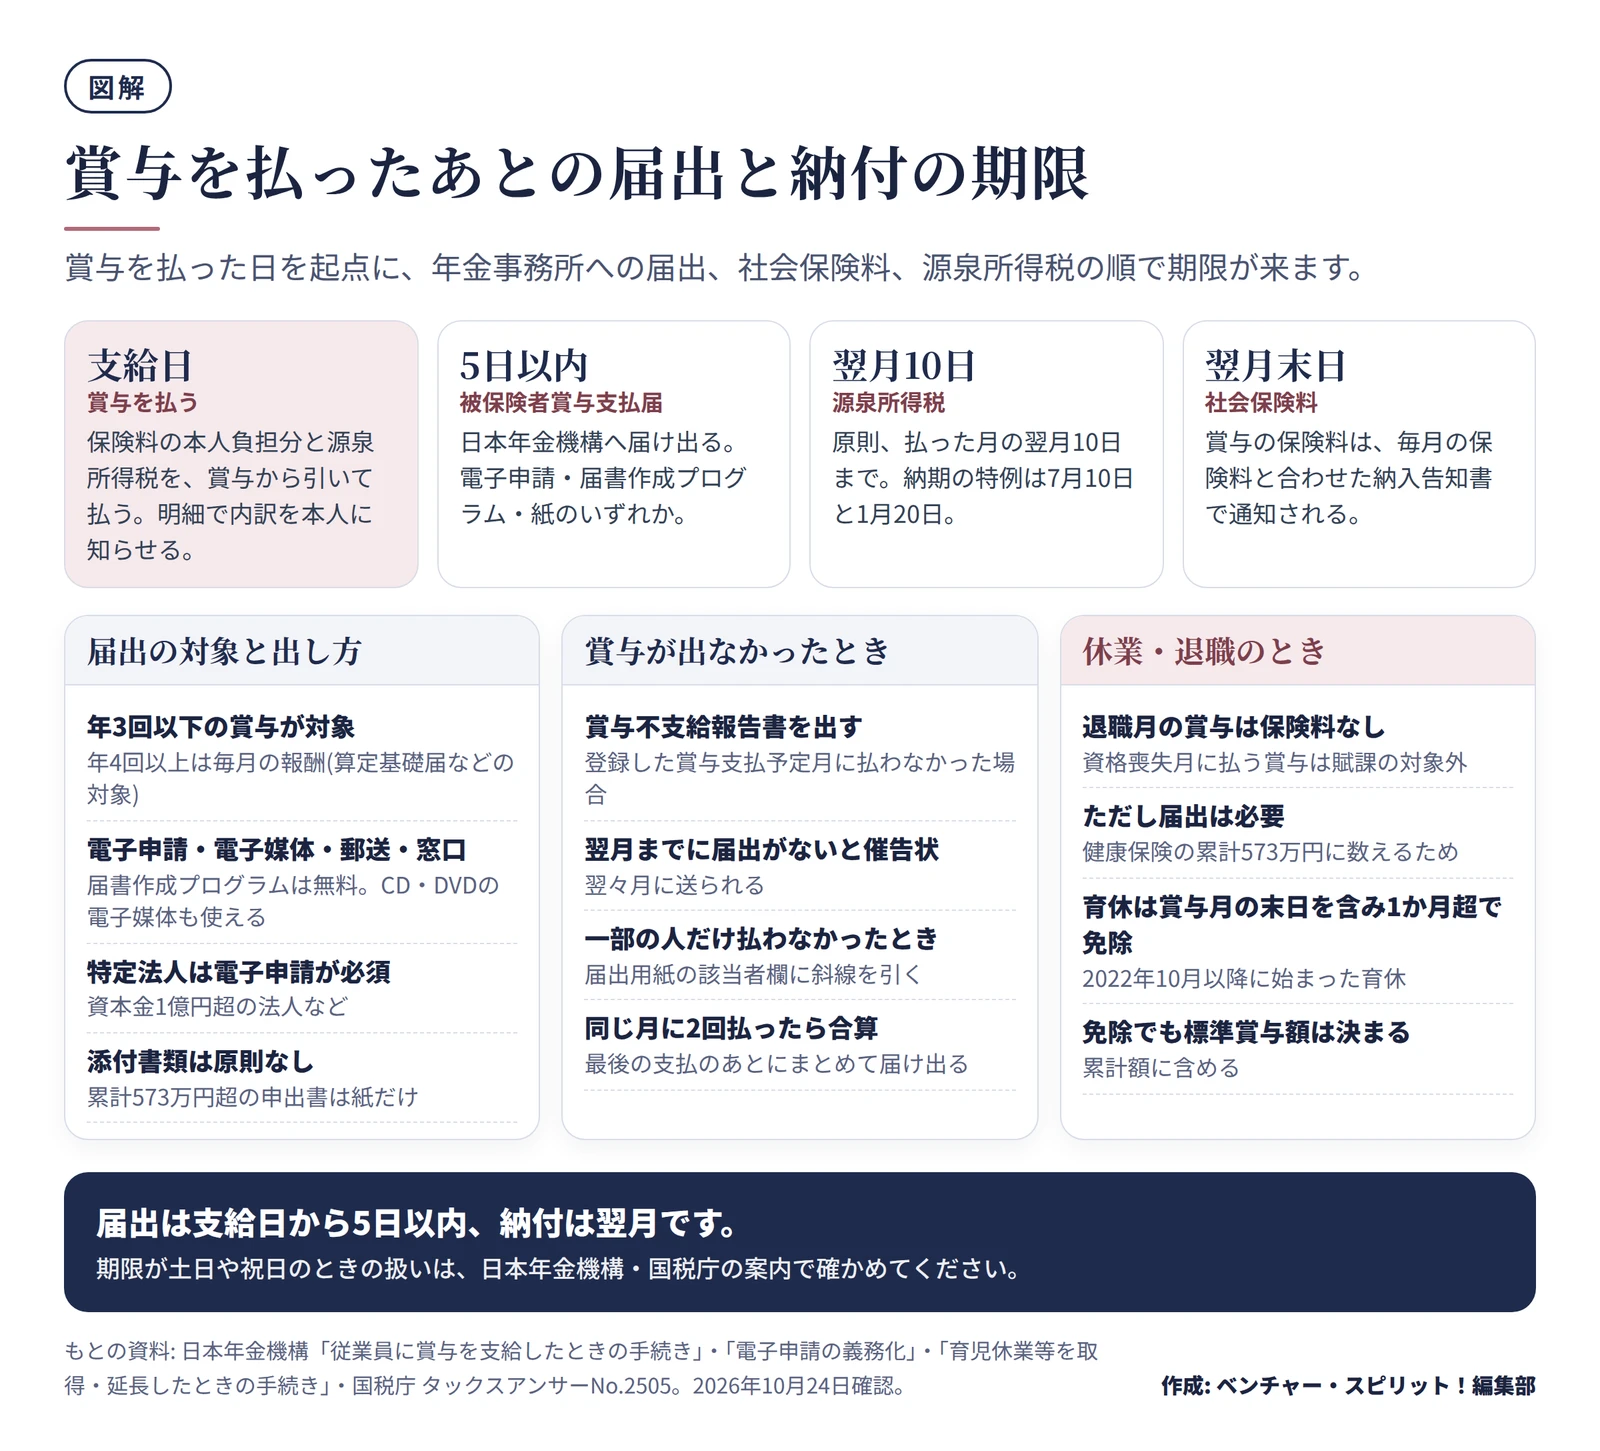
賞与支払届は、支給から5日以内に出します
賞与を払ったら、「被保険者賞与支払届」を日本年金機構に出します。この届出で標準賞与額が決まり、保険料と、本人が将来受け取る年金額の計算の元になります。期限は、賞与を払った日から5日以内です(厚生年金保険法施行規則第19条の5)。5日の数え方で迷うときは、年金事務所に確かめるか、支給した翌営業日に出す段取りにすれば間に合います。
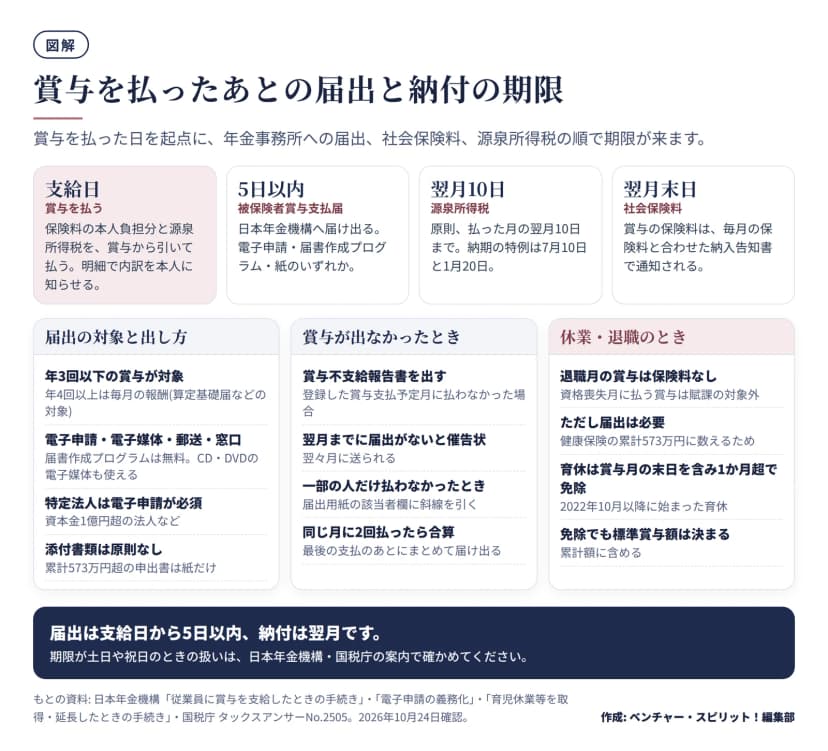 賞与を払ったあとの届出と納付の期限、賞与が出ないとき・休業中の扱い作成: 編集部 / もとの資料: 日本年金機構・国税庁
| 項目 |
内容 |
| 対象になる賞与 |
名称を問わず、労働の対償として年3回以下で支給されるもの。年4回以上のものは、毎月の報酬の扱い |
| 対象の人 |
被保険者と、70歳以上の被用者 |
| 提出先 |
事務センターか、管轄の年金事務所 |
| 出し方 |
電子申請、電子媒体(CD・DVD)、郵送、窓口持参 |
| 添付書類 |
なし(累計573万円を超える申出をするときだけ、別の申出書) |
届出用紙は、日本年金機構に登録した賞与支払予定月の前月に、被保険者の氏名などを印字したものが事業所に届きます。登録は、新規適用届や事業所関係変更(訂正)届で行われます。電子申請では、無料の「届書作成プログラム」か、e-Govが使えます。資本金等が1億円を超える特定の法人は、賞与支払届を電子申請で出すことが決まっています。
賞与が出なかったとき、同じ月に2回払ったとき
登録した賞与支払予定月に賞与を払わなかったときは、賞与支払届のかわりに「賞与不支給報告書」を出します。登録された賞与支払予定月の翌月までに届出がない事業主には、翌々月に催告状が届きます。一部の人だけに払わなかったときは、届出用紙の該当者の欄に斜線を引きます。同じ月に2回以上払ったときは、最後の賞与を払ったあとに、その月の賞与をまとめて届け出ます。
退職月・休業中の賞与の扱い
| 場面 |
扱い |
根拠(日本年金機構) |
| 資格を取得した月に払う賞与 |
取得日以降に払うものは、保険料の対象 |
賞与手続きの留意事項(6) |
| 資格を喪失した月(退職月)に払う賞与 |
保険料はかからない。ただし健康保険では、喪失日の前日までに払った賞与は標準賞与額として決め、累計573万円に数える |
同(6)(7) |
| 育児休業等の期間に払う賞与 |
賞与月の末日を含む連続1か月超の育児休業等なら、保険料は免除(令和4年10月1日以降に始まった休業)。標準賞与額は決まり、累計に含める |
同(8)・育児休業等の手続き |
産前産後休業の期間中は、毎月の保険料が免除されます。日本年金機構の産前産後休業のページには、賞与の免除の扱いが書かれていません。産休中の人に賞与を払うときは、年金事務所に確かめてください。育児休業等で保険料が免除になる賞与でも、標準賞与額は決まるので、賞与支払届は出します。
賞与の保険料と源泉所得税の納付は、翌月です
賞与の保険料は、毎月の保険料と合算され、賞与を払った月の翌月の納入告知書(口座振替は納入告知額通知書)で通知されます。納期限は月末です。源泉所得税は、原則として払った月の翌月10日までに納めます。給与の支給人員が常時10人未満の会社は、「納期の特例」の承認を受けていれば、1月から6月分を7月10日に、7月から12月分を翌年1月20日に納めます。納期の特例の手続きは、別の記事で扱います。期限が休日や土曜日のときは、休日明けの日が期限です(国税庁 No.2505)。
賞与を払う月のチェックリスト
今日からできること
まず、次の賞与の支給日から数えて、届出の日とその次の月の納付の日を、カレンダーに入れます。次に、給与ソフトの賞与の設定で、料率(健康保険・支援金・介護・厚生年金・雇用保険)が令和8年度になっているか、源泉所得税の表が令和8年分になっているかを見ます。最後に、前月の給与の社会保険料等を引いた額を、扶養親族等の数ごとに一覧にしておくと、算出率の表の行がすぐ引けます。算定基礎届など毎月の報酬の届出は、算定基礎届の書き方 対象者・報酬の範囲・支払基礎日数を記入例で確かめるで、社会保険の仕組みは社会保険とは 健康保険・厚生年金・雇用保険・労災保険の違いと負担の分け方で確かめられます。
この記事は、2026年10月24日時点で日本年金機構・協会けんぽ・こども家庭庁・厚生労働省・国税庁・e-Govが公表している資料にもとづいています。明細の数字は編集部の架空の例で、実際の額は個々の事情で変わります。個別の判断は、社会保険労務士・税理士や、年金事務所・税務署の窓口に確かめてください。