保険料控除申告書で申告できる控除は4つ。生命保険料、地震保険料、社会保険料、小規模企業共済等掛金の控除です。このうち証明書がなくてもよいものは、国民年金を除く社会保険料と、1契約で年9,000円以下の古い生命保険など、ほんの一部に限られます。ほかは金額が少なくても、保険会社や日本年金機構から届いた証明書を付けるのが基本です。
担当者がよく聞かれるのは、古い保険と新しい保険の両方に入っている人の書き方です。しかも今年は、去年の控えを写すと控除が少なくなる人が出てきます。23歳未満の扶養親族がいる人の計算が変わったからです。
証明書が要る控除、要らない控除
 届いた証明書を、控除ごとのトレーに分けていくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
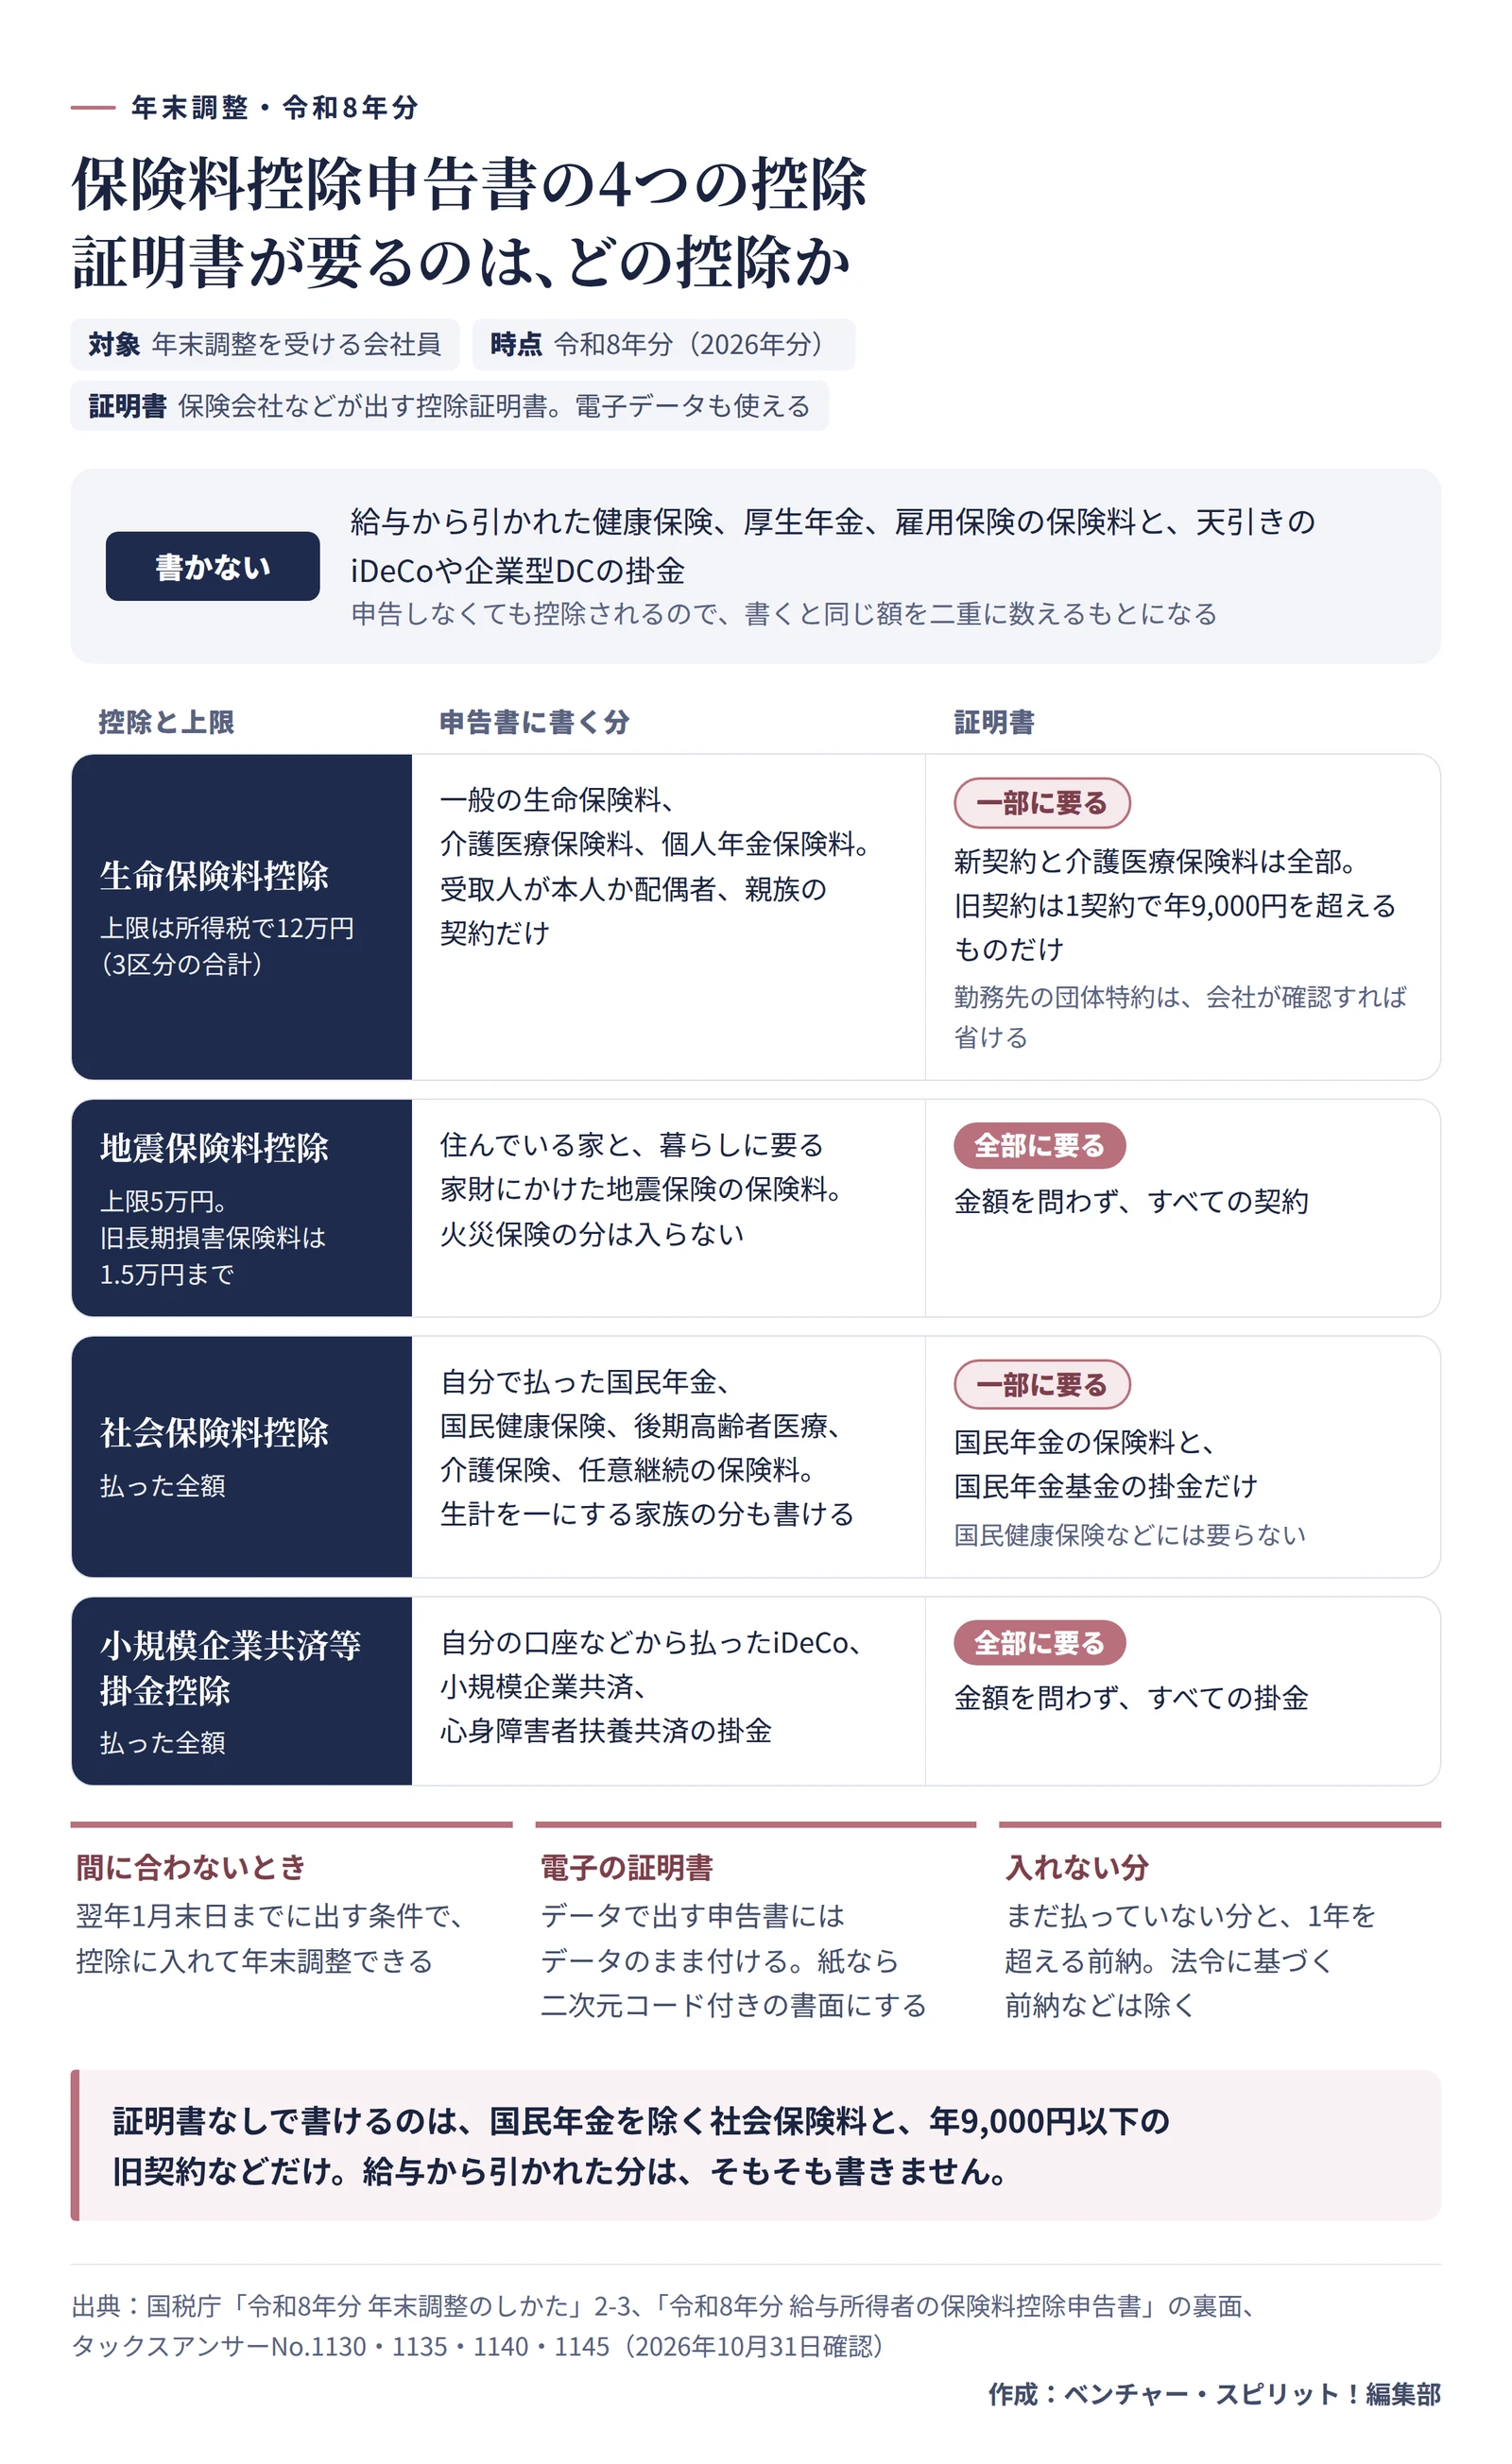
生命保険では、新しい契約と介護医療保険の分に、金額が少なくても全部証明書が要ります。古い契約で証明書が要るのは、1契約で年9,000円を超えるものだけです。1地震保険と、自分で払ったiDeCoなどの掛金も、すべて証明書付きです。
社会保険料は少し事情が違います。証明書が要るのは国民年金と国民年金基金だけで、国民健康保険や後期高齢者医療の保険料には要りません。「国保の証明書はどこでもらえますか」と聞かれたら、付けなくて大丈夫と答えられますよね。
もう一つの線は、給与から引かれている分は書かない、ということ。会社は健康保険や厚生年金、雇用保険、天引きしたiDeCoの額をもう知っていて、申告がなくても控除に入れます。申告書にも書けば、同じ額を二重に数えるもとです。
でも、証明書が間に合わない人もいるでしょう。そのときも、翌年1月末日までに出してもらうことを条件に、控除に入れて年末調整をしてよいことになっています。1
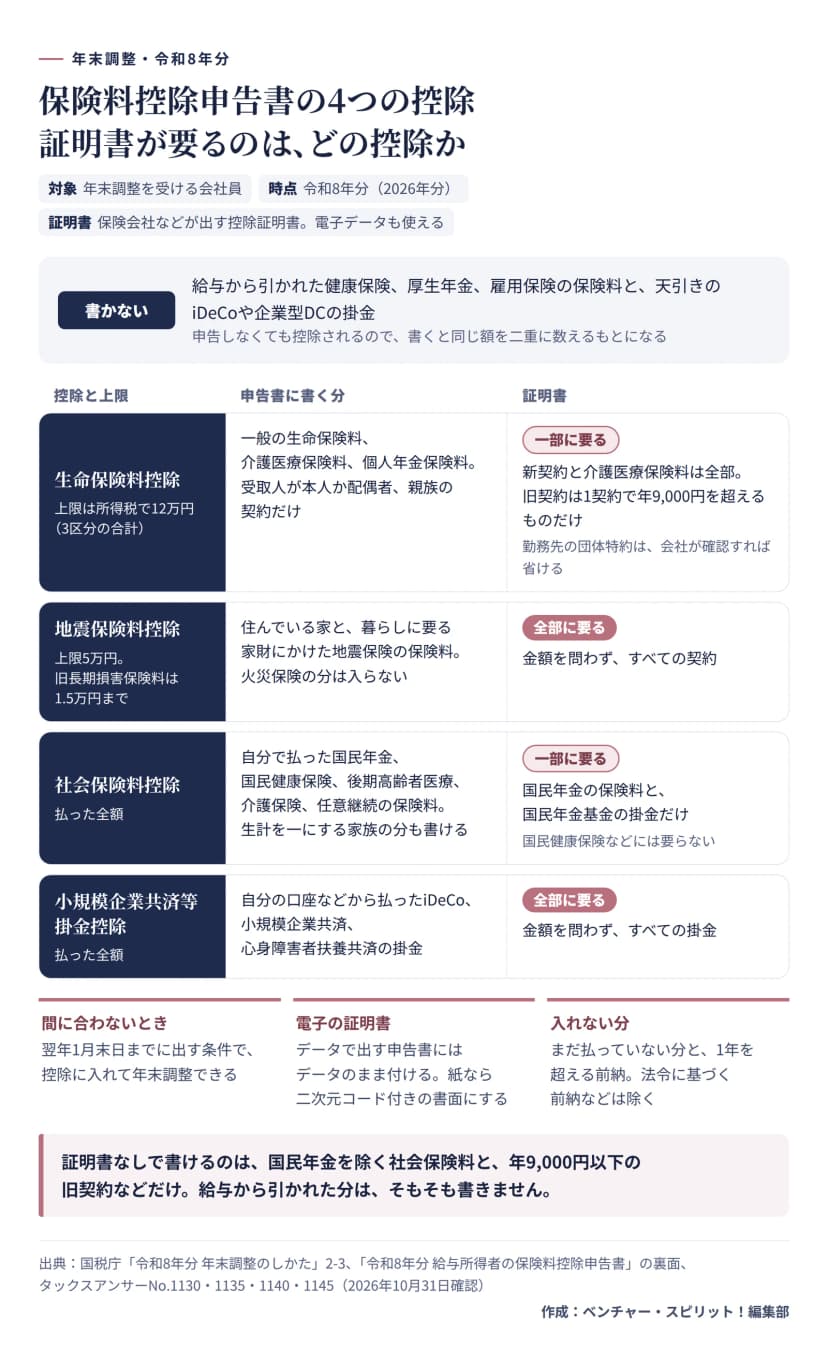 保険料控除申告書の4つの控除で、申告書に書く分と証明書が要るもの作成: 編集部 / 出典: 国税庁
新旧両方の契約は、2通り計算して大きいほう
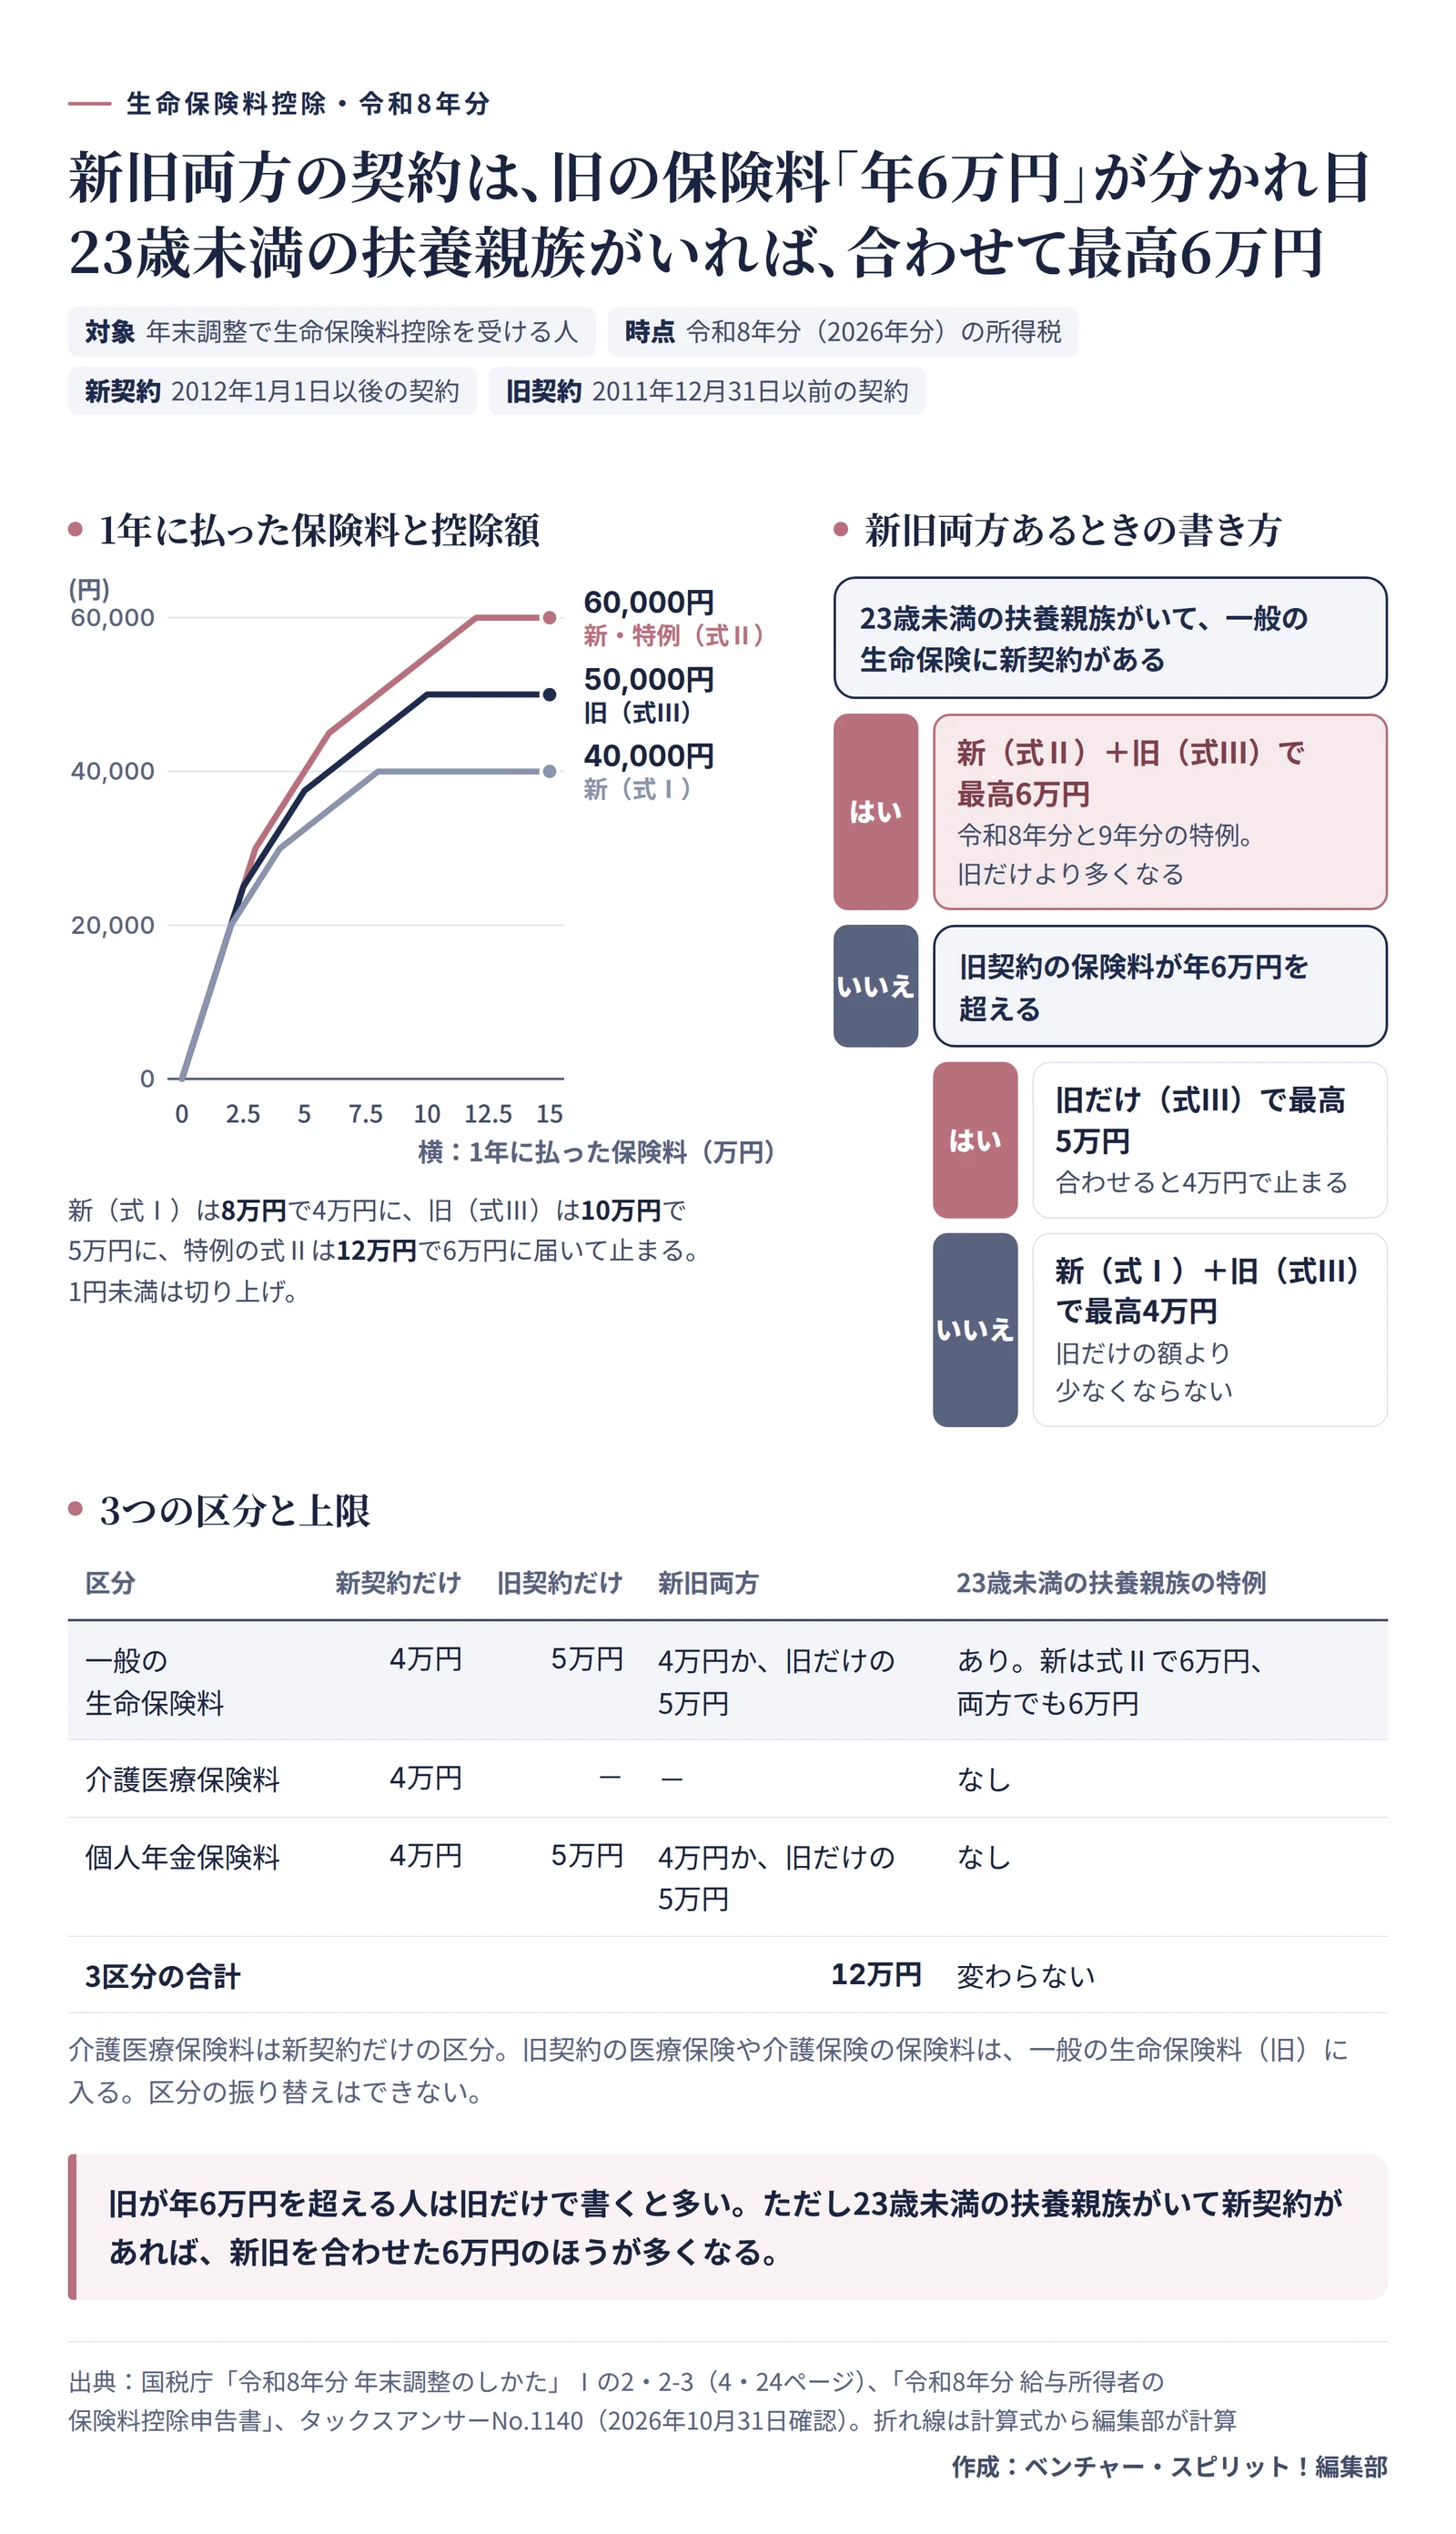
生命保険料控除は、一般の生命保険料と介護医療保険料、個人年金保険料の3つに分けて計算します。足した額の上限は所得税で12万円。区分ごとの上限は新しい契約で4万円、古い契約で5万円です。2新しい契約は2012年1月1日以後に、古い契約は2011年12月31日までに結んだものを指します。
新か旧かは、証明書に書いてある適用制度で見分けるのが確実です。申告書の「新・旧」の丸も、それに合わせて付けてください。なお、古い契約の医療保険や介護保険は、介護医療保険料には入りません。旧の一般の生命保険料として書きます。
迷いやすいのは、同じ区分に新と旧の両方があるときでしょう。書き方は旧だけで計算するか、新と旧を合わせるかの2通り。旧だけなら最高5万円まで伸びますが、合わせると4万円で止まってしまいます。つまり旧の保険料が年6万円を超える人は、旧だけで書いたほうが控除は大きくなるのです。3申告書は両方を計算して大きいほうを書く作りなので、欄を順に埋めれば答えは出ます。
ところが今年はこの答えが逆になる人がいます。23歳未満の扶養親族がいて、一般の生命保険に新しい契約がある人です。令和8年分と9年分は新しい契約に別の計算式を使い、新旧を合わせた上限も6万円に上がりました。4
架空の金額で比べてみましょう。
| 架空の例(1年に払った保険料) |
旧だけで書く |
新と旧を合わせる |
書く控除額 |
| 例1:旧84,000円、新36,000円 |
46,000円 |
74,000円→上限40,000円 |
46,000円 |
| 例2:例1と同じ契約で、23歳未満の扶養親族がいる |
46,000円 |
79,000円→上限60,000円 |
60,000円 |
| 例3:旧48,000円、新36,000円 |
36,500円 |
64,500円→上限40,000円 |
40,000円 |
例2の新は特例の式で36,000円×1/2+15,000円=33,000円。例1の28,000円より5,000円多く、上限も上がるので、控除額の差は14,000円。契約はまったく同じなのに、です。去年の控えを写して「旧だけ」で出すと、この差を取りこぼしてしまいます。
23歳未満の扶養親族とは、生計を一にする平成16年1月2日以後生まれの親族で、所得の見積額が62万円以下(給与だけなら年収136万円以下)の人。16歳未満の子も入り、共働きなら夫婦の両方が特例を使えます。5申告書の「年齢23歳未満の扶養親族」の欄には、そのうち1人を書けば足ります。
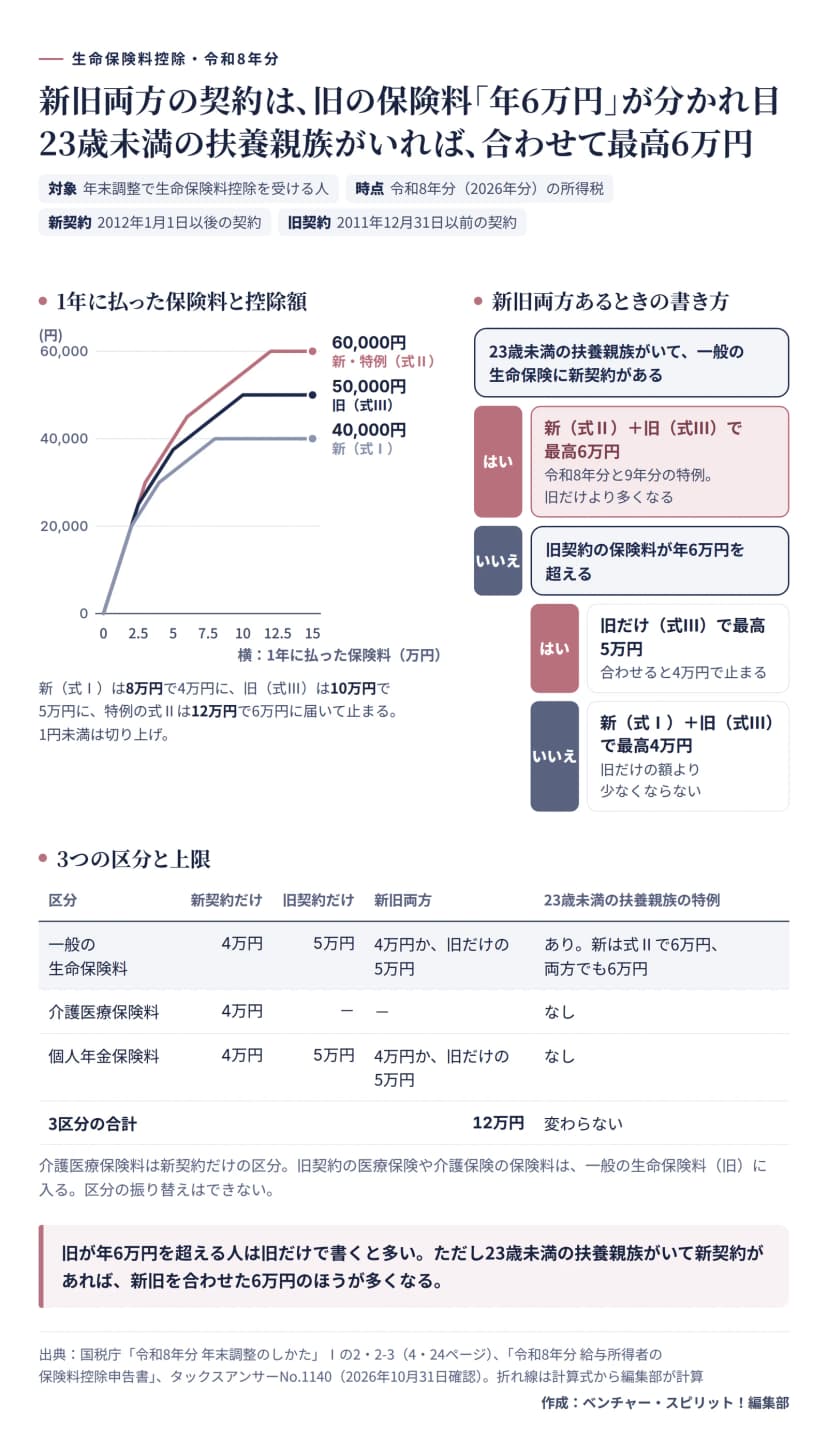 生命保険料控除の3つの計算式と、新旧両方の契約があるときの書き方作成: 編集部 / 出典: 国税庁
個人年金保険料の新旧も、選び方は同じです。ただ、こちらと介護医療保険料に23歳未満の特例はありません。
地震保険料の欄に、火災保険の分は入らない
地震保険料控除の上限は5万円です。対象は自分や生計を一にする家族が住む家と、暮らしに要る家財にかけた地震保険。火災保険とセットの契約でも、控除できるのは地震保険の部分だけです。損害保険料控除は平成19年分から廃止されたので、地震保険の付いていない火災保険は、次の例外を除いて控除できません。6
例外が旧長期損害保険料です。平成18年12月31日までに結び、満期返戻金があって保険期間が10年以上で、平成19年以後に中身を変えていない契約のこと。最高15,000円まで入れられ、地震保険料と合わせて5万円までです。
社会保険料は、自分で払った分だけ
社会保険料の欄には、自分で払った国民年金や国民健康保険、健康保険の任意継続などの保険料を書きます。1中途入社の人が入社前に払った分の扱いは、中途入社の年末調整で詳しく書きました。
家族の分も書けます。生計を一にする家族の保険料を本人が払っていれば、本人の控除になるからです。たとえば大学生の子の国民年金を親が払っているなら、親の申告書に書けます。ただし、親の年金から天引きされる介護保険料や後期高齢者医療の保険料は、年金を受け取る親の控除。子が口座振替で払っていれば、子の控除です。7
前納は原則として、その年に当たる分だけを書きます。ただ、前納の期間が1年以内のものや、国民年金の2年前納のように法令に基づく前納なら、払った年に全額を書いてもかまいません。113か月以上の前納には年ごとに分けた証明書が届くので、全額を今年に書くなら全部を、年ごとに分けるなら今年の1枚を切り離して付けましょう。8
自分で払ったiDeCoや小規模企業共済の掛金は、小規模企業共済等掛金控除の枠へ。9欄の選び方と証明書が届く時期はiDeCoの年末調整にまとめています。
従業員への案内文と、よく届く問い合わせ
申告書を配るときに次の文を添えておくと、質問のいくつかは先に片づきます。
案内を出したあとに届きやすい問い合わせと、答え方です。
- 証明書をなくしました
- 保険会社に再発行を頼みます。国民年金は「ねんきんネット」から再交付を申し込め、発送まで1週間ほどかかります。
- 国民年金の「見込額」と、払った額が違います
- 見込額は、証明書を作った時点の払い方で10月から12月に払う見込みの額。それより多く納めたら、領収証書を添えて足した額で申告できます。
- 妻の名義の保険を、夫が払っています
- 夫が払っていることが明らかなら、夫の控除です。ただし保険金の受取人がすべて本人か配偶者、親族であること。個人年金は、年金の受取人が本人か配偶者に限ります。
- 団体扱いの保険に、証明書がありません
- 勤務先の団体特約の保険料は、金額や受取人を会社が確認すれば証明書を省けます。確認したことは申告書に書いておきます。
- 電子の証明書でもいいですか
- 申告書をデータで出すなら、証明書もデータのまま出せます。紙で出すなら、国税庁のシステムで二次元コード付きの書面を作って添えます。
データで集める会社の段取りは年末調整の電子化にあります。
受け取った申告書のチェックリスト
今年の申告書で新しいところは、23歳未満の扶養親族がいる人の欄と計算です。案内文に一行足すだけで、同じ質問に同じ答えを返せるようになります。自社用に直した案内文とチェックリストは、来年の担当者にもそのまま引き継げる資料になるはずです。
ここまでの内容は、令和8年分(2026年分)の制度です。国税庁と日本年金機構の資料と照らした日は、2026年10月31日。表の金額は架空の例。個別の判断は税理士か所轄の税務署に相談してください。