年末に家計を整えたいとき、1年分の明細のどこから手を付ければいいのでしょうか。最初にするのは、明細を3つのかたまりに分けることです。毎月ほぼ同じ額が出ていくお金、月ごとに額が変わるお金、年に数回だけ出ていくお金。分けてしまえば、どこから見直すかは自然に決まります。
固定費は、使っていない契約を止める、スマホのプランを使った量に合わせる、保険の中身を読み直す、の順に進めると、毎日の楽しみを削らずに手を付けられます。家賃や光熱費は、次の更新や引っ越しのときに考える項目として、メモを残しておけば十分です。
1年分と聞くと、気が重くなりますよね。でも、12月の週末を2回使うつもりでいれば、焦らずに進められます。
12月に集めるのは、1月から11月までの明細
 集めた明細を、色分けしたファイルボックスに3つに分けて入れていくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
振り返る範囲は1月から11月までの11か月分にしておくと進めやすくなります。12月の後半にカードで払った分は、締め日によっては年が明けてから明細に載るからです。12月分は1月に明細がそろってから足せば間に合います。
集めるものは、お金が出ていく口ごとに考えます。
- クレジットカードの利用明細を、1月分から順に開く
- 給与が振り込まれる口座の入出金明細を開く
- 携帯料金と一緒に払う、キャリア決済の明細を開く
- 電子マネーやコード決済の利用履歴を開く
- 1年分の給与明細か、口座への給与の入金を並べる
カードと口座の両方を見るのは、支払いの経路が分かれていることがあるからです。たとえば、家賃は口座から、動画や音楽の配信はカードやキャリア決済から。片方だけでは、1年分の固定費を拾いきれません。
5つ目の給与は1年の手取りを出すために使います。給与明細の差引支給額を、賞与の明細の分も含めて足せば、1年の手取りの目安になります。
明細を開いていると、病院や薬局への支払いも目に入るでしょう。医療費の領収書の集め方は医療費控除の申告 対象になる費用と10万円の数え方、12月からの準備で、年末調整やふるさと納税の締め切りは年末までにやること 会社員のお金の手続きを、締め切り順に1枚でで取り上げました。ここでは支出の振り返りと固定費に絞ります。
明細の1行ずつに、3つの印を付ける
金融庁の「基礎から学べる金融ガイド」は、「支出を把握していなければ、お金の使い方を適切に見直すことはできません」と書いています。1把握のしかたは家計簿でなくてもかまいません。集めた明細の1行ずつに、次の3つのどれかの印を付けていきます。
「毎月」の印は、ほぼ同じ額が、自分で何もしなくても出ていく支払いです。家賃、スマホとネット回線、サブスク、保険料、月謝制の習い事やジムがここに入ります。いわゆる固定費のかたまりです。
「月ごと」の印は使った分だけ額が変わる支払い。食費や日用品、服、外食、交際費などです。
「年に数回」の印は毎月ではないけれど、毎年のように出ていく支払いを指します。帰省や旅行、家電の買い替え、結婚式のお祝い、年払いのサブスクや保険料、賃貸の更新料がこれに当たります。
迷いやすいのは電気とガスでしょう。毎月引き落とされるのに、額は季節で動きます。ここでは契約の中身を見直せる支払いとして「毎月」の側に入れておきます。
3つ目のかたまりを分けておくのには、理由があります。年に1回の大きな支払いが月の支出に混ざると、その月だけ赤字に見えて、ふだんの姿がぼやけてしまうのです。逆に「年に数回」の合計を12で割れば、来年のために毎月取り分けておきたい額の目安になります。
印を付け終えたら、かたまりごとに1年分を足し、1年の手取りから3つの合計を引いてみてください。家計調査では、手取りにあたる「可処分所得」から生活費にあたる「消費支出」を引いた額を「黒字」と呼んでいます。2
34歳以下の単身で働く女性は、1年に229万円を使っている
自分の数字が出たら、統計と並べてみましょう。
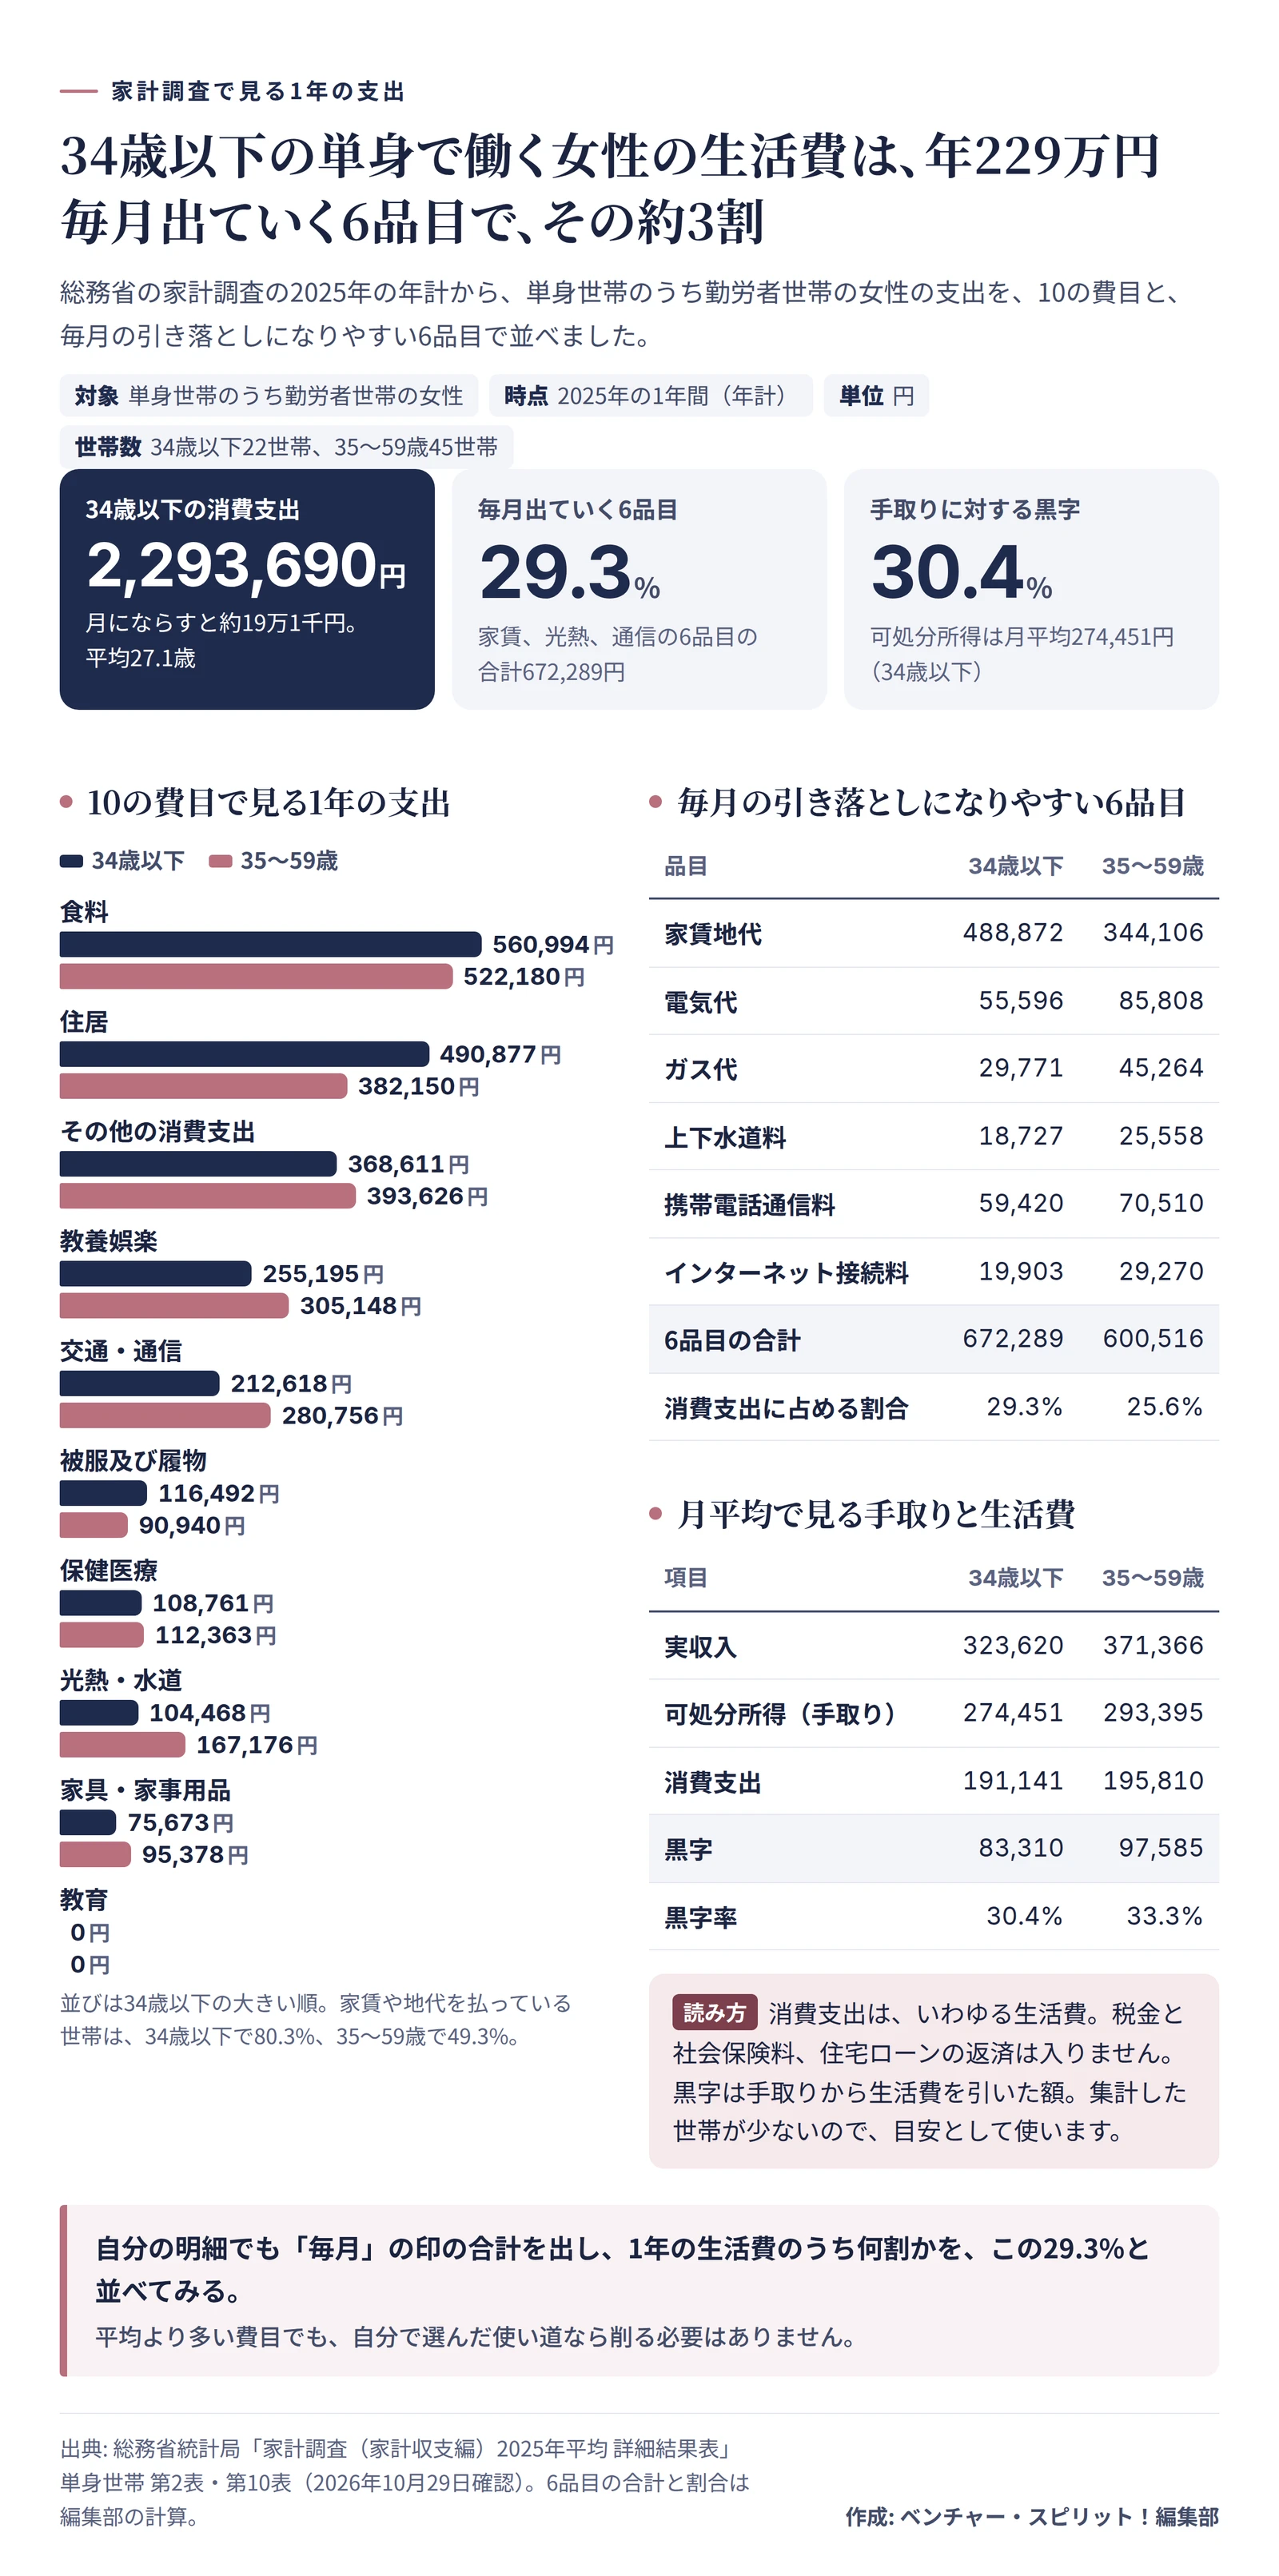
総務省の家計調査によると、2025年の1年間に、単身で働く34歳以下の女性が使ったお金は、平均229万3,690円でした。3月にならすと約19万1千円です。家計調査ではこれを「消費支出」と呼び、「いわゆる生活費のこと」と説明しています。税金や社会保険料は入りません。
もっとも、この区分を集計した世帯は22世帯と少なく、1つの家の事情で平均が動きやすい数字です。ぴったり比べる物差しではなく、目安として見てください。
| 費目 |
34歳以下 |
35〜59歳 |
| 食料 |
560,994円 |
522,180円 |
| 住居 |
490,877円 |
382,150円 |
| その他の消費支出 |
368,611円 |
393,626円 |
| 教養娯楽 |
255,195円 |
305,148円 |
| 交通・通信 |
212,618円 |
280,756円 |
| 被服及び履物 |
116,492円 |
90,940円 |
| 保健医療 |
108,761円 |
112,363円 |
| 光熱・水道 |
104,468円 |
167,176円 |
| 家具・家事用品 |
75,673円 |
95,378円 |
| 教育 |
0円 |
0円 |
| 消費支出の合計 |
2,293,690円 |
2,349,718円 |
34歳以下でいちばん大きいのは食料で、住居がほぼ並びます。35〜59歳と比べて住居が多いのは、借りて住む人の割合の差でしょう。家賃や地代を払っている世帯は、34歳以下で80.3%、35〜59歳で49.3%でした。4
では、「毎月」の印に当たりやすい品目だけを、この統計から拾うとどうなるでしょうか。
| 品目 |
34歳以下 |
35〜59歳 |
| 家賃地代 |
488,872円 |
344,106円 |
| 電気代 |
55,596円 |
85,808円 |
| ガス代 |
29,771円 |
45,264円 |
| 上下水道料 |
18,727円 |
25,558円 |
| 携帯電話通信料 |
59,420円 |
70,510円 |
| インターネット接続料 |
19,903円 |
29,270円 |
| 6品目の合計 |
672,289円 |
600,516円 |
| 消費支出に占める割合 |
29.3% |
25.6% |
34歳以下では6つを足すと67万2,289円。つまり、1年の生活費の29.3%が、毎月ほぼ決まって出ていく支払いでした。
あなたの1年分でも、「毎月」の印の合計を、3つのかたまりの合計で割ってみてください。たとえば1年の支出が200万円で、「毎月」の合計が80万円なら40%です。この29.3%より高く出たら、家賃のほかに、サブスクや通信のような小さな契約が積み重なっていないかを、次の節の順に見ていきます。
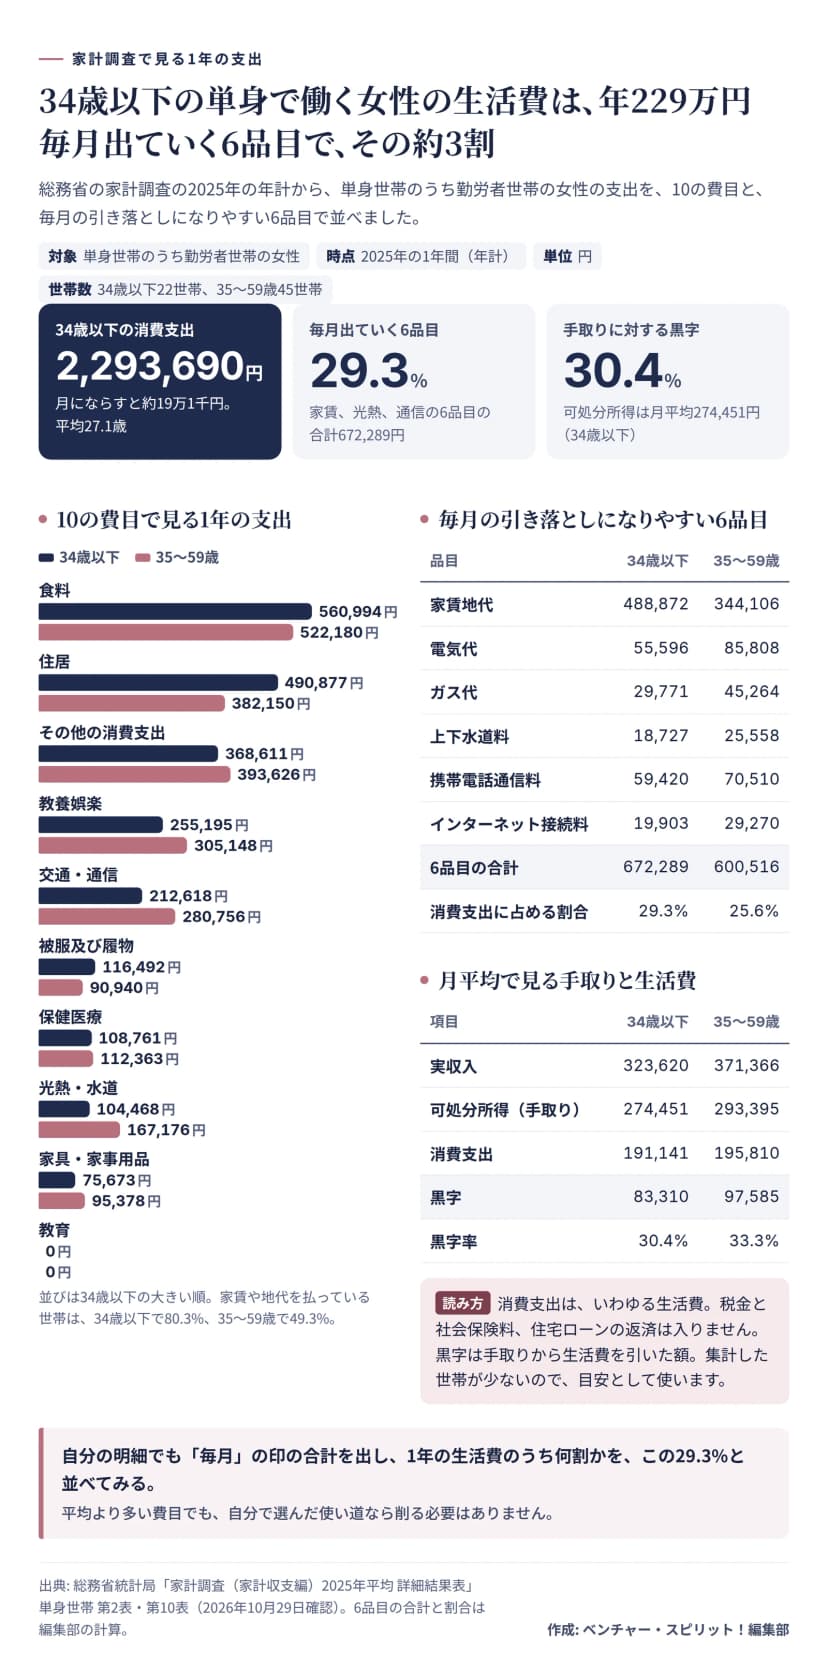 34歳以下の単身で働く女性の1年の支出。10の費目と、毎月の引き落としになりやすい6品目、手取りと黒字作成: 編集部 / 出典: 総務省統計局「家計調査」
手取りとの関係も見ておきます。同じ統計から、月平均の収入と生活費を並べました。4
| 項目(月平均) |
34歳以下 |
35〜59歳 |
| 実収入 |
323,620円 |
371,366円 |
| 可処分所得 |
274,451円 |
293,395円 |
| 消費支出 |
191,141円 |
195,810円 |
| 黒字 |
83,310円 |
97,585円 |
| 黒字率 |
30.4% |
33.3% |
34歳以下では、税金や社会保険料を引いた手取りのうち69.6%が生活費に回り、残りの30.4%が黒字でした。あなたの黒字は1年の手取りの何%だったでしょうか。
平均より多く使っている費目があっても、それが自分で選んだ使い道なら、削らなくていいのです。比べる目的は気づかないうちに出ていたお金を見つけることにあります。
固定費は、手間が少なく暮らしが変わらないものから
固定費は一度契約を変えると、その後の毎月の支払いにも同じ変化が続きます。毎日の食費を気にし続けるのとは違って、決めるのは一度だけ。だから、年末に手を付ける先として、いちばん向いているかたまりです。
ここからは、見直す順番の提案です。手間が少なく、暮らしがほとんど変わらないものから手を付けます。
- 使っていないサブスクやオプションを止める。手間は解約の手続きだけで、暮らしは変わりません。
- スマホとネット回線のプランを、使った量に合わせる。比べる手間はかかりますが、同じ会社の中でプランを変えるだけで済むこともあります。
- 保険は、保障の中身を読み直す。やめると元に戻しにくいことがあるので、急いで決めない項目です。
- 家賃と電気、ガスは、次の更新や引っ越しのときに考える。いちばん大きなかたまりですが、すぐには動かしにくいからです。
4つ目はメモを残すだけで十分です。家賃は契約書で更新の月を、電気とガスは検針票やWeb明細で今の契約名を見て、書き留めておきます。更新の通知が届いたとき、そのメモが比べる材料になります。
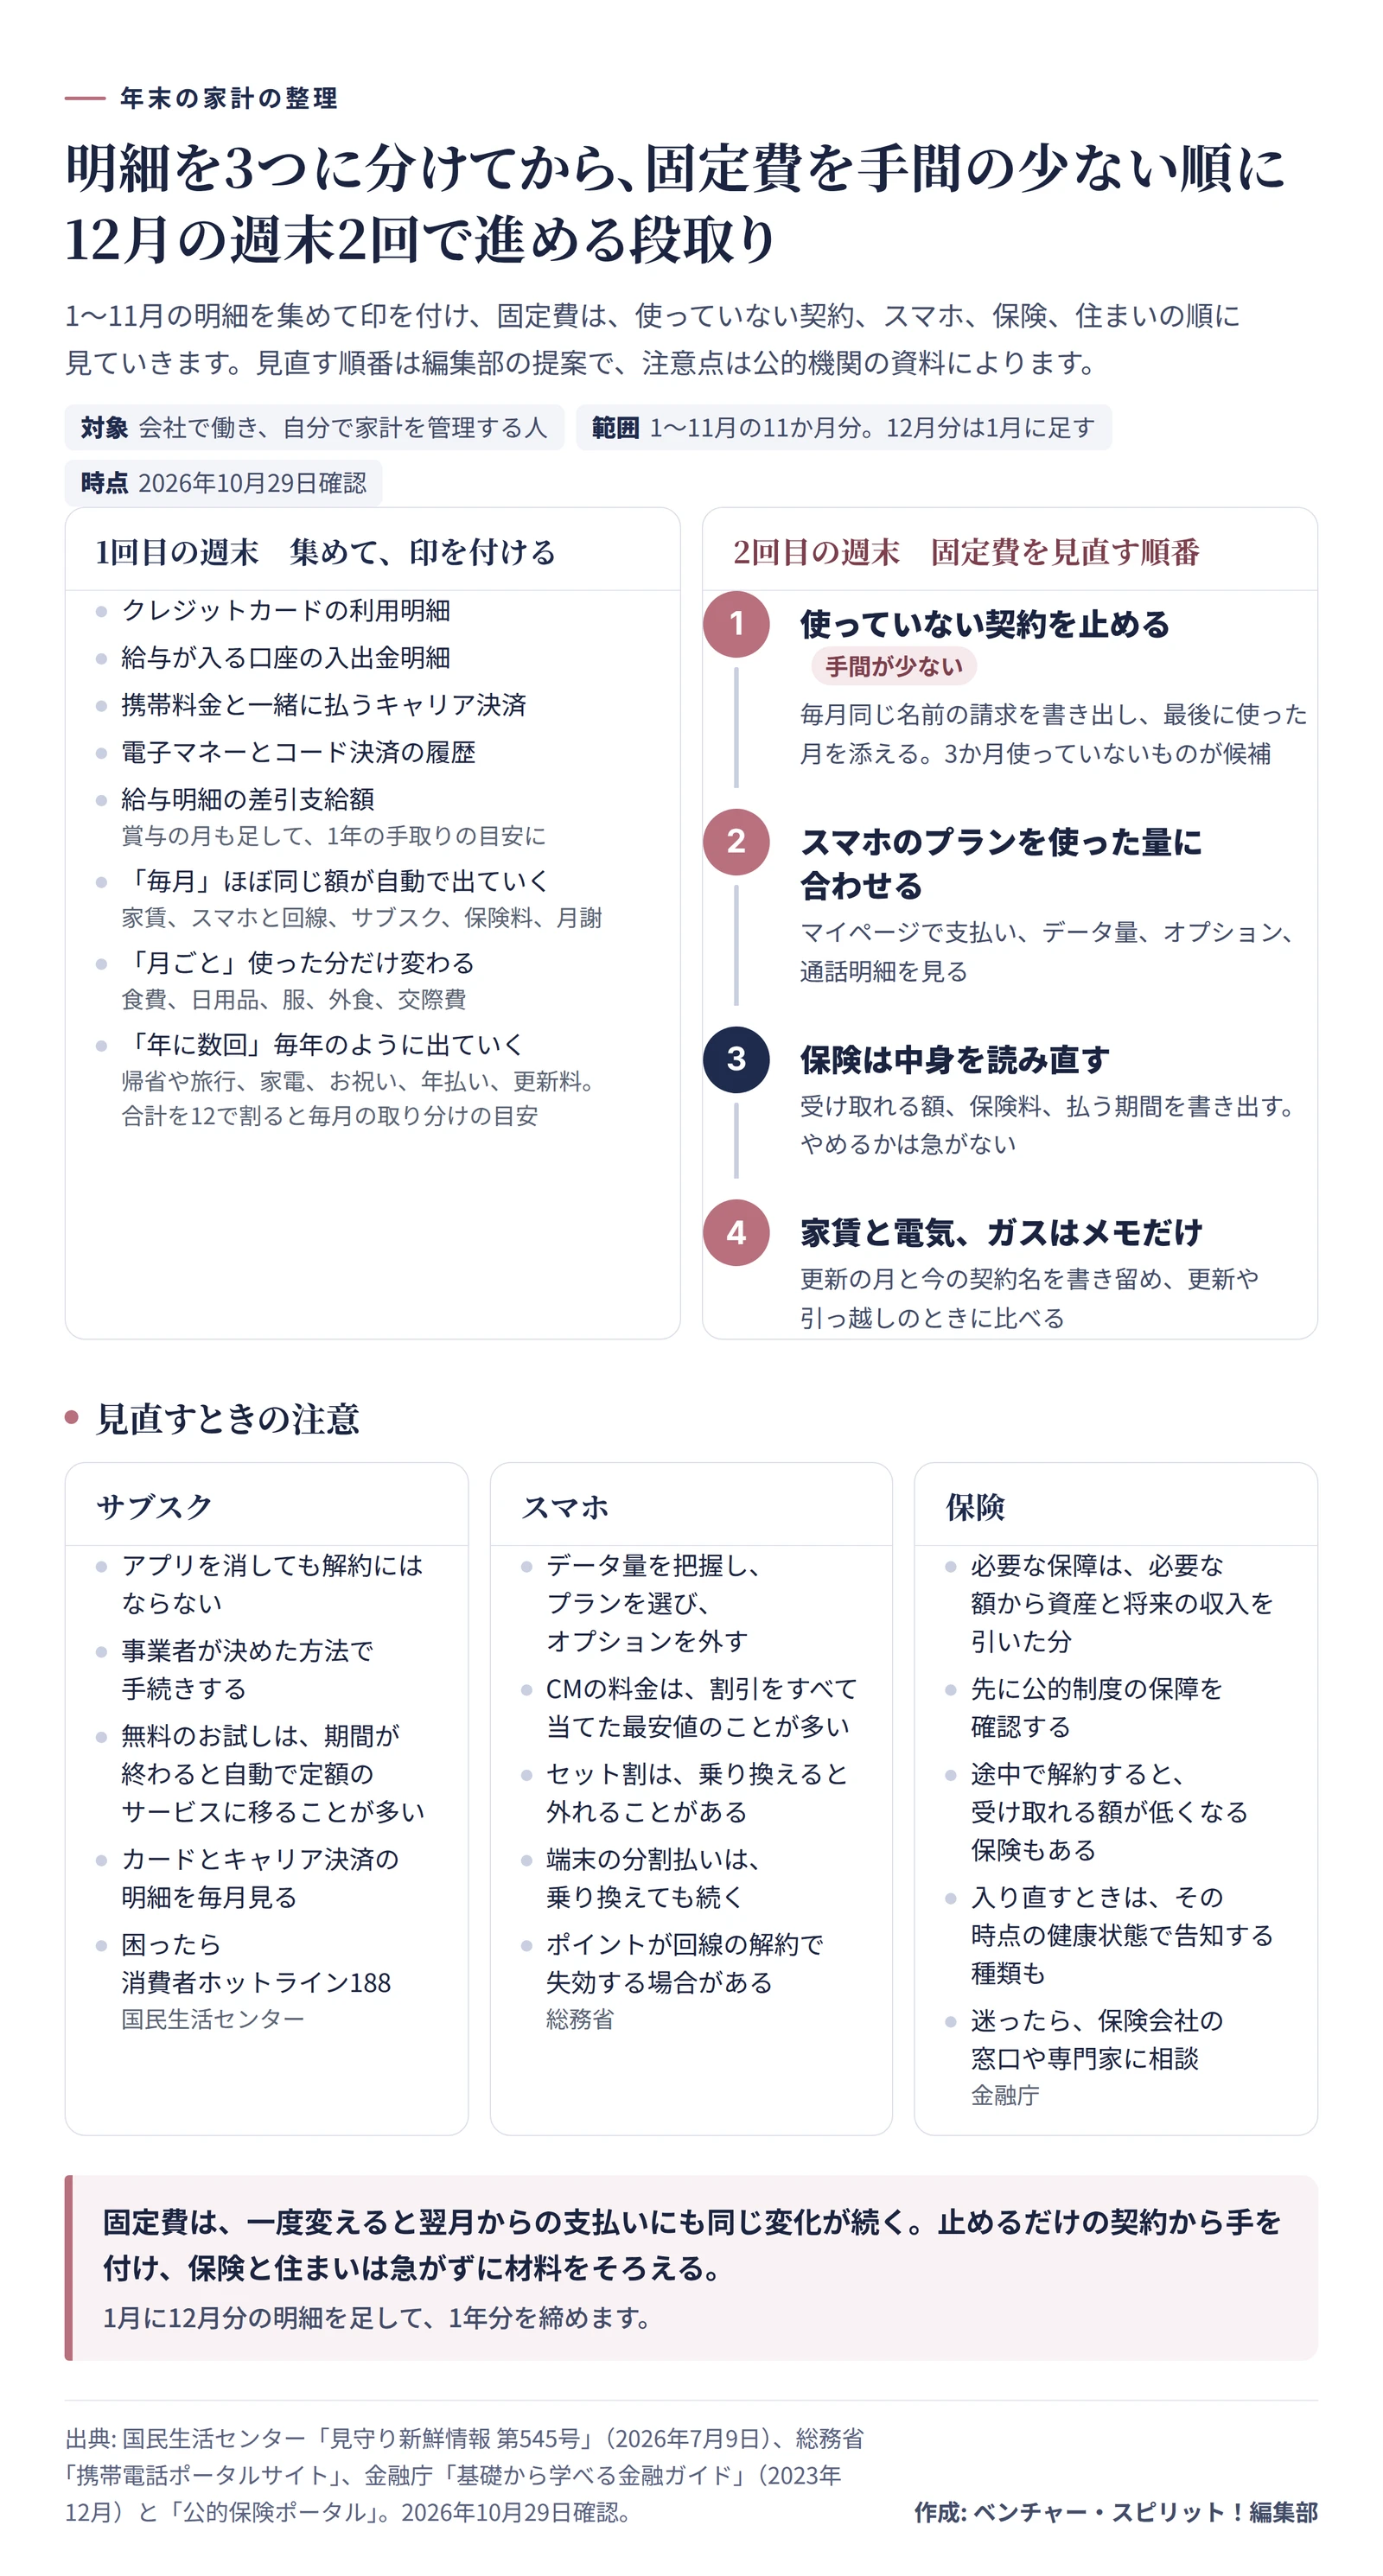
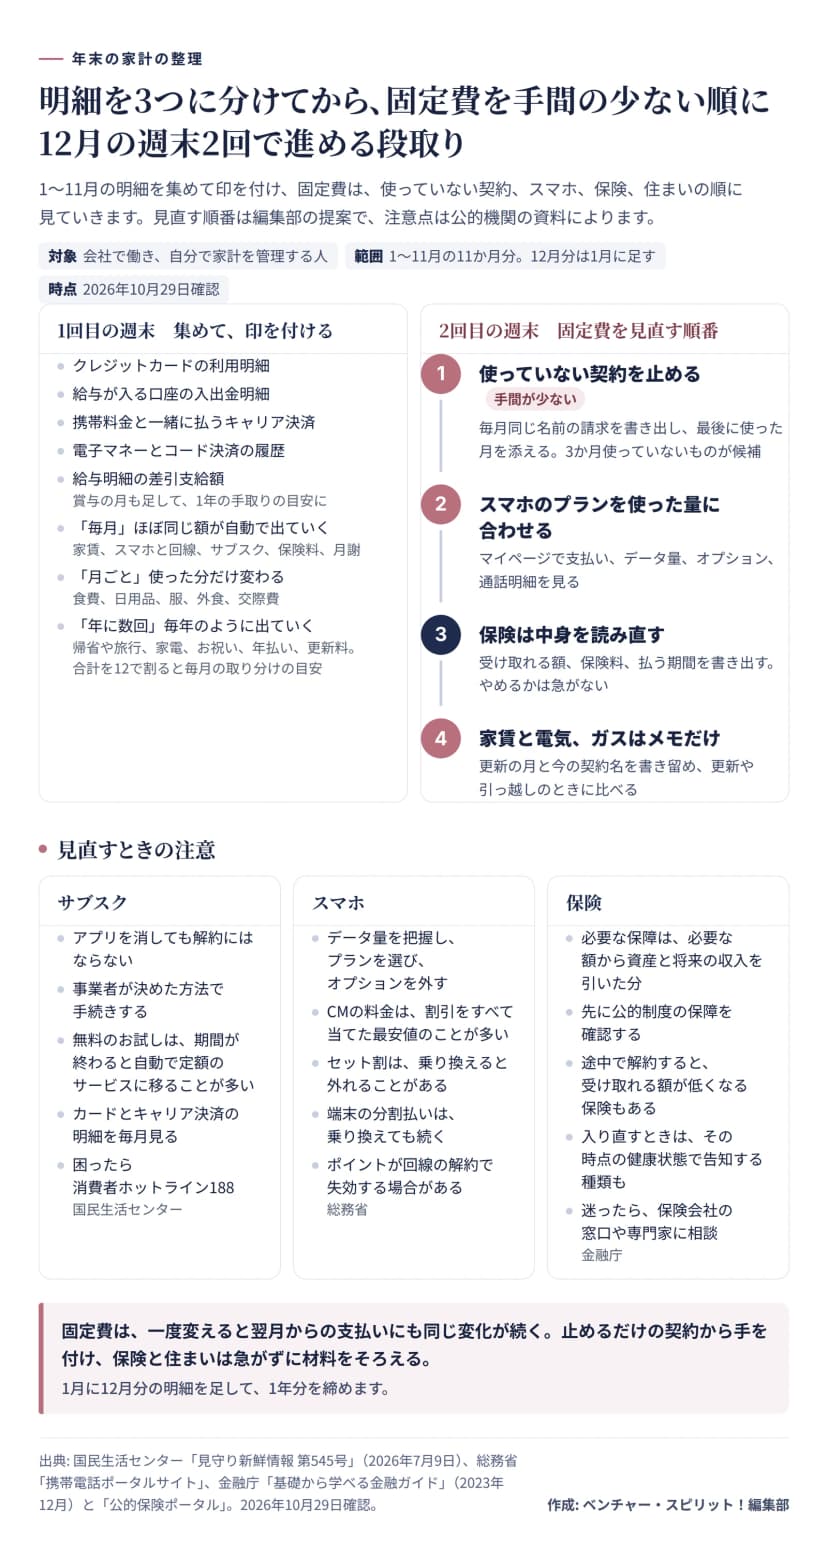 年末の家計の整理の段取り。明細を3つに分け、固定費は手間の少ない順に。サブスク、スマホ、保険の注意作成: 編集部 / 出典: 国民生活センター・総務省・金融庁
使っていないサブスクは、決められた方法で解約する
配信サービスやアプリの月額料金は、気づかないまま払い続けやすい支払いです。金融庁のガイドも、「解約した、契約していない、と思い込んだまま、実際には利用していない定期契約(サブスクリプション/サブスク)の支払いを続けているケースが増加しています」と書いています。5
国民生活センターが2026年7月に出した注意には、身近な相談が載っています。1カ月無料の動画配信に登録し、うまく見られないまま数週間後にアプリを削除したところ、キャリア決済で毎月約2,000円が、半年以上引き落とされていたというものです。6
センターは「サブスクの契約は、アプリのアイコンを削除したり、アプリをアンインストールするだけでは解約とはなりません」と注意しています。無料のお試しは、期間が終わると自動で定額のサービスに移ることが多い、とも続けています。
止めるときは次の順に進めます。
- 明細から、毎月同じ名前で出ている支払いを書き出す
- それぞれ、最後に使った月を思い出す
- 3か月使っていないものを、止める候補にする
- 公式サイトやアプリの中の手続きで解約する
- 解約が済んだ画面か、完了のメールを保存する
3か月という区切りは、この記事の目安です。もっとも、季節にだけ使うサービスなら、使う時期だけ契約し直す手もあります。1件ずつは小さな額でも、12か月分を並べると、思ったより大きく見えるかもしれません。
年払いのサブスクは明細に年1回しか出てきません。「年に数回」の印の中から拾い、次の更新日を書き留めておくと、更新の前に続けるかどうかを決められます。
スマホは、使った量からプランを選び直す
総務省の「携帯電話ポータルサイト」は、料金プランの見直しを3つの段階で説明しています。データ使用量を把握する、自分に合った料金プランを選ぶ、不要なオプションを外す、の3つです。7
1段階目に必要な情報は、契約している携帯会社のマイページにあります。項目ごとの支払い料金、データ通信量、オプション、通話明細の4つです。年末に見直すよさは11か月分の使い方を並べられること。動画をよく見た月と、ほとんど家のWi-Fiで済んだ月の差が分かれば、どの容量のプランが合うかを決めやすくなります。
家計調査では、34歳以下の単身で働く女性の携帯電話通信料が1年で5万9,420円でした。3月にすると約5千円です。マイページで自分の1年分を足して、この数字と並べてみてください。
比べるときに気をつけたい点も、同じサイトにまとまっています。8
- テレビCMなどの料金は割引がすべて適用された「最安値」のことが多い
- 家のネット回線や家族の契約とのセット割は、乗り換えると条件が外れ、それぞれの料金が上がる可能性がある
- 端末を分割で払っているなら、支払いが終わるまで請求は続く
- 乗り換え元の携帯会社でためたポイントが、回線の解約と同時に失効する場合がある
見直しの方法は同じ会社の中で別のプランに変えるか、ほかの会社に乗り換えるかの2つです。どちらが合うかは使い方と割引の条件しだい。まずはマイページで、使っていないオプションを外すところからでも十分です。
保険は、やめる前に保障の中身を読み直す
保険料にも「毎月」の印が付きます。ただ、保険はサブスクと同じ感覚で止めないほうが安心です。
金融庁のガイドでは、必要な保障は、もしものときに必要な額から、今ある資産と将来の収入を引いた分と説明されています。9受け取る保険金を多くするほど保険料は高くなるとして、ガイドは「まずは、公的制度にどのようなものがあるか、確認すると良いでしょう」と勧めています。
医療費が高くなったときの高額療養費制度のように、公的な医療保険にも保障があります。金融庁の公的保険ポータルは、民間保険には公的保険を補う面があるとして、公的保険の保障内容を理解したうえで、必要に応じて民間保険に入ることが重要だとしています。10自己負担の上限の調べ方は、高額療養費の見直し 年収別の上限は2027年8月から13区分に 自分の区分の調べ方にあります。
年末にすることは、保険証券や契約内容のお知らせを出して、次の3つを書き出すところまでです。
- 何が起きたときに、いくら受け取れるか
- 保険料は月や年にいくらか
- いつまで払い続けるか
やめるかどうかを急がなくていい理由も、ガイドの中にあります。生命保険は長い期間続けることを前提にしたもので、貯蓄のように自由には引き出せません。途中で解約すると、受け取れる額が低くなる保険もあります。
もう一つ、保険の種類によっては、契約のときに健康状態を告知する義務があります。いったんやめて入り直すなら、その時点の健康状態で告知することになるわけです。書き出した内容を見て迷ったら、契約している保険会社の窓口や、ファイナンシャルプランナーに相談してください。
12月の週末2回で終える段取り
1月に12月分の明細が届いたら、同じ表に足して1年分を締めます。
1年の生活費はいくらで、そのうち固定費は何割か。この2つを自分の数字で言えるようになると、来年の選択が少し軽くなります。転職で手取りが変わるとき、副業を始めるとき、ひとり暮らしの部屋を移るとき。毎月いくらあれば暮らせるかが分かっていれば、どの条件も落ち着いて比べられるはずです。
ここで紹介した数字と制度は、総務省の家計調査(2025年平均)と、総務省、金融庁、国民生活センターの公表資料によるもので、2026年10月29日に確認した内容です。