スマホのアプリで「〇〇バンク」の口座を勧められて、これは銀行なのかと迷ったことはありませんか。金融庁は2026年11月6日、こうしたサービスの説明について銀行の監督指針を改め、同じ日に適用を始めました。1
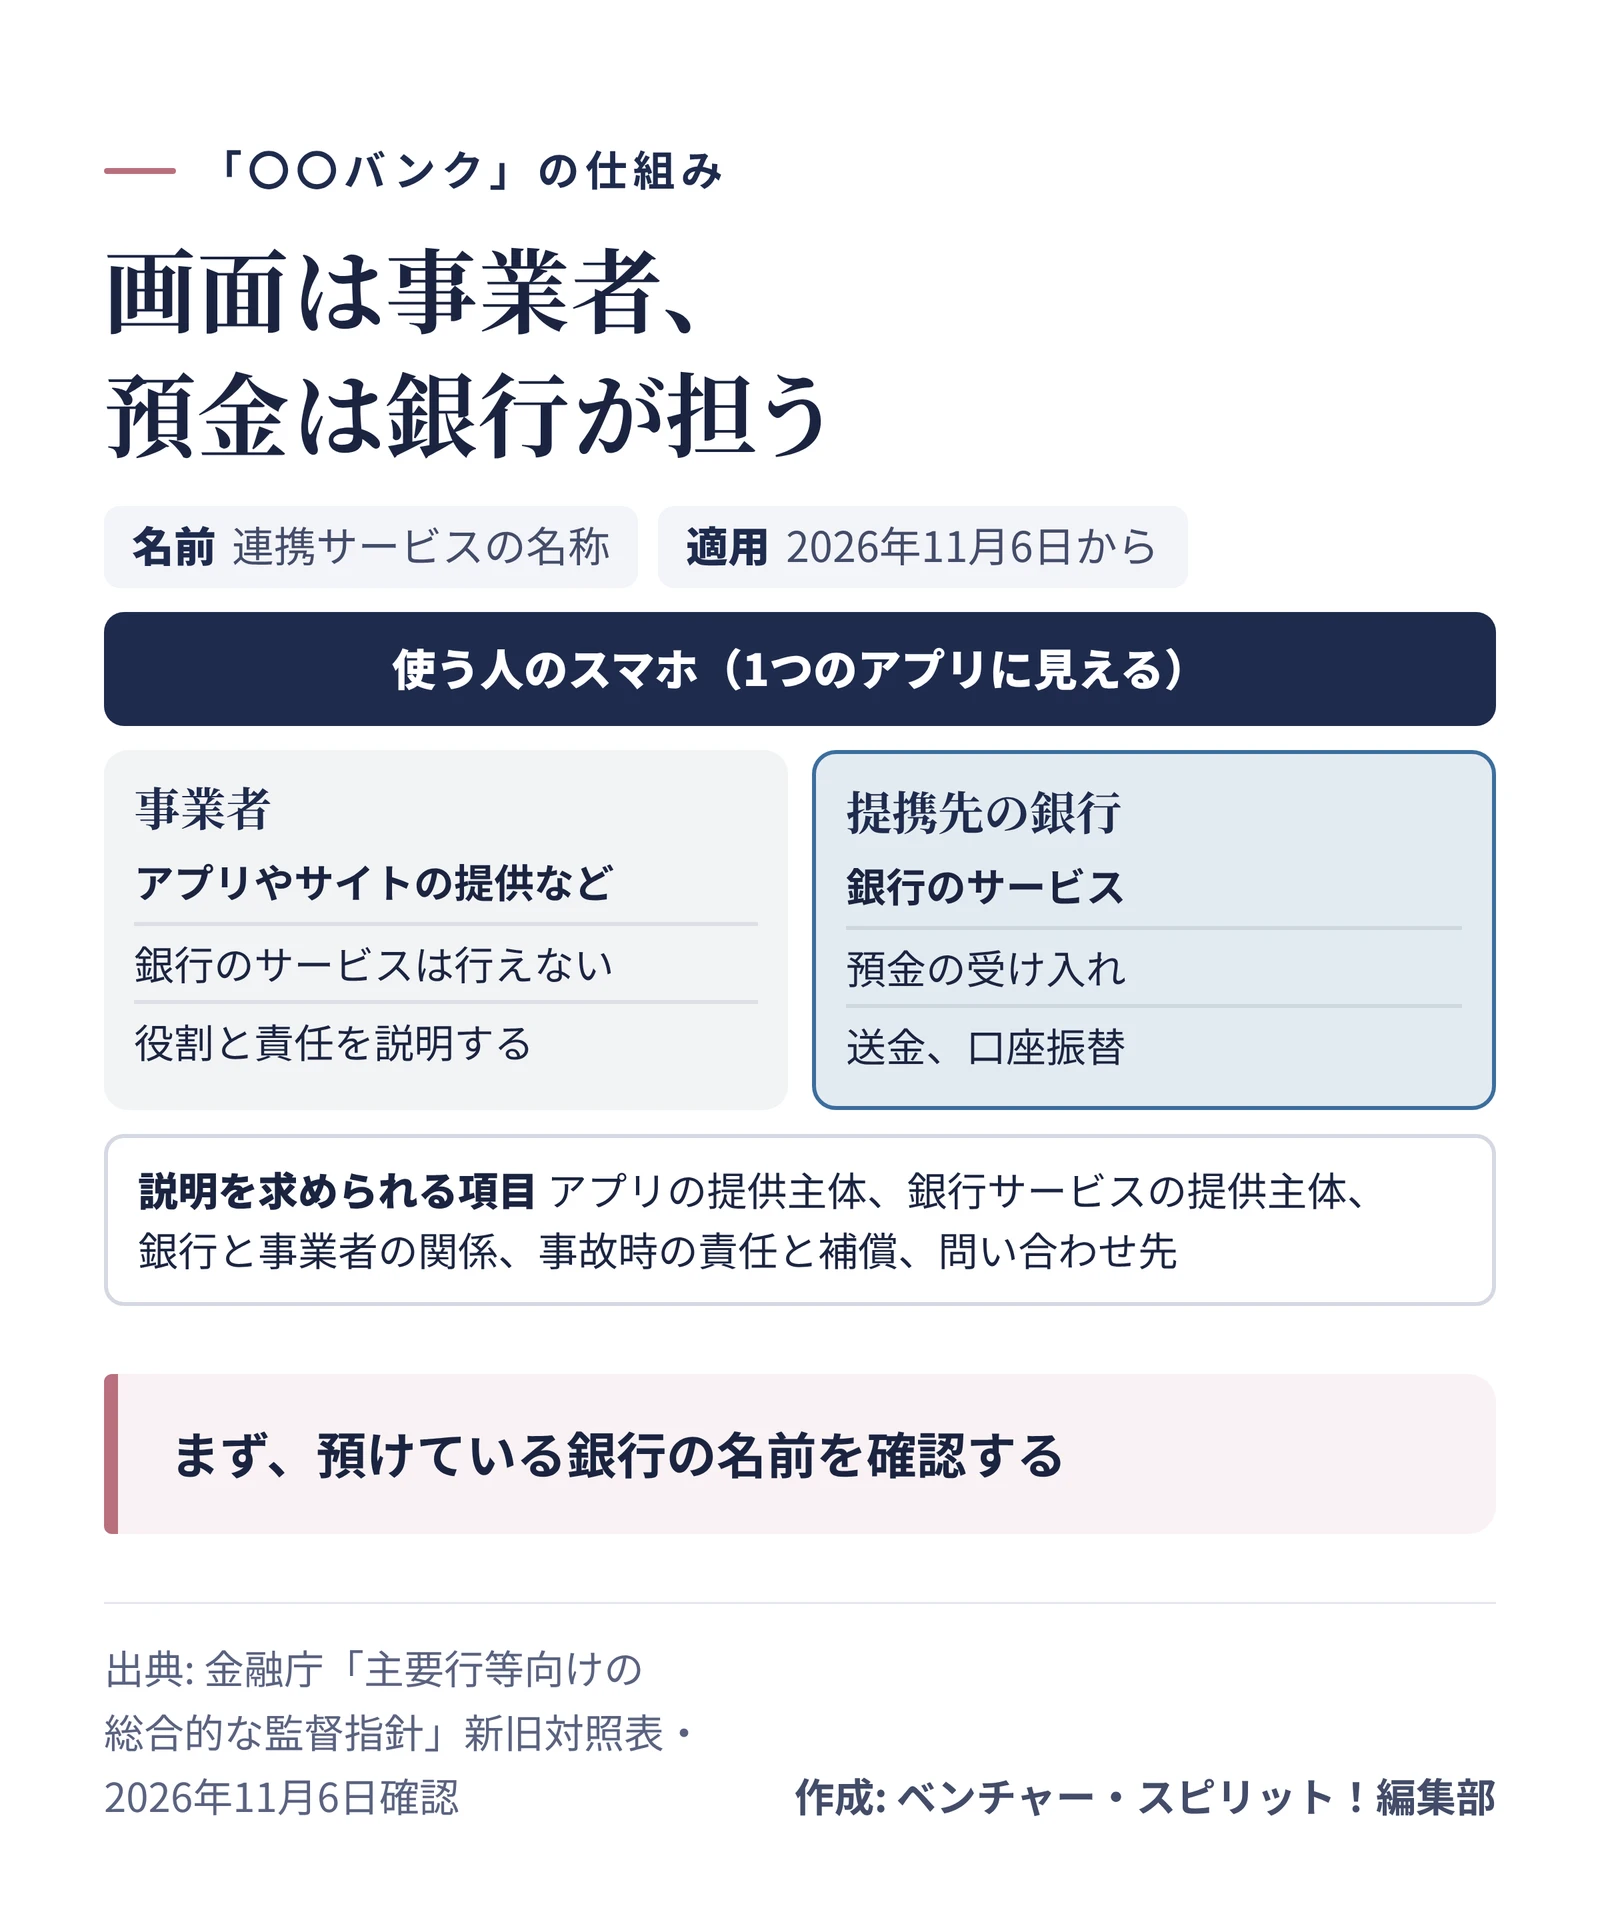
指針が示した答えはシンプルです。「〇〇バンク」はサービスの名前で、預金や送金を担うのは提携先の銀行です。だから使う側は、どの銀行に預けているのかを自分でつかんでおくと、お金の管理で迷いません。
「〇〇バンク」の預け先は、提携先の銀行
 口座を開く前に、預け先の銀行の名前を確認するイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
銀行がAPIという仕組みで自分の機能を他社のアプリにつなぐと、買い物やポイントのアプリの中で口座を開いたり、振り込んだりできるようになります。ネオバンクと呼ばれることもある形です。
改正後の指針は、「〇〇バンク」のような名前でサービスを提供するなら、次の3点を説明しているかに留意するよう求めました。2
- 「〇〇バンク」は、銀行と事業者が連携して提供するサービスの名前であること。
- 預金の受け入れ、送金、口座振替などは銀行が提供していて、使うには銀行に口座を開く必要があること。
- 事業者の役割と責任。事業者が銀行のサービスを担うわけではないこと。
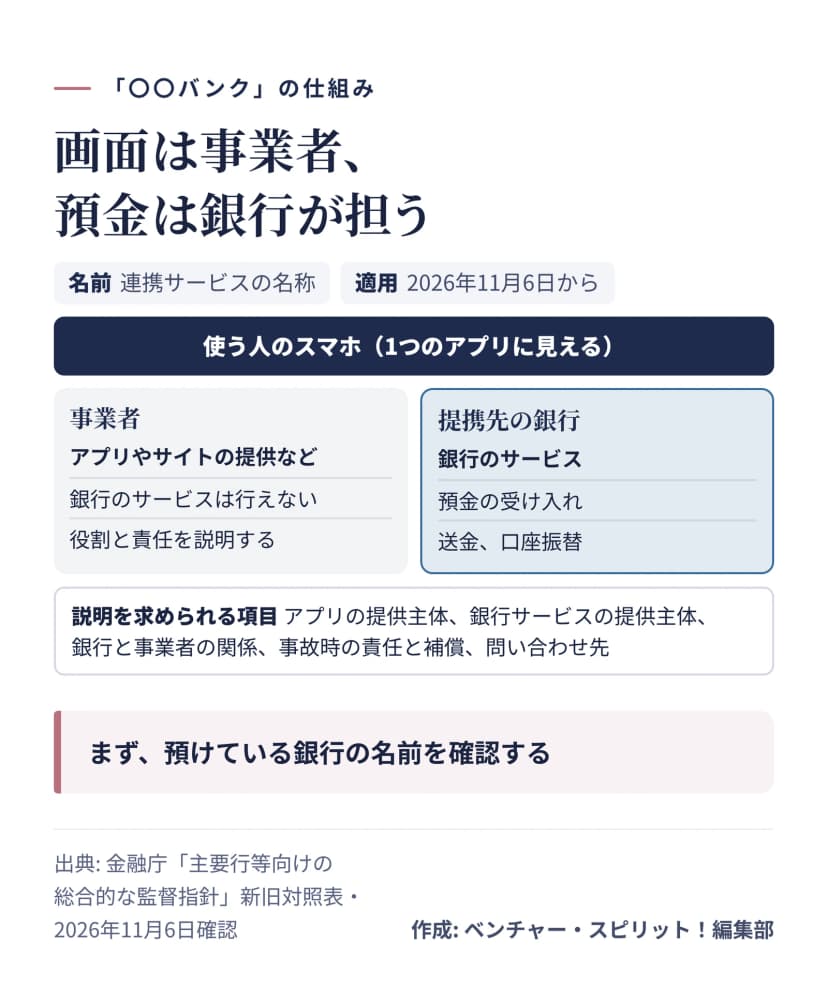 「〇〇バンク」の役割分担。画面は事業者、預金は銀行が担う作成: 編集部 / 出典: 金融庁「主要行等向けの総合的な監督指針」新旧対照表
監督指針は、金融庁が銀行を監督するときの留意点をまとめた文書で、利用者に何かを義務づけるものではありません。また金融庁は、改善に向けて適切に取り組んでいれば、公表の日に改善が終わっていなくても直ちに問題にはならないと答えました。3アプリの表示は、これから順に変わっていくかもしれません。
預金保険は銀行ごとに合算される
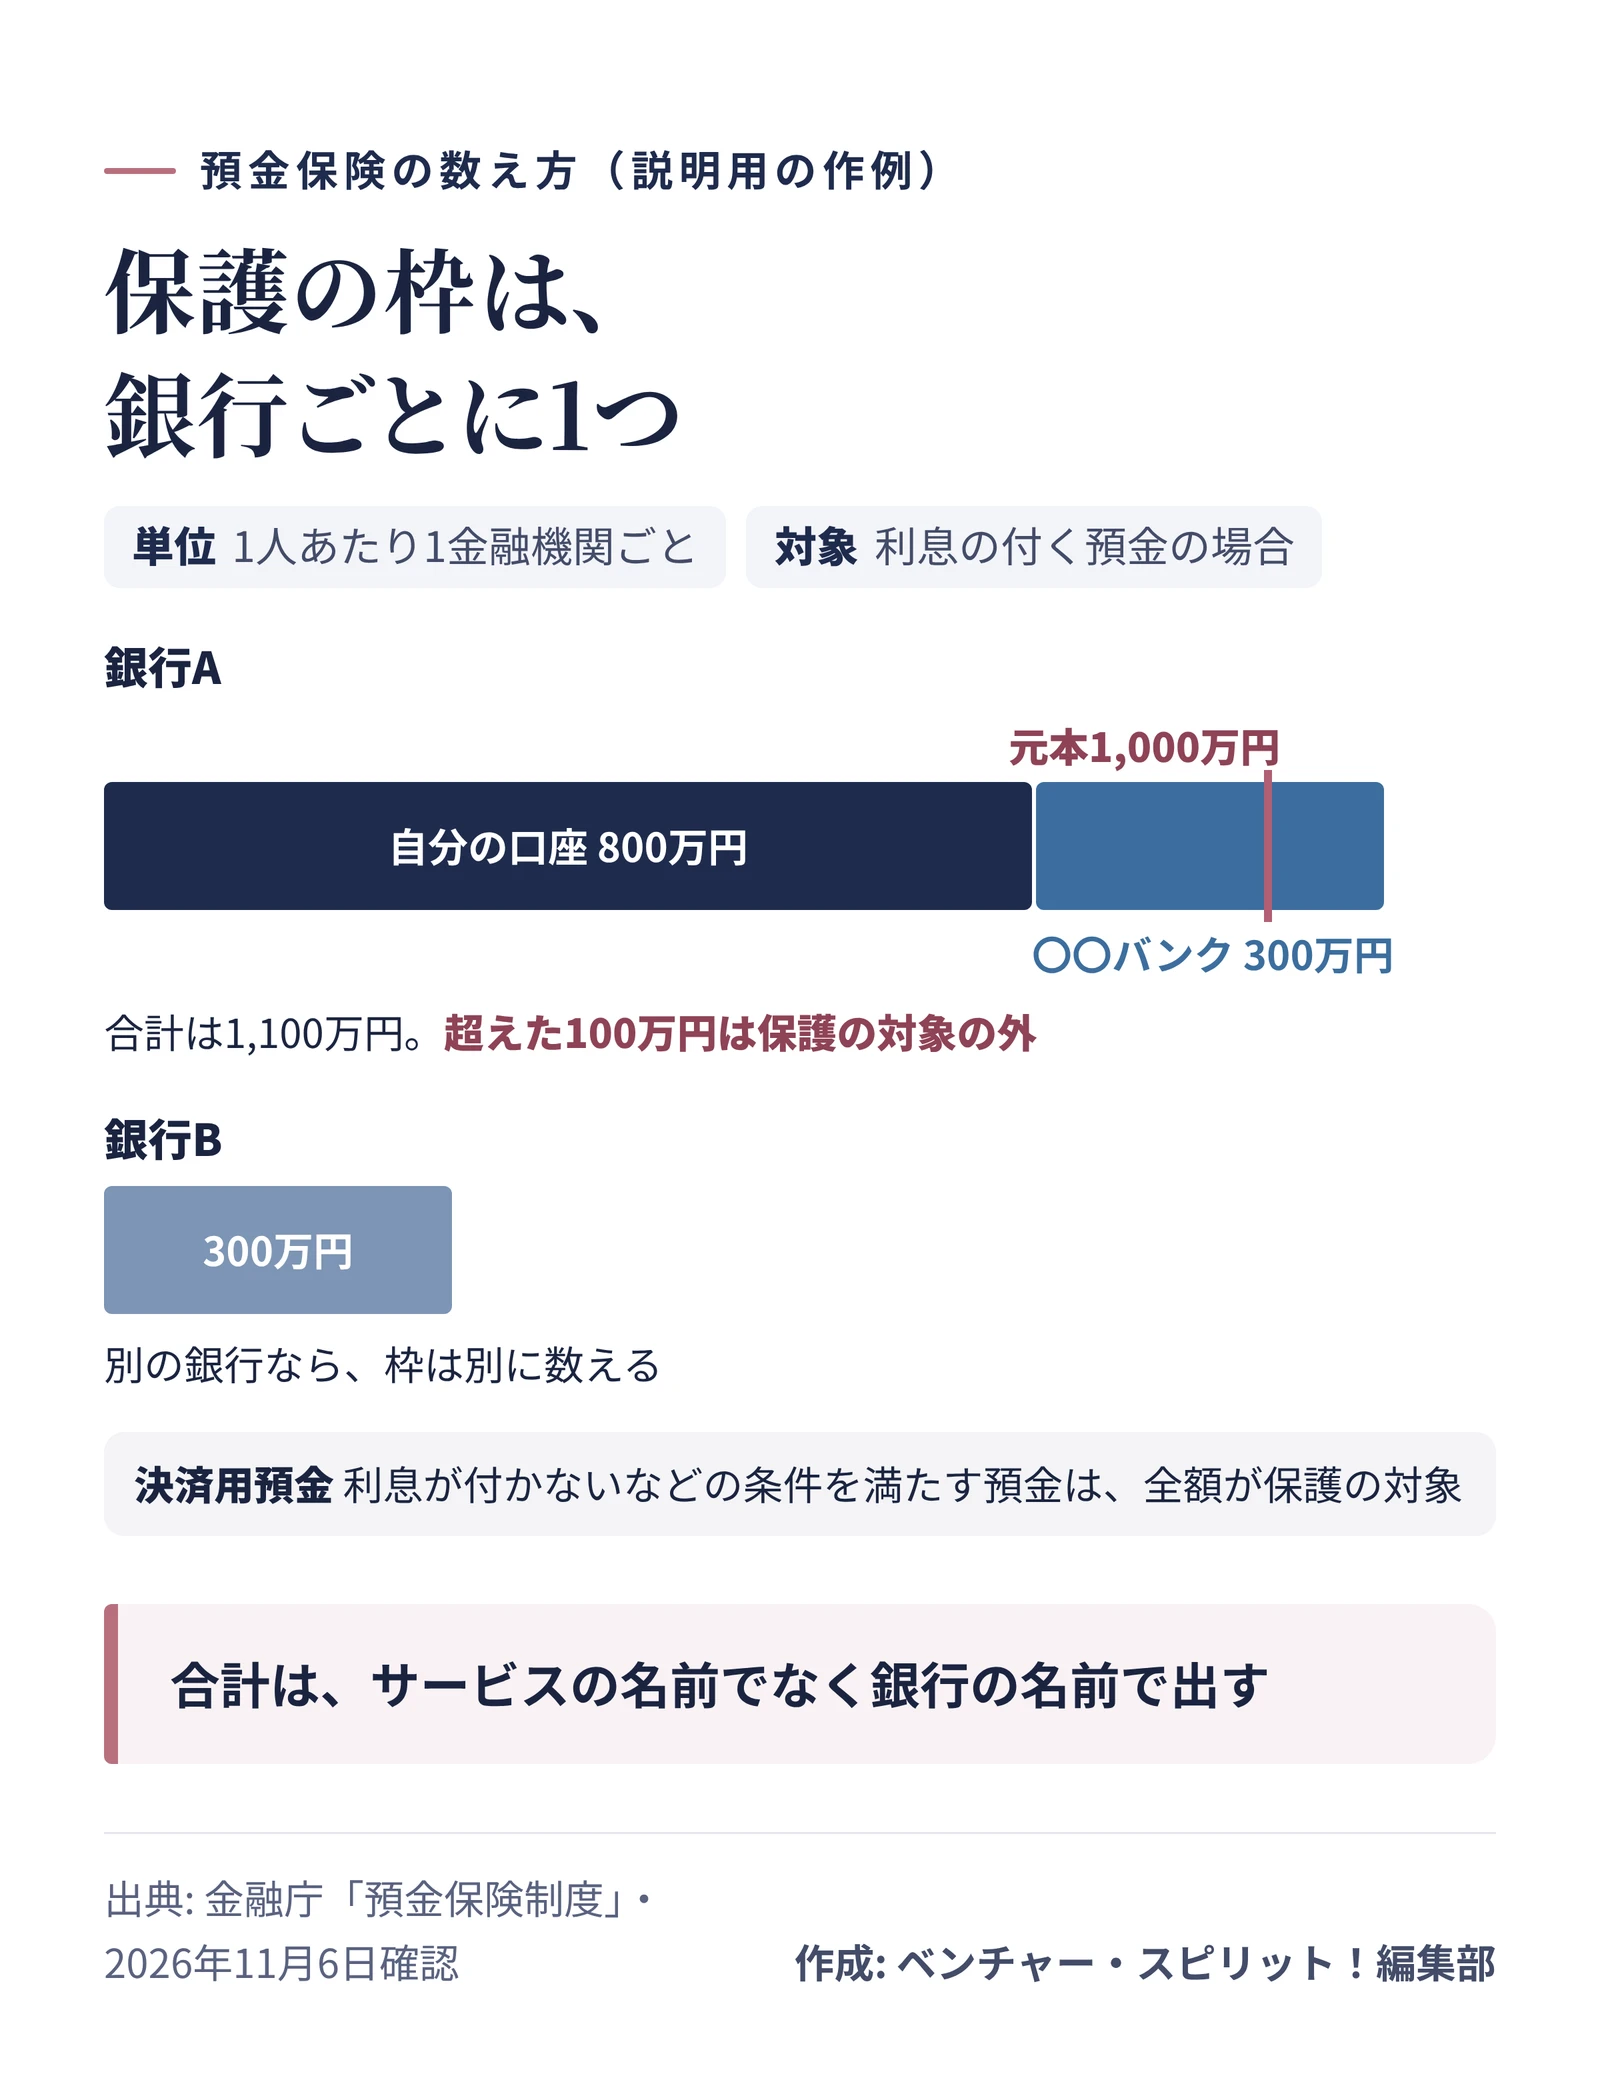
お金の面で気をつけたいのが、預金保険の数え方です。利息の付く普通預金や定期預金は、1人あたり1金融機関ごとに合算して、元本1,000万円までと破綻日までの利息などが保護されます。利息の付かない決済用預金は全額が保護の対象です。4
数える単位は、サービスの名前ではなく金融機関です。つまり、提携先の銀行にもともと口座があるなら、「〇〇バンク」の預金と合わせて数えるものと考えておきましょう。個別の商品の扱いは、銀行の窓口で確認できます。
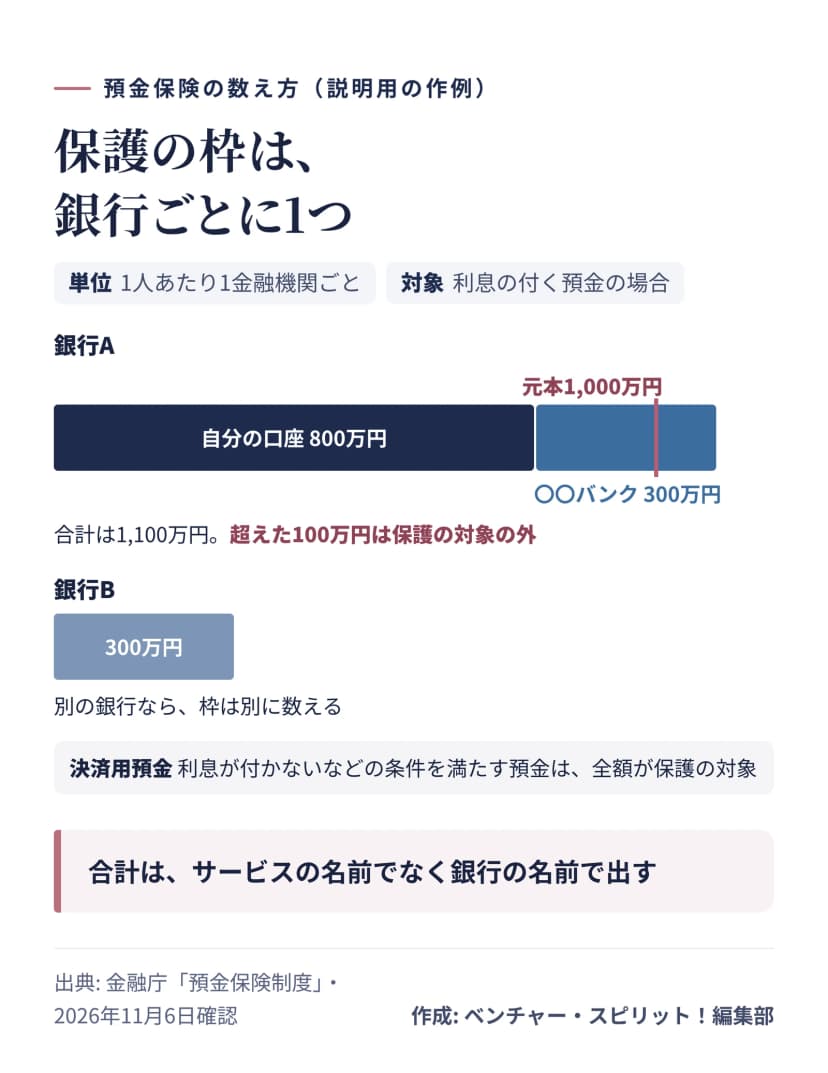 預金保険の枠は銀行ごとに1つ(説明用の作例)作成: 編集部 / 出典: 金融庁「預金保険制度」
預金の合計が1,000万円に遠い人なら、すぐに困ることはありませんが、住宅の頭金や退職金などでまとまったお金を預けるときは、銀行の名前で合計を出しておくと安全です。
似た名前で迷うのが、残高を持つスマホ決済です。資金移動業者が受け入れたお金は銀行預金ではなく、供託などの方法で保全されます。金融庁の資料によると、破綻したときには銀行預金と違って、返還までに時間がかかるリスクがあります。5給与を受け取る場合の仕組みは、賃金のデジタル払いの始め方 労使協定から同意書まで、6つの手順で確認できます。
口座を開く前に確認すること
金融庁は、説明を最初の画面に全部並べる必要はないとも答えました。ただ、利用者がすぐに分かる形にしておくことは求めています。3見当たらないときは、メニューや利用規約の中を探してみてください。
銀行の免許や銀行代理業の許可は、金融庁の業者一覧で確認できます。銀行代理業者の一覧は2026年6月30日現在です。事業者の名前が載っていなくても、許可の要らない形で連携していることがあるので、まず銀行の名前を確認しましょう。
トラブルの窓口と情報の扱いは、規約で先に見る
不正な送金やログインの不具合が起きてから、聞く先を探すのは大変です。指針は、事故が起きたときの責任と補償、問い合わせ先の説明を求めていて、金融庁は、責任の所在や補償の基本的な方針(規約など)と問い合わせ先を示していれば趣旨を満たすと答えました。3つまり、補償の細かい条件まで画面に書いてあるとは限りません。規約の補償の章と問い合わせ先は、口座を開く前に見ておくと安心につながります。
自分の情報の行き先も、同じタイミングで確認しましょう。指針は、事業者や銀行が顧客の情報を受け取るなら、受け取る相手と利用の目的を明示するよう求めています。2どこまでの情報が渡るかはサービスごとに違うので、同意の画面は読み飛ばさないのがおすすめです。
問い合わせ先に聞いても解決しないときは、金融庁の金融サービス利用者相談室に相談できます。個別のトラブルでは、ほかの機関の紹介や論点の整理といった助言を受けられます。
自社で銀行を紹介している会社は、表示を見直す
会員向けのアプリや福利厚生のサイト、比較ページで銀行の口座やローンを紹介している会社は、法務や企画の担当者も無関係ではありません。銀行との契約の「媒介」を仕事にするには銀行代理業の許可が要り、今回の改正は、インターネット上の表示でも媒介に当たり得ると明記しました。6
線引きの目安は次のとおりです。7
| やっていること |
指針と金融庁の考え方 |
| 銀行から受け取った案内を、そのまま転載する |
比較サイトなど情報提供が主な目的なら差し支えない |
| 案内を加工して載せる |
媒介に当たることがある |
| 自社が勧める商品が上に出るデザインや仕組みを作る |
媒介に当たることがある |
| 金利など客観的な指標で順位を付ける |
表示の方法や他の記載によっては、許可が要ることもある |
| メールなどに銀行のホームページへのリンクを置く |
それだけで直ちに媒介とは判断されないが、サービス全体で検討する |
金融庁は、一律の基準は示せないと答えました。判断の決め手は個別の事実関係です。自社のやり方が当たるか迷うなら、提携先の銀行や顧問の弁護士に早めに相談しましょう。
まずは今使っているアプリの規約を開いて、銀行の名前を探してみてください。名前が分かれば、合計の計算も問い合わせ先の確認も、すぐに終わります。
制度の内容は、2026年11月6日に金融庁の資料で確認しました。