金融庁は2026年11月13日、2026年の金融商品取引法の改正にともなう政令・内閣府令の案を公表しました。1サステナビリティ情報の開示と、その情報への第三者の保証(監査証明)を義務づける会社の範囲を、東京証券取引所のプライム市場に上場し、平均時価総額が5,000億円以上の会社とする内容です。
あわせて、社員に株式を報酬として渡すときの開示の決まりや、スタートアップが資金を集めるときの届出の基準も変わります。どの会社が、いつから何をするのかを確認しましょう。
決まるのは、開示と保証の対象の会社と時期
もとになる法律の改正は、2026年7月15日に成立しました。1サステナビリティの情報を決まった基準で有価証券報告書に載せ、監査証明も受けなければならない会社を「特定提出者」といいます。今回の案は、その範囲や始まる時期、保証をする会社の登録の要件などを細かく決めるものです。1
- 開示の基準は、サステナビリティ基準委員会(SSBJ)が2026年6月11日までに公表したSSBJ基準を指定します。1
- 保証をする会社(特定非財務情報監査証明業者)は登録制で、最低資本金は2,000万円、担当者には3年以上の業務経験などを求めます。1
- 監査証明を受けた会社は、有価証券報告書に保証をした会社の名前、保証を受けた箇所、報酬額を書き、報告書を添付します。1
- 有価証券報告書の確認書に、適正な報告書を出すための社内の統制と手続(開示統制・手続)の記載を加えます。1
施行は、意見募集のあと、2027年4月1日を予定しています。1
対象になる会社は、プライム上場で平均時価総額5,000億円以上
特定提出者は、プライム市場に株式などを上場していて、平均時価総額が5,000億円以上の会社です(案)。1平均時価総額は、5つの期末の時価総額を平均して出します。使うのは、有価証券報告書で報告する年度の1つ前の期末と、そこからさかのぼる4つの期末です。12
スタンダード市場やグロース市場の上場企業と、非上場の会社は、今回の範囲の外です。プライム市場の会社でも、平均時価総額が5,000億円に届かなければ範囲の外です。ただし、どの会社も早くから任意で開示や保証を始めることはできます。1
始まる時期は、時価総額の大きい会社から順に
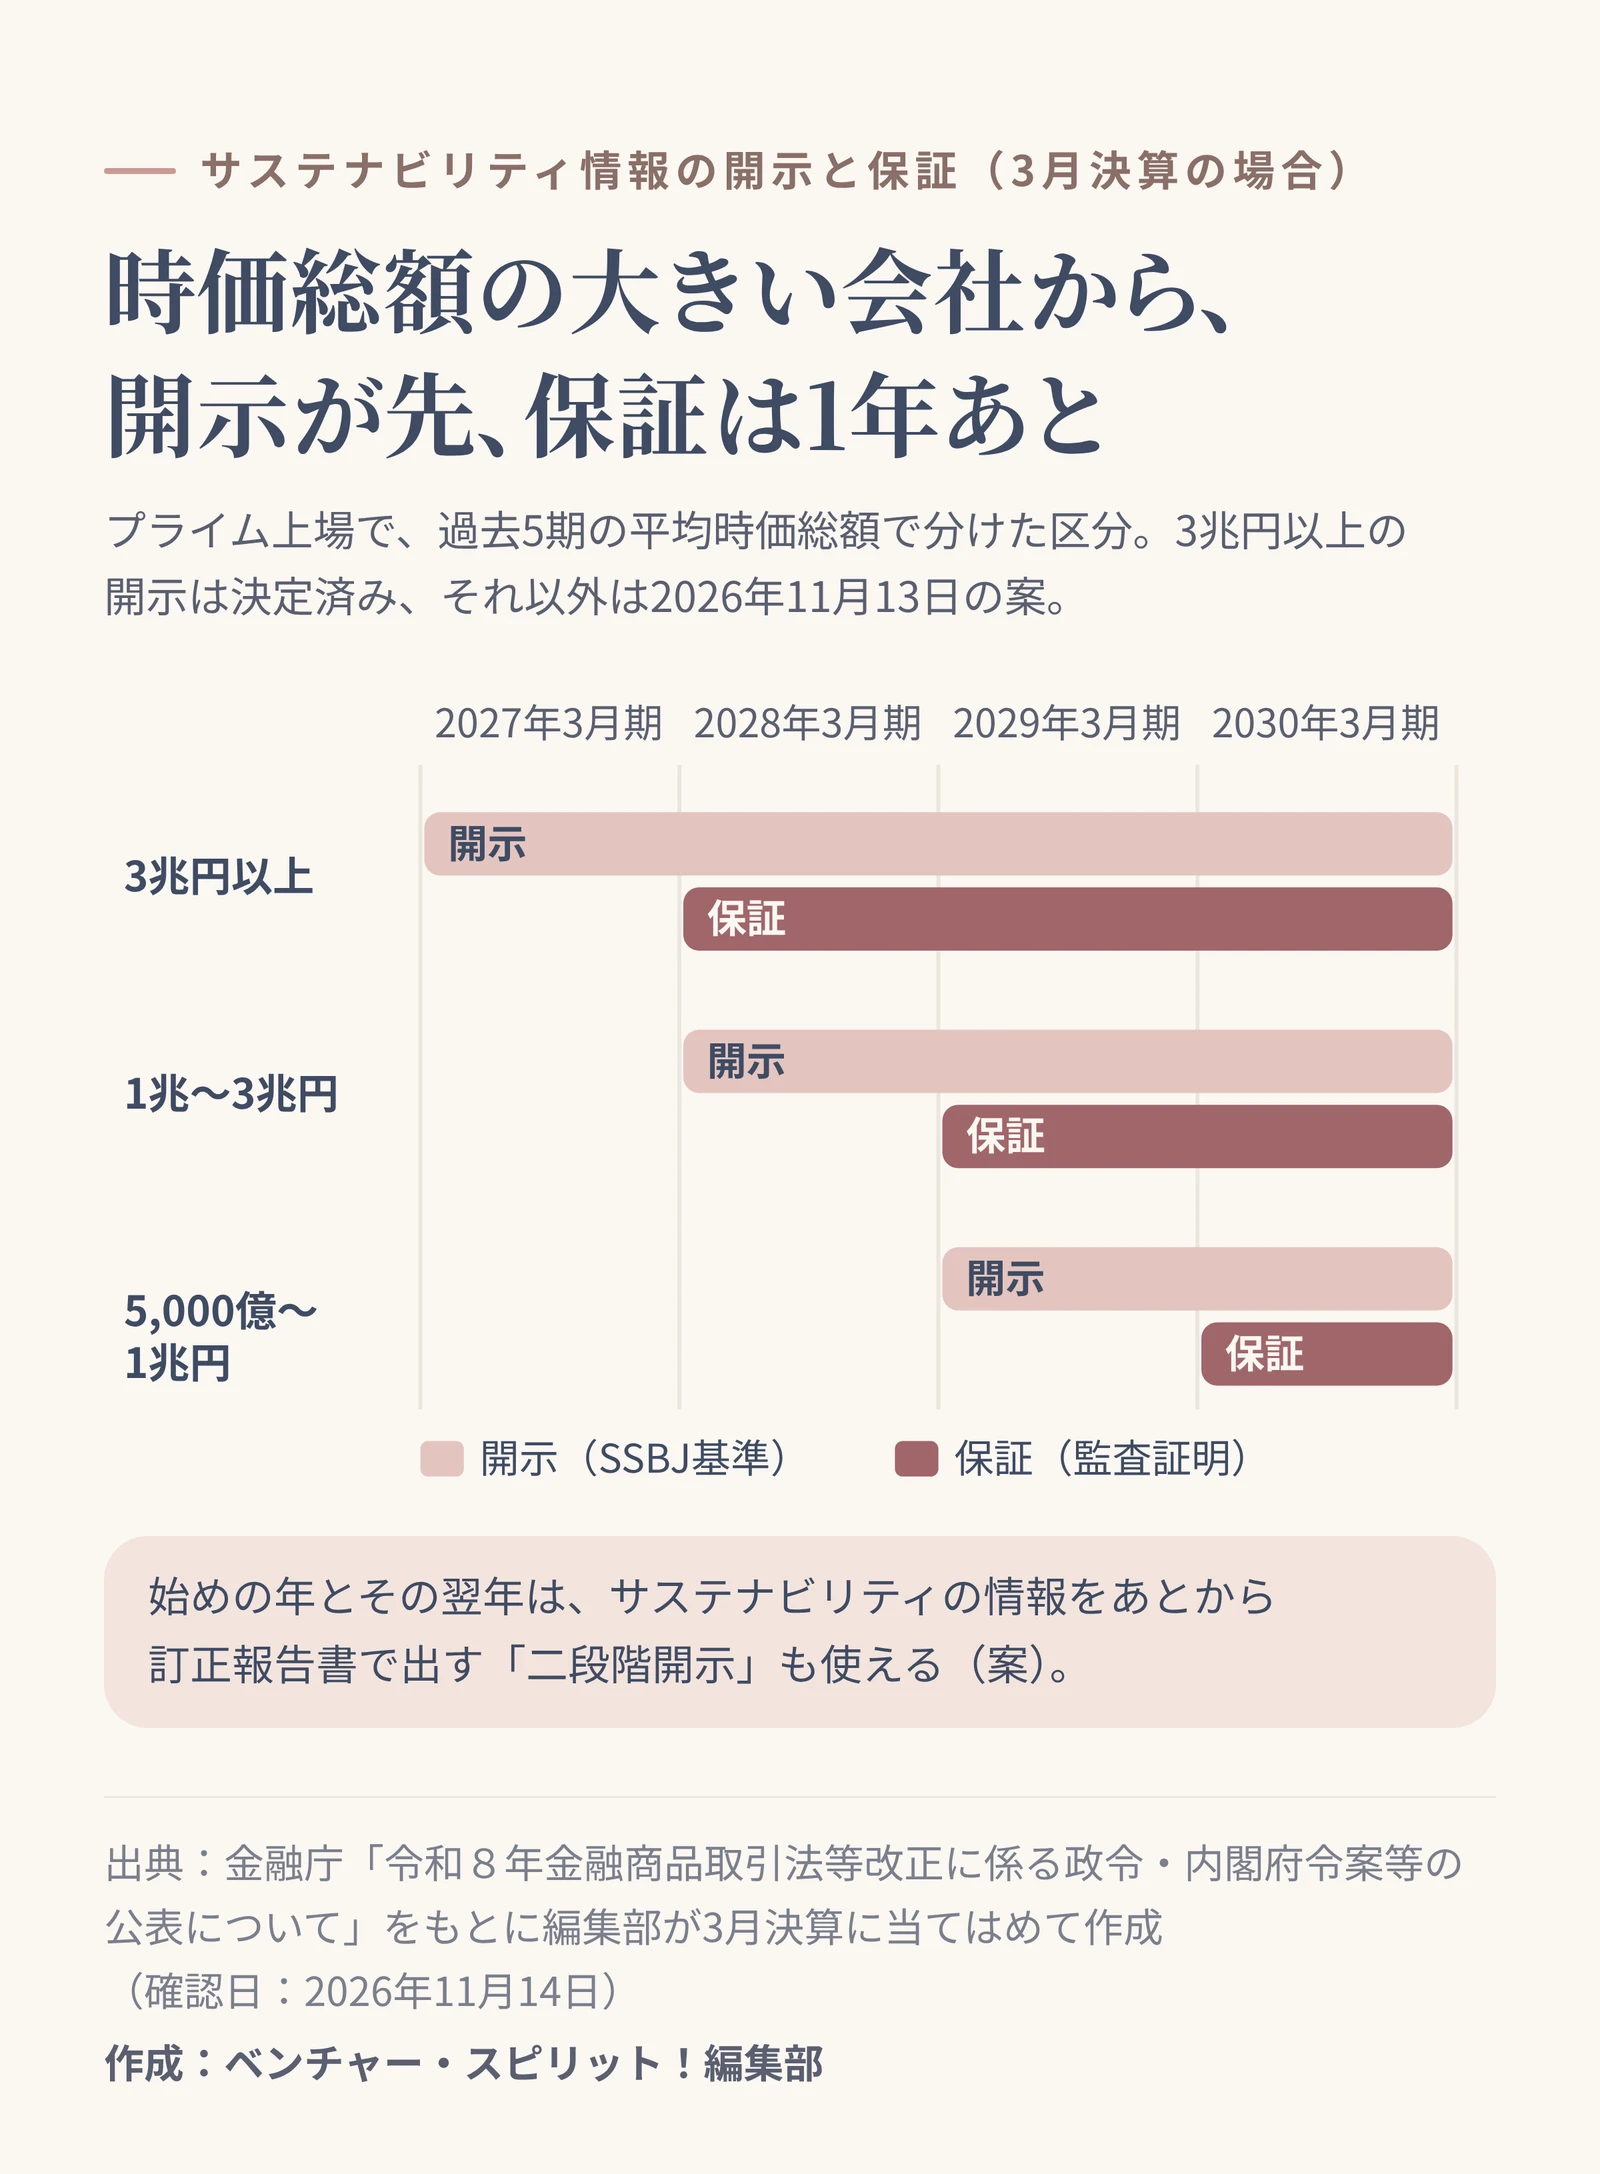
開示と保証は、会社の規模で始まる時期が分かれます。1下の図は、3月決算の会社に当てはめたものです(編集部の当てはめ)。
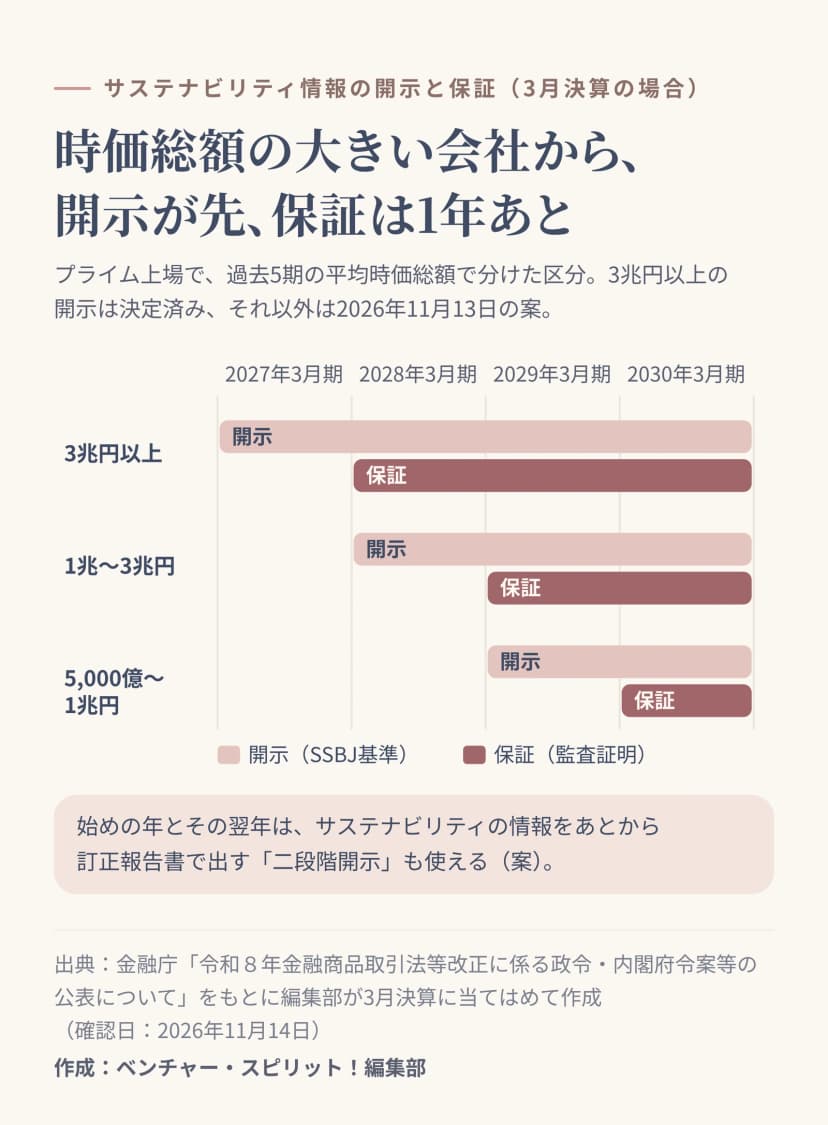 3月決算の会社に当てはめた、規模ごとの開示と保証の始まる年度作成: 編集部 / 出典: ベンチャー・スピリット!編集部
- 平均時価総額が3兆円以上の会社では、SSBJ基準による開示が、別の内閣府令ですでに2027年3月31日以後に終わる事業年度から決まっています。保証は、2027年4月1日以後に始まる事業年度から受けます。1
- 1兆円以上3兆円未満の会社は、2027年4月1日以後に始まる事業年度から開示し、2028年4月1日以後に始まる事業年度から保証を受けます。1
- 5,000億円以上1兆円未満の会社は、2028年4月1日以後に始まる事業年度から開示し、2029年4月1日以後に始まる事業年度から保証を受けます。1
始めの年とその翌年は、有価証券報告書にサステナビリティの情報を載せずに出し、翌期の半期報告書の期限までに訂正報告書で加える「二段階開示」も使えるようにします。1
社員への株式報酬とスタートアップの資金調達も変わる
今回の案には、スタートアップにお金が届きやすくするための改正も入りました。1
- 会社や子会社の役員と社員に、勤め続けることを条件に株式や新株予約権を渡す株式報酬は、要件に合う契約や規程に沿っていれば、届出のいらない私募などとして扱います。1
- 有価証券報告書を出す義務が生じる株主の数は、1,000名に、株式報酬で株式を得た役員や社員の数を足して数えます。1
- 有価証券届出書を出さなくてよい募集の基準が1億円未満から5億円未満に上がるので、関連する決まりもそろえます。1
- ピッチイベントで、特定の株式などに触れずに事業の中身を話すことは、勧誘に当たらない例としてガイドラインに加えます。1
株式報酬で発行する株式が、前の事業年度末の発行済株式の1%以上になると見込まれるときは、取締役会などの決議のときに臨時報告書が必要になります。1
経理とIRの担当が、今日確認すること
まだ案の段階ですが、規模ごとの時期はほぼ見えてきました。次の点を先に確かめておくと、来年からの段取りを組みやすくなります。
保証をする会社の登録は、施行の日より前に申請できるようにします。1監査証明の手続のもとになる具体的な基準の案は、後日公表される予定です。1
意見募集は12月13日の17時まで
意見は、e-Govの意見募集のページか郵便で、2026年12月13日(日)17時までに届くように出します。1政令や内閣府令は、意見募集のあとで公布され、2027年4月1日に施行される予定です。
この記事は、2026年11月14日時点の金融庁の公表資料をもとにしています。内容は案の段階なので、決まったときにこの記事に書き足します。