中途入社の人の前職の源泉徴収票が、12月の給与計算までに届かなかったら、どうすればいいのでしょうか。
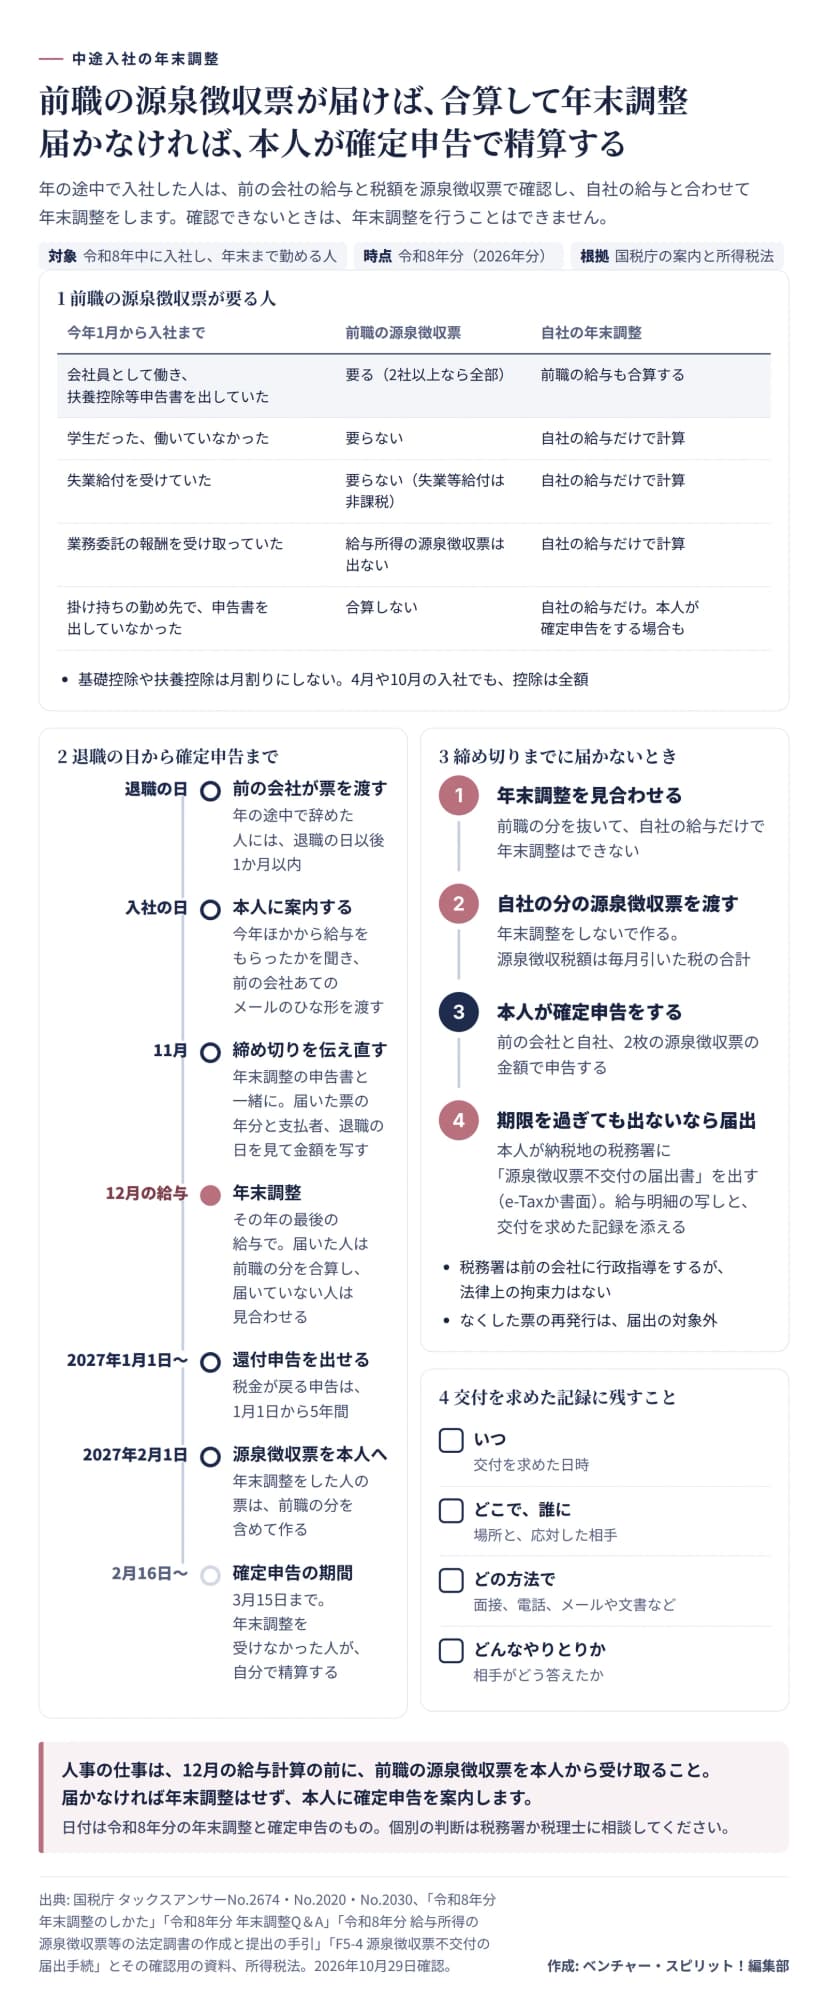
その人の年末調整はしないで、本人に確定申告で精算してもらいます。国税庁のタックスアンサーにも「この確認ができないときには、年末調整を行うことはできず」とあります。1
だから人事の仕事は給与計算より前に、この1枚を本人から受け取ること。前の会社には、退職の日以後1か月以内に源泉徴収票を渡す義務があります。2
辞めて1か月たっても届いていないなら、もう催促してもらっていいころです。
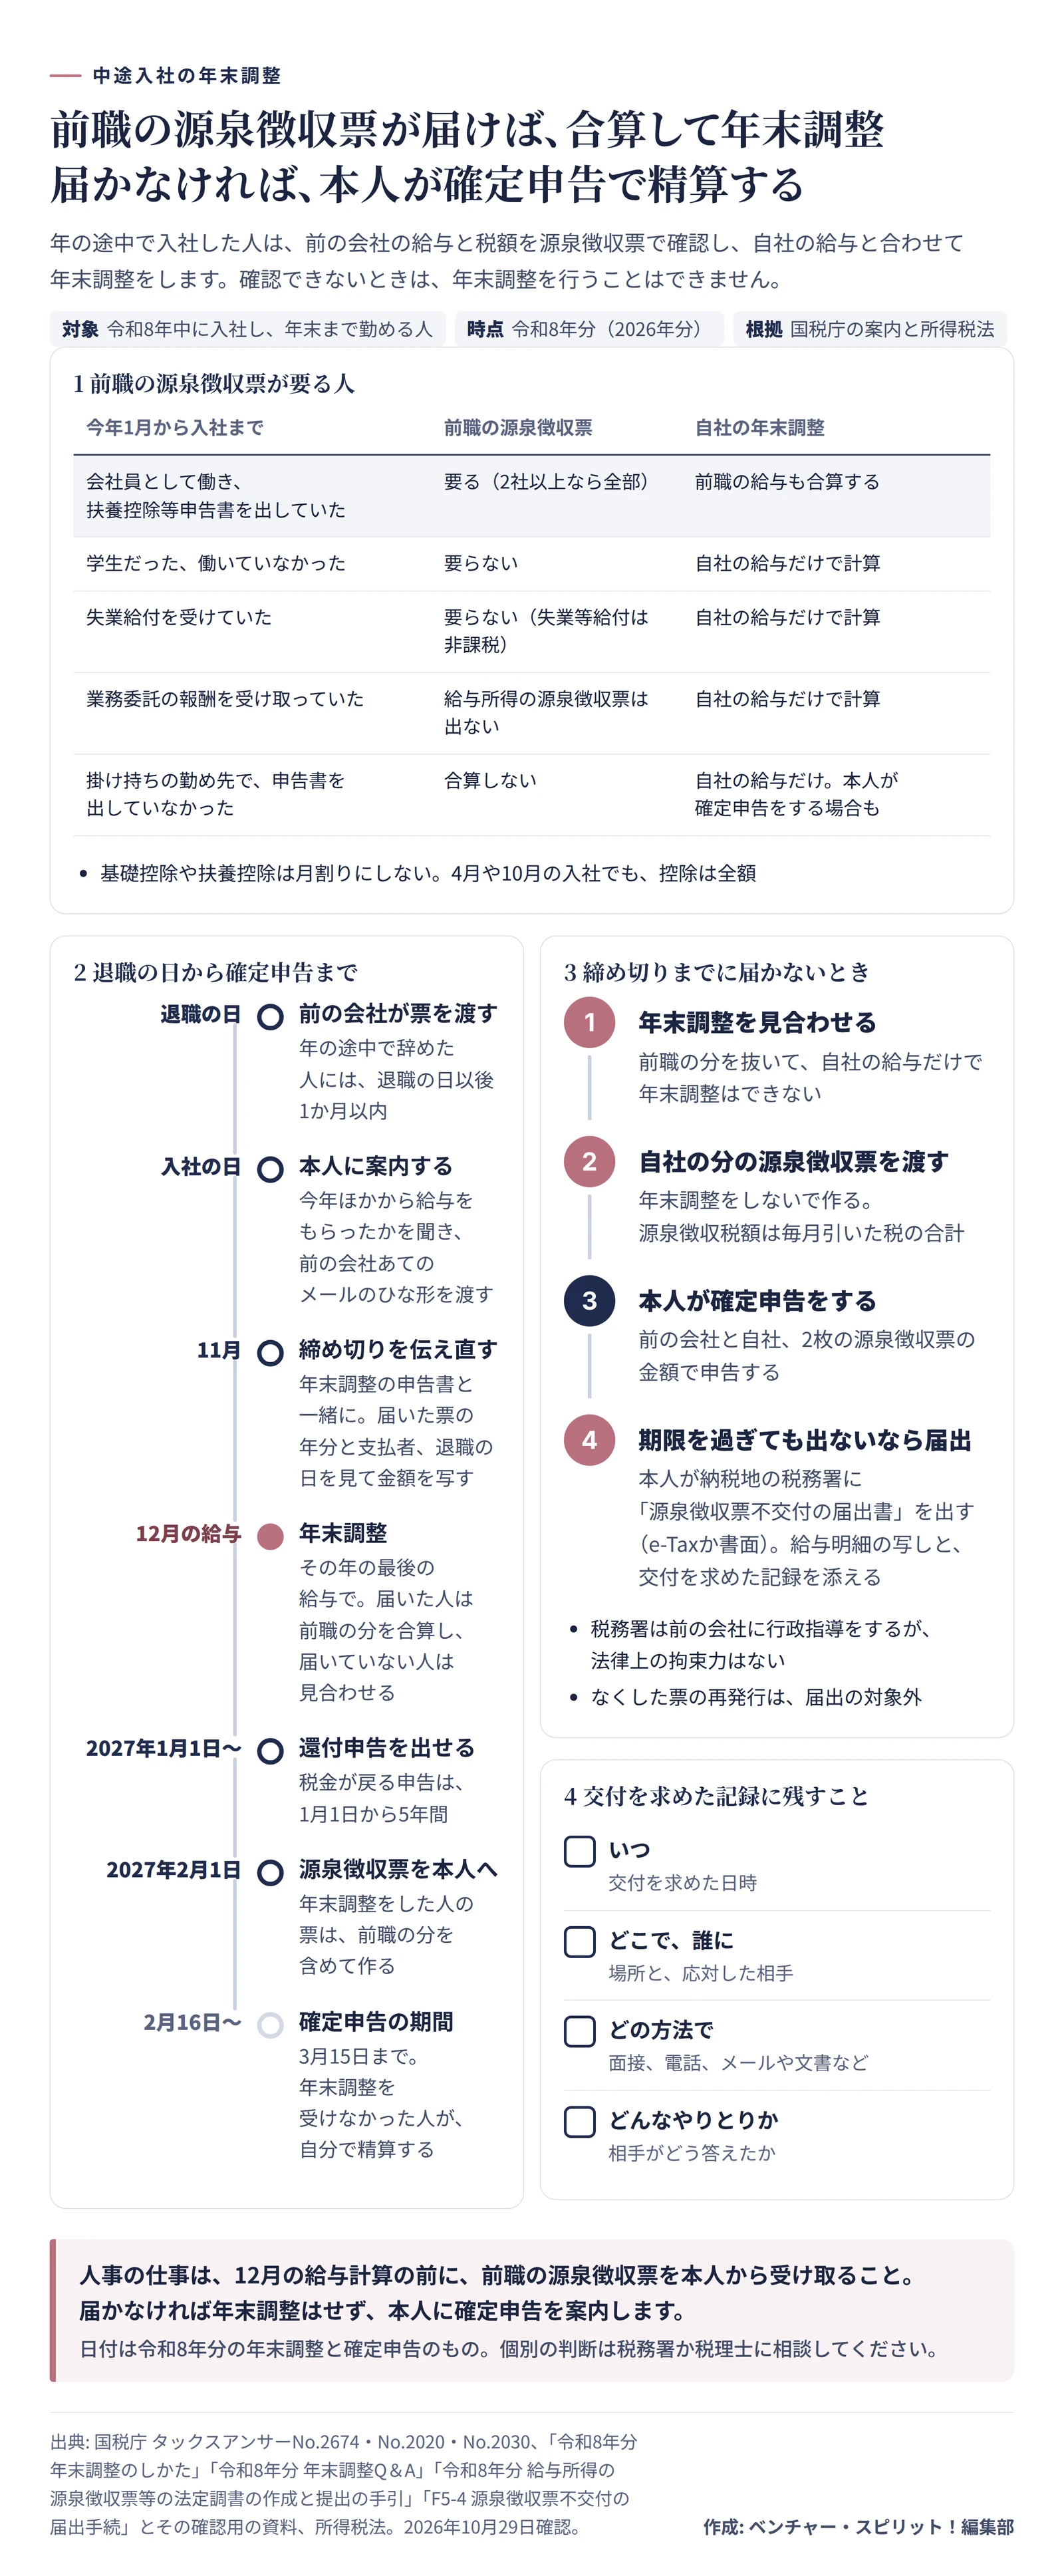
合算するのは、申告書を出していた会社の給与
入社した人にはまず、「今年の1月から入社の日までに、ほかの会社から給与をもらいましたか」と聞きます。国税庁の案内も、この確認から始まります。1
もらっていて、その会社に扶養控除等(異動)申告書を出していたなら、その給与も含めて年末調整をします。1
入社までの過ごし方で、集めるものは次のように分かれます。
| 今年1月から入社までの状態 |
前職の源泉徴収票 |
自社の年末調整 |
| 会社員として働き、扶養控除等申告書を出していた |
要る。2社以上なら全部 |
前職の給与も合算する |
| 学生だった、働いていなかった |
要らない |
自社の給与だけで計算 |
| 失業給付(雇用保険の基本手当)を受けていた |
要らない |
自社の給与だけで計算 |
| 業務委託の報酬を受け取っていた |
給与の源泉徴収票は出ない |
自社の給与だけで計算 |
| 掛け持ちの勤め先で、申告書を出していなかった |
合算しない |
自社の給与だけで計算 |
失業給付は非課税なので、年末調整には入りません。3請負や業務委託の報酬のように、雇用契約にもとづく給与でないものにも、給与所得の源泉徴収票は出ません。4
迷いやすいのは最後の行でしょう。申告書を出していなかった勤め先の給与は自社の年末調整に入らず、本人が条件によって自分で確定申告をすることになります。52か所から給与をもらう人の扱いは、副業の給与と年末調整で詳しく取り上げています。
もう一つ、うれしい決まりがあります。
4月や10月に入った人でも、基礎控除や扶養控除は月割りにしません。国税庁は3月に卒業して4月に就職した人を例に、控除の全額が認められるとしています。1
 前職の源泉徴収票が要る人、退職の日から確定申告までの流れ、届かないときの扱い作成: 編集部 / 出典: 国税庁・所得税法
本人への案内は入社の日と11月に
 入社した人に、前の会社の源泉徴収票の出し方を伝えるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
前の会社がこの票を渡す相手は、辞めた本人です。2なので、人事からのお願いも本人に向けます。
案内は2回に分けると、取りこぼしが減ります。1回目は入社の日の書類の案内、2回目は11月に年末調整の申告書を配るとき。
2回目には社内の締め切りの日付を、はっきり書いておきます。年末調整はその年の最後の給与を払うときにするので、締め切りをその給与計算を始める前に置けば、計算に間に合います。6
どの書類なのかも、はっきり言っておきましょう。退職金が出た人には「退職所得の源泉徴収票」も届きますが、年末調整に使うのは「給与所得の源泉徴収票」の令和8年分です。2
前の会社がWebの給与明細で電子交付していても、本人が求めれば紙で出してもらえます。2
前の会社に送るお願いのひな形
前の会社が渡す期限は、退職から1か月です。29月に辞めた人なら10月中、10月に辞めた人なら11月中には、本来なら手元にある書類なのです。
頼むのは本人ですが、人事がひな形を渡せば、文面に悩まずに送れます。
辞めたところにもう一度メールを送るのは、ちょっと気が重いものですよね。
送ったメールと返事は、期限を過ぎても出してもらえず税務署に届け出るとき、交付を求めたことが分かる書類として添えられるので、消さずに残しておくよう本人に伝えます。7
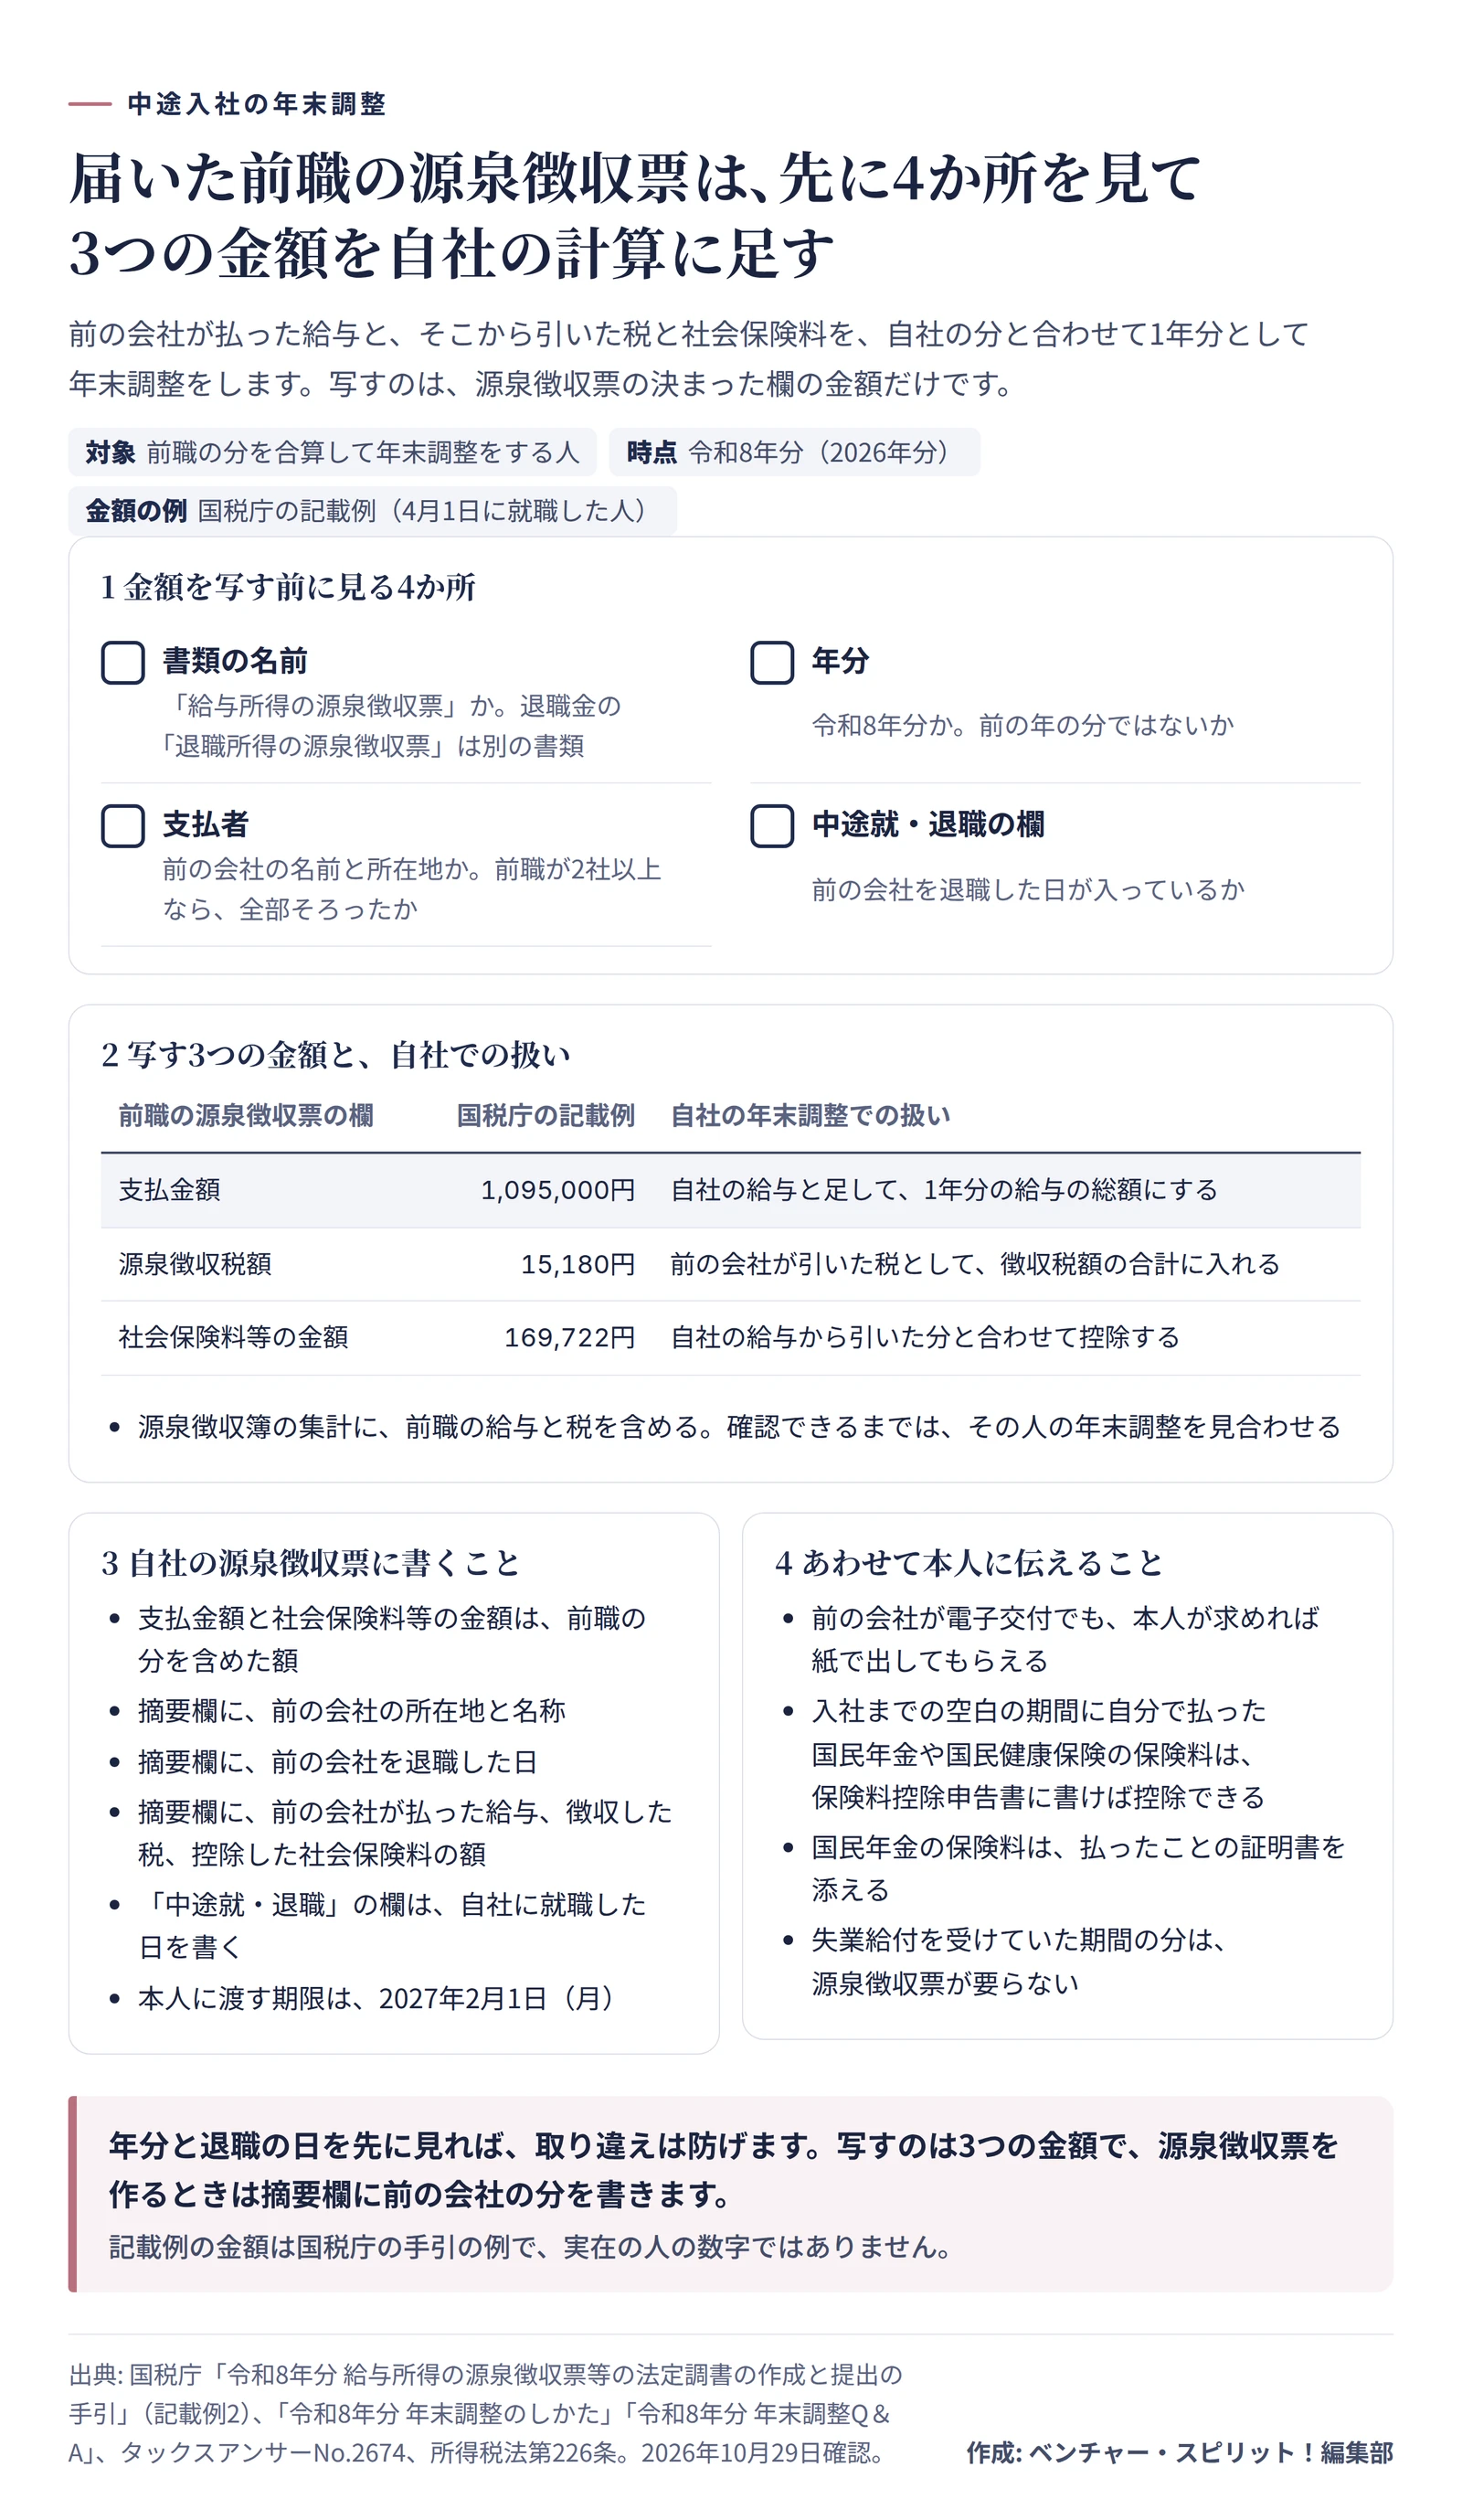
届いた票から、3つの金額を写す
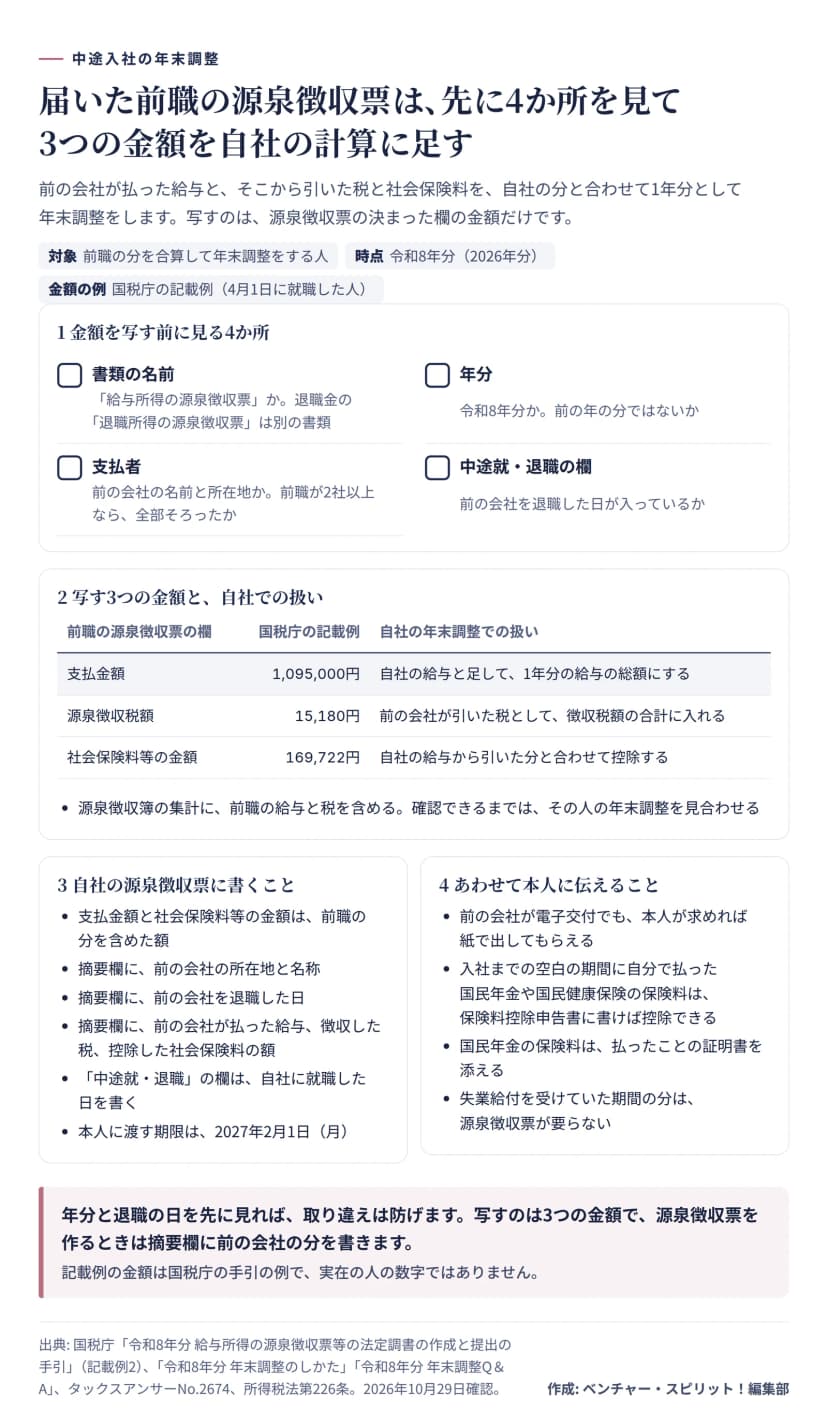
届いた票は、まず年分を見ます。令和8年分か、支払者の欄が前の会社か、「中途就・退職」の欄に退職の日が入っているか。金額はそのあとで写します。
写す金額は3つで、前の会社が払った給与と、そこから引いた税と社会保険料を、自社の分に足して1年分として計算します。8
| 前職の源泉徴収票の欄 |
自社の年末調整での扱い |
| 支払金額 |
自社の給与と足して、1年分の給与の総額にする |
| 源泉徴収税額 |
前の会社が引いた税として、徴収税額の合計に入れる |
| 社会保険料等の金額 |
自社の給与から引いた分と合わせて控除する |
| 支払者の名前と所在地、退職の日 |
自社が作る源泉徴収票の摘要欄に書く |
表のいちばん下の行は、源泉徴収票を作るときの仕事です。前の会社の分を合わせて年末調整をした人なら、源泉徴収票の支払金額と社会保険料等の金額にも、その分を含めます。そのうえで摘要欄に、前の会社の所在地と名称、退職した日、前の会社が払った給与と税と社会保険料の額を書きます。9
国税庁の手引の記載例では、4月1日に就職した人の前職の分として、支払金額1,095,000円、源泉徴収税額15,180円、社会保険料169,722円を足して年末調整をしています。9
3つとも、決まった欄から写すだけ。手間は思ったより軽いはずです。
入社までに空白の期間があった人には、もう一つ声をかけます。その間に自分で払った国民年金や国民健康保険の保険料も、保険料控除申告書に書けば控除できるからです。国民年金の保険料なら、払ったことの証明書も添えます。10
 届いた前職の源泉徴収票で先に見る4か所と、自社の計算に足す3つの金額作成: 編集部 / 出典: 国税庁
12月に間に合わなければ、年末調整はしない
締め切りまでに届かなかった人は、年末調整をしません。国税庁の「年末調整のしかた」も、前職の分を確認できるまでは「その人の年末調整は見合わせてください」としています。8
前職の分を抜いて、自社の給与だけで年末調整をする道はないのです。
その代わり、年末調整をしていない源泉徴収票を作ります。源泉徴収税額の欄には毎月引いた税の合計を書き、本人に渡す期限は2027年2月1日(月)です。9
本人は前の会社と自社、2枚の票をもとに確定申告をします。期間は2027年2月16日(火)から3月15日(月)まで。11税金が戻る還付申告なら、1月1日から出せます。12
国税庁は還付申告の例として、「年の途中で退職し、年末調整を受けずに源泉徴収税額が納め過ぎとなっているとき」を挙げています。12転職した年は、申告をするとお金が戻ってくることもあるかもしれません。
確定申告書に源泉徴収票を添える必要は、2019年4月からなくなりました。13それでも申告書を作るにはその金額が要るので、前の会社の票を待つことに変わりはありません。
本人には年末調整ができなかったことを、理由と次の手続きを添えて早めに伝えます。預かっていた生命保険料などの控除証明書も、確定申告で使えるよう返しておきましょう。
期限を過ぎても出ないときの届出
前の会社がどうしても出してくれないときは、本人が税務署に「源泉徴収票不交付の届出書」を出せます。7出せるのは交付の期限を過ぎてからで、中途退職なら退職から1か月です。
届出書には給与明細が残っていればその写しと、前の会社に交付を求めたことが分かる書類を添えます。7国税庁は確認用の資料で、求めた日時、場所、相手、方法、やりとりの中身をメモに残すよう案内しています。4
あのとき送ったメールが、ここで役に立ちます。
出し方はe-Taxか書面で、提出先は本人の納税地の税務署です。7会社員なら、ふつうは住所地の税務署にあたります。14書面の様式は令和8年8月に変わったので、国税庁の手続きのページにある新しい様式を使います。7
届出を受けた税務署は前の会社に、交付するよう行政指導をします。ただし、行政指導には法律上の拘束力がありません。国税庁は届け出たあとも、本人が自分で求め続けるよう案内しています。4
届け出たら、すぐに届くとはかぎりません。
なお、一度受け取った票をなくした場合は、この届出の対象外です。7再発行は本人から前の会社に頼みます。
辞めていく社員の分は、自社が渡す側
ここまでの話は立場が変われば、自社にも当てはまります。今度は自社が、年の途中で辞めた社員にこの票を、退職から1か月以内に渡す番です。2
辞めた人が次の会社で年末調整を受けられるかどうかは、この1枚しだいです。
年の途中で辞めた人は、原則として自社では年末調整をしません。ただ、12月の給与を受け取ったあとに辞めた人は、退職のときに年末調整をします。その年の給与が136万円以下のパートの人で、その年にほかから給与をもらう見込みがない人も同じです。15
こうした例に当たらず、再就職も決まらないまま辞めた人は、在職中の給与について年末調整を受けられません。3退職の面談で、票の送り先と、還付申告は1月から出せることを伝えておけば、辞めた人も年明けに迷わず動けます。12
入社の日から確定申告までのチェックリスト
入社の日に出してもらう書類の全体は、入社手続きのチェックリストにあります。年末調整そのものの流れと令和8年分で変わった点は、年末調整2026の段取りで取り上げました。
中途入社の人にとって、年末調整は新しい職場で迎える最初の大きな手続きです。
入社の日に送る一通の案内で、12月に慌てる人を一人減らせます。案内した人数と、締め切りまでに届いた人数を毎年残しておけば、来年は案内を早めるかどうかも、数字で話せるはずです。
2026年10月29日に確認した国税庁の案内と所得税法をもとに、令和8年分の年末調整について書きました。個別の事情で迷うときは、所轄の税務署か税理士に相談してください。