年末調整の締め切りは顧問先の数だけあります。
社員が保険料控除申告書などを会社に出す期限は、その会社が年内の最後に給与を払う日の前日です。1だから10日払いの顧問先と25日払いの顧問先では、同じ12月の精算でも、書類を集め終えなければならない日が、2週間あまりずれてしまうのです。回収の期限をどこも同じ日にせず、顧問先ごとに支払日から逆に数えて置く。それだけで、12月の後半に計算が固まるのを避けやすくなります。
会社の側の段取りと、令和8年分で控除がどう変わったかは、年末調整の10月から2月1日までの段取りに詳しく書きました。ここから先は、税理士や社会保険労務士の事務所のように、いくつもの会社から書類を集める側の話です。
「12月の給与」が何日の支払かを聞く
 顧問先から届いた封筒を、進捗表と見比べながら確認する事務所の担当者イラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
年末調整をするのは、その年の最後に給与を支払うときです。2数えるのは何月分の給与かではなく、支給日のほう。ここを顧問先と取り違えると、締め切りがまるごと1か月ずれかねません。
たとえば末締め翌月10日払いの会社では、12月に働いた分の給与を2027年1月10日に払います。この給与は来年の分。今年の年末調整は12月10日に払う11月分の給与でします。一方、15日締め25日払いの会社なら12月25日です。打ち合わせで「12月の給与で精算を」と言われたら、何日に払う給与なのかを一言聞いておくと安心です。
12月に賞与と給与の両方を払う顧問先には、もう一つ聞くことがあります。同じ月に給与より先に賞与を払うなら、賞与のときに年末調整をしてもよいからです。2ただ、あとで払う給与は見積もりの額で入れ、実際の額が違ったらやり直すことになります。どちらで精算するかで締め切りが半月近く動くので、案内を出す前に決めてもらいましょう。
令和9年分の扶養控除等申告書も、いまのうちに一緒に集めたい書類です。出す期限は2027年に最初の給与を受ける日の前日。3年が明けてから配ると、正月休みをはさんでしまいますよね。今年の申告書と一緒に頼めば、回収は1回で済みます。国税庁のリーフレットにも、「令和9年分の扶養控除等(異動)申告書の配付・受理を併せて行うと効率的です」と書いてありました。4
回収の期限を逆に置く手順
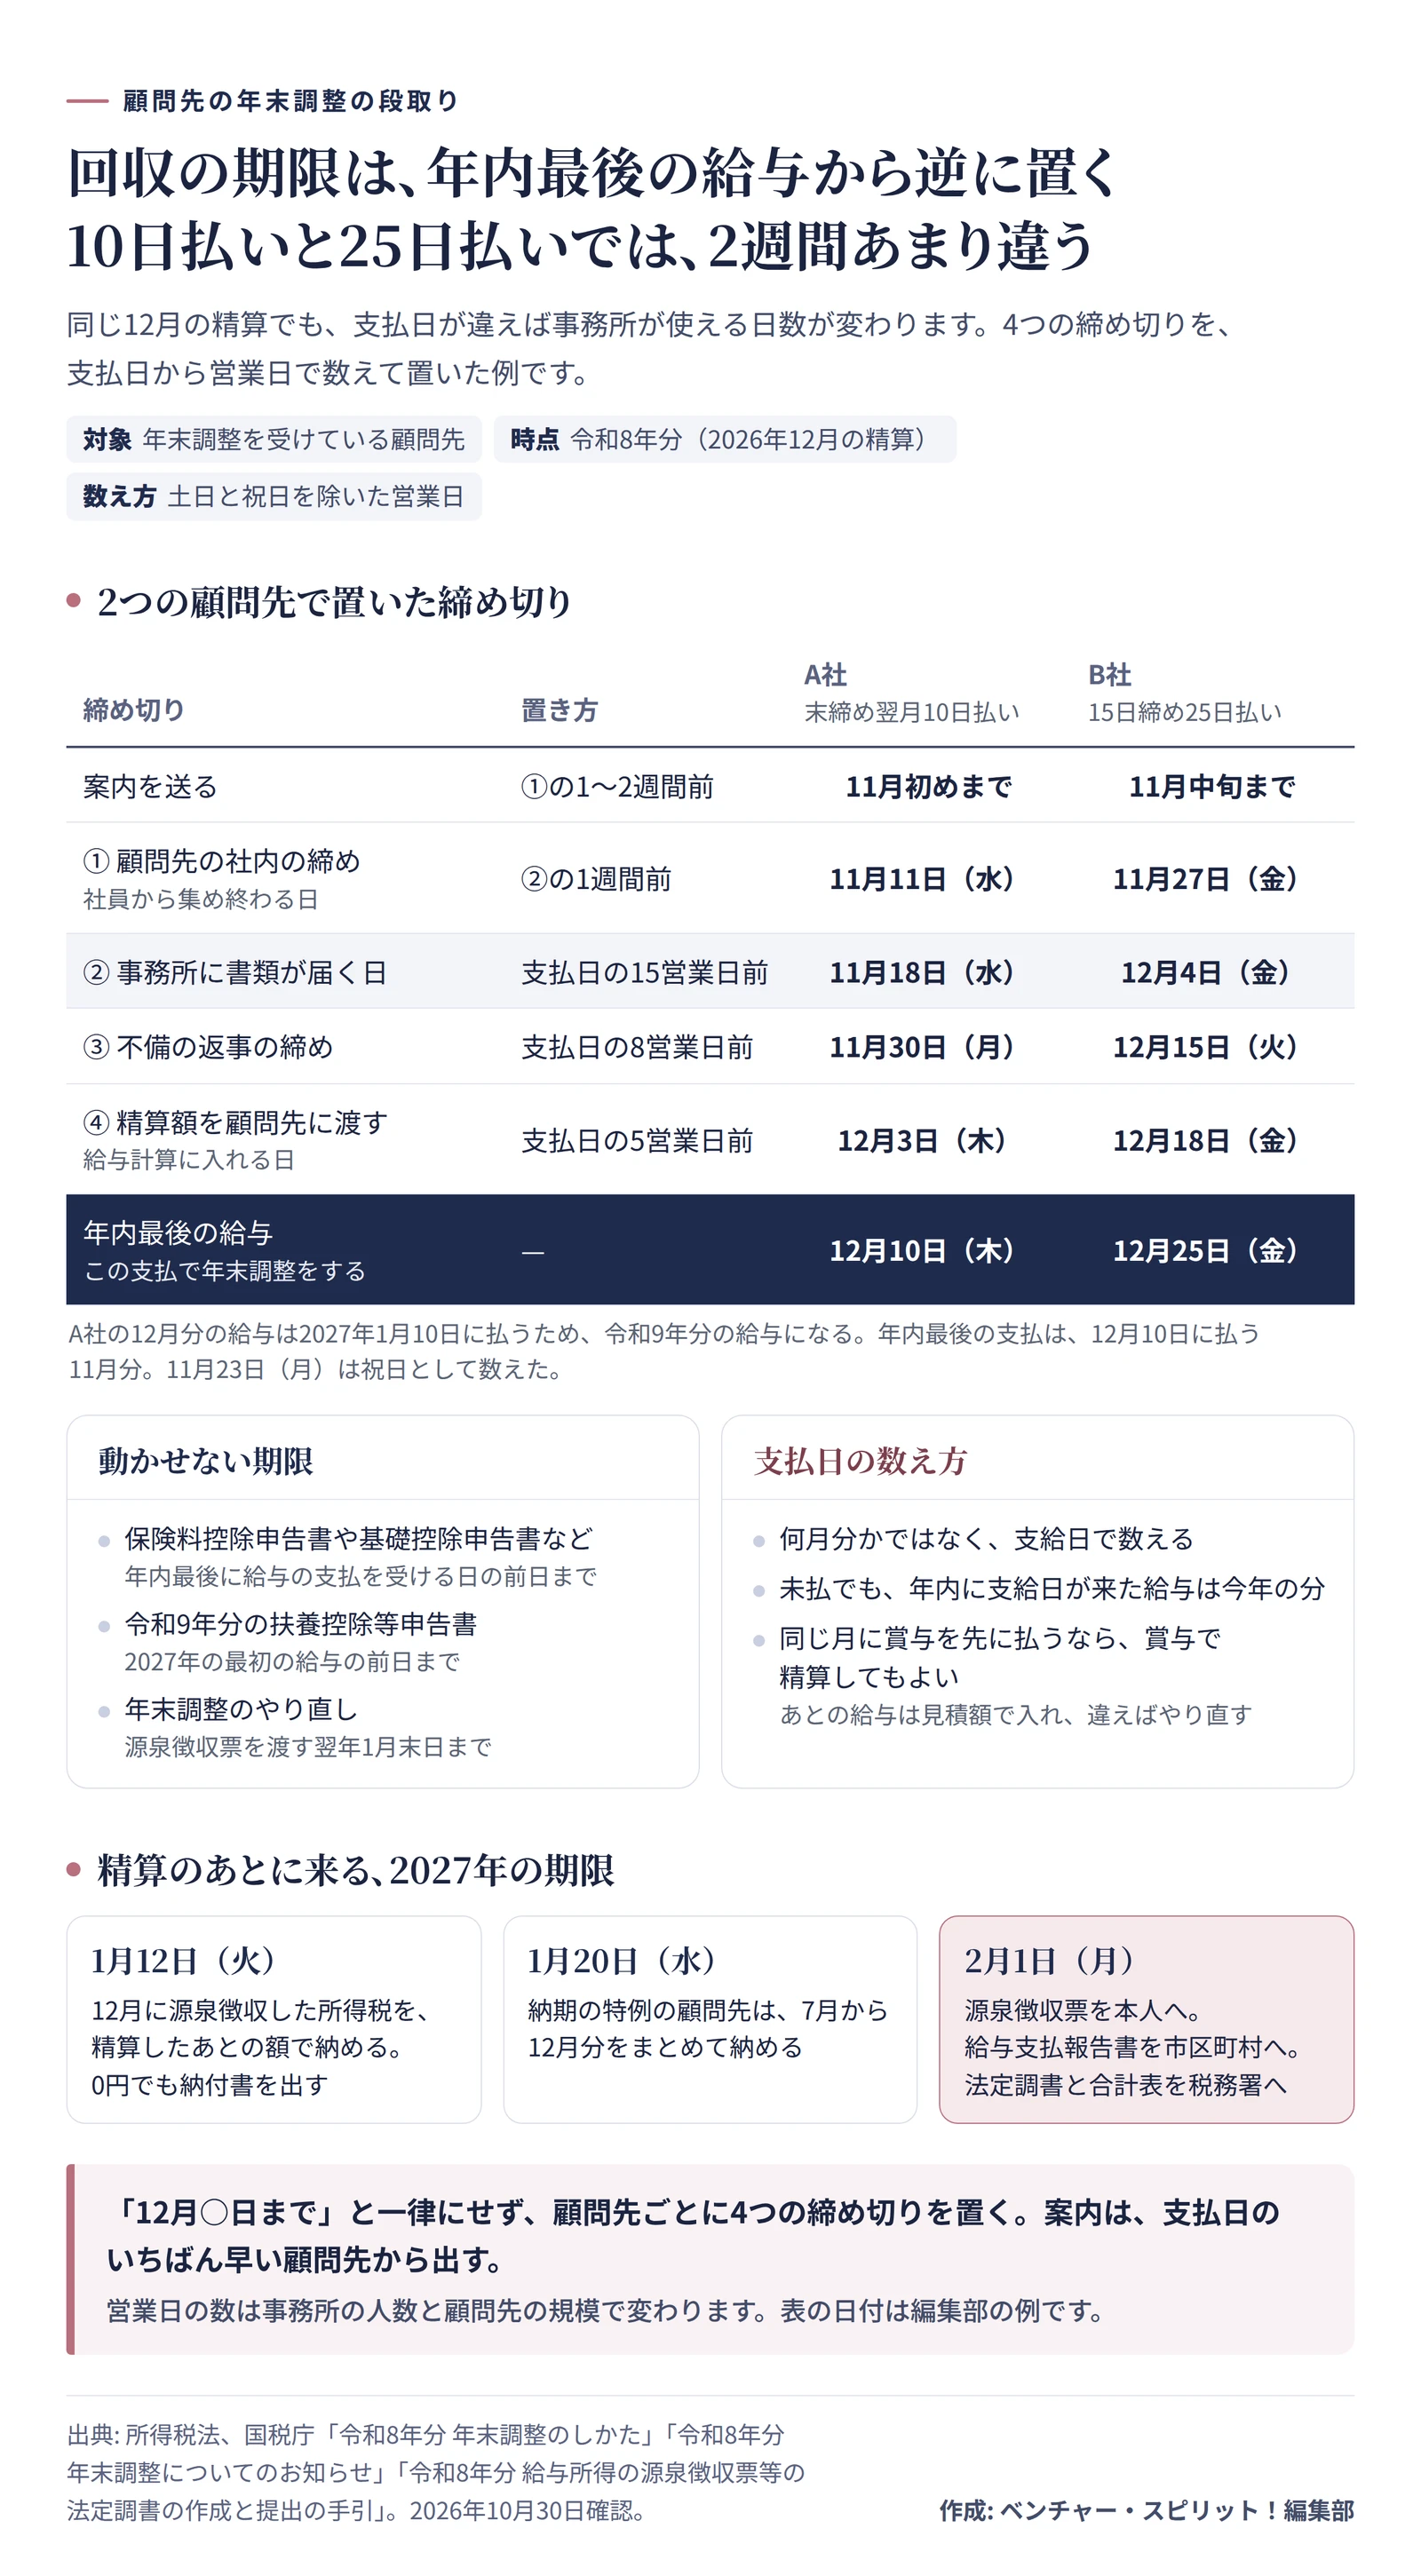
日付は年内の最後の支払日から、土日と祝日をのぞいて逆に数えていきます。ここから出てくる日付や文例、進捗表の列は、どれも編集部の例です。日数は事務所の人数や顧問先の規模に合わせて変えてかまいません。
- 顧問先ごとに、年内最後の給与の支払日と、賞与で精算するかどうかを聞く。
- 支払日の5営業日前を、精算額を顧問先に渡す日にする。
- その3営業日前を、不備の返事の締めにする。
- さらに7営業日前を、事務所に書類が届く日にする。
- その1週間前を顧問先の社内の締めにして、そこから1〜2週間前に案内を送る。
最後の5営業日は、顧問先が給与を計算して振り込む準備にあてる日です。不備の返事を待つあいだも、書類のそろった人の計算は先に進められます。書類が届いてから返事の締めまでの7営業日は、不備を見つけて連絡し、答えが返ってくるまでの往復の分として見込みました。
| 締め切り |
置き方 |
A社(末締め翌月10日払い) |
B社(15日締め25日払い) |
| 案内を送る |
社内の締めの1〜2週間前 |
11月初めまで |
11月中旬まで |
| 顧問先の社内の締め |
到着の1週間前 |
11月11日(水) |
11月27日(金) |
| 事務所に書類が届く |
支払日の15営業日前 |
11月18日(水) |
12月4日(金) |
| 不備の返事の締め |
支払日の8営業日前 |
11月30日(月) |
12月15日(火) |
| 精算額を顧問先に渡す |
支払日の5営業日前 |
12月3日(木) |
12月18日(金) |
| 年内最後の給与 |
ここで年末調整をする |
12月10日(木) |
12月25日(金) |
まず目が行くのはA社の列でしょう。社内の締めが11月11日だと、案内が11月の最初の週に届いていなければ、社員が書類をそろえる時間はほとんど残りません。つまり、案内は支払日の早い顧問先から順に出すのが近道です。
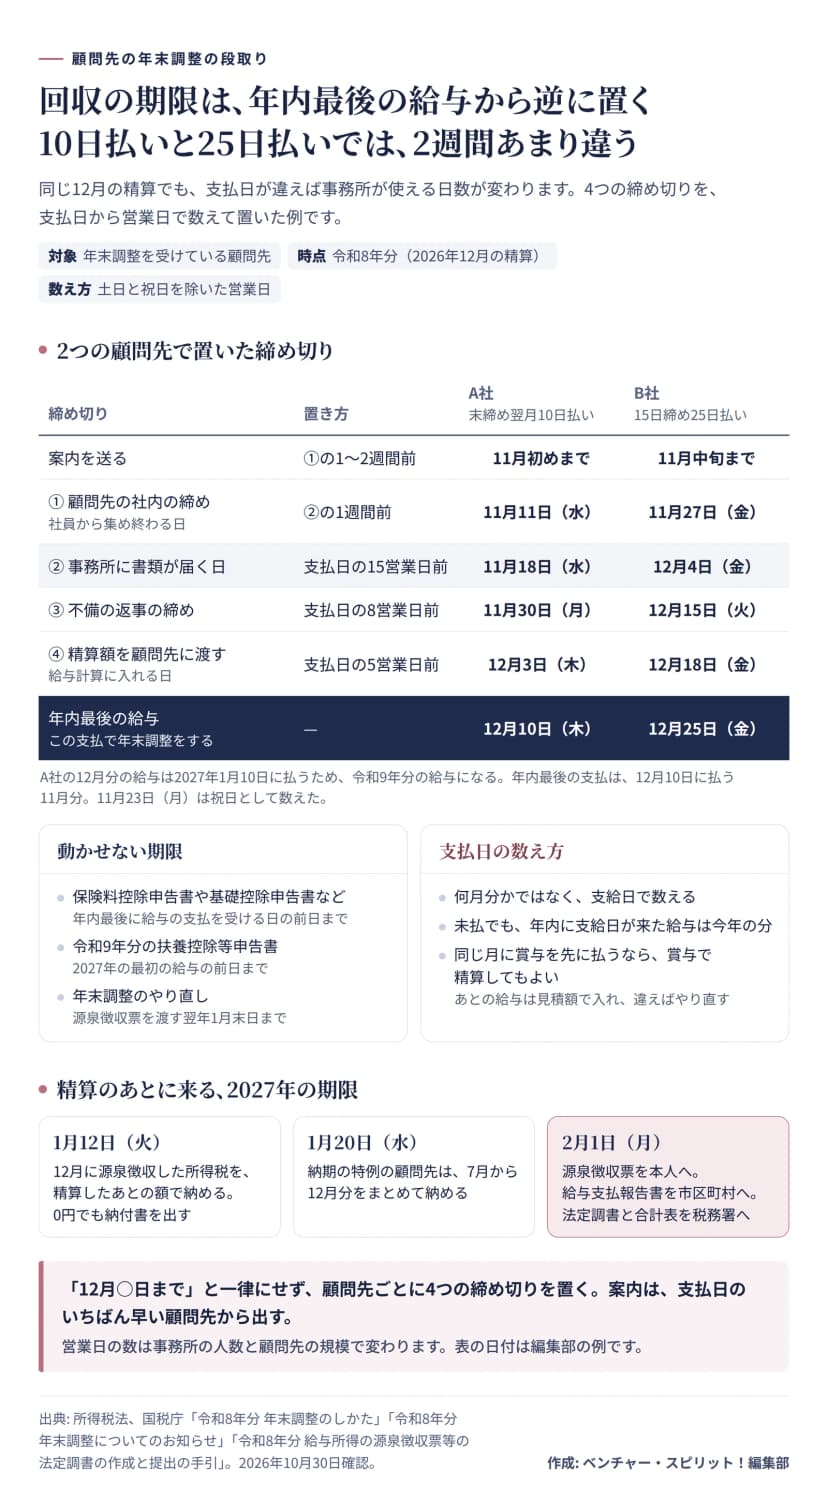 回収の期限を、年内最後の給与の支払日から営業日で逆に置いた例(10日払いと25日払い)作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
この表に顧問先を1行ずつ足していけば、そのまま進捗表の1枚目になります。
依頼の文に、出す形まで書いておく
顧問先への案内には、何を、いつまでに、どの形で出すのかを1通にまとめて書きます。受け取った担当者がそれを社内に回し、社員から集める流れです。だから、社員がそのまま読んでも分かる書き方にしておくと、担当者への問い合わせが減って、回収も早まります。社員向けの説明には、国税庁が周知用に出している「年末調整を受ける際の注意事項」などを添えるとよいでしょう。5
今年は案内に足しておきたい一文もあります。扶養に入れられる家族の所得の線が上がったので、新しく扶養に入る家族がいる人は、扶養控除等(異動)申告書で申告し直す必要があるのです。6線の金額は冒頭の記事に書きました。
住宅ローン控除が2年目以降の人には、税務署から本人に届いた申告書を出してもらいます。ただ、紙で受け取った人の手元には、何年分もの用紙が入居2年目にまとめて届いているはず。今年の分を探してもらう一言を添えると親切です。なくしたときは、本人から税務署に再交付を申請してもらいましょう。7
もう一つ、12月に引っ越す人がいないかも聞いておきます。給与支払報告書は社員が1月1日に住んでいる市区町村あてに出すものだからです。8
紙で届く顧問先、データで届く顧問先
紙で受け取るか、データで受け取るか。これは顧問先ごとに最初に決めて、進捗表に書いておきます。同じ会社の中で、データの人と紙の人が混ざることもあるでしょう。
国税庁の案内では、データの流れはこうです。社員が保険会社などから控除証明書のデータを受け取り、年調ソフトなどで申告書のデータを作って会社に出す。会社はそのデータを給与システムに取り込み、税額を計算する。9手書きで写す作業がないので、控除額の検算は要らなくなり、添付書類を見る手間も減るといいます。
データの顧問先は確認が軽くなりますが、今年は一つ気をつけたいことがあります。
紙の顧問先では、マイナンバーの入った書類が事務所との間を行き来します。個人情報保護委員会のガイドラインには、書類を安全に持ち運ぶ方法として「封緘、目隠しシールの貼付、追跡可能な移送手段の利用等が考えられる」とあります。11そもそも、番号を申告書に書かずに済ませる方法もあります。条件はマイナンバーで省略できる書類の記事で紹介しました。
申告書の原本を保存するのは、給与を払う顧問先のほうです。期間は提出期限の属する年の翌年1月10日の翌日から7年。12計算が済んだら原本を返すのか、事務所で預かるのか。最初に決めておけば、7年後にだれが捨てるのかで迷いません。
もう一つ、顧問先から見れば、マイナンバーを扱う事務所は委託先にあたります。ガイドラインは委託する側に、委託先を選んで契約を結び、どう扱われているかをつかんでおくよう求めています。契約に入れることとして、秘密保持や再委託の条件、契約が終わったあとの返却や廃棄も挙がっています。13入力を外の会社に頼むなど、事務所がさらに再委託するなら、最初の委託者である顧問先の許諾を得なければなりません。なお、税理士法と社会保険労務士法にも、業務で知った秘密を漏らしてはならない義務があります。14
不備は、止まるかどうかで分ける
不備の連絡は急ぐものから出します。見分ける基準は一つだけ。その不備があると、年末調整が止まるかどうかです。
止まるのは2つです。まず、扶養控除等申告書を出していない人は、年末調整の対象から外れます。15もう一つは今年の途中で入社した人のうち、前の勤め先の源泉徴収票がまだ届いていない人。その人の年末調整は、確認できるまで見合わせます。16どちらも、見つけた日のうちに連絡したい不備です。前職の源泉徴収票がもらえないときの扱いは、中途入社の年末調整を読んでみてください。
でも、待たなくていい不備もあります。保険料の控除証明書がまだ届いていない人は、翌年1月末日までに出してもらうことを条件に、控除を入れたまま年末調整をしてかまいません。17期日までに出なければ、控除を外してやり直し、足りない分の税額を徴収します。
年末調整のあとで分かったことも、多くは直せます。家族が増えて扶養に入った、あとから保険料を払った、住宅ローン控除の申告書が見つかった。こうしたときも、源泉徴収票を渡す翌年1月末日までなら、やり直せます。18扶養親族が減ったときは向きが逆で、1月末日を過ぎても、やり直して不足額を徴収しなければなりません。19
| 見つかった不備 |
年末調整は |
事務所の動き |
| 扶養控除等申告書が出ていない |
その人は対象から外れる |
見つけた日に顧問先へ連絡する |
| 前職の源泉徴収票がない |
その人だけ見合わせる |
本人から前の会社に頼んでもらう |
| 控除証明書が届いていない |
1月末日までに出す条件で計算できる |
条件と期日を伝え、1月に届いたか確認する |
| 年末調整のあとに扶養が増えた |
1月末日までやり直せる |
やり直しの締めを決めて伝える |
| 年末調整のあとに扶養が減った |
1月末日を過ぎてもやり直す |
不足額の徴収を顧問先と決める |
表の中で見落としやすいのは、最後の行でしょう。家族が就職して扶養から外れた、という話は、源泉徴収票を渡したあとで出てくることもあります。そのときも「もう締めた」で終わらせず、顧問先と徴収の段取りを決めておきたいところです。一方、扶養が増えた分のやり直しが間に合わなければ、本人が確定申告をして還付を受けられます。19
不備の連絡は1社に1通。止まるものを上に書きます。顧問先の担当者はその連絡を手元に置いて社内を回ることになりますよね。何から聞けばいいかが一目で分かれば、返事も早く戻ってくるはずです。次の文例では、メールに氏名を出さず、社員番号で書きました。
進捗表は、1社1行と1人1行の2枚
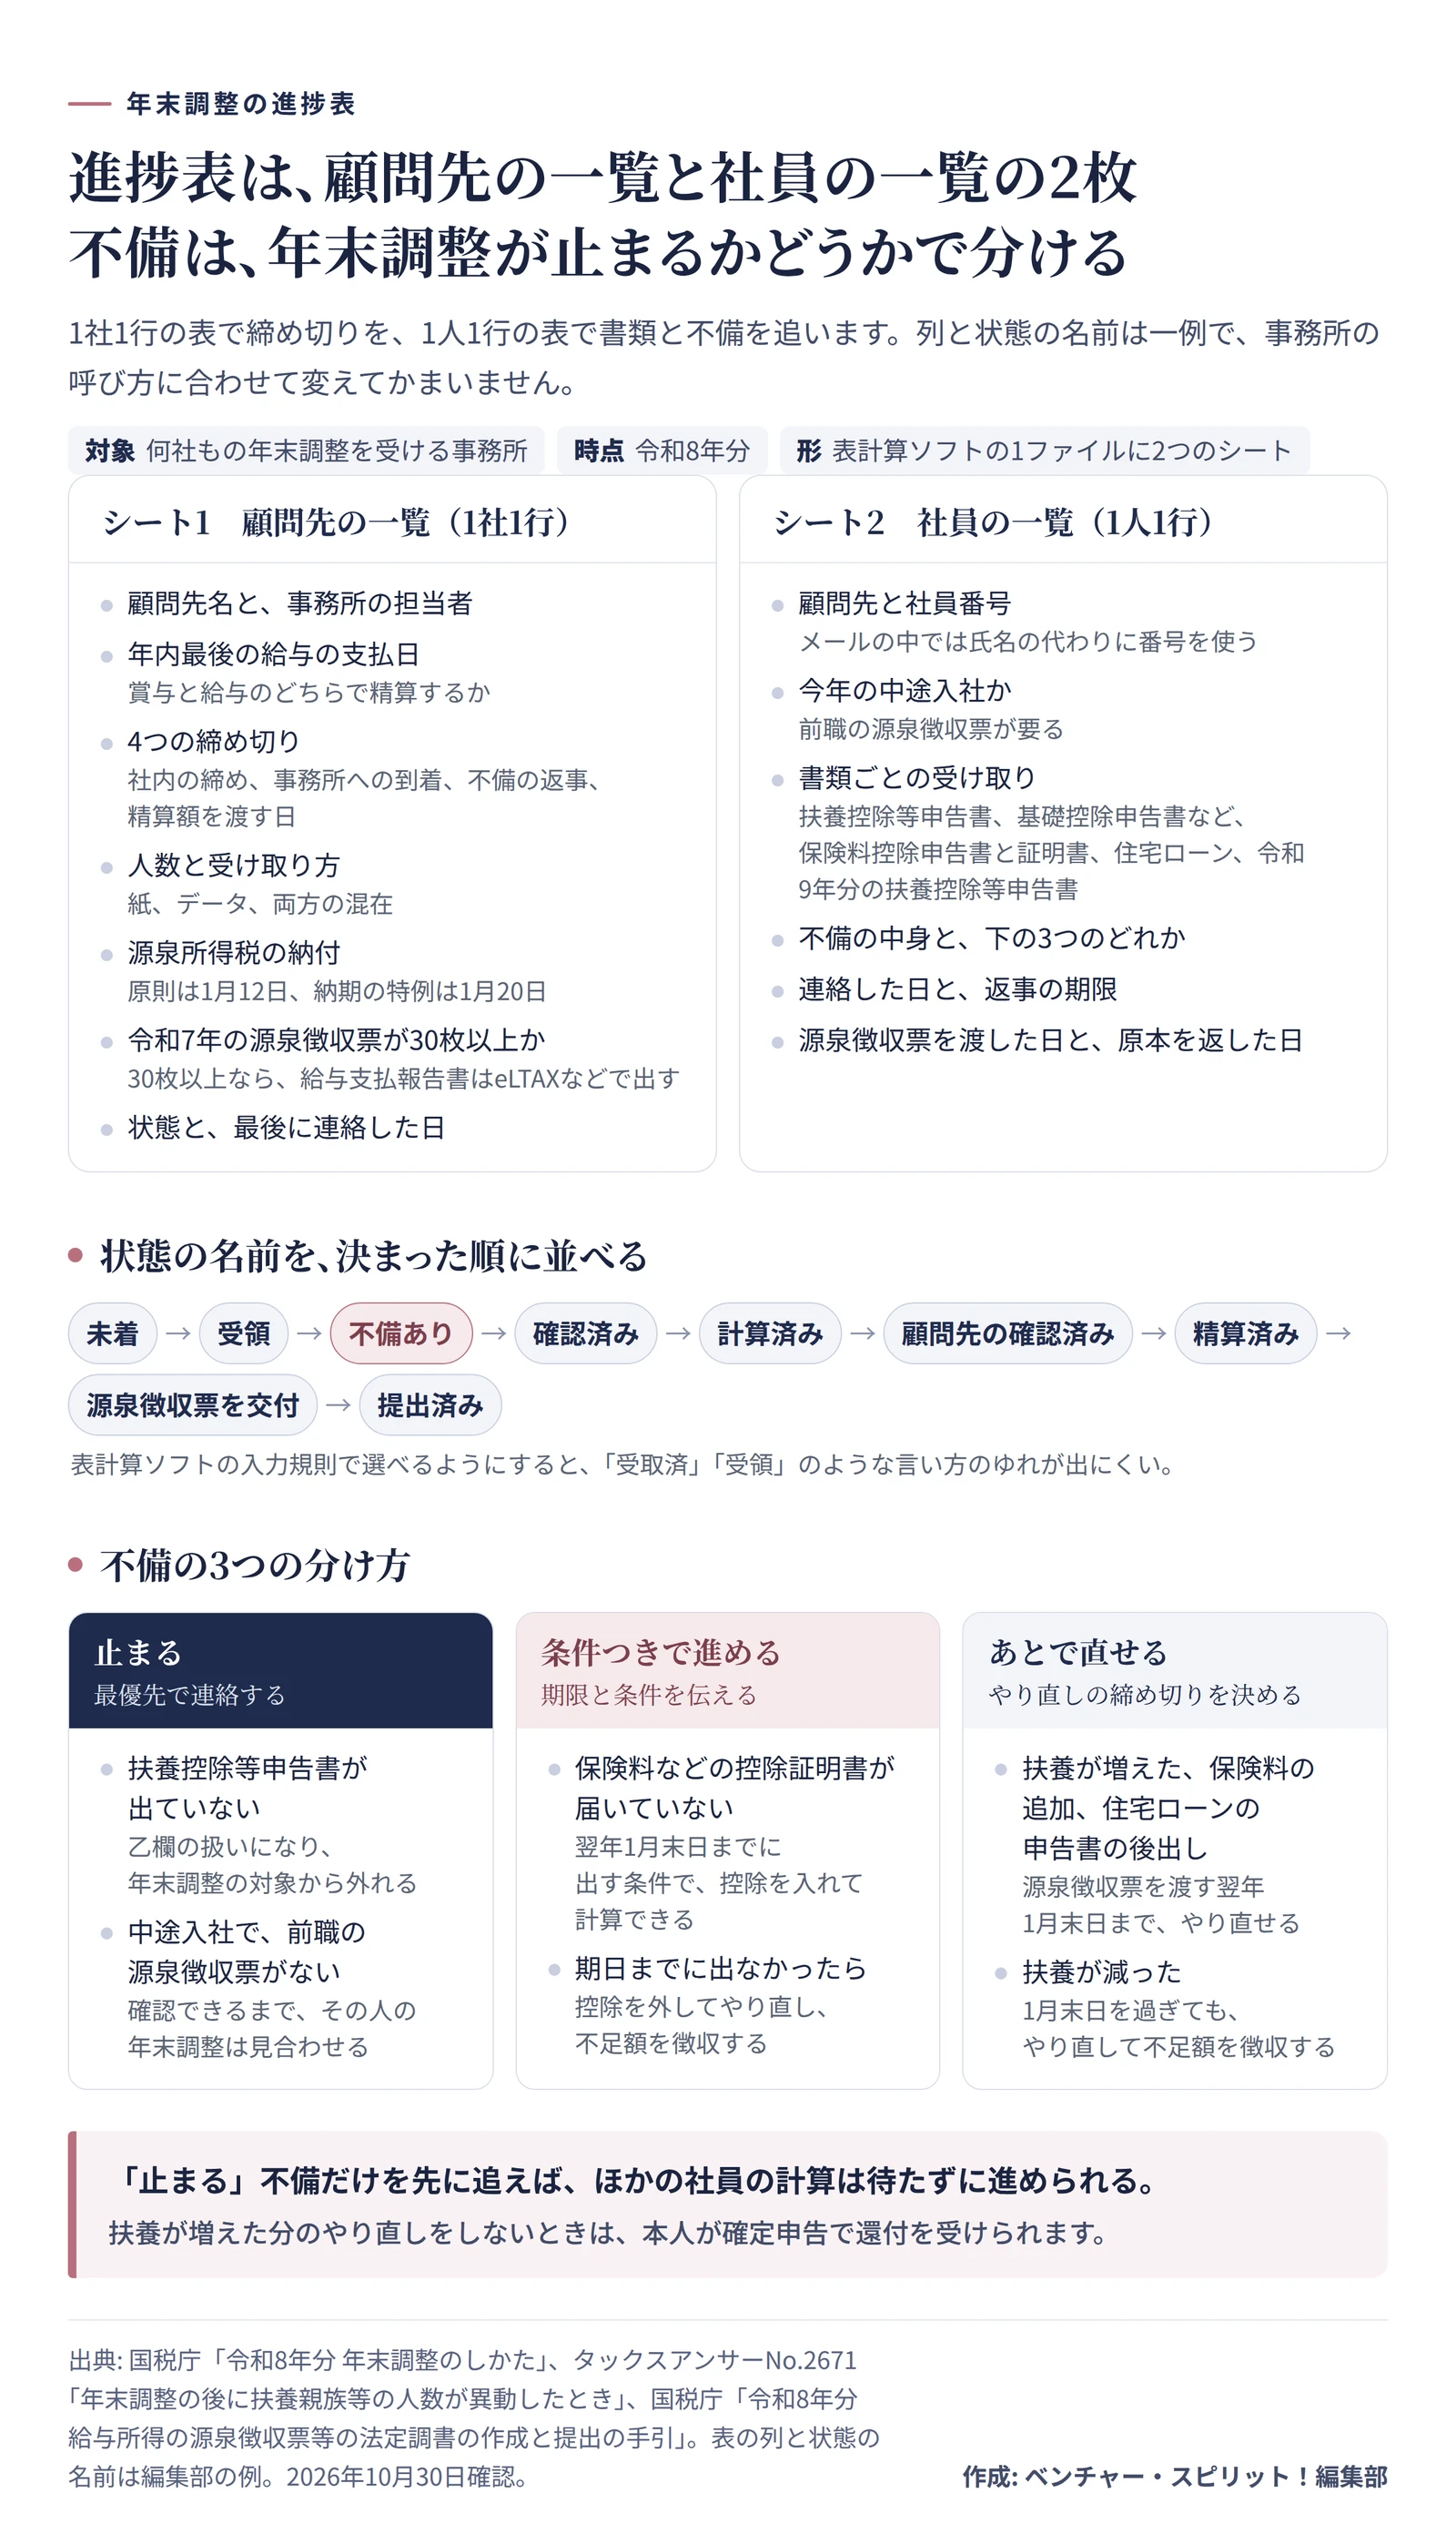
なぜ2枚に分けるのか。締め切りは顧問先ごとにやってきて、不備は社員ごとに出てくるからです。1枚目は1社1行で、支払日と4つの締め切り、受け取り方、納付の期限を横に並べます。2枚目は1人1行。書類ごとに届いたかどうかと、不備の中身、連絡した日を追いかけます。
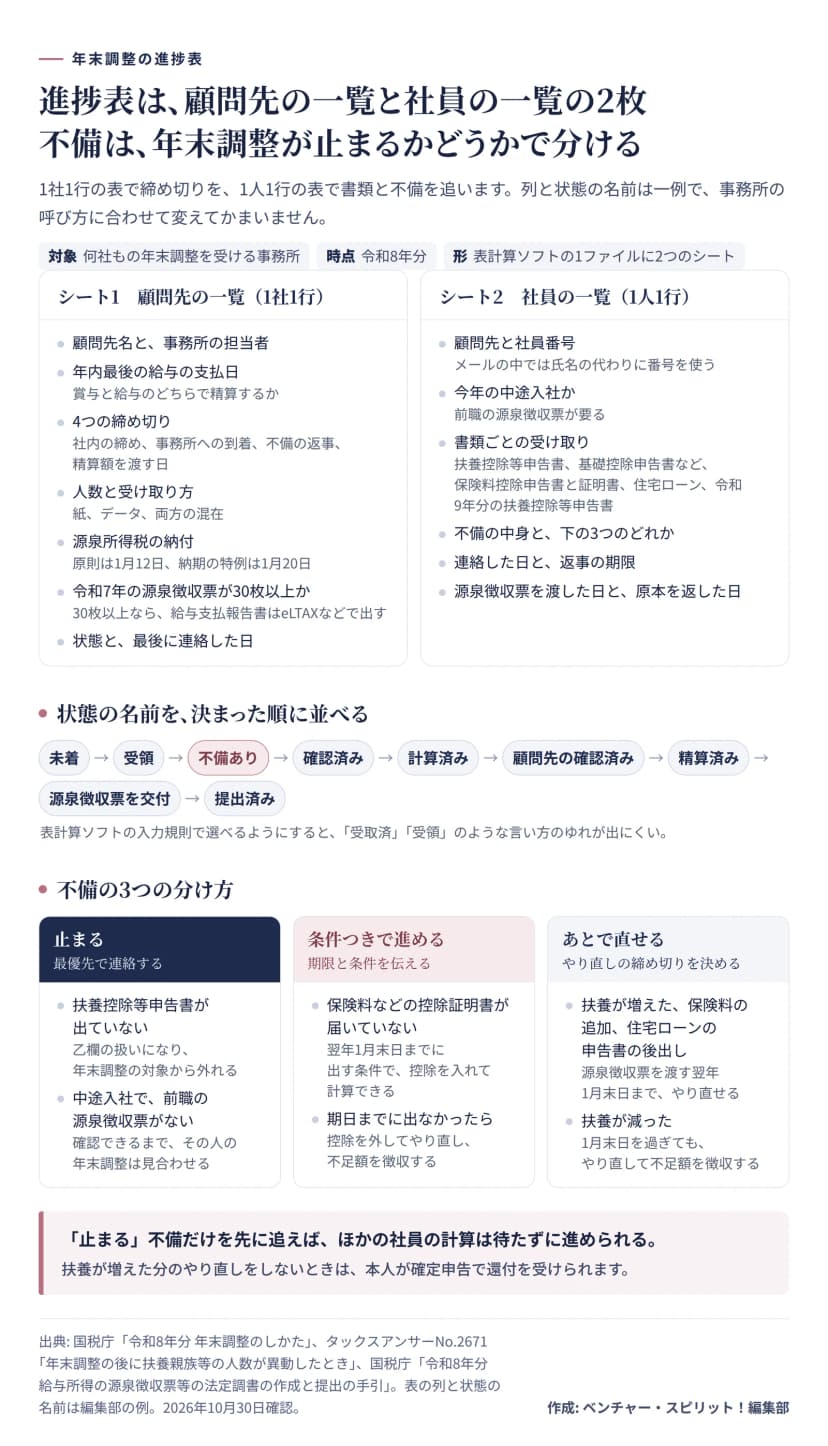 進捗表は顧問先の一覧と社員の一覧の2枚。不備は年末調整が止まるかどうかで3つに分ける作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
状態の名前は最初に決めて、選ぶだけにしておきます。表計算ソフトの入力規則を使えば、「受領」と「受取済」が混ざることもありません。毎朝、1枚目を次の締め切りの列で並べ替えると、その日に動く顧問先が上に来ます。
2枚目には、源泉徴収票を渡した日と、原本を返した日の列も残しておきましょう。1月に原本の行方を聞かれても、表を開けばすぐ答えられます。
1月の山は、2月1日で終わる
12月の精算が終わっても、山はもう一つ来ます。2027年の期限を、事務所で先に見ておくことと一緒に並べました。
| 期限(2027年) |
すること |
事務所で先に見ておくこと |
| 1月12日(火) |
12月に源泉徴収した所得税を納める |
精算の結果0円でも、納付書を出す |
| 1月20日(水) |
納期の特例の顧問先が、7月から12月分を納める |
給与の支給人員が常時10人未満で、特例の承認を受けた顧問先か20 |
| 2月1日(月) |
源泉徴収票を社員に渡す |
やり直しが残っていないか |
| 2月1日(月) |
給与支払報告書を市区町村に出す |
1月1日の住所。令和7年の源泉徴収票が30枚以上ならeLTAXなどで |
| 2月1日(月) |
法定調書と合計表を税務署に出す |
税務署用の源泉徴収票は作らない。種類ごとに30枚以上ならe-Taxなどで |
いちばん重いのは2月1日でしょう。源泉徴収票を渡すのも、給与支払報告書や法定調書を出すのも、どれもこの日です。法律の期限は1月31日ですが、2027年は日曜日にあたるため、翌日に延びました。21
今年から軽くなる作業もあります。2027年1月1日以後に市区町村へ給与支払報告書を出せば、税務署にも源泉徴収票を出したものとみなされます。つまり、税務署用の源泉徴収票はもう作らなくてかまいません。22その代わり、令和7年中に提出すべき源泉徴収票が30枚以上だった顧問先は、給与支払報告書をeLTAXなどで出す決まりです。報酬の支払調書なども、令和7年の枚数が種類ごとに30枚以上なら、紙では出せなくなりました。1枚目の表に令和7年の枚数の列を置いたのは、このためです。法定調書合計表の書き方は、別の記事で欄ごとに追いました。
顧問先の数だけあった締め切りも、最後は2月1日にそろいます。何社をいつ精算して、不備の往復は何回で済んだのか。2枚の進捗表に残った数字は来年の案内をいつ出すかを決める手がかりになります。そして、自分の仕事を数字で語れる材料にもなるはずです。
記事の内容は2026年10月30日時点の法令と、国税庁や個人情報保護委員会の資料で確認しました。扱いが顧問先ごとに分かれて迷うときは、所轄の税務署や、給与支払報告書を出す市区町村に問い合わせてください。