月次決算は、毎月の売上・仕入・経費を締めて、試算表を出すまでの仕事です。手順は7つ。売上、仕入、経費、給与を締め、月割の計上をして、預金などの残高を照合し、最後に試算表を前の月と比べます。
締めにかかる日数は会社によって違いますが、翌月の5営業日で試算表を出す段取りを1つの目安にすると、組み立てやすくなります。この記事の手順と日程は、中小の会社を想定した編集部の例です。会社の規模や会計ソフトに合わせて読みかえてください。
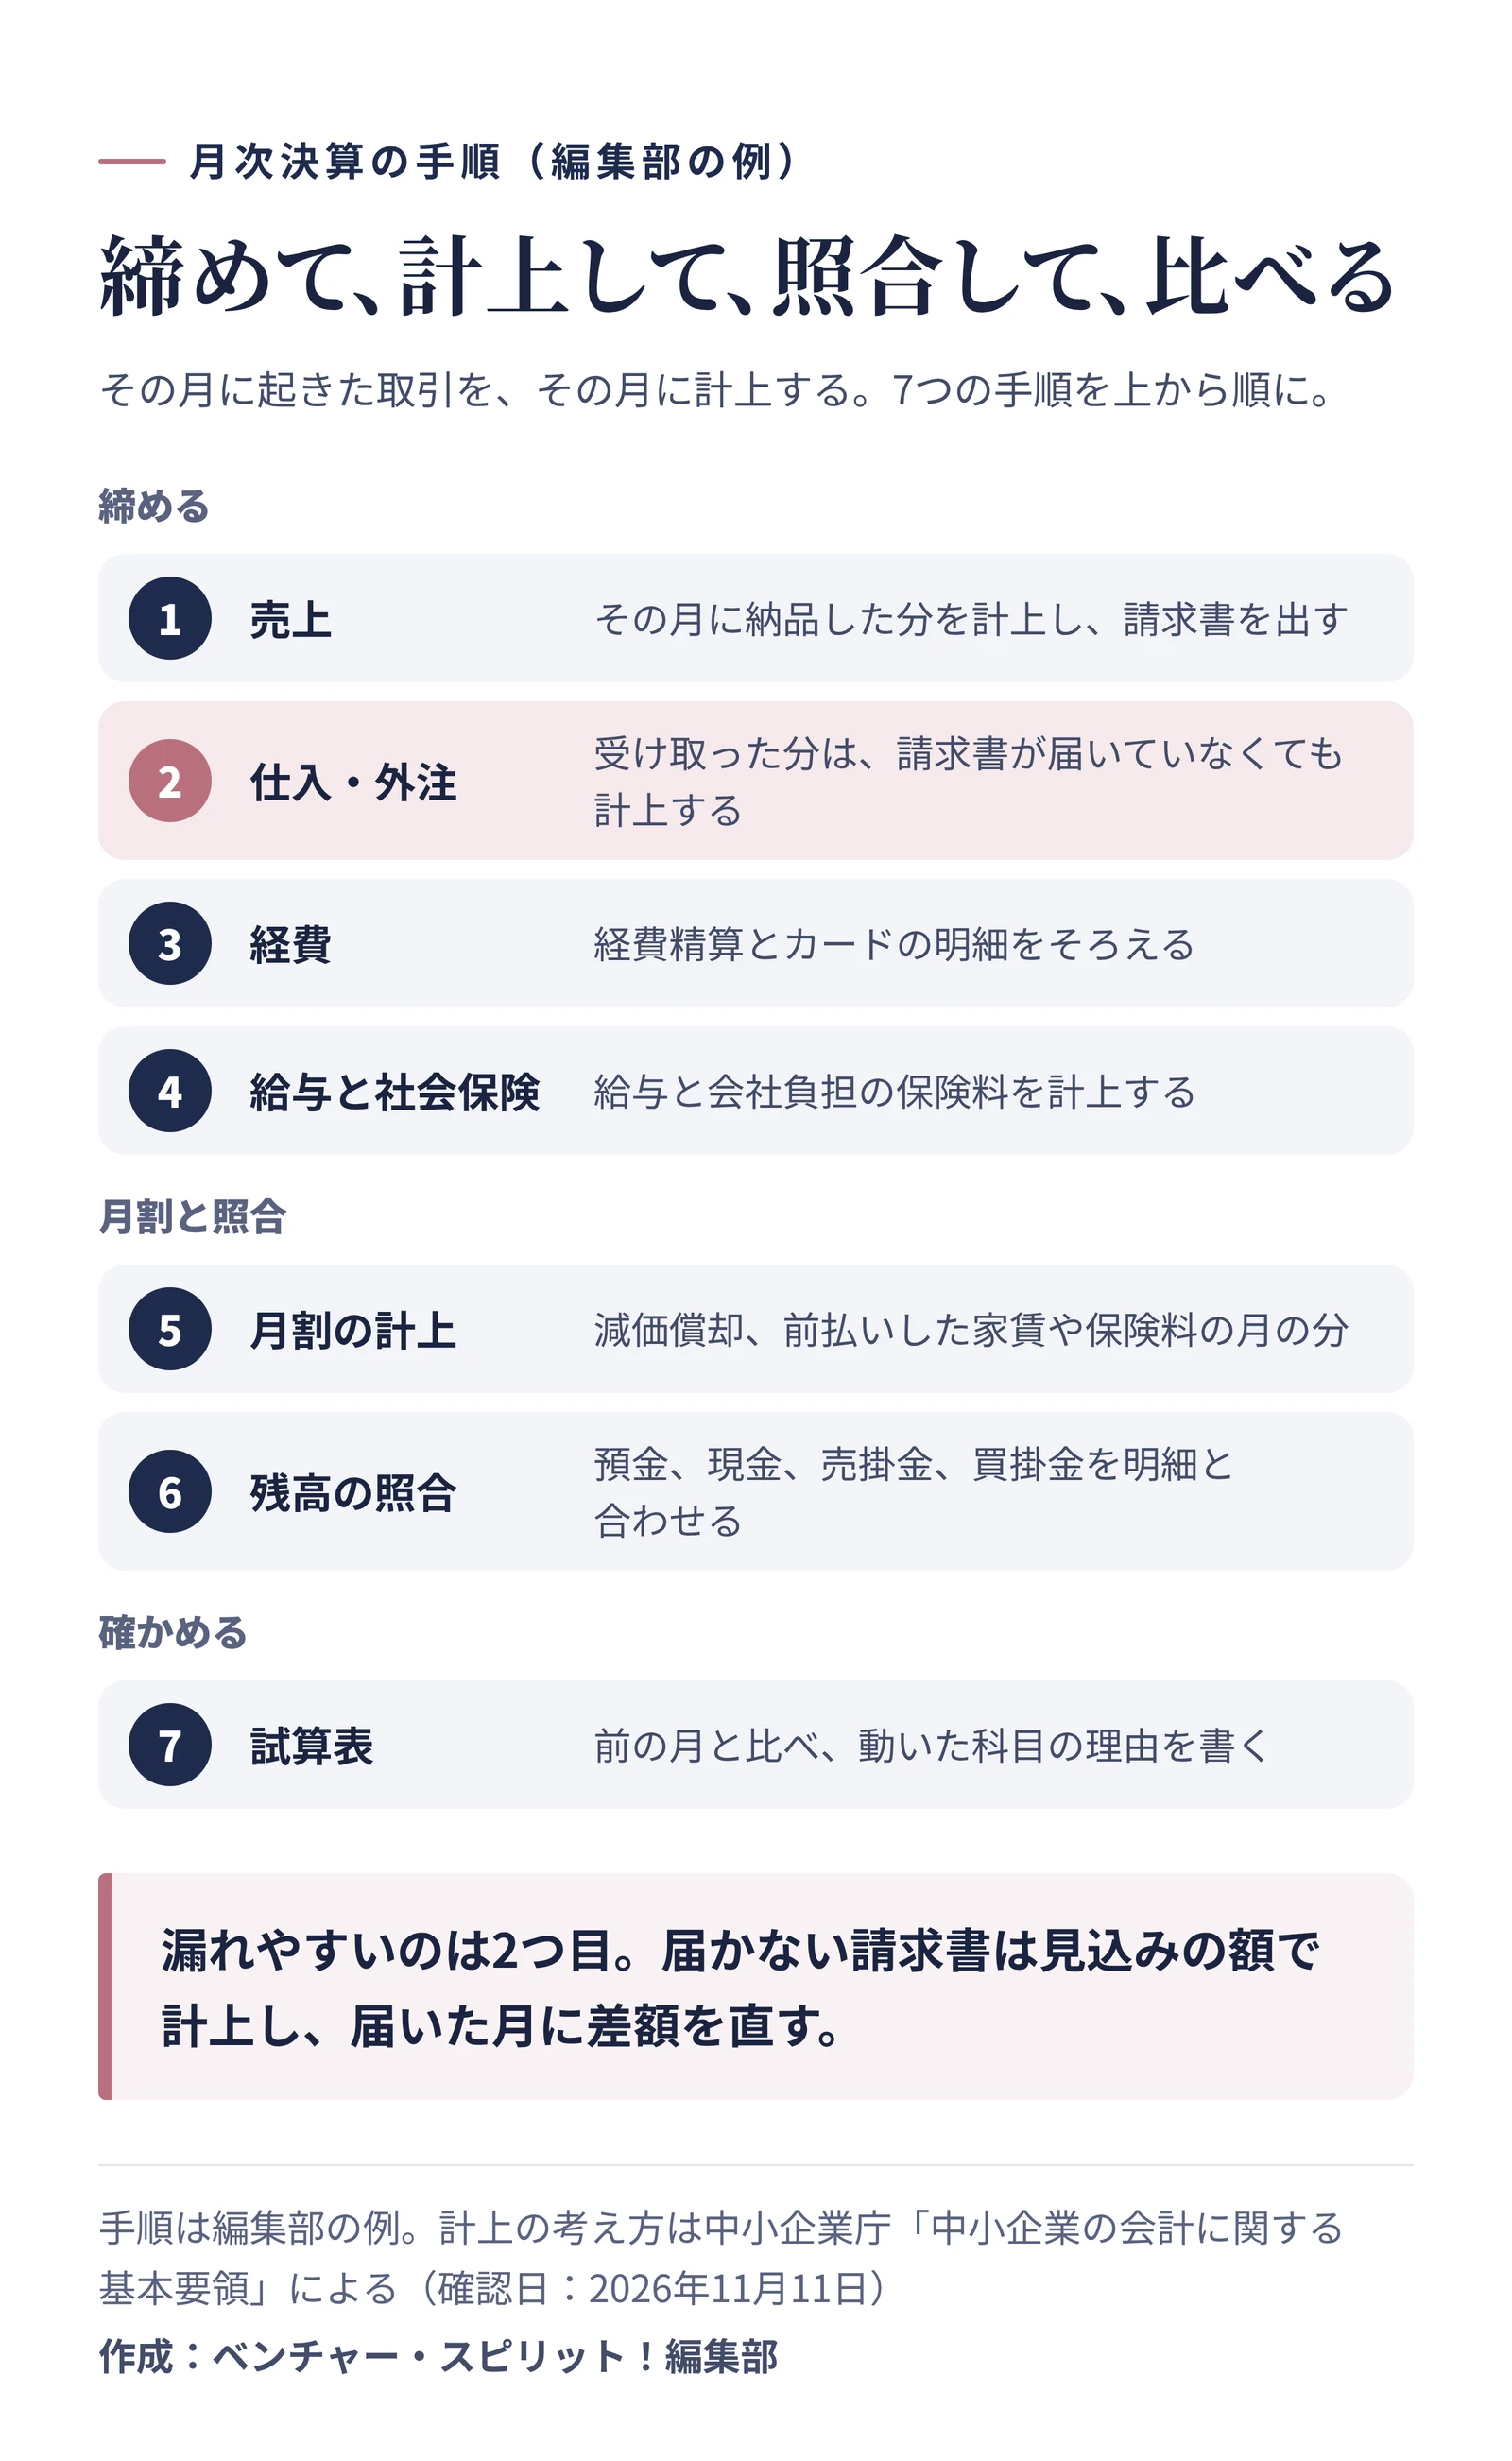
月次決算でやること7つ
月次決算の目的は、その月の損益と財産の状態を、早く、おおむね正しくつかむことです。年に一度の決算ほど細かくなくてかまいませんが、取引はその月に起きた分をその月に計上する考え方でそろえます。中小企業庁の「中小企業の会計に関する基本要領」も、収益は商品の販売やサービスの提供をしたとき、費用は取引が発生したときやサービスを受けたときに計上するのを原則としています。1
 締めの朝、手順の表に印を付けながら1つずつ片づけるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
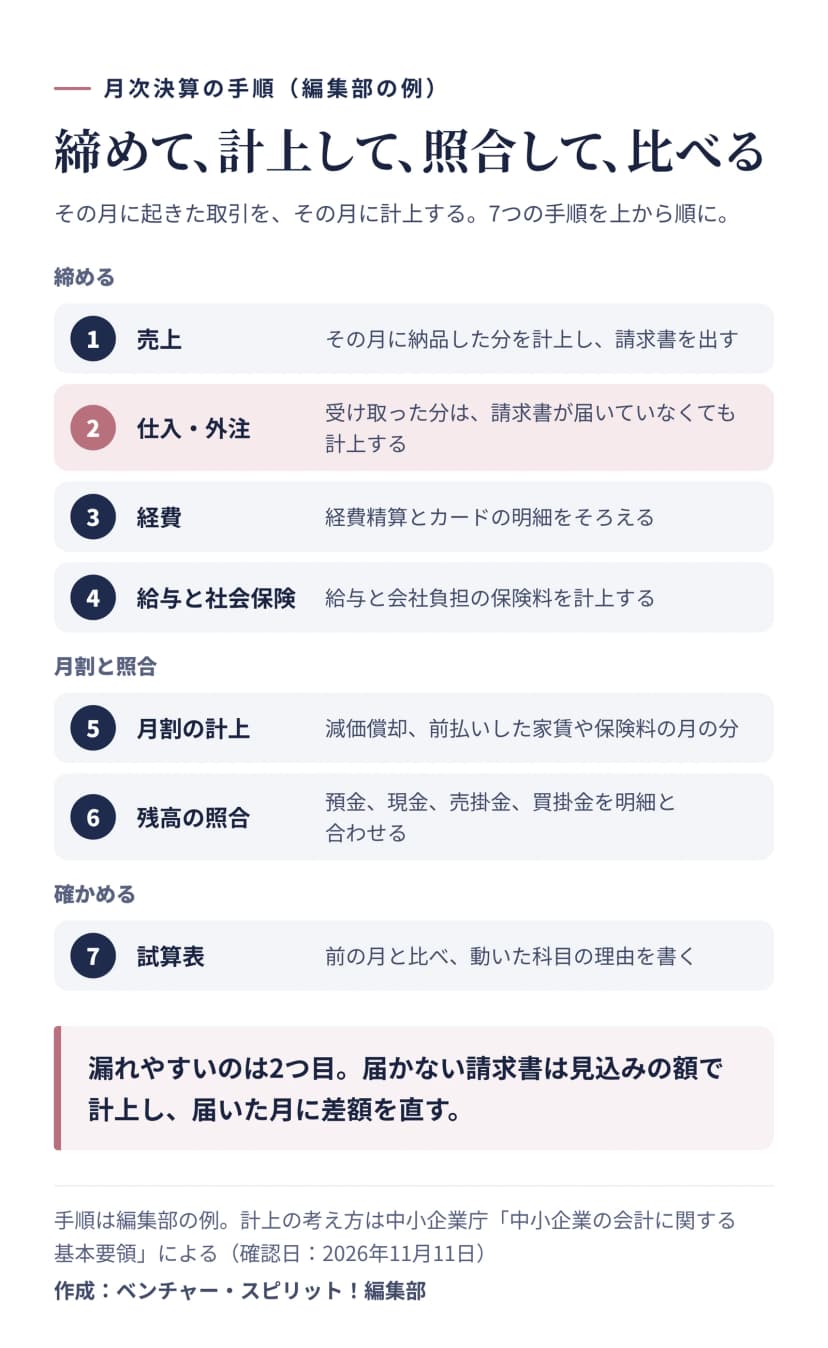 月次決算の7つの手順。締めて、月割を計上して、残高を照合し、試算表を前の月と比べる作成: 編集部 / 出典: ベンチャー・スピリット!編集部
| 手順 |
やること |
主に使う書類 |
| 1)売上を締める |
その月に納品・提供した分の売上を計上し、請求書を出す |
納品書、請求書の控え |
| 2)仕入・外注を締める |
その月に受け取った分を、請求書が届いていなくても計上する |
受け取った請求書、納品書、発注書 |
| 3)経費を締める |
経費精算とカードの明細を、月ごとにそろえて計上する |
経費精算書、カードの利用明細 |
| 4)給与と社会保険 |
給与と、会社が負担する社会保険料を計上する |
給与台帳、保険料の通知 |
| 5)月割の計上 |
減価償却や、前払いした保険料・家賃などを月の分だけ計上する |
固定資産台帳、契約書 |
| 6)残高を照合する |
預金、現金、売掛金、買掛金の残高を、通帳や取引先の明細と合わせる |
通帳、残高の明細 |
| 7)試算表を確かめる |
前の月や予算と比べ、大きく動いた科目の理由を調べる |
試算表、前月の試算表 |
いちばん漏れやすいのは2つ目です。月末に受け取った物やサービスの請求書が、翌月の半ばまで届かないことはよくあります。届くのを待つと締めが遅れ、待たずに飛ばすとその月の費用が少なく出ます。
5営業日で試算表を出す段取り
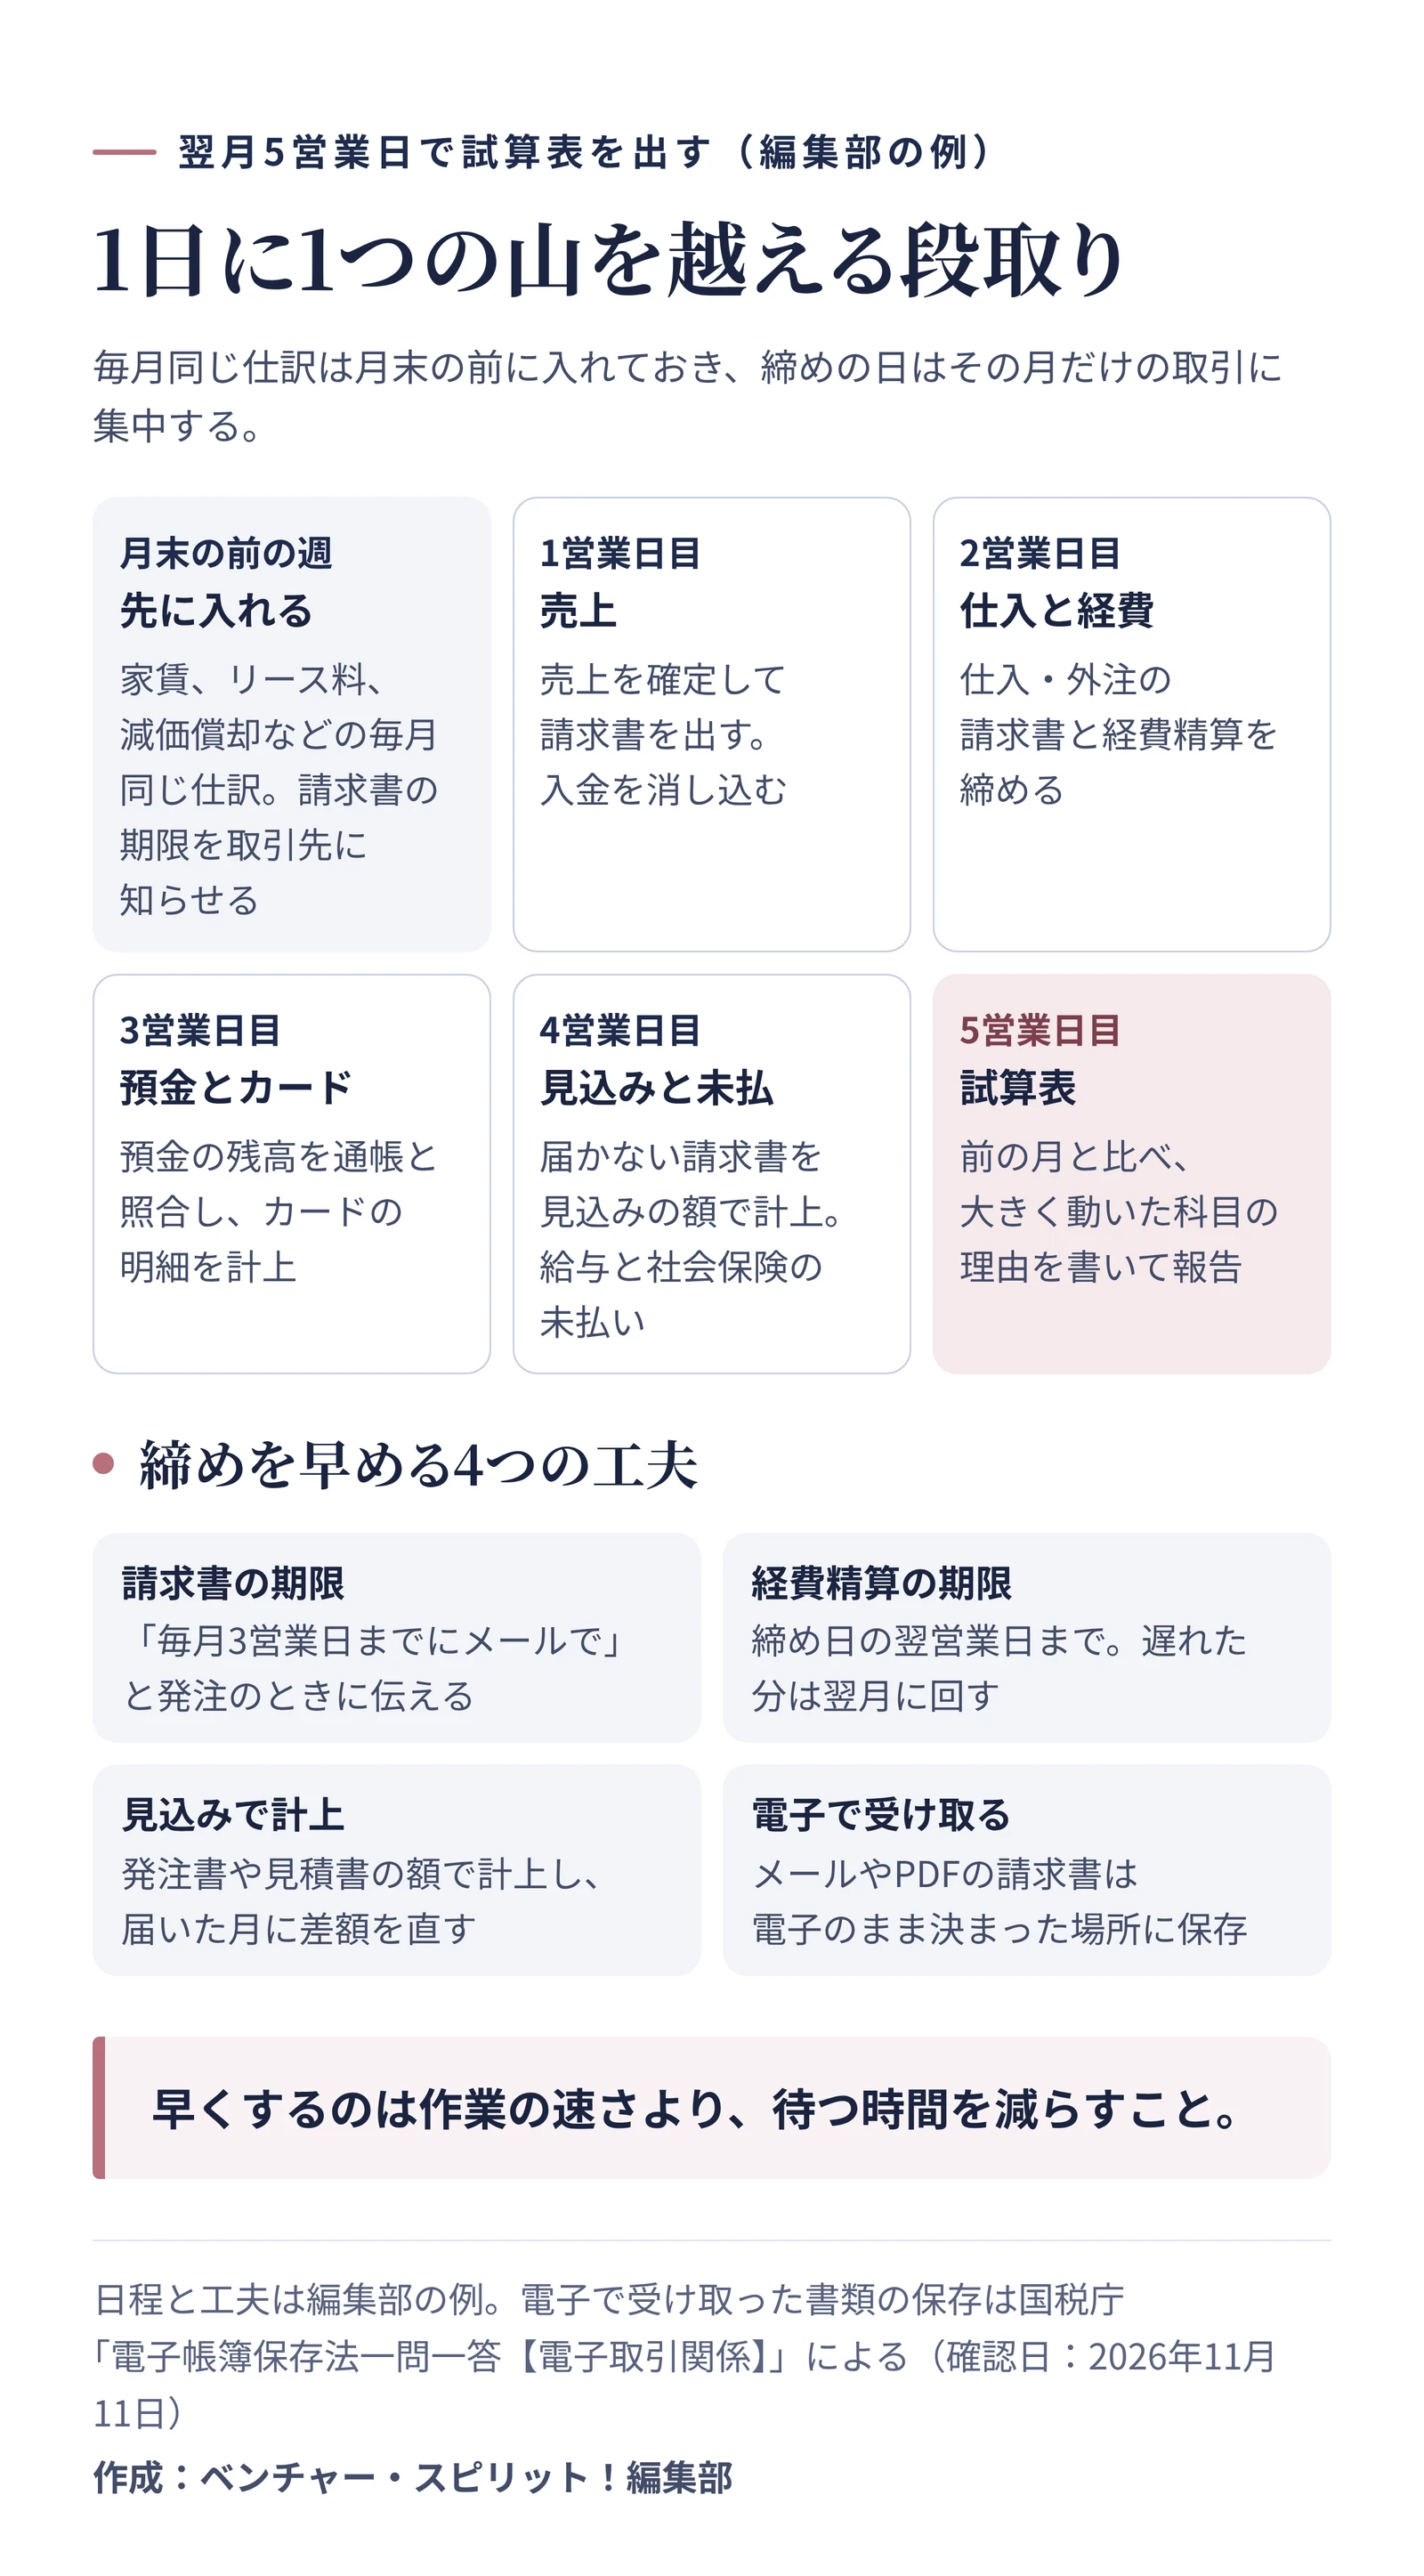
日ごとに担当する作業を決めておくと、毎月の締めが同じ形で回ります。翌月の5営業日で出す場合の例です。
| 日 |
やること |
| 月末の前の週 |
毎月同じ金額の仕訳(家賃、リース料、減価償却など)を先に入れておく。取引先に請求書の送り先と期限を改めて知らせる |
| 1営業日目 |
売上を確定し、請求書を出す。売掛金の入金を消し込む |
| 2営業日目 |
仕入・外注の請求書を締める。経費精算を締める |
| 3営業日目 |
預金の残高を通帳と照合する。カードの明細を計上する |
| 4営業日目 |
届かない請求書を見込みの額で計上し、給与と社会保険の未払いを入れる |
| 5営業日目 |
試算表を出し、前の月と比べて大きく動いた科目の理由を書いて報告する |
この段取りでは、1日に1つの山を越える形にしています。月末の前の週に、毎月同じ仕訳を入れておくのがコツです。締めの日には、その月だけの取引に集中できます。
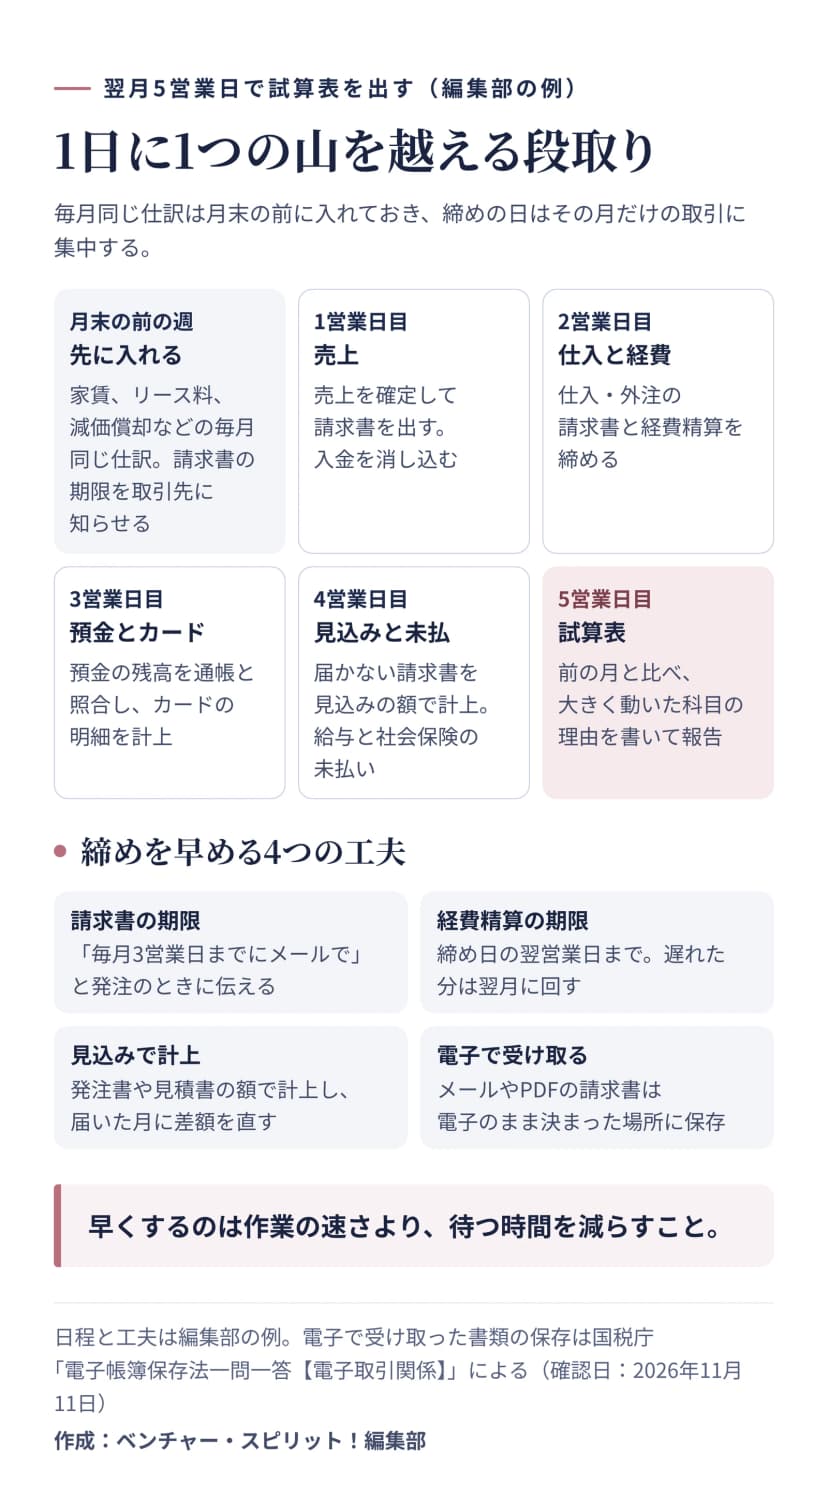 翌月5営業日で試算表を出す段取りの例と、締めを早める4つの工夫作成: 編集部 / 出典: ベンチャー・スピリット!編集部
締めを早める4つの工夫
締めを早くするのは、作業の速さより、待つ時間を減らすことです。
- 請求書の期限を取引先に伝える:「毎月3営業日までにメールで」と決めて、発注のときに伝えておく
- 経費精算の期限を社内に決める:締め日の翌営業日までに申請してもらい、遅れた分は翌月に回す
- 届かない請求書は見込みで計上する:発注書や見積書の額で計上し、請求書が届いた月に差額を直す
- 電子で受け取って探す時間を減らす:メールやPDFで届いた請求書は、電子のまま決まった場所に保存する
4つ目には決まりもあります。メールやPDFで受け取った請求書や領収書は、紙に印刷するだけでは足りず、電子のまま保存することになっています。2保存のしかたを決めておけば、締めのときに探す時間も減ります。
試算表で見るところ
試算表が出たら、数字を前の月と並べて、次の3つを見ます。
- 前の月より大きく増えた、または減った科目。理由を1行で書けるか
- 残高がマイナスになっている科目。仕訳の向きや科目のまちがいが多い
- 仮払金や仮受金の残高。中身が分からないまま残っていないか
理由を書けない動きは、計上漏れか二重計上のことが多くあります。5営業日目の報告で、数字と一緒に理由を1行添えるだけで、試算表は経営の判断に使える資料になります。
月次決算は、毎月同じ形で回すほど速くなります。最初の3か月は、日ごとの段取りの表に、実際にかかった日と詰まった作業を書き足していきましょう。詰まる場所が分かれば、取引先や社内にお願いすることも、はっきりします。
ここで示した手順と日程は、編集部が中小の会社を想定して作った例です。会計の扱いで迷ったときは、顧問の税理士や会計士に相談してください。