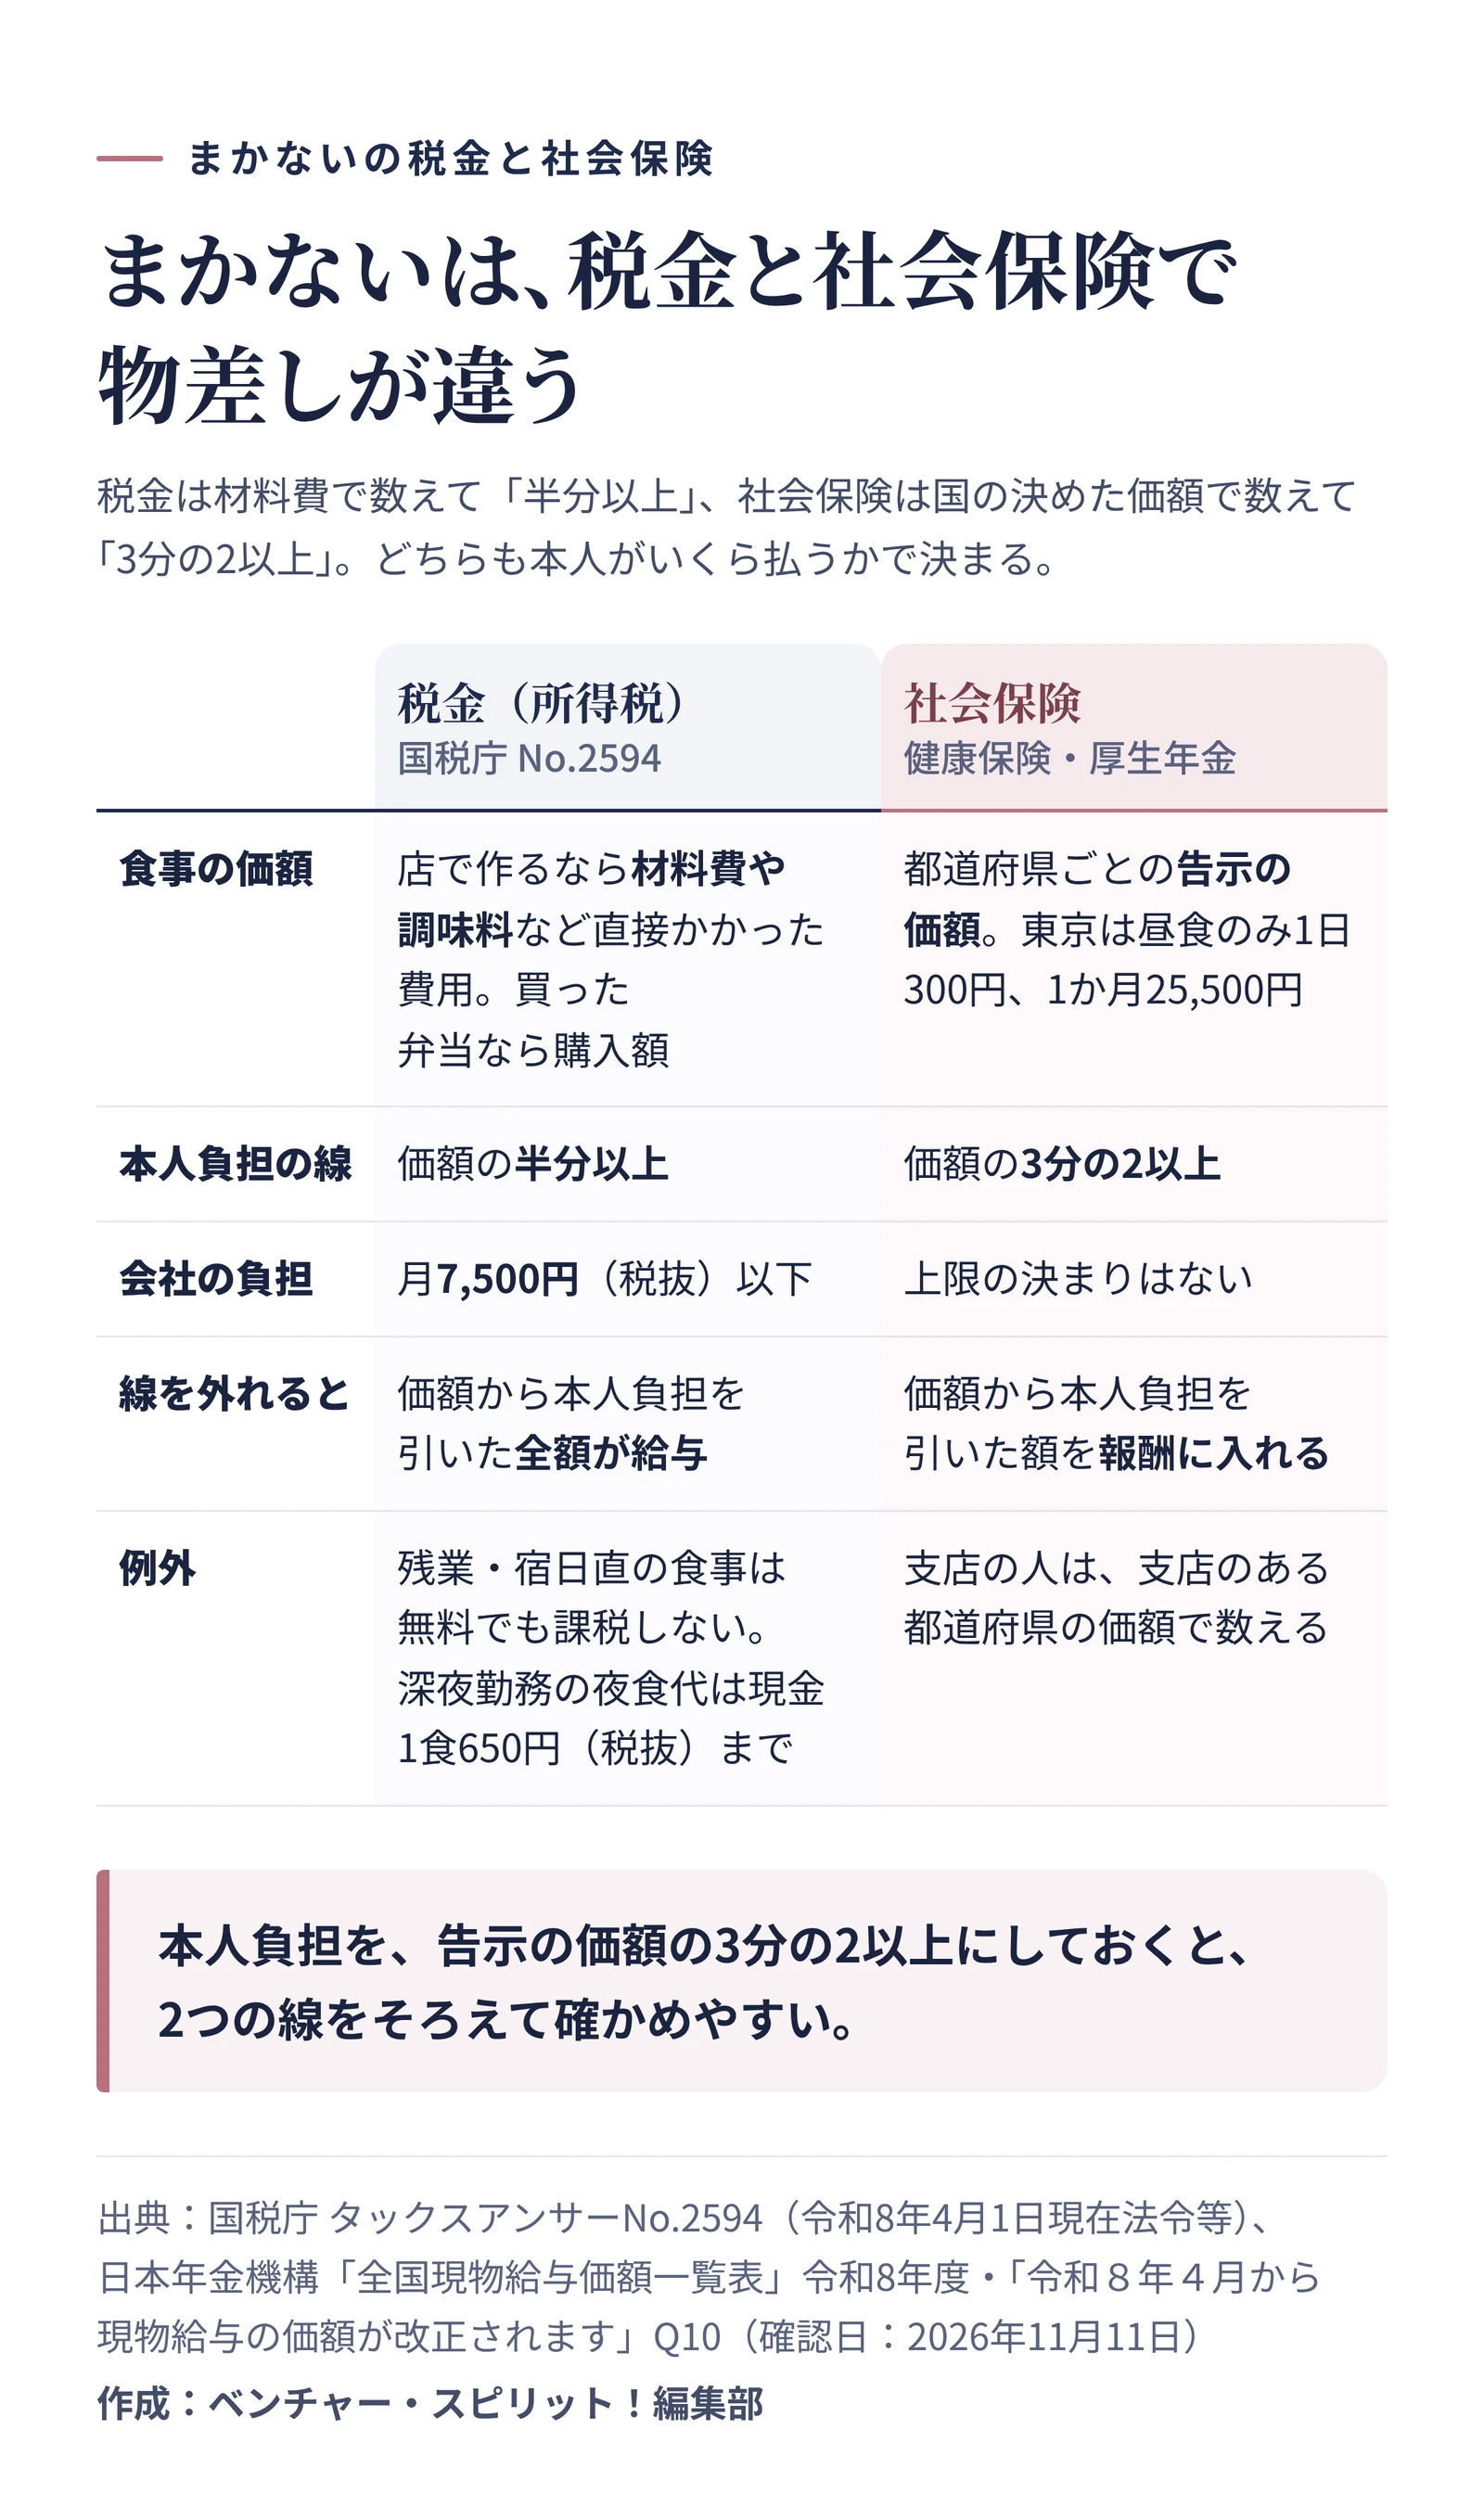
まかないを給与として課税しないための線は2つです。本人が食事の価額の半分以上を払っていること。そして、会社が負担する分が1か月7,500円(税抜)以下であること。どちらか一方でも外れると、会社が負担した分がまるごと給与になります。1
ややこしいのは、社会保険には別の物差しがあることです。社会保険では国が都道府県ごとに決めた価額で数え、本人負担が3分の2以上かどうかで報酬に入れるかを決めます。2税金と社会保険の両方を見て、1食あたりの本人負担を決めておく。飲食店の経理では、ここから始めると迷いにくくなります。
税金で課税されない2つの条件
 開店前の店のカウンターで、まかないを前にノートに書き込むイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
国税庁のタックスアンサーNo.2594「食事を支給したとき」(令和8年4月1日現在の法令等)が示す条件は、次の2つです。両方を満たせば、給与として課税されません。1
- 役員や従業員が、食事の価額の半分以上を負担している
- 食事の価額から本人の負担を引いた額が、1か月7,500円(税抜)以下である
2つ目の7,500円は、消費税を除いた額で判定し、10円未満の端数は切り捨てます。条件を満たさないときは、食事の価額から本人の負担を引いた残りが、給与として課税されます。
国税庁の例では、1か月の食事の価額が13,000円で、本人の負担が6,000円でした。6,000円は13,000円の半分に届かないので、1つ目の条件を満たしません。差額の7,000円が給与になります。1会社の負担は7,500円以下に収まっているのに課税される、という点に気をつけたいところです。
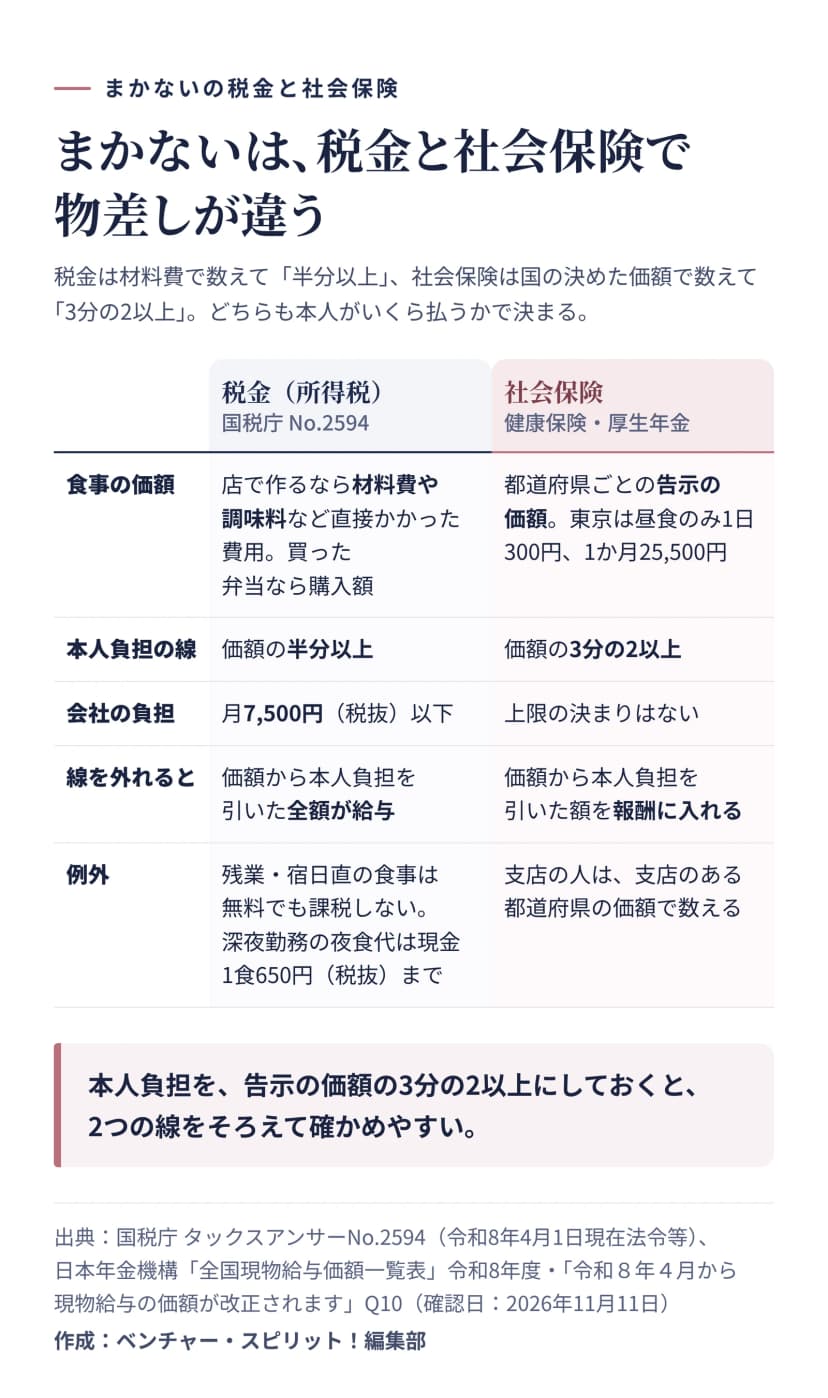 まかないは税金と社会保険で物差しが違う。税金は材料費で半分以上、社会保険は告示の価額で3分の2以上作成: 編集部 / 出典: 国税庁・日本年金機構
まかないの価額は、材料費で数える
食事の価額の数え方は、どう用意するかで変わります。弁当などを買って渡すなら、業者に払った金額。社員食堂などで会社が作るなら、材料費や調味料など、食事を作るために直接かかった費用の合計です。1
店の厨房で作るまかないは、会社が作った食事にあたるので、後者の数え方になると考えられます。売り物のメニューの値段ではなく、まかないに使った材料の原価で数えるということです。毎日の材料費を1食ずつ出すのは大変なので、月の材料費のうちまかないに使った分を見積もり、食数で割って1食あたりの額を決めておくと続けやすいでしょう。
残業の食事と、深夜の夜食代
残業や宿日直のときに出す食事は、無料でも給与として課税しなくてよいことになっています。1閉店後の片付けで残業になった日に出すまかないは、この扱いにあたります。ふだんのまかないとは分けて記録しておくと、月の集計で迷いません。
一方、食事を出す代わりに現金で食事代を補助すると、原則として全額が給与です。例外は、深夜に勤務する人に夜食を出せないため、1食あたり650円(税抜)以下を払う場合だけです。1深夜に営業する店で、まかないを作れない時間帯の人に食事代を渡すなら、この額を超えないように決めておきます。
| 出し方 |
税金の扱い |
| ふだんのまかない(本人負担あり) |
半分以上の負担で、会社の分が月7,500円(税抜)以下なら課税されない |
| ふだんのまかない(無料) |
会社が負担した全額が給与 |
| 残業・宿日直のときの食事 |
無料でも課税しなくてよい |
| 現金の食事代 |
原則として全額が給与 |
| 深夜勤務の人への夜食代(現金) |
1食650円(税抜)以下なら課税されない |
社会保険は別の価額と、3分の2の線
健康保険と厚生年金の保険料を決める報酬にも、食事で支払うものは入ります。ただし数え方は税金と違い、厚生労働大臣が告示で決めた「現物給与の価額」を使います。日本年金機構の一覧表では、令和8年4月からの東京の価額は次のとおりです。2
| 東京(令和8年4月から) |
価額 |
| 1人1か月の食事 |
25,500円 |
| 1人1日の食事 |
850円 |
| 朝食のみ(1日) |
210円 |
| 昼食のみ(1日) |
300円 |
| 夕食のみ(1日) |
340円 |
価額は都道府県ごとに違い、たとえば大阪は1か月24,600円、昼食のみ290円です。支店がある会社は、支店のある都道府県の価額を使います。2
本人が食事代を払っているときの扱いは、3分の2が分かれ目です。日本年金機構のQ&Aによると、本人の負担が現物給与の価額の3分の2未満なら、価額から負担を引いた額が報酬になります。3分の2以上を負担していれば、報酬には入れません。3
税金は「材料費で数えて、半分以上」。社会保険は「告示の価額で数えて、3分の2以上」。同じまかないでも、物差しも線も違うのです。
両方の線を満たす本人負担の決め方
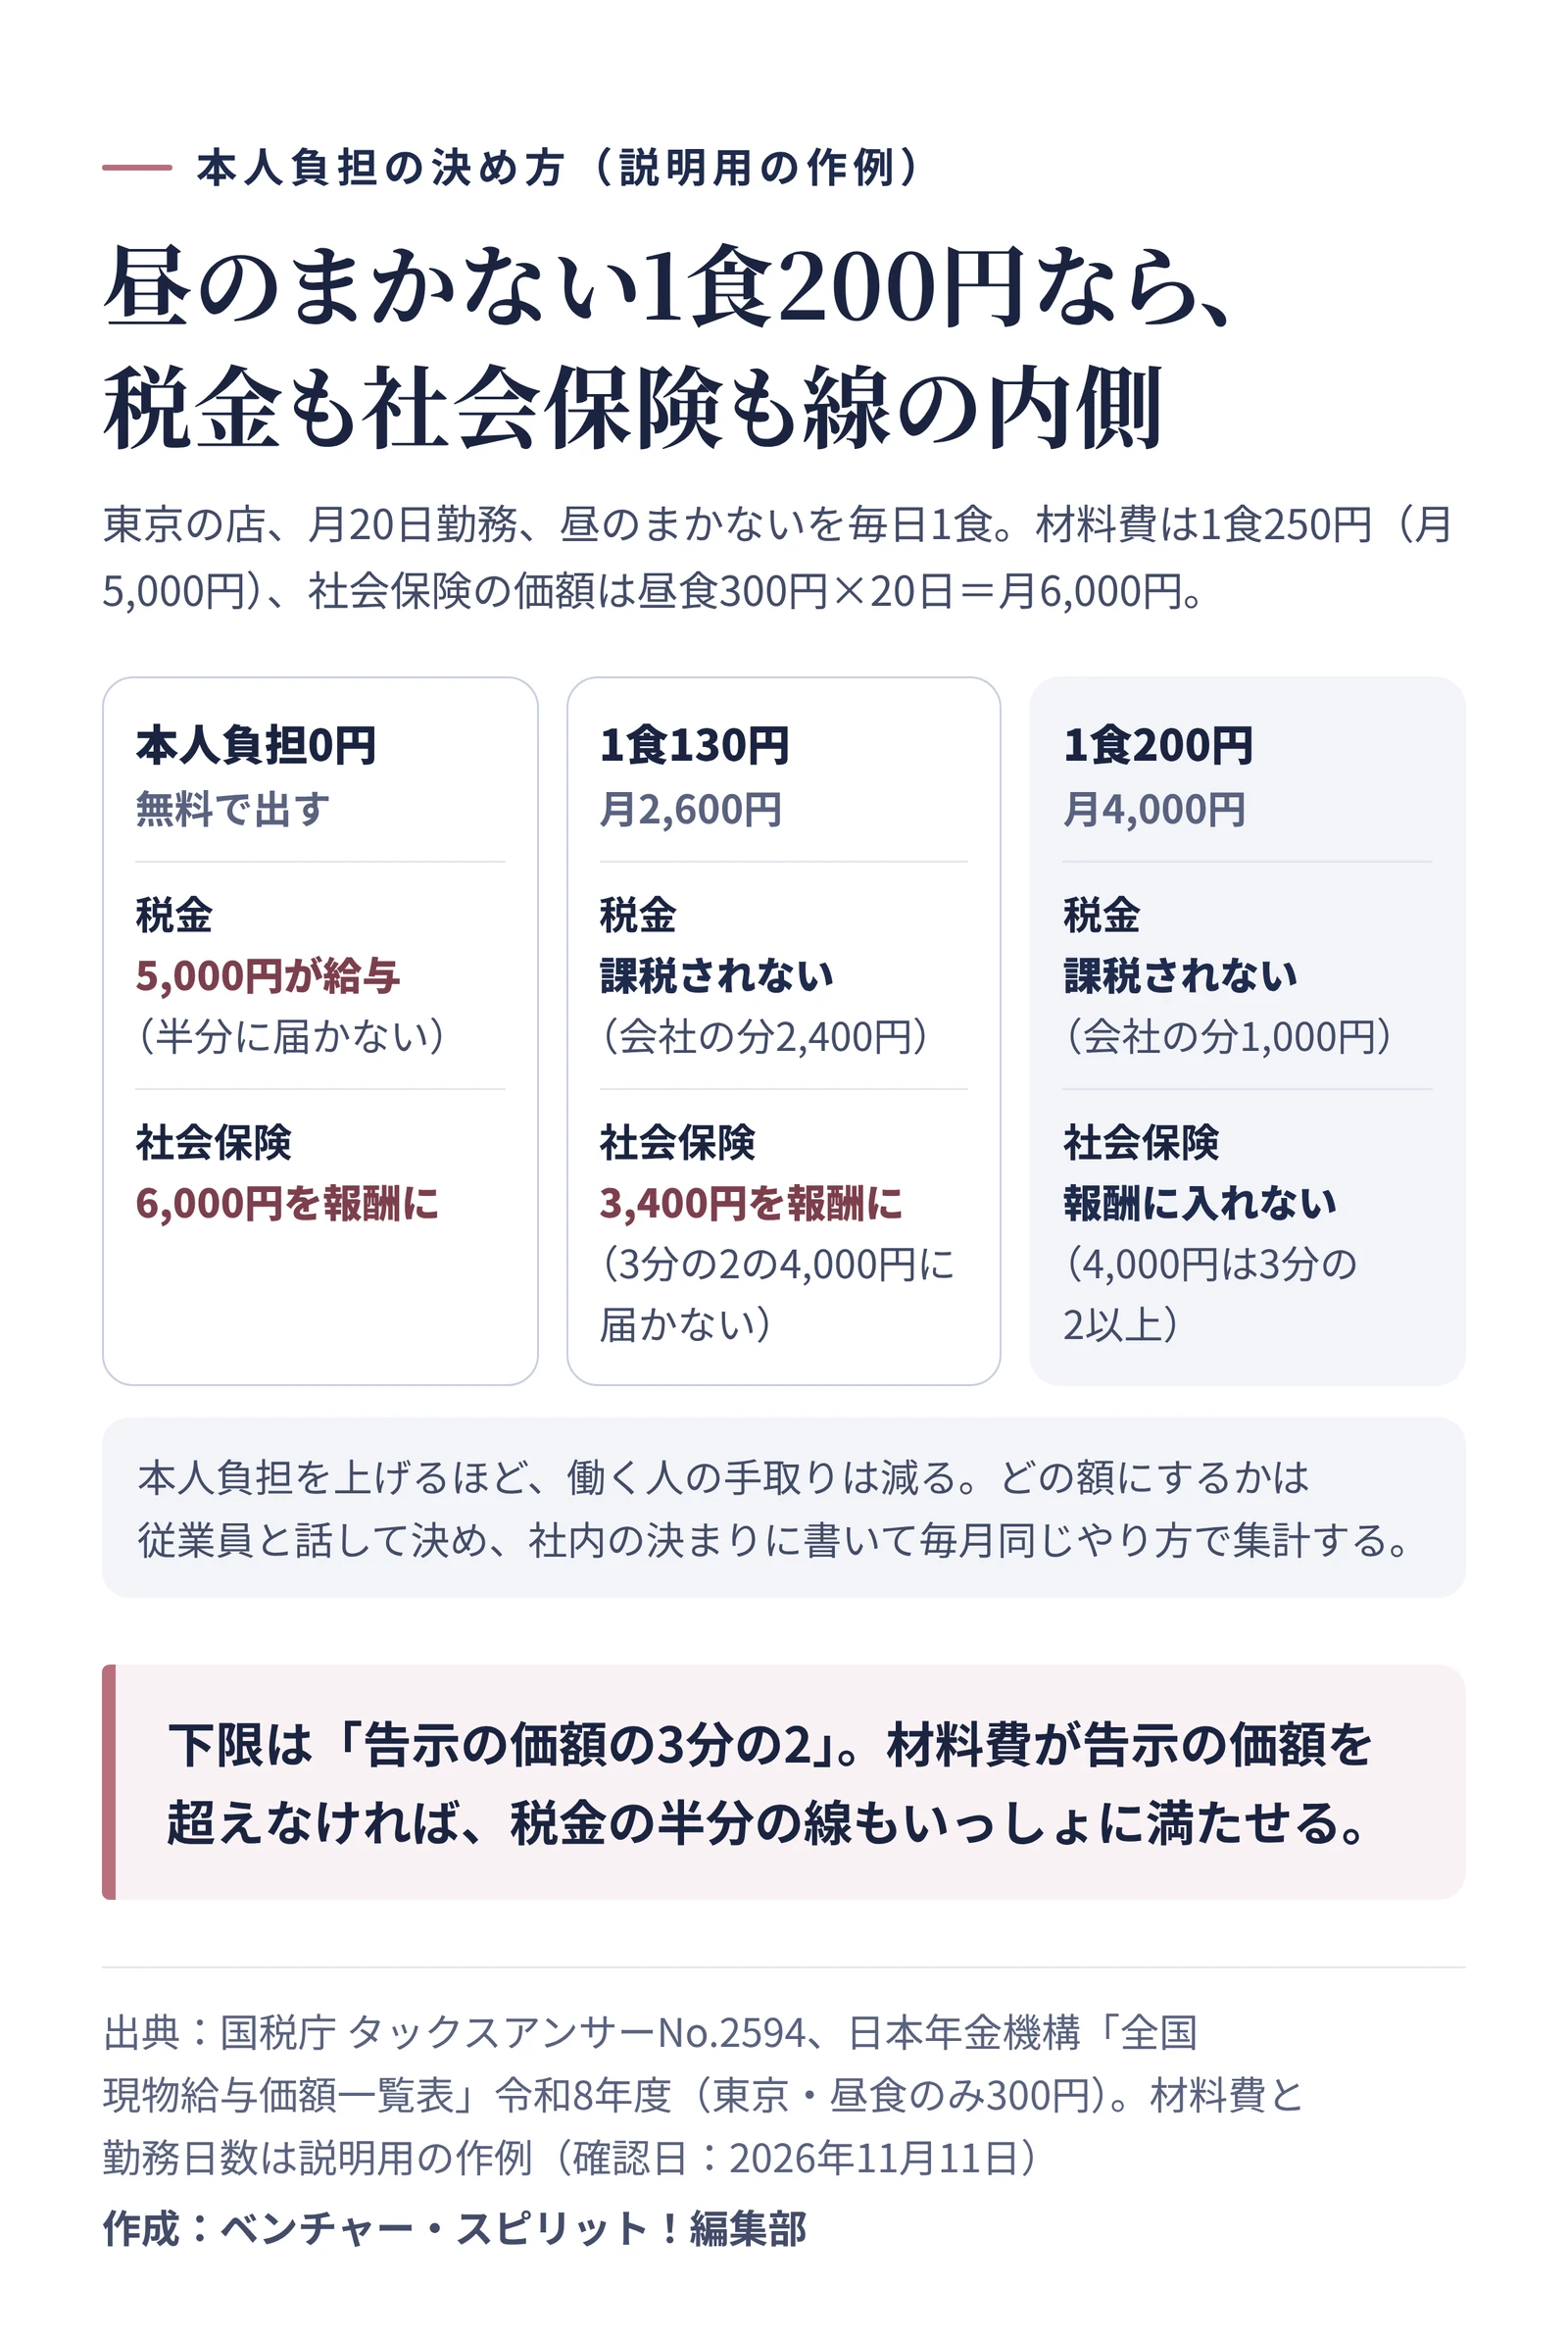
では、実際にいくらにすればよいのでしょうか。東京の店で、月に20日働く人に、昼のまかないを毎日1食出す例で計算してみます(説明用の作例)。材料費は1食250円とします。
| 1食の本人負担 |
税金(材料費 月5,000円) |
社会保険(昼300円×20日=月6,000円) |
| 0円 |
半分に届かず、5,000円が給与 |
2/3(4,000円)未満なので、6,000円を報酬に入れる |
| 130円(月2,600円) |
半分以上で、会社の分2,400円は7,500円以下。課税されない |
4,000円未満なので、3,400円を報酬に入れる |
| 200円(月4,000円) |
課税されない(会社の分1,000円) |
4,000円以上なので、報酬に入れない |
1食130円でも税金の条件は満たせますが、社会保険では毎月3,400円が報酬に加わります。1食200円にすると、どちらの線も満たせます。つまり、告示の価額の3分の2を本人負担の下限にしておけば、材料費が告示の価額を超えないかぎり、税金の半分の線もいっしょに満たせます。会社の負担が月7,500円(税抜)以下かどうかは、別に確かめておきましょう。
もっとも、本人負担を上げれば、働く人の手取りは減ります。報酬に入る数千円で標準報酬月額の等級が変わるかどうかは人によって違うので、どちらを選ぶかは、従業員と話して決めてかまいません。大切なのは、決めた額を就業規則や社内の決まりに書き、毎月同じやり方で集計することです。
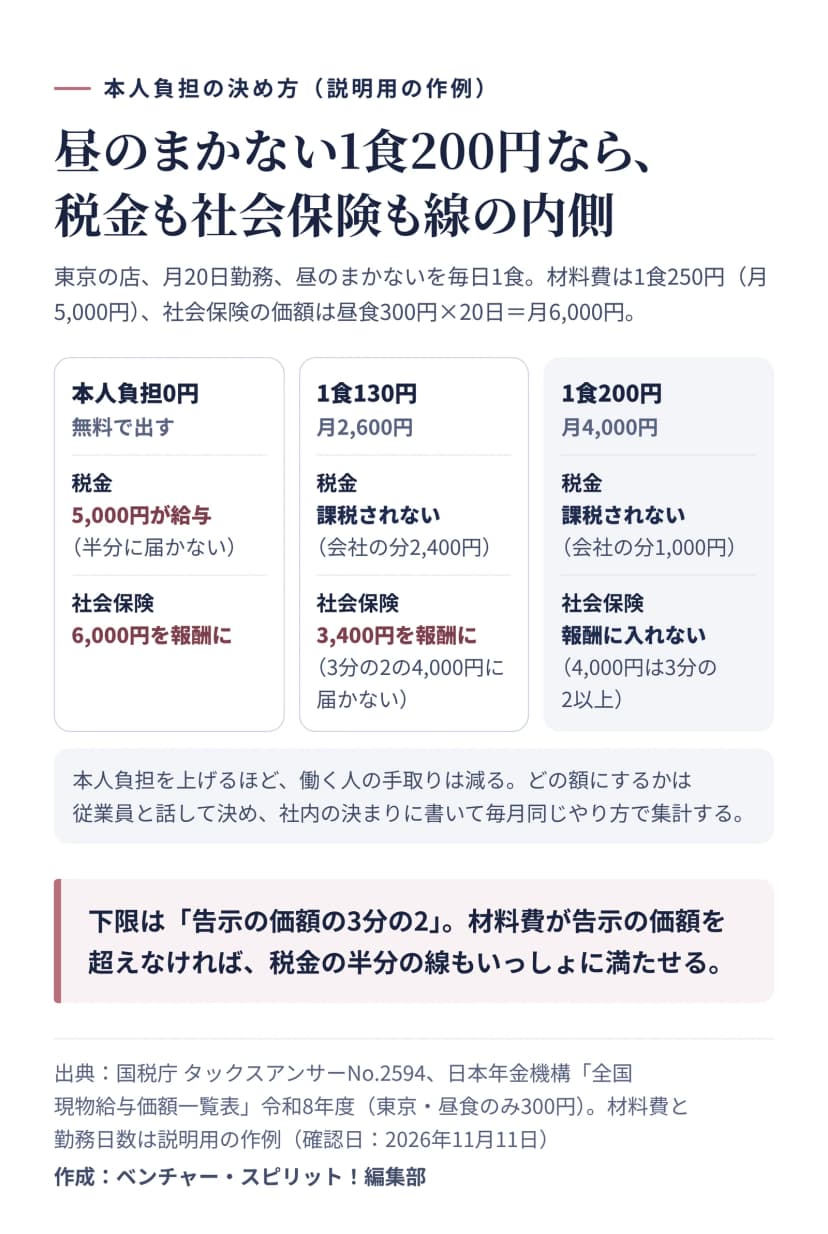 東京の店で昼のまかないを月20日出す例。1食200円の本人負担なら、税金も社会保険も線の内側に収まる作成: 編集部 / 出典: 国税庁・日本年金機構
経理と給与計算でやることの確認表
課税される分が出たら、その月の給与に足して源泉徴収の計算に入れます。社会保険の報酬に入れる分は、算定基礎届や月額変更届で報酬を数えるときにも含めます。
まかないは、働く人にとってはうれしい福利厚生でも、経理から見ると、税金と社会保険の2本の線をまたぐ支給です。1食の材料費と本人負担の額を、月に一度、表で確かめておくだけで、年末調整や算定基礎届の時期に慌てずに済みます。
ここでの条件と価額は、国税庁と日本年金機構の資料で、2026年11月11日に確認したものです。健康保険組合に入っている会社は、組合が別に定めていることがあるので、組合に確かめてください。迷ったときは、税務署や年金事務所、顧問の税理士・社会保険労務士に相談するのが確実です。